
Pertumbuhan besar, pekerjaan rumah belum selesai
Keuangan syariah adalah layanan keuangan yang menjalankan kegiatan dan menyusun produk berdasarkan prinsip syariah, mencakup perbankan, pasar modal, asuransi, pembiayaan, serta teknologi keuangan. Karena itu, pertumbuhan asetnya baru bermakna penuh jika diikuti akses yang lebih luas dan penggunaan yang nyata.
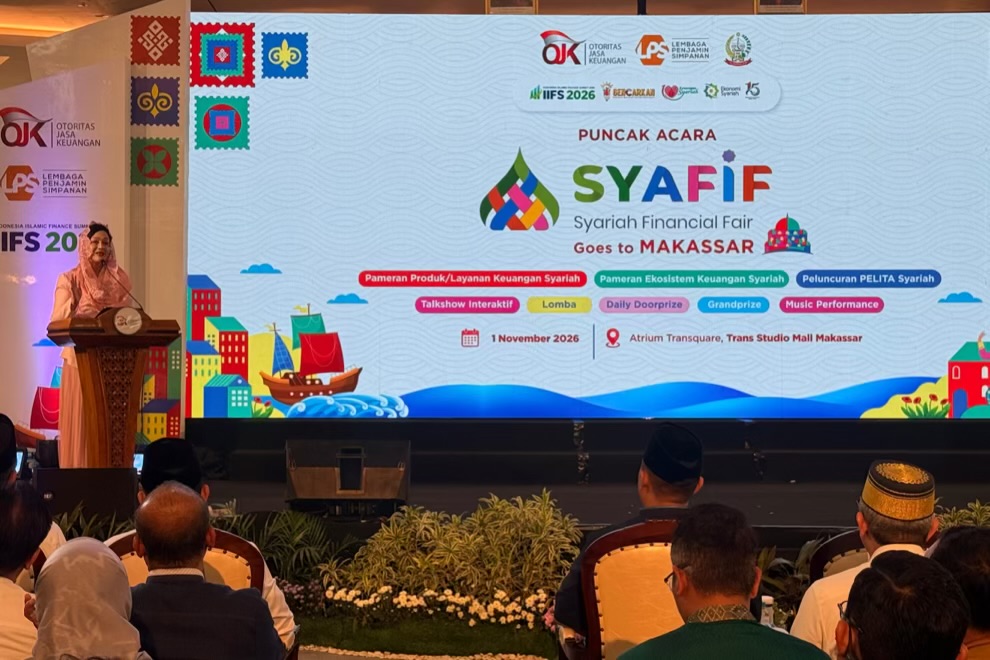
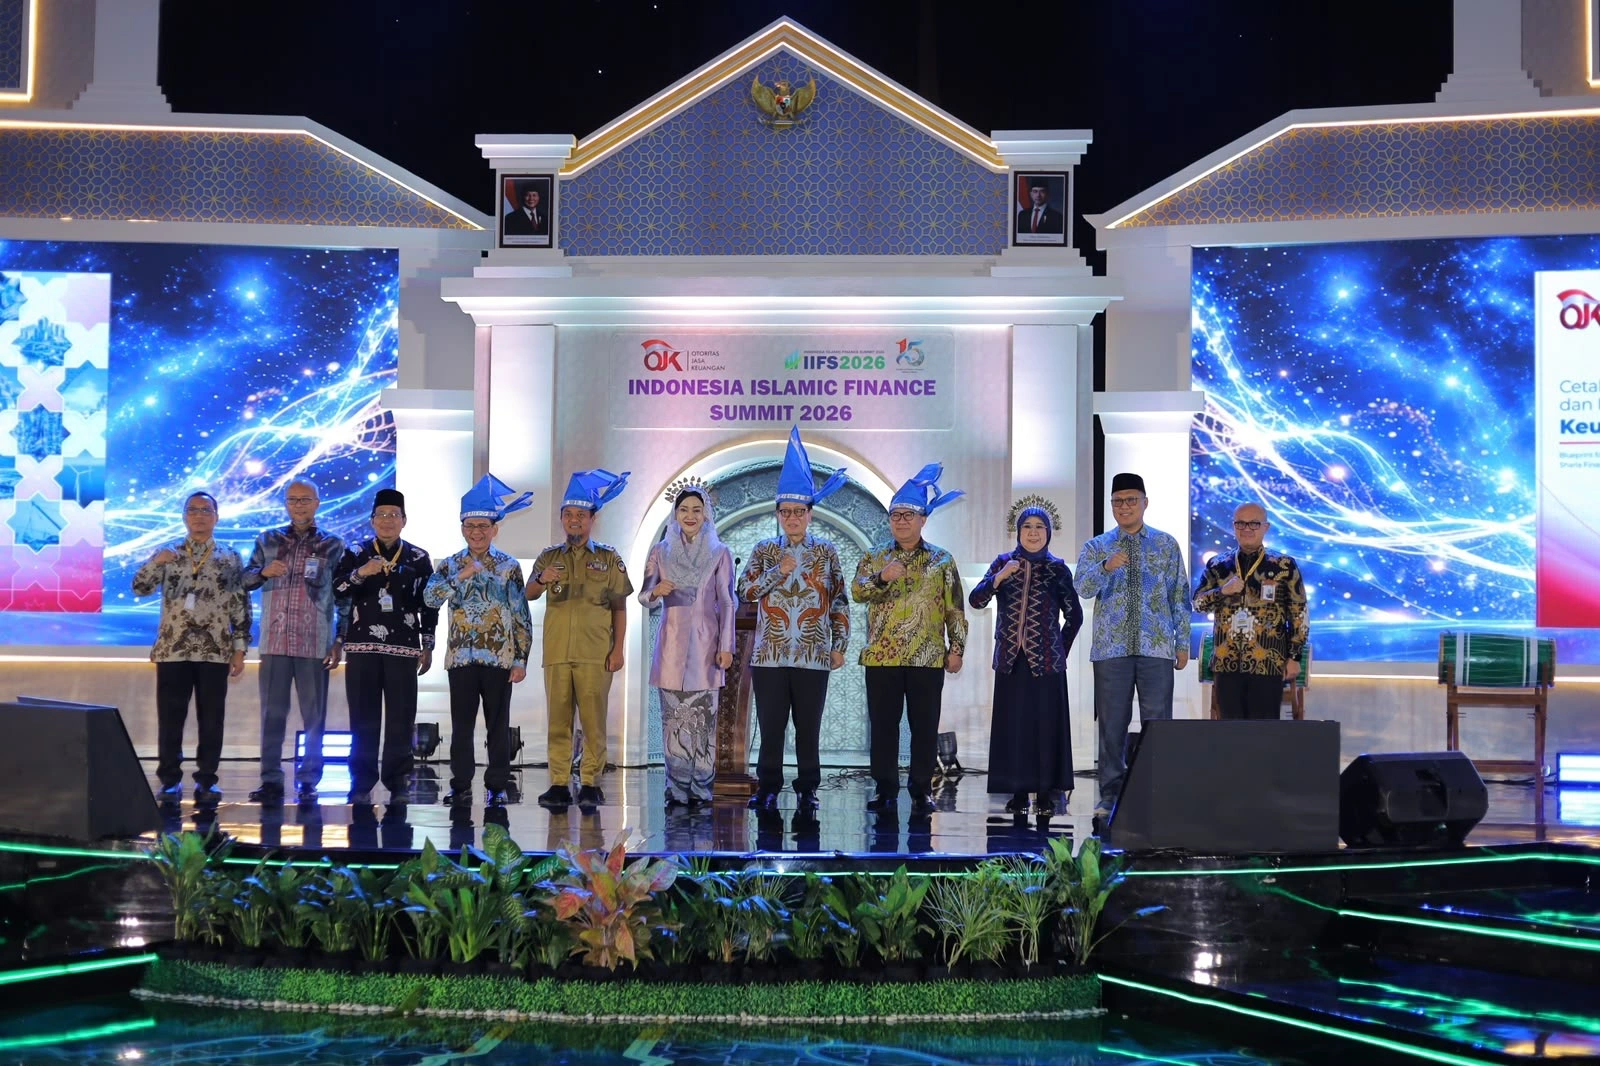
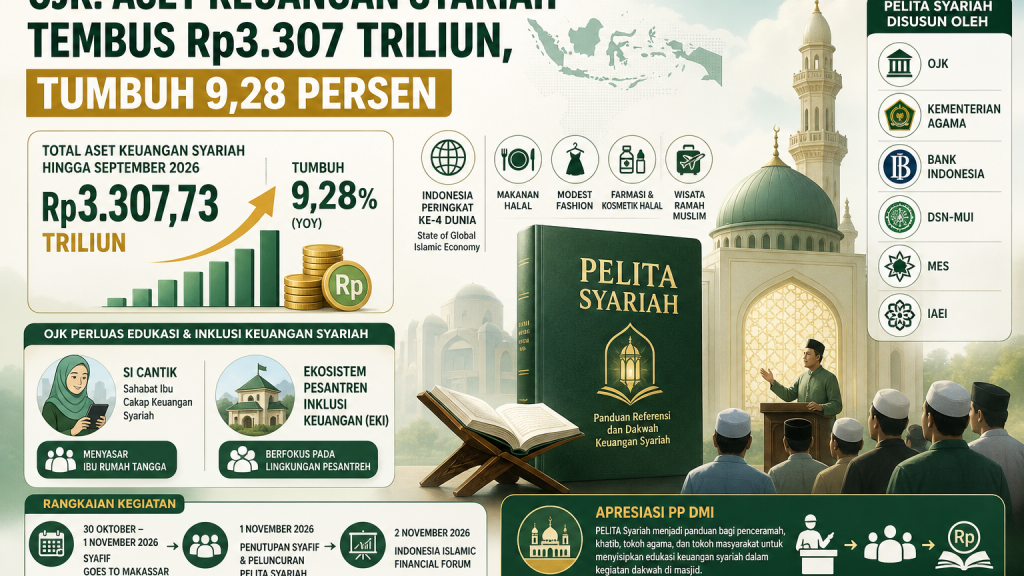
Otoritas Jasa Keuangan (OJK) mencatat aset keuangan syariah mencapai Rp3.307,73 triliun hingga September 2026, tumbuh 9,28 persen secara tahunan. Pangsa pasar syariah tercatat 11,21 persen dari total aset keuangan nasional. Angka ini menunjukkan industri berkembang, tetapi juga menegaskan bahwa ruang untuk memperbesar perannya masih lebar. Cetak biru OJK, yang diluncurkan dalam Indonesia Islamic Finance Summit 2026 di Makassar pada 2 November, datang pada saat yang tepat: pertumbuhan perlu diterjemahkan menjadi ekosistem yang lebih terhubung, bukan sekadar tambahan aset.
Tantangan utamanya bukan hanya memperkenalkan keuangan syariah, melainkan mendorong masyarakat memakai produknya. Ketua Dewan Komisioner OJK Friderica Widyasari Dewi menilai adopsi masih rendah meski pengenalan produk sudah tinggi. Maka, keberhasilan kebijakan seharusnya diukur dari akses dan pemanfaatan, bukan hanya laju pertumbuhan.
Cetak biru perlu menyatukan sektor yang berjalan sendiri-sendiri
Nilai utama cetak biru OJK adalah upaya menyelaraskan pengembangan berbagai sektor jasa keuangan syariah, dari perbankan dan pasar modal sampai asuransi, pembiayaan, serta inovasi teknologi keuangan. Pendekatan terpadu ini penting karena produk yang terpisah-pisah sulit memberi pengalaman layanan yang utuh. OJK menetapkan tiga arah: membangun industri yang sehat, berdaya saing, dan inovatif; memperkuat ekosistem yang lengkap serta inklusif; dan menyelaraskan pengaturan, perizinan, serta pengawasan lintas sektor.
Namun, dokumen kebijakan tidak otomatis mengubah kebiasaan nasabah. Data literasi keuangan syariah sebesar 43,07 persen berbanding dengan inklusi 13,4 persen memperlihatkan jarak antara mengetahui dan menggunakan produk. Edukasi perlu berujung pada akses yang mudah, produk yang relevan, serta layanan yang dapat dipahami. Program Si Cantik menyasar ibu rumah tangga, sementara Ekosistem Pesantren Inklusi Keuangan berfokus pada lingkungan pesantren. Keduanya memberi jalur praktis untuk membawa edukasi mendekati kehidupan sehari-hari, bukan berhenti sebagai kampanye umum.
Tahap berikutnya harus menguji apakah koordinasi lintas sektor benar-benar menghasilkan produk yang saling melengkapi. OJK menyebut Komite Pengembangan Keuangan Syariah akan mengawal pelaksanaan cetak biru agar arah kebijakan diwujudkan lewat program nyata. Pengawalan itu perlu disertai sasaran yang bisa dinilai publik.
Perbankan syariah harus menjangkau usaha dan kebutuhan nyata
Perbankan syariah menjadi ujian penting bagi agenda tersebut. Pada September 2026, asetnya mencapai Rp1.108,45 triliun, tumbuh 10,16 persen secara tahunan, dengan pangsa pasar 7,53 persen dari total aset perbankan. Pertumbuhan ini patut diapresiasi, tetapi angka itu juga menunjukkan bahwa penguatan permodalan, konsolidasi, kualitas pembiayaan, dan jangkauan layanan harus berjalan seiring. OJK melanjutkan peta jalan pengembangan perbankan syariah 2023–2027 dengan agenda penguatan modal, konsolidasi, pemisahan unit usaha syariah, serta sinergi dengan bank induk.
Pengembangan produk investasi dan pembiayaan UMKM perlu menjadi prioritas karena keduanya menghubungkan layanan keuangan dengan kebutuhan rumah tangga dan kegiatan produktif. OJK mempercepat pengembangan produk investasi melalui penyempurnaan regulasi. Pedoman ijarah, misalnya, memungkinkan nasabah menggunakan manfaat suatu aset dengan pembayaran sewa sesuai kesepakatan, tanpa harus membeli aset secara langsung dengan modal besar. Dalam skema ijarah muntahiyah bittamlik, masa sewa dapat berakhir dengan pengalihan kepemilikan sesuai kesepakatan dan ketentuan syariah.
Pembiayaan UMKM juga perlu lebih dari sekadar menyediakan modal. OJK mendorong ekosistem yang membantu pelaku usaha memperoleh akses pembiayaan sekaligus dukungan untuk mengembangkan usahanya. Di sisi lain, digitalisasi dan ketahanan siber harus menjadi fondasi agar layanan makin mudah dijangkau tanpa mengabaikan perlindungan pengguna.
Ukuran keberhasilan adalah penggunaan, bukan hanya aset
Cetak biru ini menawarkan arah yang masuk akal: menyatukan sektor, memperkuat lembaga, memperluas produk investasi, mendorong pembiayaan UMKM, dan memakai teknologi untuk memperluas layanan. Tetapi ambisi itu hanya akan berarti bila masyarakat bisa menemukan produk yang sesuai kebutuhan dan memakainya dengan percaya diri. Selisih antara literasi dan inklusi menjadi pengingat bahwa pengenalan saja belum cukup.
Pelaksanaan cetak biru perlu konsisten lintas lembaga dan menghasilkan perubahan yang bisa dirasakan nasabah, pelaku usaha, serta komunitas. Indonesia Islamic Finance Summit 2026 berlangsung pada 2–3 November, sementara OJK menyatakan pengawalan kebijakan akan diteruskan melalui program di berbagai sektor. Tahap selanjutnya bukan menambah slogan, melainkan memastikan koordinasi menghasilkan layanan terpadu dan akses yang lebih baik.
Kesimpulannya, aset keuangan syariah yang menembus Rp3.307,73 triliun adalah modal, bukan garis finis. Pangsa pasar syariah yang masih terbatas memberi alasan kuat untuk berekspansi, tetapi pertumbuhan berikutnya harus bertumpu pada produk yang berguna, digitalisasi yang aman, pembiayaan UMKM yang mendukung usaha, dan perbankan syariah yang lebih kuat. Cetak biru OJK akan dinilai dari seberapa jauh ia mengubah potensi menjadi penggunaan nyata.