
Pertumbuhan kuat, penetrasi belum sebanding
Keuangan syariah adalah sistem layanan dan produk finansial yang dirancang agar kegiatan pembiayaan serta investasinya mengikuti prinsip syariah, sekaligus memenuhi kebutuhan masyarakat melalui akses yang mudah dan pilihan yang relevan. Per Juni 2026, aset keuangan syariah mencapai Rp3.264 triliun, tumbuh 9,82 persen dibandingkan tahun sebelumnya, tetapi pangsa pasarnya baru 11,24 persen. Angka ini menyampaikan dua hal sekaligus: industrinya berkembang, namun pertumbuhannya belum sepadan dengan ruang yang tersedia. Dengan sekitar 87 persen penduduk beragama Islam, besarnya demografi tidak otomatis berubah menjadi penggunaan produk keuangan syariah. Karena itu, capaian aset patut diapresiasi, tetapi tidak boleh menjadi alasan untuk berpuas diri. Ukuran kemajuan yang lebih berarti ialah kemampuan industri menjangkau lebih banyak orang dengan layanan yang sesuai kebutuhan, mudah diakses, dan kompetitif.
Perbandingan periode juga perlu dibaca dengan cermat. Otoritas Jasa Keuangan mencatat nilai aset keuangan syariah nasional sebesar Rp3.231 triliun per Agustus 2026, sedangkan angka Rp3.264 triliun dan pertumbuhan tahunan 9,82 persen merujuk pada data per Juni 2026. Ini adalah catatan pada waktu pengukuran berbeda, bukan alasan untuk menyamakan kedua angka. Gambaran besarnya tetap jelas: asetnya bernilai besar, tetapi porsi pasar masih terbatas.
Kesenjangan hanya tertutup dengan produk yang berguna
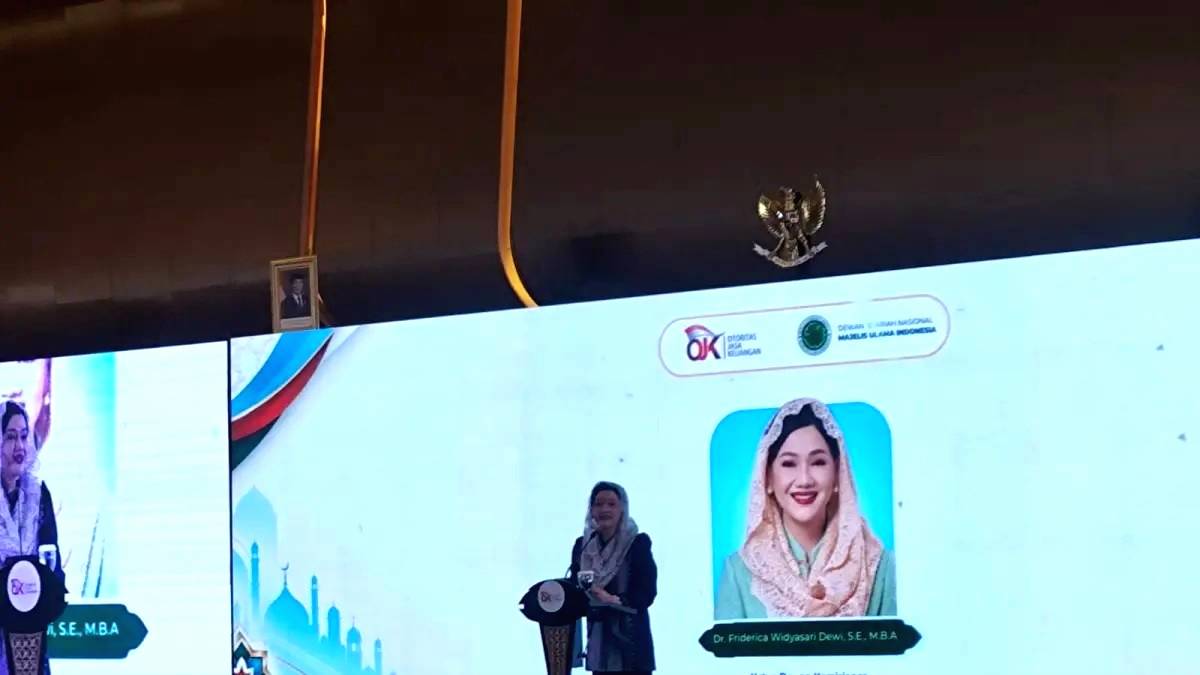
Pangsa pasar syariah sebesar 11,24 persen seharusnya dibaca sebagai pekerjaan rumah industri, bukan sekadar statistik yang mencolok. Menambah layanan tidak cukup jika produk tidak menjawab kebutuhan sehari-hari atau aksesnya terasa rumit. Ekonom syariah sekaligus Anggota Komite Pengembangan Keuangan Syariah OJK, Dian Masyita, menilai industri tetap memiliki peluang tumbuh di tengah dinamika ekonomi nasional dan global. Agar peluang itu nyata, penyedia jasa perlu menawarkan pembiayaan yang sesuai kebutuhan, mudah dijangkau, kompetitif, dan tetap mematuhi prinsip syariah. Contoh kebutuhan yang telah dilayani mencakup pembiayaan multijasa, emas, kepemilikan rumah, dan kendaraan bermotor. Ragam seperti ini menunjukkan bahwa keuangan syariah dapat hadir dalam keputusan praktis rumah tangga, bukan hanya dalam instrumen yang dipahami kalangan khusus. Namun, pertumbuhan berikutnya bergantung pada mutu pengalaman dan relevansi produk.
Digitalisasi keuangan syariah dapat membantu memperluas akses, tetapi teknologi bukan jalan pintas untuk membangun kepercayaan. Layanan digital hanya akan berdampak jika memudahkan masyarakat memahami produk, mengaksesnya, dan menilai risikonya. Di sinilah inovasi perlu diarahkan pada kebutuhan pengguna, bukan pada kebaruan teknologi semata. Industri juga perlu menjaga agar perluasan kanal tidak mengaburkan syarat, biaya, dan karakteristik pembiayaan. Jika akses makin mudah tetapi produk tetap sulit dipahami, kesenjangan antara potensi demografi dan pangsa pasar akan bertahan. Sebaliknya, gabungan layanan yang mudah digunakan dengan produk yang tepat sasaran memberi alasan nyata bagi masyarakat untuk mencoba dan bertahan.
Tokenisasi membuka peluang, dengan syarat yang tegas
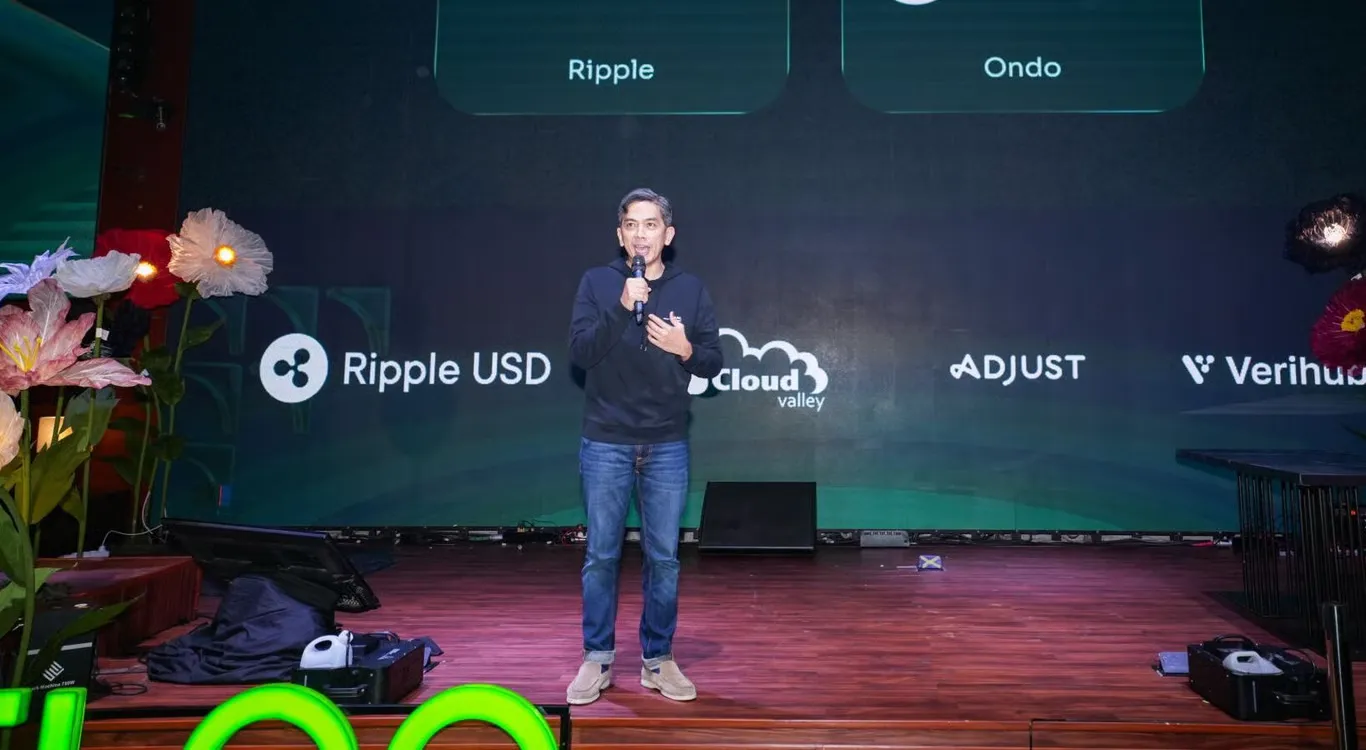
FLOQ menyoroti tokenisasi sebagai salah satu peluang untuk menghubungkan teknologi rantai blok dengan produk finansial yang ditopang aset dasar dan struktur hukum yang jelas. CEO sekaligus pendiri FLOQ, Yudhono Rawis, menilai ekspansi aset digital berprinsip syariah dapat melahirkan inovasi yang relevan bagi investor yang mengutamakan kepatuhan syariah. Tokenisasi aset syariah berpotensi membagi produk investasi bernilai besar menjadi unit yang lebih terjangkau, sehingga membuka akses bagi pengguna yang sebelumnya sulit menjangkau instrumen tersebut. Potensi ini layak diperhatikan, tetapi tidak boleh disamakan dengan kepastian bahwa semua aset dapat ditokenisasi atau setiap token otomatis sesuai syariah. Kepastian kepemilikan, mutu aset dasar, transparansi, perlindungan konsumen, dan kejelasan hak pemegang token harus mendahului promosi akses yang lebih luas.
Pembahasan tokenisasi mencakup aset dunia nyata, seperti emas atau properti, serta instrumen keuangan seperti sukuk. Rencana tokenisasi Sukuk Negara Valas disebut tengah dikoordinasikan OJK bersama Direktorat Jenderal Pengelolaan Pembiayaan dan Risiko Kementerian Keuangan. Namun, tahapan konsolidasi masih memerlukan kesiapan kustodian, kliring, penyelesaian transaksi, payung hukum, dan skema produk yang terang. Dewan Syariah Nasional Majelis Ulama Indonesia belum menerbitkan fatwa resmi yang secara eksplisit mengesahkan kategori aset kripto tersebut sebagai instrumen patuh syariah. Artinya, tokenisasi adalah peluang yang sedang dibangun, bukan jalan pintas untuk melewati tata kelola. Edukasi publik dan perlindungan pengguna harus berjalan seiring dengan inovasi agar perluasan pasar tidak dibayar dengan ketidakpastian.
Pertumbuhan perlu diubah menjadi kepercayaan dan akses
Kekuatan industri keuangan syariah tidak cukup diukur dari besarnya aset; ukuran yang lebih penting ialah apakah masyarakat dapat menemukan layanan yang sesuai, memahami risikonya, dan menggunakannya dengan yakin. Dengan aset Rp3.264 triliun dan pertumbuhan tahunan 9,82 persen, fondasi ekspansi sudah terlihat, tetapi pangsa pasar 11,24 persen menegaskan bahwa pekerjaan utama masih terbentang. Digitalisasi dan inovasi produk dapat mempercepat jangkauan, sementara tokenisasi menawarkan kemungkinan baru untuk membuat sebagian instrumen lebih mudah diakses. Namun, peluang itu hanya bernilai bila dibangun di atas aturan yang jelas, transparansi, serta perlindungan konsumen. Kesimpulannya, industri tidak kekurangan potensi; yang harus dibuktikan sekarang adalah kemampuan mengubah potensi tersebut menjadi layanan yang relevan dan dipercaya, tanpa mengorbankan prinsip syariah.