
Apa Itu MSCI Downgrade dan Mengapa Ini Alarm Serius?
MSCI downgrade adalah rencana penurunan klasifikasi suatu pasar saham dalam indeks Morgan Stanley Capital International dari kategori yang lebih tinggi, seperti Emerging Market, ke kategori lebih rendah, seperti Standalone Market, yang dapat memicu arus modal keluar, melemahkan nilai tukar, menaikkan inflasi, dan memperberat beban fiskal pemerintah melalui kenaikan biaya utang dan impor.
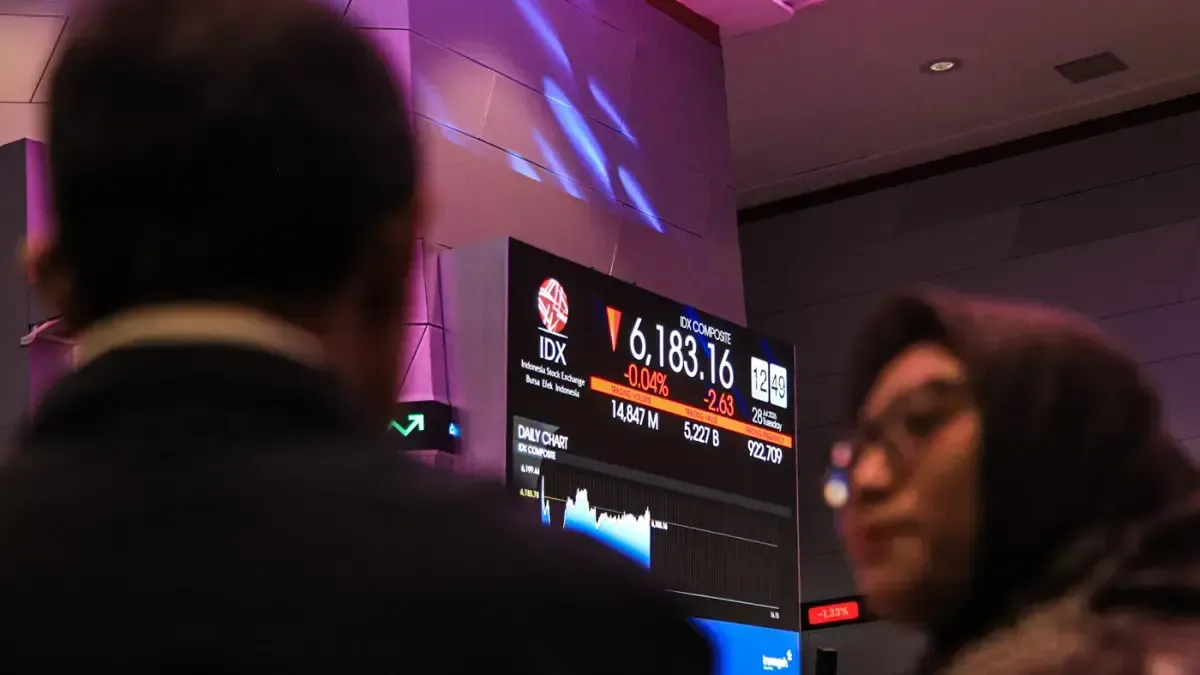
Wacana MSCI untuk mendegradasi kasta pasar saham domestik dari Emerging Market menjadi Standalone Market menyalakan alarm bahaya bagi perekonomian nasional. Ini bukan sekadar perubahan label di laporan analis; ini sinyal bahwa pasar keuangan dianggap tidak lagi memenuhi standar minimum pengawasan global. Ketika sebuah pasar terlempar ke kategori Standalone, ia bahkan tidak lagi masuk radar Frontier Market. Itu artinya, banyak investor global akan memperlakukan pasar tersebut sebagai pinggiran—cukup untuk spekulasi, terlalu berisiko untuk dana jangka panjang.
Rencana ini sedang dalam tahap konsultasi publik hingga 30 April 2027, dengan keputusan final paling lambat akhir Juni 2027. Artinya, waktu untuk memperbaiki persepsi pasar masih ada, tetapi jendela kesempatan menyempit. Jika pemerintah dan otoritas pasar modal menganggap ini sekadar isu reputasi, mereka keliru; ini soal masa depan rupiah, inflasi, dan ruang fiskal.
Dari Label ke Kapital: Jalur MSCI Downgrade Menuju Arus Modal Keluar
Kunci MSCI downgrade dampak terletak pada perilaku investor global. Begitu status pasar saham Indonesia turun menjadi Standalone Market, arus keluar dana asing hampir pasti terjadi karena saham domestik tidak lagi masuk indeks emerging maupun frontier MSCI. Dana pasif global wajib menyesuaikan portofolio mengikuti indeks; ketika indeks menghapus suatu pasar, mereka tidak punya pilihan selain menjual.
Ekonom menilai, potensi penurunan status ini dapat memicu arus keluar dana asing dari pasar keuangan domestik, bukan hanya dari saham, tetapi juga berpotensi merembet ke pasar surat berharga negara (SBN). Direktur riset independen memperingatkan bahwa efeknya adalah capital outflow yang sangat masif karena pasar tidak lagi memenuhi standar minimum pengawasan global. Ini bukan ancaman teoritis; begitu label berubah, mandat investasi banyak institusi global otomatis memaksa mereka keluar.
Yang lebih mengkhawatirkan, arus keluar tidak berhenti pada investor asing. Kelompok masyarakat kaya di dalam negeri juga diperkirakan akan memindahkan aset ke luar negeri demi mengamankan kekayaan mereka. Jadi, rupiah tertekan arus modal bukan hanya karena dana indeks global, tetapi juga karena panic move domestik. Pasar saham Indonesia status Emerging Market yang selama ini menjadi tameng persepsi tiba-tiba hilang, dan kepercayaan ikut tergerus.
Rupiah, Inflasi, dan Dompet Warga: Efek Berantai yang Tak Bisa Diabaikan
Begitu investor asing keluar, kebutuhan dolar Amerika Serikat meningkat dan tekanan terhadap rupiah menguat. Jalurnya jelas: rupiah melemah, barang impor menjadi lebih mahal dalam denominasi rupiah, dan biaya impor naik. Kenaikan biaya ini lalu merambat ke harga bahan baku, barang konsumsi, dan biaya produksi di dalam negeri.
Pengaruh nilai tukar paling cepat terasa pada barang dengan kandungan impor tinggi atau berpatokan dolar, seperti minyak goreng, telepon seluler, laptop, dan pelumas. Yusuf Rendy Manilet memperkirakan, dengan asumsi tertentu, depresiasi rupiah sebesar 10% dapat menambah inflasi sekitar 1 poin persentase dalam satu tahun. Ini kalimat yang seharusnya membuat pembuat kebijakan berhenti bermain-main dengan isu MSCI downgrade: "depresiasi rupiah 10% bisa menambah inflasi sekitar 1 poin persentase dalam satu tahun".
Bagi rumah tangga, ini berarti harga kebutuhan sehari-hari yang mengandung komponen impor akan naik, sementara upah tidak otomatis mengikuti. Bagi pelaku usaha yang sangat bergantung pada material impor, dilema muncul: menaikkan harga dan kehilangan pelanggan, atau menahan harga dan menggerus margin. Dalam kedua skenario, ekonomi riil menjadi korban dari keputusan yang di atas kertas hanya terlihat sebagai perubahan klasifikasi indeks.
APBN 2027: Saat Downgrade MSCI Menjadi Bom Waktu Fiskal
Tekanan di pasar keuangan akibat MSCI downgrade berpotensi langsung menguji asumsi makroekonomi dalam APBN 2027. Ketika sentimen negatif meluas ke pasar SBN, di mana kepemilikan asing masih signifikan, pengurangan kepemilikan obligasi pemerintah oleh investor asing akan meningkatkan kebutuhan dolar dan menambah tekanan pada rupiah. Jika kondisi ini bertahan, pemerintah menghadapi kenaikan biaya pembayaran utang.
Pelemahan rupiah juga dapat meningkatkan beban subsidi energi serta biaya impor pemerintah dan BUMN. Dengan demikian, APBN 2027 beban fiskal akan semakin berat: biaya pembiayaan naik, subsidi membengkak, dan ruang fiskal menyempit. Dalam bahasa sederhana, setiap rupiah pajak yang dikumpulkan akan lebih banyak habis untuk menutup biaya masa lalu, bukan untuk program pembangunan baru.
Perubahan status dalam klasifikasi MSCI tidak hanya memengaruhi pergerakan harga saham, tetapi juga berdampak pada biaya pembiayaan pemerintah dan ruang fiskal. Inilah alasan mengapa menyebut downgrade MSCI sebagai isu administratif adalah kesalahan besar. Ini soal kemampuan negara menjaga defisit, membayar utang, dan tetap menyediakan layanan publik tanpa harus memotong belanja penting atau menaikkan pajak secara agresif.
Kesimpulan: Downgrade Bukan Takdir, Tapi Ujian Serius Kebijakan
Penurunan status MSCI bukan sekadar pergantian label di atas kertas; efek dominonya bisa menghantam stabilitas rupiah, memicu pelarian modal besar-besaran, dan membebani ruang fiskal pemerintah. MSCI downgrade dampak menjalar dari pasar saham ke SBN, dari kurs ke inflasi, dari biaya impor ke APBN 2027.
Kabar baiknya, proses penentuan status belum final dan konsultasi masih berlangsung hingga akhir April 2027. Artinya, ini bukan vonis, melainkan ujian. Pemerintah, otoritas pasar, dan pelaku industri keuangan perlu membuktikan bahwa pasar saham Indonesia status Emerging Market layak dipertahankan melalui perbaikan tata kelola, transparansi, dan perlindungan investor.
Jika langkah korektif diabaikan, konsekuensinya akan ditanggung oleh semua: investor asing keluar, rupiah tertekan arus modal, inflasi naik, dan APBN 2027 beban fiskal membengkak. Pada titik itu, perdebatan soal gengsi indeks akan terasa remeh dibandingkan tekanan di meja makan rumah tangga dan ruang rapat penyusun anggaran. Downgrade bukan takdir; tetapi jika disikapi santai, ia bisa berubah menjadi krisis yang mahal.