
TPAKD: Mesin Baru Akses Keuangan Daerah
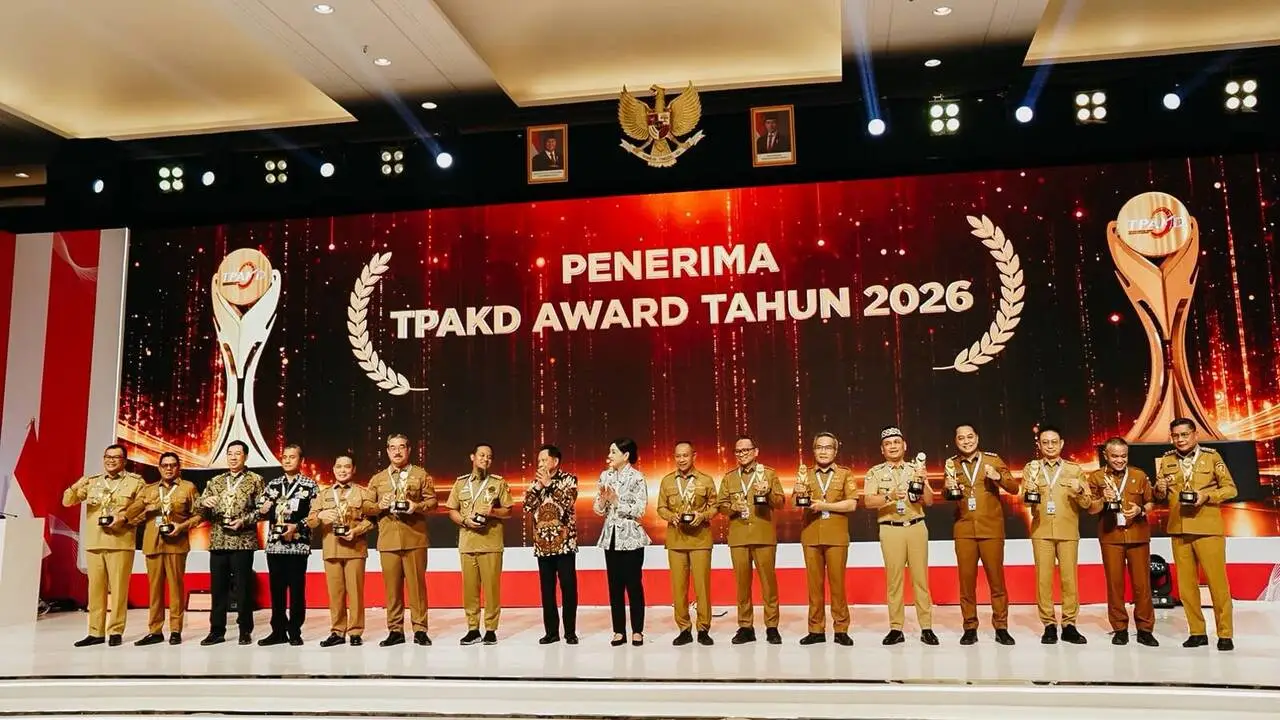
Tim Percepatan Akses Keuangan Daerah (TPAKD) adalah forum koordinasi antara pemerintah, otoritas keuangan, dan pelaku industri jasa keuangan yang dibentuk untuk mempercepat akses keuangan daerah, memperluas pembiayaan produktif, dan mendorong inklusi keuangan melalui program konkret seperti penyaluran kredit rakyat, layanan keuangan digital, dan pendampingan usaha di tingkat lokal. Dari sisi struktur, TPAKD kini sudah terbentuk 100 persen: 552 tim tersebar di 38 provinsi dan 514 kabupaten/kota. Ini bukan sekadar pencapaian administratif, melainkan fondasi politik dan kelembagaan bagi agenda pemerataan akses keuangan daerah. Dengan jaringan seluas itu, tidak ada lagi alasan wilayah tertinggal dibiarkan tanpa pintu masuk ke sistem keuangan formal. Pertanyaannya sekarang bergeser: seberapa jauh TPAKD mampu mengubah akses menjadi kesejahteraan nyata?
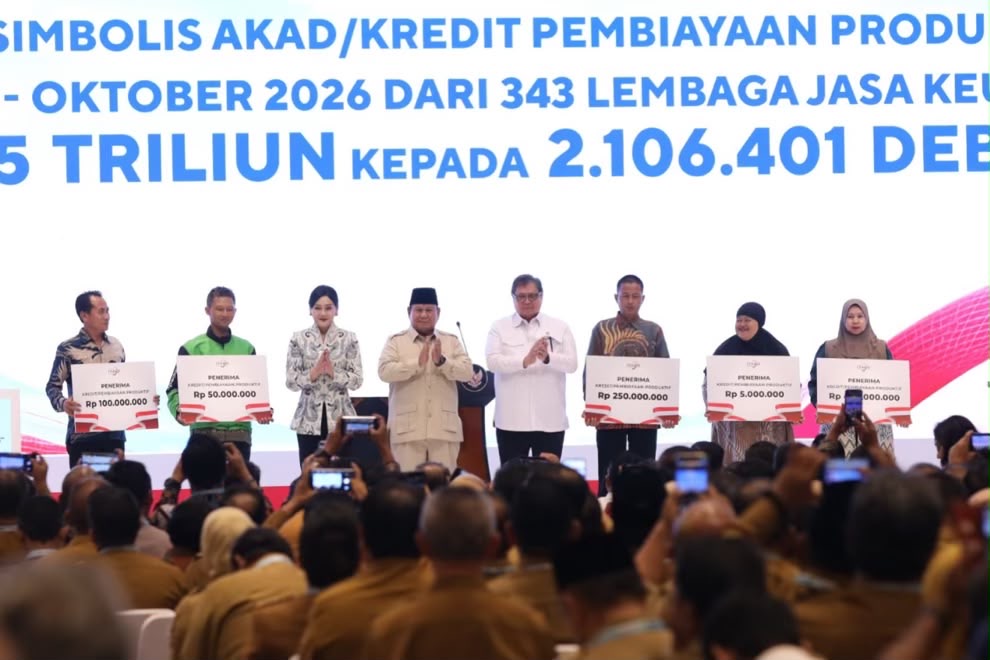
Rp53,15 Triliun: Angka Besar, Dampak Harus Nyata
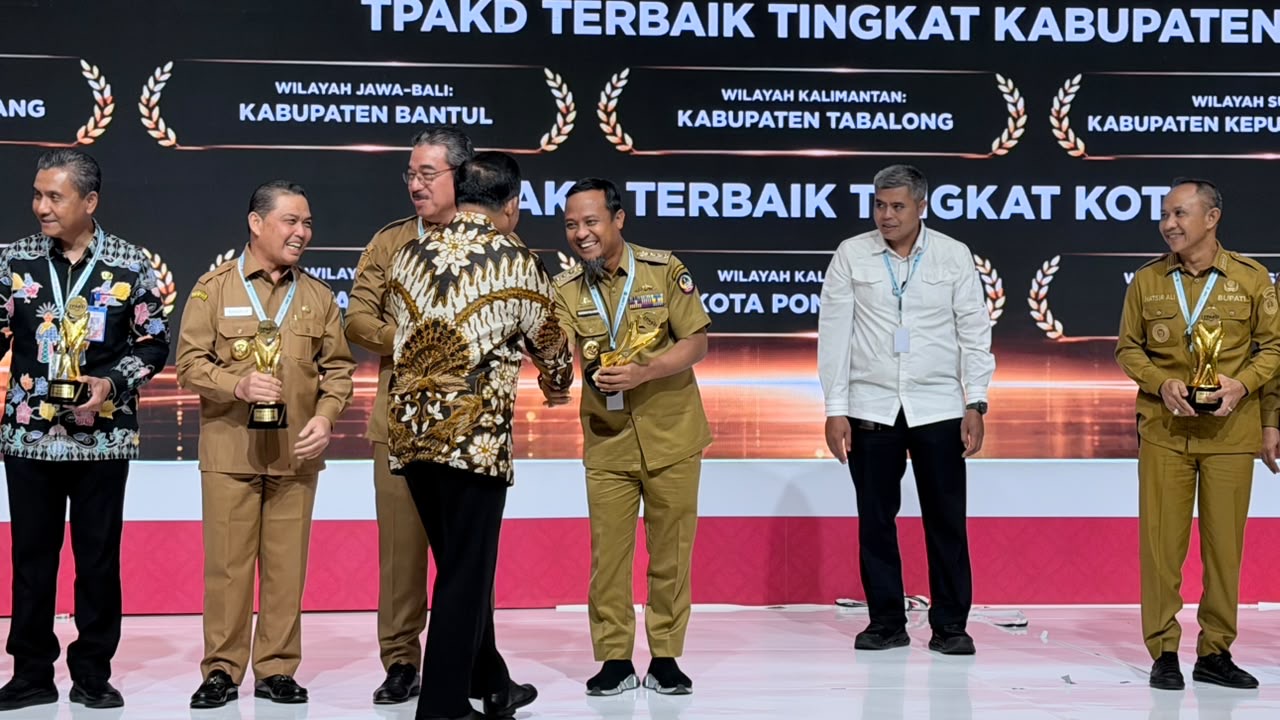
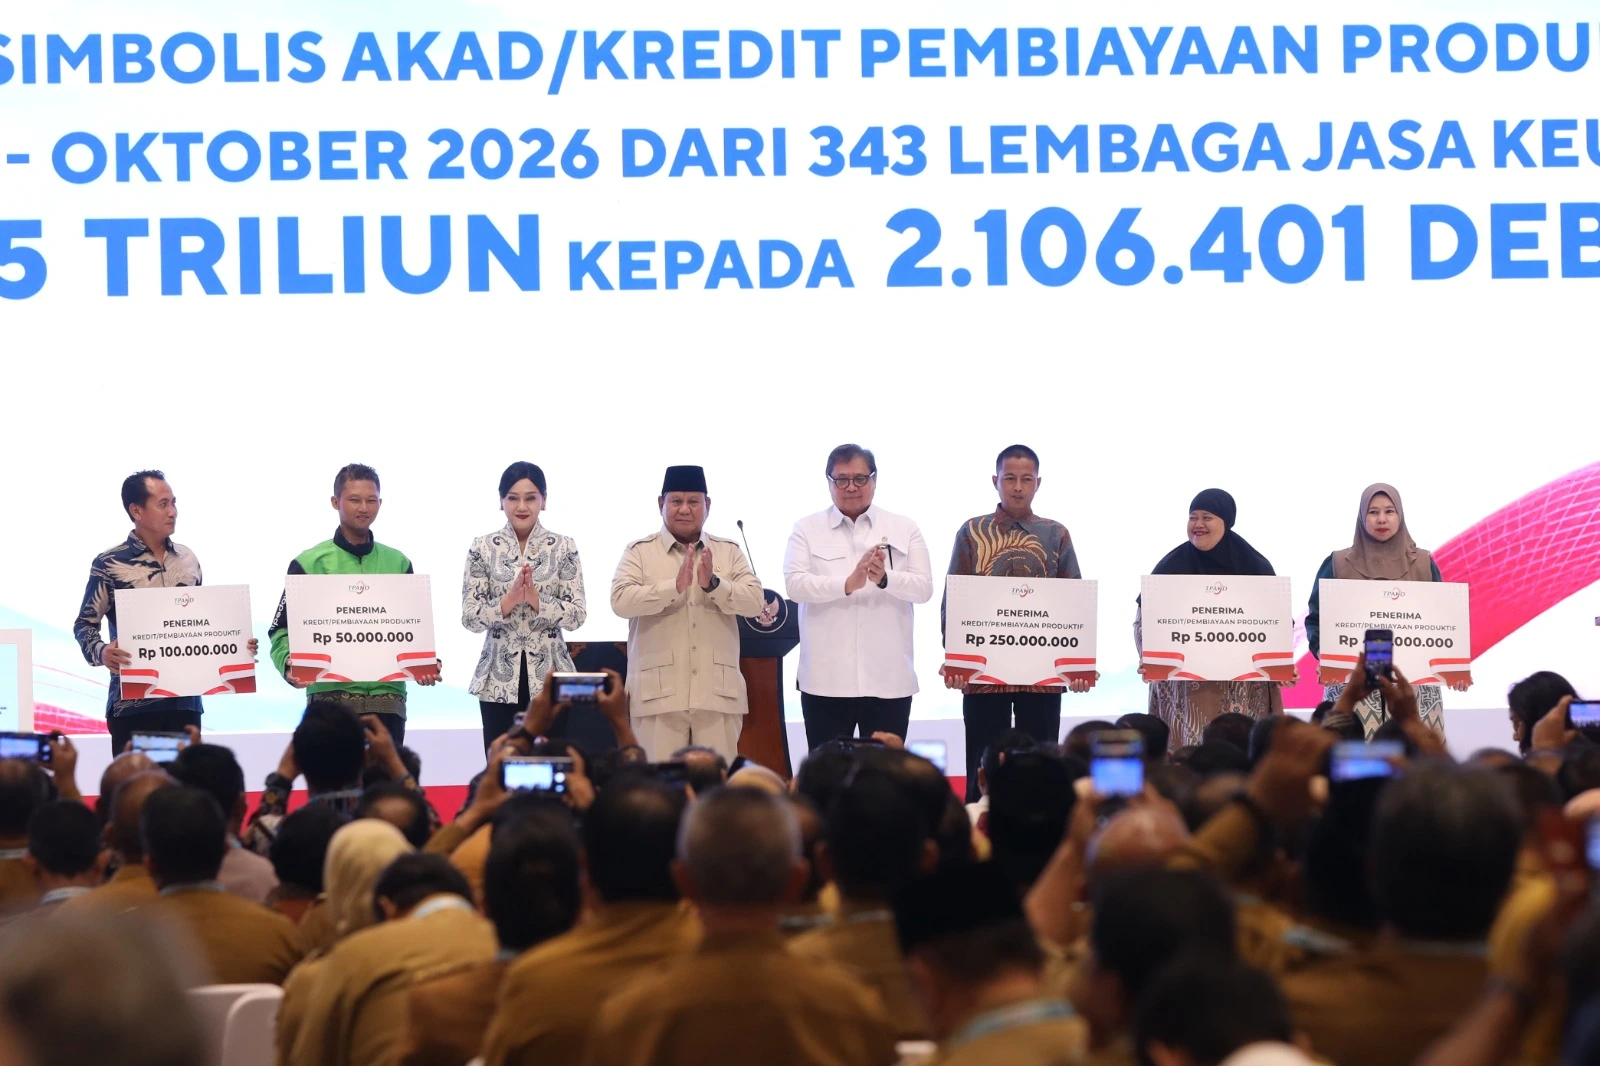
Penyaluran kredit TPAKD sebesar Rp53,15 triliun kepada lebih dari 2,1 juta debitur pada periode Agustus–Oktober menunjukkan skala intervensi yang tidak bisa dianggap kecil. Angka ini menjadi indikator bahwa akses keuangan daerah mulai bergerak dari slogan ke praktik, terutama untuk pembiayaan produktif daerah yang menyasar usaha masyarakat di berbagai wilayah. Namun, penyaluran dana besar tidak otomatis berarti transformasi ekonomi lokal. Pembiayaan diharapkan membantu masyarakat mengembangkan usaha, memperkuat aktivitas produktif, dan memeratakan pertumbuhan ekonomi, tetapi tanpa pengawasan kualitas kredit, program bisa tergelincir menjadi konsumtif. Di sinilah pentingnya menilai TPAKD bukan hanya dari total penyaluran kredit TPAKD, melainkan dari seberapa banyak debitur yang naik kelas: dari usaha bertahan hidup menjadi usaha yang tumbuh, menyerap tenaga kerja, dan bertahan di tengah gejolak.
Inklusi Keuangan 93 Persen: Prestasi atau Ilusi?
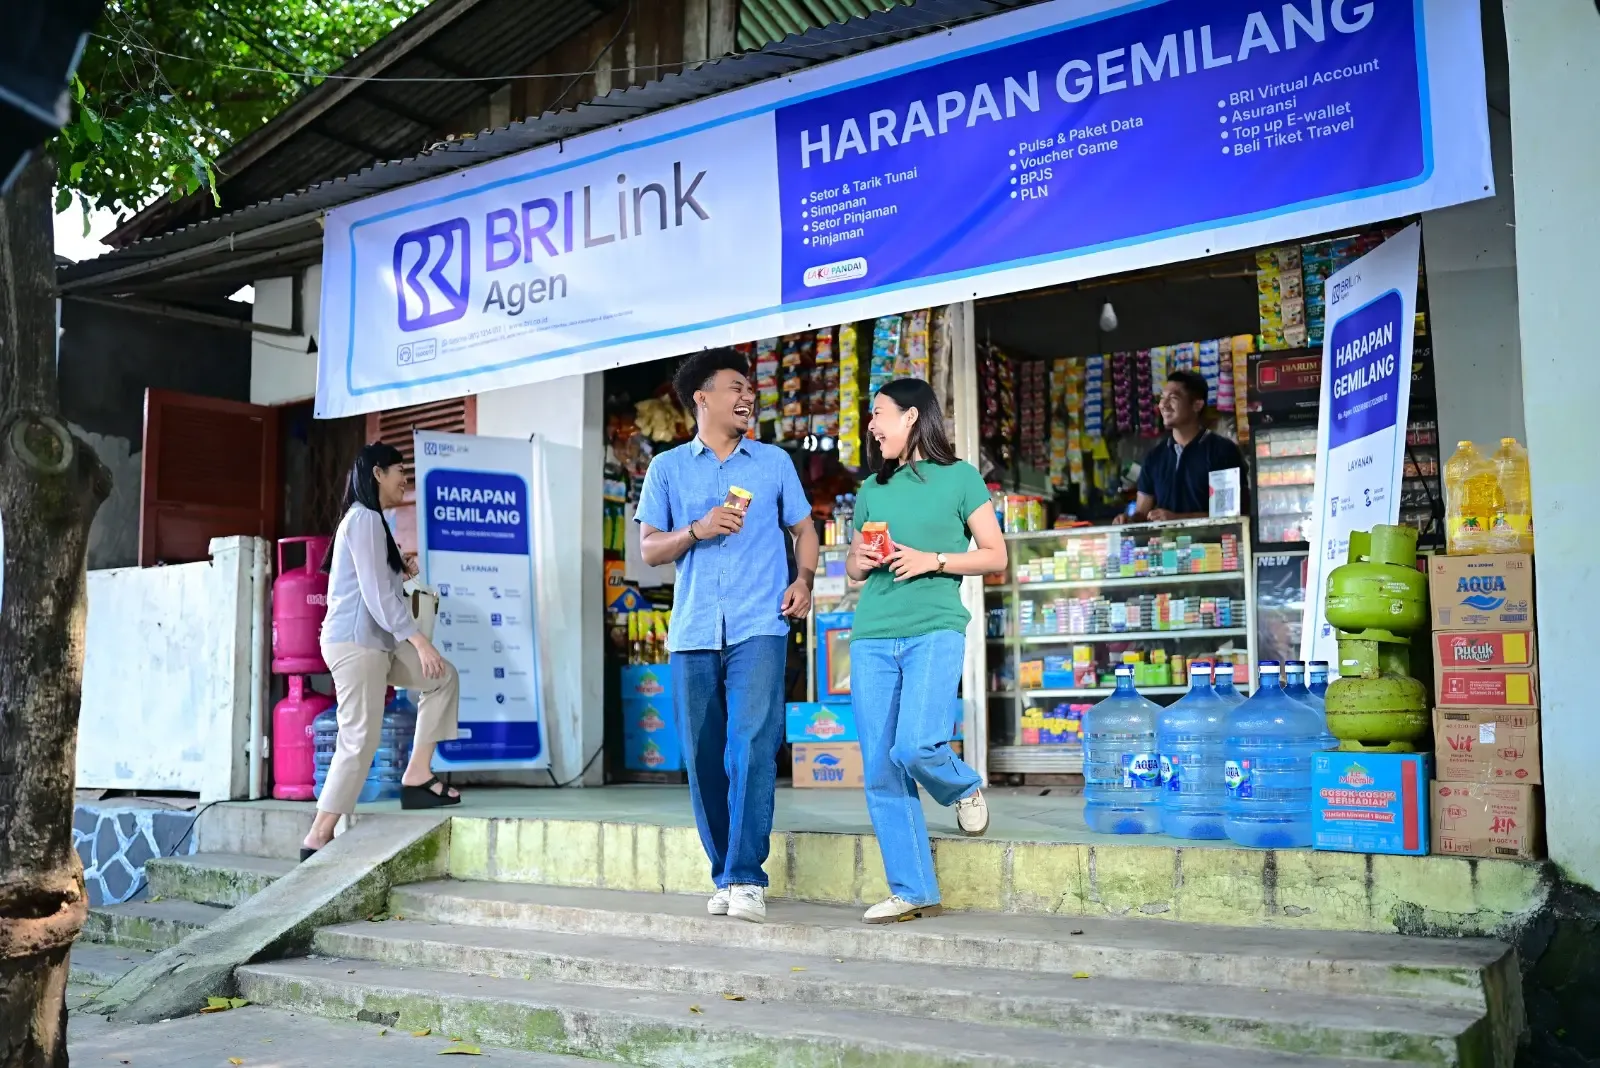
Laporan Otoritas Jasa Keuangan menyebut tingkat inklusi keuangan Indonesia telah melampaui 93 persen, dengan literasi keuangan 69 persen. Secara formal, ini bahkan melewati target RPJMN 93 persen yang baru dipatok untuk 2029. "Tentu saja ini merupakan hasil kerja sama yang sangat baik antara pemerintah, OJK, Bank Indonesia, dan juga seluruh pemerintah daerah". Tetapi inklusi keuangan Indonesia tidak boleh berhenti pada statistik kepemilikan rekening. Program Satu Rekening Satu Pelajar (KEJAR) yang telah mencapai 59,36 juta rekening, Laku Pandai yang menjangkau 72.982 desa dan membawa sekitar 17 juta orang masuk ke sistem keuangan formal, serta 135 program Ekosistem Keuangan Inklusif di desa menunjukkan upaya serius membangun ekosistem. Tantangannya: memastikan rekening itu aktif, digunakan untuk menabung, bertransaksi, dan mengakses pembiayaan produktif, bukan sekadar angka di laporan survei.
Dari Melawan Rentenir ke Kredit Rakyat Rp400 Triliun
Salah satu sisi paling politis dari agenda akses keuangan daerah adalah perang terhadap praktik rentenir. Program Kredit/Pembiayaan Melawan Rentenir telah menyalurkan Rp64,85 triliun kepada 2,28 juta debitur, sementara pembiayaan sektor prioritas mencapai Rp5,41 triliun untuk lebih dari 103.000 debitur. Ini menunjukkan niat jelas: menggantikan sumber pembiayaan informal yang mahal dengan pembiayaan produktif daerah yang lebih adil. Di level nasional, Presiden Prabowo memasang target pembiayaan rakyat Rp400 triliun sebagai dorongan besar untuk memperluas pembiayaan produktif. Target ini ambisius, dan hanya masuk akal jika TPAKD mampu memastikan kualitas penyaluran: pendampingan usaha, pencocokan pelaku usaha dengan sumber pembiayaan, hingga pemasaran produk unggulan daerah yang sudah mulai dijalankan melalui program EKI. Tanpa itu, ekspansi kredit berisiko menambah beban utang rumah tangga alih-alih memperkuat usaha.
Kesimpulan: Akses Keuangan Harus Berujung pada Kenaikan Pendapatan
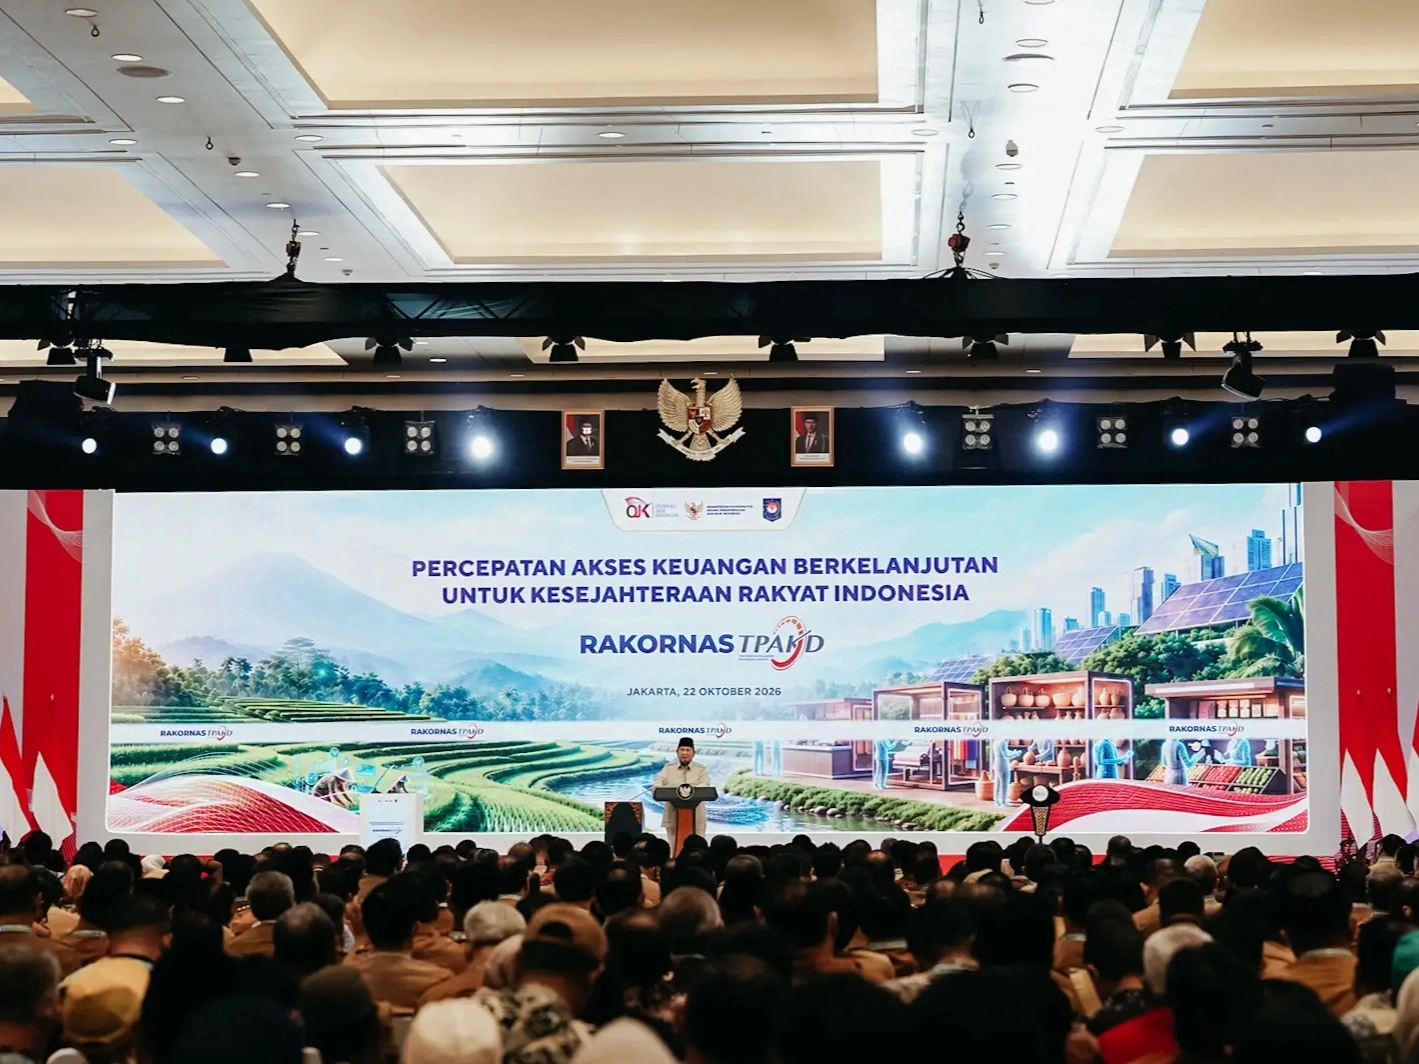
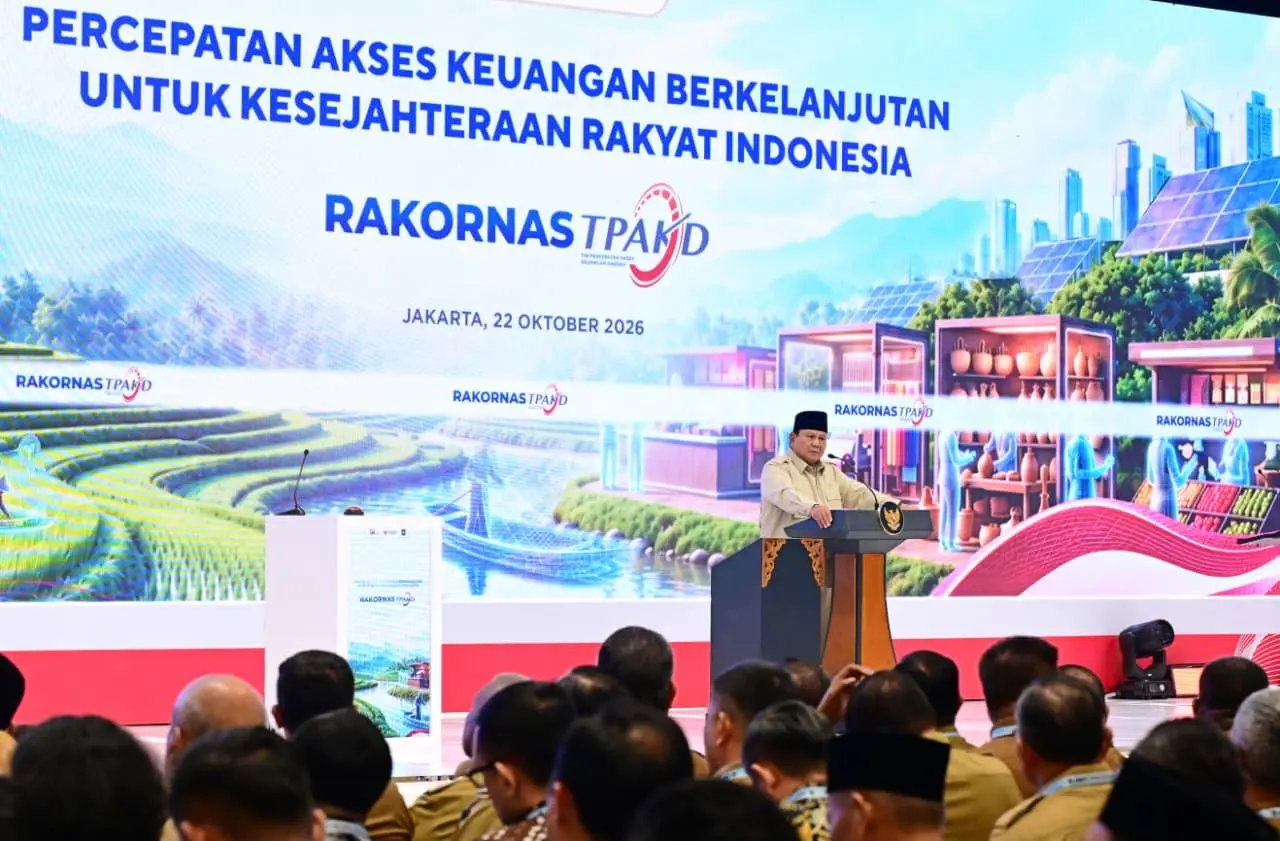
Presiden menekankan bahwa keberhasilan pembangunan ekonomi harus terlihat dari peningkatan pendapatan dan daya beli keluarga, bukan sekadar dari laporan penyaluran kredit. Kehadiran perwakilan penerima manfaat dari pengemudi daring, petani, nelayan, pedagang, hingga santri dalam Rakornas TPAKD menunjukkan bahwa akses keuangan daerah sudah menyentuh beragam kelompok produktif. Namun, ukuran akhir tetap sama: apakah usaha mereka lebih kuat, apakah ketahanan ekonomi keluarga meningkat, dan apakah kesejahteraan berkelanjutan tercapai. TPAKD sudah membuktikan diri sebagai langkah penting dalam memperluas akses modal di tingkat lokal dan mendorong inklusi keuangan Indonesia. Tahap berikutnya menuntut kedisiplinan baru: menggeser fokus dari "berapa besar dana disalurkan" menjadi "seberapa besar pendapatan rakyat naik". Tanpa orientasi itu, angka triliunan hanya akan menjadi statistik yang mengesankan, bukan perubahan hidup yang terasa.