
TPAKD: Dari Inklusi Keuangan ke Agenda Kesejahteraan
Program TPAKD nasional adalah inisiatif koordinatif antara pemerintah, otoritas keuangan, dan pemerintah daerah yang bertujuan mempercepat akses keuangan inklusif melalui perluasan pembiayaan daerah, penyaluran kredit rakyat berskala besar, dan penguatan kelembagaan di seluruh provinsi, kabupaten, dan kota sebagai fondasi pemerataan ekonomi dan peningkatan kesejahteraan keluarga.
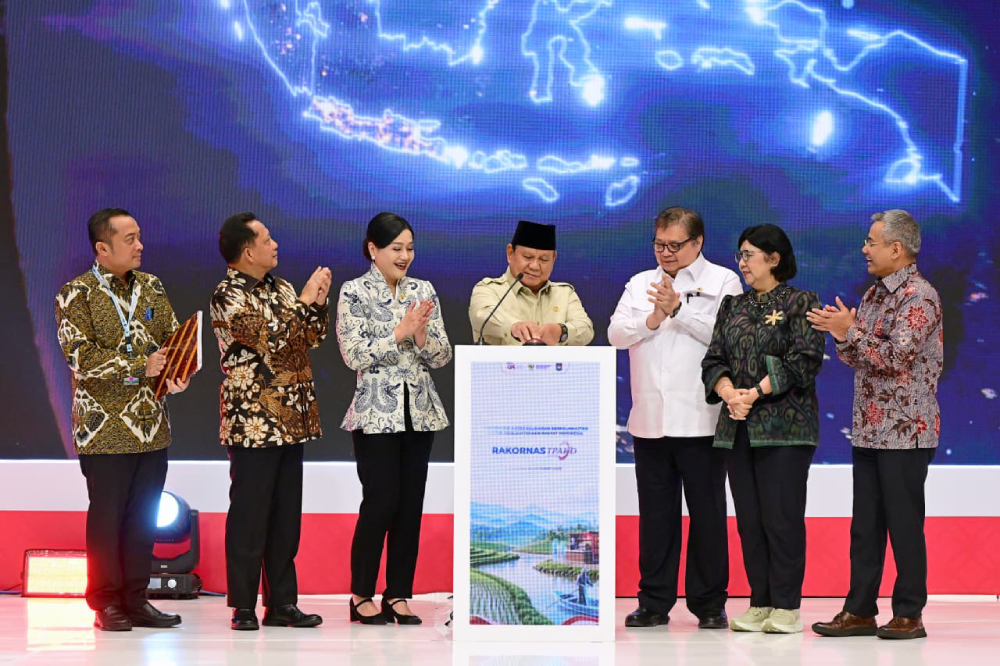
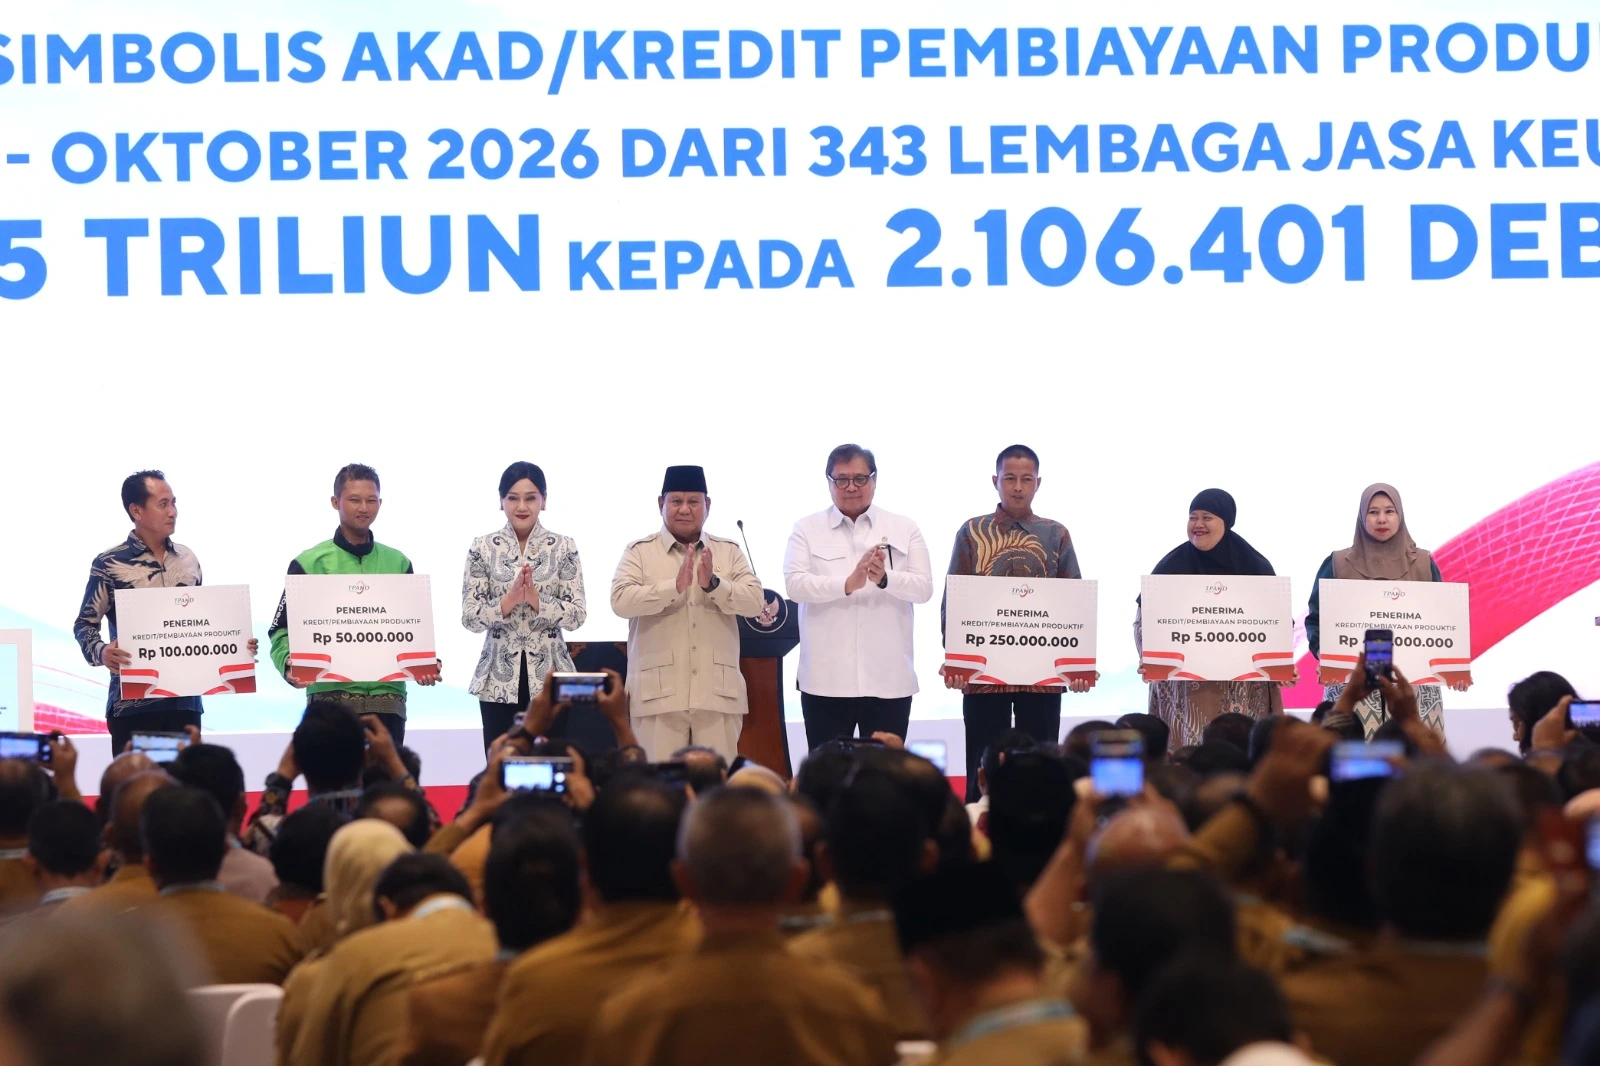
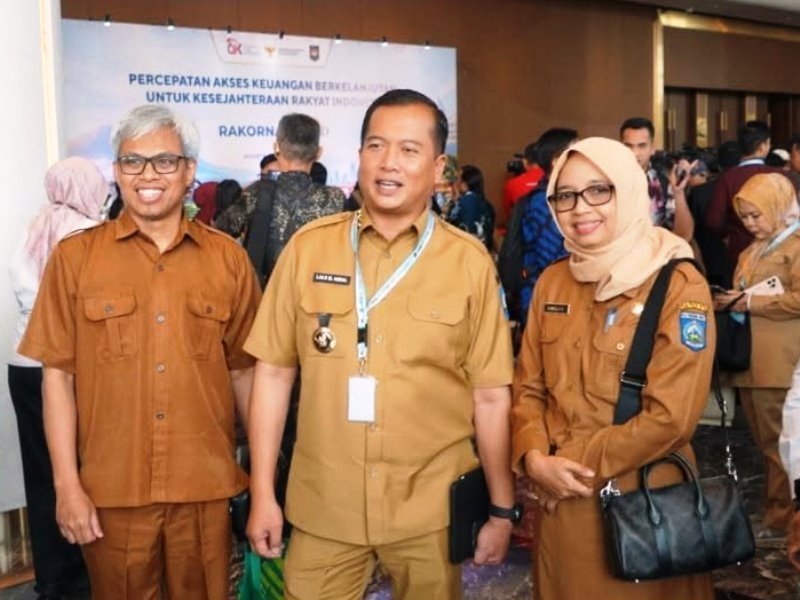
Rapat Koordinasi Nasional TPAKD di Jakarta pada 22 Oktober 2026 menjadi titik tekan baru: Presiden Prabowo Subianto tidak hanya mengapresiasi capaian yang sudah menjangkau seluruh daerah, tetapi sekaligus menaikkan ambisi dengan target kredit rakyat Rp 400 triliun pada tahun mendatang. Di balik angka besar ini, pertanyaannya sederhana namun tajam: apakah arsitektur TPAKD cukup siap mengubah akses keuangan menjadi kenaikan pendapatan riil rumah tangga, bukan sekadar penambahan rekening dan statistik pembiayaan?
Menurut Ketua Dewan Komisioner OJK Friderica Widyasari Dewi, program TPAKD diselaraskan dengan Asta Cita dan arah pembangunan jangka menengah-panjang, sehingga inklusi keuangan ditempatkan sebagai instrumen pemerataan ekonomi dan pengentasan kemiskinan, bukan tujuan itu sendiri. Pergeseran orientasi ini penting: akses keuangan inklusif baru berarti bila diikuti kemampuan keluarga bertahan dari guncangan dan mengelola keuangan secara aman.
Dari Rp 64 Triliun ke Rp 400 Triliun: Lompatan atau Risiko?
Hingga Rakornas 2026, penyaluran kredit rakyat yang dikaitkan dengan program TPAKD tercatat sekitar Rp 64 triliun kepada kurang lebih 2 juta penerima manfaat. Di sisi lain, program Kredit/Pembiayaan Melawan Rentenir bahkan telah menyalurkan Rp 64,85 triliun kepada 2,28 juta debitur. Angka ini menunjukkan bahwa ketika desain produk tepat dan didukung pemerintah daerah, pembiayaan daerah perluasan bisa bergerak cepat dan menyentuh kelompok yang sebelumnya terjebak pada rentenir.
Namun target kredit rakyat Rp 400 triliun jelas merupakan lompatan berkali lipat. Ambisi ini patut diapresiasi karena diarahkan ke petani, nelayan, pelaku UMKM, masyarakat desa, daerah tertinggal, dan warga berpenghasilan rendah di perkotaan. Tetapi tanpa manajemen risiko yang kuat, lonjakan pembiayaan bisa berbalik menjadi beban: kredit macet, over‑indebtedness, dan kekecewaan publik terhadap program pemerintah.
Kuncinya, pemerintah tidak boleh terjebak pada logika kejar target nominal. Penyaluran Rp 400 triliun harus diiringi asesmen kelayakan yang realistis, pendampingan usaha, dan edukasi keuangan. Pernyataan Presiden bahwa kesejahteraan harus tercermin pada peningkatan penghasilan riil dan daya beli keluarga adalah pengingat bahwa kredit hanyalah alat, bukan tujuan akhir.
TPAKD di Daerah: NTB, Sumatra Utara, Minahasa dan Tantangan Implementasi
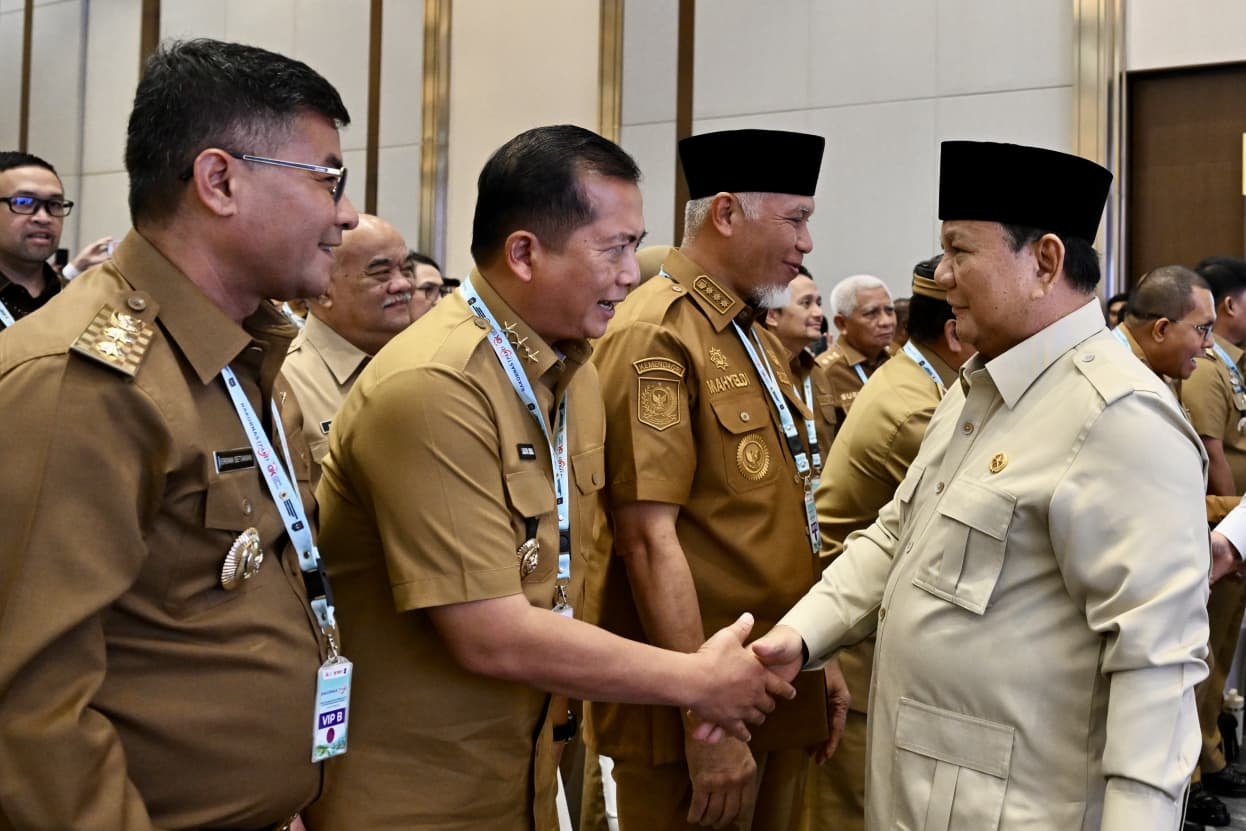
Keberadaan 552 TPAKD yang telah terbentuk di 38 provinsi dan 514 kabupaten/kota menunjukkan bahwa program TPAKD nasional sudah memiliki infrastruktur kelembagaan yang luas. Gubernur NTB Lalu Muhammad Iqbal yang hadir di Rakornas menegaskan bahwa bagi daerahnya, perluasan akses keuangan menjadi bagian penting untuk mendorong pertumbuhan ekonomi yang lebih inklusif. Komitmen serupa juga muncul dari berbagai daerah lain seperti Sumatra Utara dan Minahasa yang melihat pembiayaan sebagai motor penguatan ekonomi lokal.
Di lapangan, TPAKD didorong memperluas pembiayaan bagi petani, peternak, nelayan, UMKM, dan pelaku usaha lokal agar bisa masuk rantai pasok dan menciptakan lapangan kerja. Program pembiayaan melawan rentenir, kredit sektor prioritas, hingga inisiatif tabungan dan agen Laku Pandai telah menghasilkan ratusan ribu rekening baru dan puluhan ribu debitur tambahan. Ini bukti bahwa ketika pemerintah daerah aktif, akses keuangan inklusif dapat diterjemahkan menjadi layanan konkret.
Namun tantangannya tidak kecil: kapasitas pemerintah daerah, kualitas data debitur, dan kemampuan lembaga keuangan lokal masih beragam. Tanpa penguatan tata kelola, daerah berisiko hanya menjadi penyalur program pusat tanpa strategi yang sesuai karakter wilayah. Rakornas seharusnya menjadi ruang untuk menuntut akuntabilitas dan inovasi daerah, bukan sekadar forum seremonial.
Dari Inklusi ke Kesejahteraan: Peran DNKK dan Desain Kebijakan
Langkah Presiden meresmikan Dewan Nasional Kesejahteraan Keuangan (DNKK) menandai perubahan penting: fokus kebijakan bergeser dari sekadar kepemilikan rekening menuju kesejahteraan keuangan keluarga, dengan indikator ketahanan kebutuhan, kemampuan menghadapi guncangan, dan rasa aman dalam mengelola keuangan. Ini sejalan dengan amanat UU P2SK dan arahan agar strategi nasional lebih terstruktur dan terintegrasi.
Dalam kerangka ini, TPAKD menjadi ujung tombak di daerah untuk menerjemahkan agenda DNKK. Tema Rakornas, “Percepatan Akses Keuangan Berkelanjutan untuk Kesejahteraan Rakyat”, menegaskan bahwa keberhasilan tidak lagi diukur dari jumlah rekening atau volume kredit semata, tetapi dari kemampuan masyarakat memanfaatkan layanan keuangan untuk meningkatkan kualitas hidup.
Artinya, desain program harus mengintegrasikan edukasi keuangan, perlindungan konsumen, dan penguatan usaha produktif. Tanpa itu, akses keuangan inklusif berisiko menjadi pintu masuk masalah baru: penipuan, produk yang tidak sesuai kebutuhan, hingga beban cicilan yang menggerus pendapatan. DNKK perlu berani mengoreksi skema yang tidak efektif dan memberi insentif bagi daerah yang berhasil menghubungkan kredit dengan kenaikan pendapatan keluarga.
Kesimpulan: Target Besar Harus Diimbangi Kualitas Penyaluran
Target kredit rakyat Rp 400 triliun adalah pernyataan politik sekaligus ujian kebijakan. Di satu sisi, ia menunjukkan keberanian pemerintah menjadikan pembiayaan daerah perluasan sebagai alat utama pemerataan ekonomi. Di sisi lain, ia menuntut disiplin: penyaluran harus tepat sasaran, terukur, dan berkelanjutan.
Capaian TPAKD sejauh ini—dari penyaluran puluhan triliun rupiah kepada jutaan debitur hingga terbentuknya ratusan tim di seluruh daerah—membuktikan bahwa fondasi sudah diletakkan. Namun fase berikutnya lebih sulit: mengubah akses menjadi kesejahteraan nyata. Di sinilah peran DNKK, pemerintah daerah, dan industri jasa keuangan akan diuji.
Jika pemerintah konsisten menempatkan keluarga sebagai pusat kebijakan, memperkuat kapasitas daerah, dan berani mengukur keberhasilan dari peningkatan pendapatan riil, maka program TPAKD nasional berpeluang menjadi contoh bagaimana akses keuangan inklusif dapat mengubah struktur ekonomi dari bawah. Tanpa itu, angka Rp 400 triliun hanya akan menjadi slogan baru di panggung Rakornas.