
Audit bukan formalitas, melainkan ujian keterbukaan
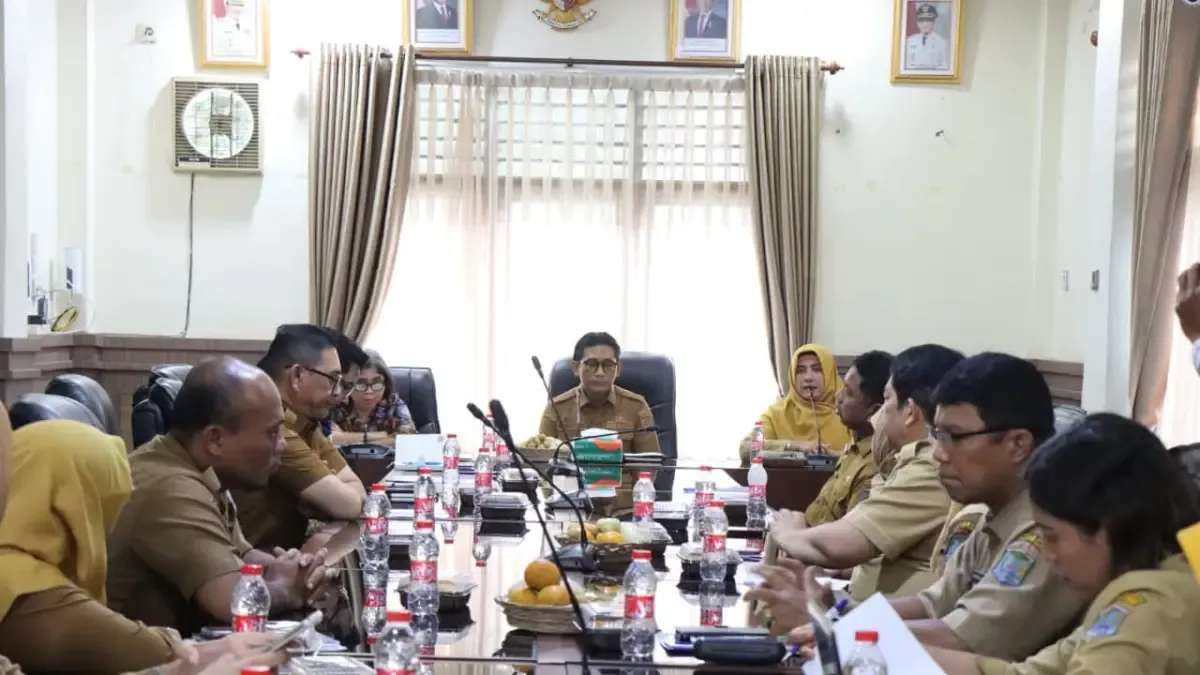
Audit dana BOS adalah pemeriksaan atas pengelolaan bantuan operasional pendidikan untuk memastikan anggaran digunakan sesuai aturan dan mendukung layanan belajar yang bermutu, merata, serta berkeadilan. Karena itu, kesiapan sekolah membuka data dan menjelaskan keputusan keuangan sama pentingnya dengan hasil pemeriksaan itu sendiri. Di Bolaang Mongondow Selatan, BPK Perwakilan Sulawesi Utara memulai pemeriksaan terinci dana BOSP untuk pendidikan dasar, mencakup SD dan SMP. Wakil Bupati Deddy Abdul Hamid meminta OPD terkait dan satuan pendidikan tetap siap, segera memenuhi permintaan data, serta memberikan akses untuk kunjungan lapangan dan konfirmasi. Pemeriksaan berlangsung pada 21 Oktober hingga 19 November 2026; penyusunan laporan direncanakan sampai 11 Desember, dengan penyerahan hasil ditargetkan paling lambat 30 Desember. Langkah ini mendesak karena pemeriksaan pendahuluan telah mengidentifikasi persoalan dalam pengelolaan bantuan pendidikan dasar. Paparan tim BPK juga mencatat 1.129 permasalahan tata kelola dari 1.065 laporan pemeriksaan selama 2023–2025. Angka itu bukan alasan untuk menuduh semua sekolah bermasalah, tetapi cukup untuk menolak anggapan bahwa kepatuhan administratif dapat dibiarkan tanpa verifikasi.
Binjai memperluas sorotan ke efektivitas anggaran
Di Binjai, pemerintah kota dan BPK Perwakilan Sumatera Utara menggelar rapat awal evaluasi pengelolaan dana BOSP untuk tahun anggaran 2025 hingga semester I 2026. Pertemuan pada 30 Oktober 2026 itu melanjutkan pemeriksaan pendahuluan dan menilai langkah pemerintah daerah mengatasi persoalan yang dapat menghambat efektivitas bantuan. Perbedaan penekanan dengan Bolsel patut diperhatikan: pemeriksaan bukan hanya meminta berkas, tetapi juga menguji apakah dana benar-benar membantu memenuhi kebutuhan layanan pendidikan. Wakil Wali Kota Hasanul Jihadi menyatakan bahwa pengawasan dan masukan diperlukan agar pengelolaan dapat dioptimalkan dan dipertanggungjawabkan sesuai ketentuan. Bagi murid dan keluarga, mutu pengelolaan bukan perkara abstrak. Dana yang tercatat rapi tetapi tidak diarahkan pada kebutuhan sekolah tetap gagal memberi manfaat. Karena itu, audit harus berujung pada koreksi yang bisa dilacak: masalah apa yang ditemukan, siapa yang menindaklanjuti, dan apakah layanan membaik. Tanpa tindak lanjut terbuka, evaluasi berisiko menjadi agenda rapat yang berulang tanpa perubahan berarti.
Subang memperlihatkan risiko ketika data dapat dimanipulasi
Dugaan korupsi di Subang menunjukkan sisi paling berbahaya ketika pengawasan tidak mampu menguji kebenaran data. Polda Jawa Barat menetapkan tiga tersangka dalam perkara dugaan penyalahgunaan dana BOS tahun anggaran 2020 dan 2021 di SMP Nasional dan SMKS Nasional Serangpanjang. Kerugian negara disebut mencapai Rp 1.659.804.000. Menurut penyidik, data calon siswa dari sekolah lain yang tidak melanjutkan ke jenjang berikutnya dimasukkan ke Dapodik untuk menaikkan jumlah murid dan alokasi bantuan. Puluhan hingga ratusan nama yang tercatat disebut mengaku tidak pernah bersekolah di kedua sekolah tersebut; seorang tersangka juga diduga menyusun laporan pertanggungjawaban fiktif. Ini masih perkara dugaan dan proses hukum harus berjalan, tetapi modus yang diungkap menegaskan bahwa pemeriksaan dokumen perlu disertai pencocokan data dengan keadaan di lapangan. Penyidik selanjutnya akan menyerahkan para tersangka dan barang bukti kepada jaksa penuntut umum untuk proses hukum berikutnya. Pelajaran bagi pengelolaan dana sekolah jelas: data penerima, laporan belanja, dan bukti kegiatan harus dapat diuji silang, bukan hanya tampak lengkap di atas kertas.
Ponorogo menunjukkan pembenahan bisa dimulai sebelum sengketa membesar
Polemik sumbangan wali murid di SMPN 5 Ponorogo dinyatakan selesai setelah klarifikasi dan pemeriksaan dokumen oleh Dewan Pendidikan pada 26 Oktober 2026. Dewan menyimpulkan partisipasi yang diperiksa merupakan sumbangan sukarela melalui musyawarah, bukan pungutan wajib, dan tidak menemukan pelanggaran aturan dalam mekanisme tersebut. Namun, penyelesaian polemik tidak berarti tata kelola boleh berhenti diperbaiki. Rapat menyepakati empat langkah: membuat musyawarah lebih dialogis dan memberi ruang bagi semua wali murid; melengkapi berita acara dengan daftar hadir dan dokumentasi; memperjelas pernyataan tertulis bahwa sumbangan sukarela tanpa paksaan; serta menyusun RAB berbasis kinerja secara transparan untuk dipublikasikan. Prinsipnya penting bagi keluarga: sumbangan tidak boleh berubah menjadi kewajiban yang membebani orang tua atau membawa konsekuensi bagi peserta didik. Kasus-kasus ini memperlihatkan bahwa tata kelola sekolah tidak hanya diuji saat muncul dugaan penyimpangan. Keterbukaan data, musyawarah yang nyata, dan tindak lanjut pemeriksaan harus menjadi kebiasaan. Audit dapat menemukan celah, tetapi sekolah dan pemerintah daerah yang wajib menutupnya.