
Pendapatan Asli Daerah sebagai Tulang Punggung Kemandirian
Pendapatan asli daerah adalah semua penerimaan yang diperoleh pemerintah daerah dari sumber-sumber lokalnya sendiri, terutama pajak dan retribusi, yang digunakan untuk membiayai layanan publik, pembangunan infrastruktur, serta mengurangi ketergantungan terhadap dana transfer dari pemerintah tingkat atas. Tanpa pendapatan asli daerah yang kuat, otonomi fiskal hanya menjadi slogan di atas kertas; kebijakan daerah akan selalu terikat pada aliran dana dari luar, dan ruang gerak untuk merespons kebutuhan warganya menjadi sempit.
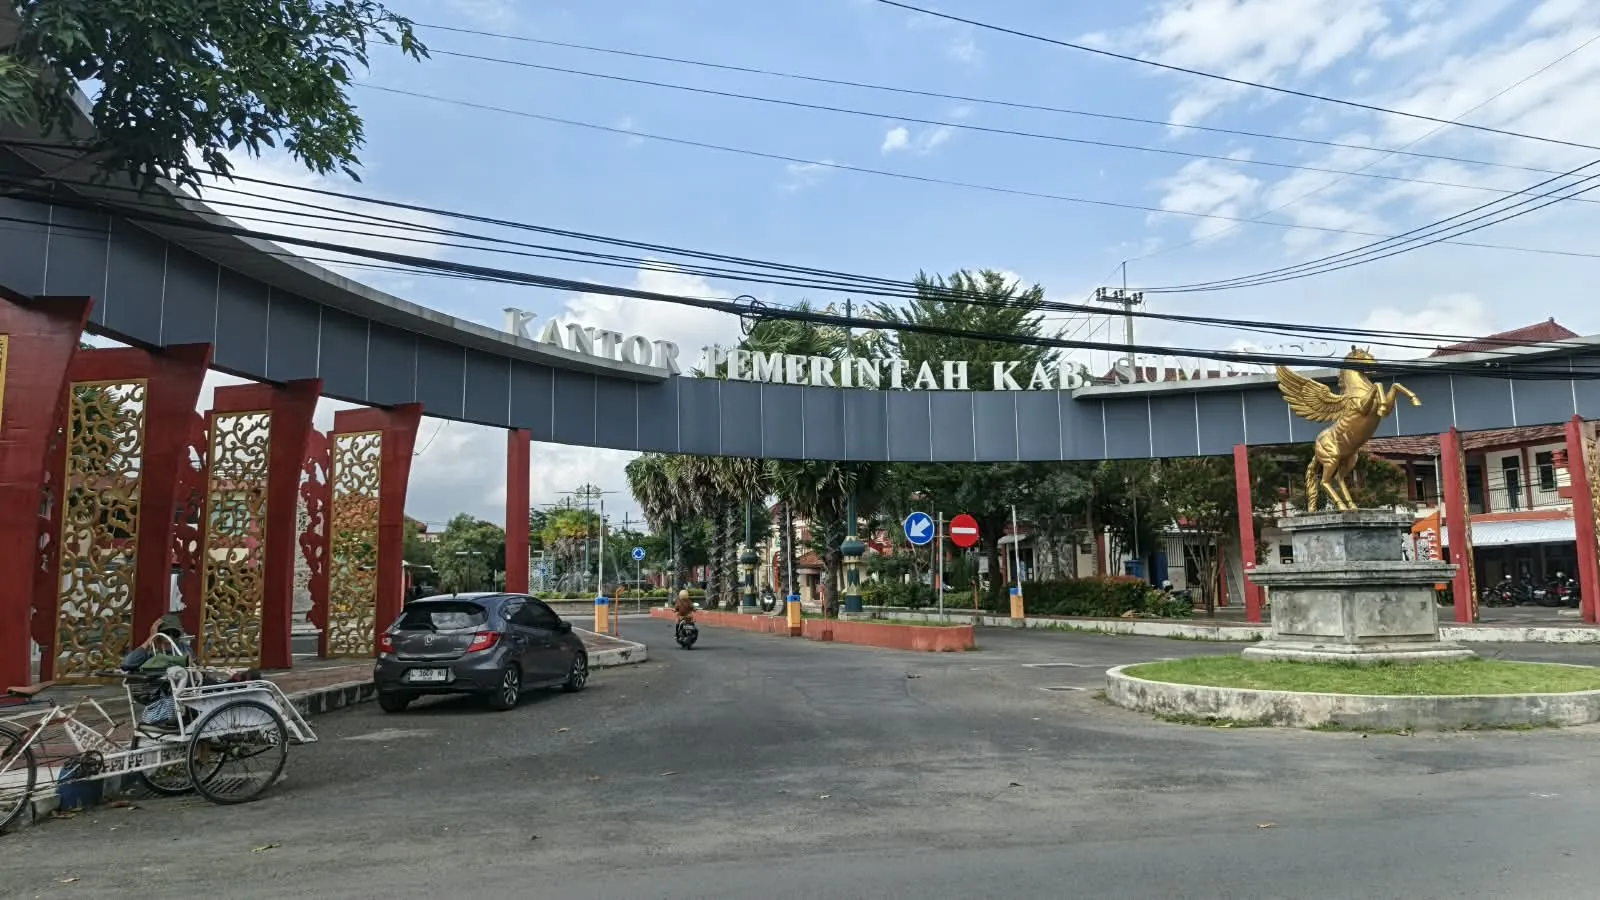
Karena itu, pilihan strategi pajak bukan lagi soal administratif, tetapi keputusan politik tentang siapa yang menanggung beban, sektor mana yang didorong tumbuh, dan bagaimana manfaatnya kembali ke masyarakat. Kota Semarang dan Kabupaten Sumenep memberi dua contoh menarik: satu menggenjot pajak restoran lokal sebagai mesin pendapatan, satu lagi memberi keringanan tunggakan pajak untuk membersihkan ‘pipa’ penerimaan dan memperbaiki kepatuhan. Keduanya menunjukkan bahwa pendapatan asli daerah bisa dikelola secara aktif, bukan sekadar menunggu setoran rutin.
Semarang: Pajak Restoran Lokal Jadi Mesin PAD
Kota Semarang memilih memaksimalkan pajak restoran lokal sebagai penggerak utama pendapatan asli daerah. Per 10 September, realisasi PAD telah menyentuh 60,86 persen atau sekitar Rp1,996 triliun. Angka ini bukan kebetulan, melainkan hasil dari konsumsi masyarakat di kafe dan rumah makan yang otomatis menyertakan pajak 10 persen dalam setiap transaksi. Di tengah ekonomi yang melemah dan daya bayar wajib pajak yang tertekan, keberanian menggantungkan penerimaan pada sektor konsumsi menunjukkan keyakinan bahwa gaya hidup warga perkotaan belum akan banyak bergeser.
Pajak restoran menjadi penyumbang tertinggi, disusul pajak bumi bangunan dengan realisasi 72,5 persen. Ini menandakan struktur PAD Semarang cenderung bertumpu pada dua pilar: konsumsi dan properti. Di satu sisi, fokus seperti ini efektif untuk mengejar target di atas 88 persen seperti yang dipatok Bapenda. Di sisi lain, ketergantungan pada ekonomi konsumsi dan pasar properti rentan terhadap guncangan. Semarang butuh membaca sinyal ini sebagai peringatan: mesin pajak restoran boleh dominan, tetapi tidak boleh menjadi satu-satunya roda penggerak.
Sumenep: Keringanan PBB sebagai Reset Kepatuhan
Berbeda dengan Semarang yang mengandalkan arus pajak berjalan, Pemerintah Kabupaten Sumenep memilih strategi ‘reset’ melalui keringanan tunggakan pajak bumi bangunan perdesaan dan perkotaan. Pemkab memberikan pengurangan pokok tunggakan hingga 95 persen dan pembebasan denda administratif 100 persen. Program ini bukan sekadar diskon musiman; ia sengaja digandengkan dengan Hari Jadi Sumenep ke-757 dan berlaku sampai 31 Oktober, sebagai sinyal bahwa ulang tahun daerah harus punya manfaat nyata, bukan hanya seremoni.
Skemanya progresif: tunggakan PBB-P2 periode 2002–2014 mendapat potongan pokok 95 persen, tahun 2015–2020 sebesar 90 persen, dan 2021–2025 sebesar 40 persen, dengan semua denda dihapuskan. Di balik angka itu, terdapat gagasan penting: menyapu bersih beban masa lalu agar wajib pajak bisa mulai dari nol dan lebih tertib ke depan. Harapan Pemkab jelas, keringanan ini membantu warga melunasi kewajiban sekaligus mendorong kepatuhan PBB-P2 yang berkelanjutan. Ini contoh bahwa keringanan pajak bukan tanda kelemahan fiskal, melainkan investasi pada basis penerimaan jangka panjang.
Dampak ke Warga: Dari Nasi di Meja hingga Sertifikat Tanah
Semua strategi pajak pada akhirnya menyentuh kehidupan sehari-hari warga. Di Semarang, setiap kali masyarakat makan di restoran, kafe, atau rumah makan, ada pajak 10 persen yang ikut dibayar dalam nota mereka. Pajak restoran lokal itu menyatu dengan harga menu, tetapi manfaatnya muncul dalam bentuk jalan yang diaspal ulang, fasilitas kesehatan yang dibangun, dan layanan publik lain yang didanai dari pendapatan asli daerah. Pertanyaannya: apakah warga merasakan hubungan langsung antara pajak yang mereka bayarkan dengan kualitas pelayanan yang diterima? Tanpa transparansi dan komunikasi, koneksi ini mudah terputus.
Di Sumenep, keringanan pajak bumi bangunan memberi efek psikologis dan material sekaligus. Beban tunggakan yang menumpuk puluhan tahun dipotong drastis, peluang untuk mengurus sertifikat, menjual, atau mewariskan tanah menjadi lebih terbuka karena status pajak lebih tertib. Pemerintah daerah berharap, setelah ‘beban masa lalu’ ini diringankan, warga akan enggan kembali menumpuk tunggakan dan memilih membayar PBB-P2 tepat waktu. Artinya, insentif positif dapat menjadi cara efektif membangun budaya taat pajak, asalkan diikuti dengan pelayanan yang mudah dan data administrasi yang rapi.
Mengapa Daerah Perlu Berani Mengatur Ulang Pajak Lokal
Semarang dan Sumenep mengajarkan bahwa kebijakan pajak lokal yang berani—baik lewat optimalisasi pajak restoran maupun keringanan tunggakan pajak—dapat menjadi alat penting memperkuat pendapatan asli daerah. Di tengah ekonomi yang melemah, Bapenda Semarang mengakui daya bayar masyarakat menurun. Di sisi lain, Sumenep sadar menumpuk tunggakan PBB tanpa solusi hanya akan melemahkan keuangan daerah dan memperburuk ketidakpatuhan. Keduanya memilih bertindak, bukan menunggu.
Namun keberanian fiskal harus diimbangi strategi jangka panjang. Pajak restoran yang kuat perlu diiringi upaya memperluas jenis pendapatan lain agar struktur PAD tidak rapuh. Sementara amnesti PBB harus diikuti perbaikan sistem penagihan dan data objek pajak, supaya ‘diskon besar’ kali ini tidak berujung pada harapan bahwa keringanan serupa akan selalu datang. Kesimpulannya, daerah yang ingin mandiri secara fiskal harus berani mengatur ulang arsitektur pajak lokalnya, menyeimbangkan antara tekanan dan insentif, serta selalu mengingat bahwa legitimasi pajak hanya kokoh bila manfaatnya nyata di mata warga.