
Temuan BPK Daerah: Cermin Rapat Retak Pengelolaan APBD
Temuan BPK daerah adalah hasil audit keuangan pemerintah yang mengungkap kelemahan pengelolaan APBD dan pelaksanaan proyek, mulai dari proyek infrastruktur bermasalah, pengadaan barang jasa yang menyimpang, hingga penerimaan daerah yang bocor, sehingga menjadi cermin akuntabilitas fiskal sekaligus alarm atas lemahnya pengawasan internal dan kepatuhan terhadap aturan di tingkat pemerintah daerah. Temuan-temuan terbaru memperlihatkan pola yang mengkhawatirkan: uang publik dibelanjakan tanpa jaminan manfaat maksimal, sementara potensi penerimaan dibiarkan menguap. Ini bukan sekadar daftar angka dalam laporan, melainkan indikasi budaya birokrasi yang longgar terhadap risiko dan akuntabilitas. Ketika kekurangan volume pekerjaan, jaminan reklamasi yang tidak jelas, dan retribusi pasar yang tidak tertagih muncul dalam satu rangkaian audit, publik berhak mempertanyakan: seberapa serius pemerintah daerah menjaga setiap rupiah APBD yang berasal dari keringat wajib pajak?
Proyek Infrastruktur Bermasalah di Maluku Utara: Kualitas Fisik dan Tata Kelola Anggaran
Di Maluku Utara, temuan BPK atas enam paket pekerjaan konstruksi di Dinas PUPR menunjukkan kekurangan volume pekerjaan yang memicu kelebihan bayaran sekitar Rp1.167.902.021,31 dari proyek yang dibiayai APBD tahun anggaran 2025. Temuan ini muncul dalam Laporan Hasil Pemeriksaan atas sistem pengendalian internal dan kepatuhan, yang menyebutkan uji petik terhadap ruas jalan dan jembatan Ibu-Kedi, Saketa-Dehepodo, Wayatim-Wayaua, Maba-Sagea, Saketa-Gane Dalam, dan Kao-Toliwang. "Hasil pemeriksaan menunjukkan enam paket yang diuji ditemukan kekurangan volume pekerjaan senilai Rp1.167.902.021,31". Di sisi lain, program prioritas Gubernur untuk pembangunan jalan usaha tani tahap ketiga pada Dinas Pertanian dinyatakan belum sesuai ketentuan pengadaan barang jasa dalam LRA, terutama karena belanja BBM Rp584.798.166 untuk mendukung pekerjaan konstruksi tidak didukung analisa kebutuhan yang memadai.
Masalahnya bukan hanya soal spesifikasi teknis dan panjang jalan yang dikerjakan, tetapi cara pemerintah provinsi mengelola belanja modal dan operasi. Dalam Laporan Realisasi Anggaran, Maluku Utara mengalokasikan belanja modal jalan, irigasi, dan jaringan Rp192.786.042.592 dengan realisasi Rp169.403.595.057 atau 87,42 persen, sementara Dinas Pertanian menyajikan belanja operasi Rp2.537.535.528.669,29 dan belanja modal Rp611.133.210.126,71 dengan realisasi masing-masing 94,95 persen dan 85,42 persen. Angka serapan anggaran terlihat tinggi, tetapi ketika audit keuangan pemerintah menemukan kekurangan volume dan pengadaan BBM tanpa analisa, efisiensi dan integritas belanja patut diragukan. BPK bahkan merekomendasikan agar Gubernur memerintahkan PPK menetapkan kebutuhan material dan BBM berdasarkan perhitungan teknis pekerjaan secara komprehensif. Dengan kata lain, problem pengelolaan APBD di sini bukan kekurangan dana, melainkan kelemahan perencanaan dan pengawasan.
Lampung dan Jaminan Reklamasi: Risiko Lingkungan yang Berpadu dengan Risiko Fiskal
Temuan BPK terkait pengelolaan jaminan reklamasi dan pascatambang di Lampung membuka bab lain dalam cerita pengawasan yang lemah: kewajiban perusahaan yang tidak ditempatkan dan pelaporan yang tidak jelas. Total nilai yang disoroti mencapai Rp2,74 miliar, terdiri dari jaminan reklamasi dan pascatambang yang belum ditempatkan sekitar Rp1.928.488.711 serta nilai Rp814.219.977 terkait 31 IUP operasi produksi yang izinnya berakhir tanpa laporan pelaksanaan reklamasi dan pascatambang. BPK menegaskan bahwa angka tersebut bukan otomatis kerugian negara, tetapi menggambarkan kewajiban dan jaminan dalam kondisi bermasalah atau belum dapat dipastikan pemenuhannya secara optimal.
Persoalan ini melampaui sisi fiskal. Jaminan reklamasi dan pascatambang adalah instrumen pengaman untuk memastikan tersedianya dana pemulihan lahan apabila perusahaan tidak memenuhi kewajiban setelah kegiatan tambang berakhir. Ketika tujuh perusahaan belum menempatkan jaminan reklamasi dan enam perusahaan belum menempatkan jaminan pascatambang, pemerintah daerah sedang mempertaruhkan dua hal sekaligus: kesehatan lingkungan dan kredibilitasnya sebagai pengelola perizinan tambang. Tanpa laporan yang memadai dari 31 pemegang IUP yang izinnya berakhir, pengawasan pemerintah terhadap pelaksanaan reklamasi nyaris tak bisa diverifikasi. Kini publik menunggu langkah konkret pemerintah provinsi: menagih penempatan jaminan, memastikan pelaksanaan reklamasi, dan memperbaiki tata kelola sehingga nilai Rp2,74 miliar tidak berubah menjadi kerugian faktual di masa depan.
Karo: Retribusi Pasar Bocor, Potensi Penerimaan Menguap
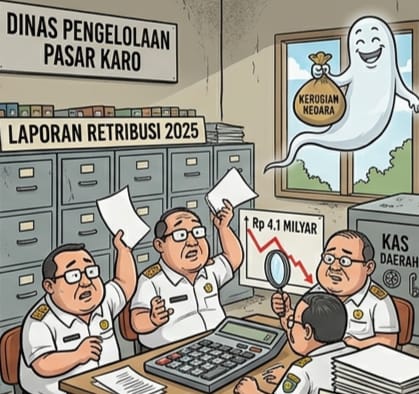
Jika di Maluku Utara problemnya ada di belanja dan proyek fisik, di Kabupaten Karo masalah tampak jelas di sisi penerimaan. LHP BPK Perwakilan Sumut atas sistem pengendalian intern dan kepatuhan mencatat dugaan kehilangan potensi penerimaan retribusi pelayanan pasar-kios tahun anggaran 2025 sebesar Rp4.121.430.530. Rinciannya mengungkap selisih signifikan antara realisasi dan potensi di berbagai pasar: Pusat Pasar Kabanjahe dengan realisasi Rp279.751.000 memiliki potensi kekurangan penerimaan Rp1.987.739.540, Pusat Pasar Berastagi realisasi Rp161.214.800 dengan potensi kurang Rp1.311.462.640, dan Pasar Tigapanah realisasi Rp46.332.000 dengan potensi kurang Rp327.803.400. Total realisasi retribusi pasar-kios hanya Rp770.988.300, sementara potensi kekurangan penerimaan mencapai Rp4.121.430.530.
Angka-angka ini bukan sekadar statistik, tetapi indikasi bahwa pengelolaan APBD di Karo bocor dari sisi yang sering diremehkan: retribusi pasar yang menjadi tulang punggung layanan publik lokal. Ketika pemerintah kabupaten gagal memaksimalkan pemungutan retribusi, kemampuan membiayai perbaikan pasar, kebersihan, dan fasilitas pedagang ikut tergerus. Audit keuangan pemerintah yang menemukan potensi penerimaan menguap menunjukkan lemahnya database objek retribusi, pengawasan petugas pemungut, dan sistem pelaporan. Ironisnya, kebocoran di sektor yang nilainya relatif kecil per transaksi bisa menumpuk menjadi miliaran rupiah dalam satu tahun anggaran. Tanpa pembenahan menyeluruh, temuan BPK daerah ini akan berulang dan menggerogoti kepercayaan publik terhadap pemerintah kabupaten.
Dari Audit ke Akuntabilitas: Apa yang Harus Berubah?
Rangkaian temuan BPK daerah di Maluku Utara, Lampung, dan Karo menunjukkan pola keras kepala: proyek infrastruktur bermasalah, pengadaan barang jasa tanpa dasar teknis kuat, jaminan reklamasi yang menggantung, dan retribusi pasar yang tidak tertagih. Semua mengarah pada satu kesimpulan: mekanisme pengawasan internal pemerintah daerah tidak mampu mengikuti kompleksitas pengelolaan APBD modern. BPK telah memberi rekomendasi, misalnya agar Gubernur Maluku Utara menginstruksikan Kepala Dinas Pertanian memperbaiki penetapan kebutuhan material dan BBM secara komprehensif, dan publik menunggu tindak lanjut serupa di Lampung atas jaminan reklamasi maupun di Karo atas kebocoran retribusi.
Namun audit keuangan pemerintah tidak boleh berhenti sebagai ritual tahunan yang melahirkan laporan panjang tanpa konsekuensi nyata. Pemerintah daerah perlu menjadikan temuan BPK sebagai peta jalan reformasi: memperkuat sistem pengendalian intern, menata ulang proses pengadaan barang jasa, memperbaiki basis data penerimaan, dan memastikan sanksi bagi pelanggar, baik aparatur maupun perusahaan. Tanpa keberanian politik dan kapasitas teknis, angka-angka seperti Rp1,1 miliar kelebihan bayar, Rp2,74 miliar jaminan bermasalah, dan Rp4,121 miliar potensi retribusi hilang akan terus menjadi statistik berulang. Pada akhirnya, akuntabilitas bukan ditentukan oleh kualitas laporan, tetapi oleh kesediaan pemerintah daerah mengubah perilaku birokrasi dan cara mereka memperlakukan uang publik sebagai amanah, bukan sekadar angka di atas kertas.