
Definisi Masalah: Saat Penafsiran Bea Keluar Menjadi Alat Korupsi
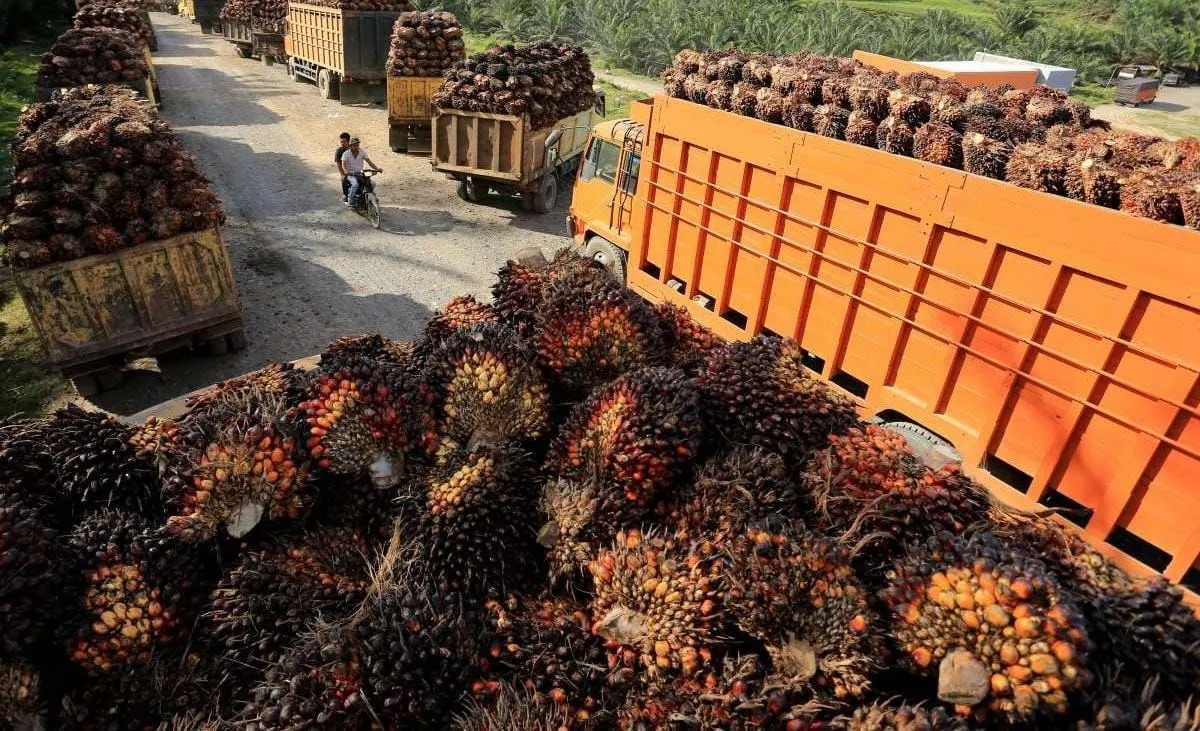
Penafsiran sendiri atas ketentuan bea keluar dalam ekspor crude palm oil (CPO) adalah praktik ketika pejabat atau analis kepabeanan memaknai aturan tarif dan klasifikasi barang tanpa dasar teknis maupun perintah kebijakan yang jelas, sehingga menghasilkan besaran pungutan ekspor yang menyimpang, mengurangi bea yang seharusnya dibayar eksportir, dan pada akhirnya membuka ruang korupsi bea cukai serta ekspor CPO ilegal dengan kerugian keuangan negara dalam skala triliunan rupiah. Dari sini, persoalan utama bukan sekadar celah regulasi di atas kertas, melainkan keberanian aparat memanipulasi “wilayah abu-abu” aturan demi kepentingan jaringan yang diuntungkan.
Sidang CPO Rp7,3 Triliun: Penafsiran Pribadi Dijadikan Tameng
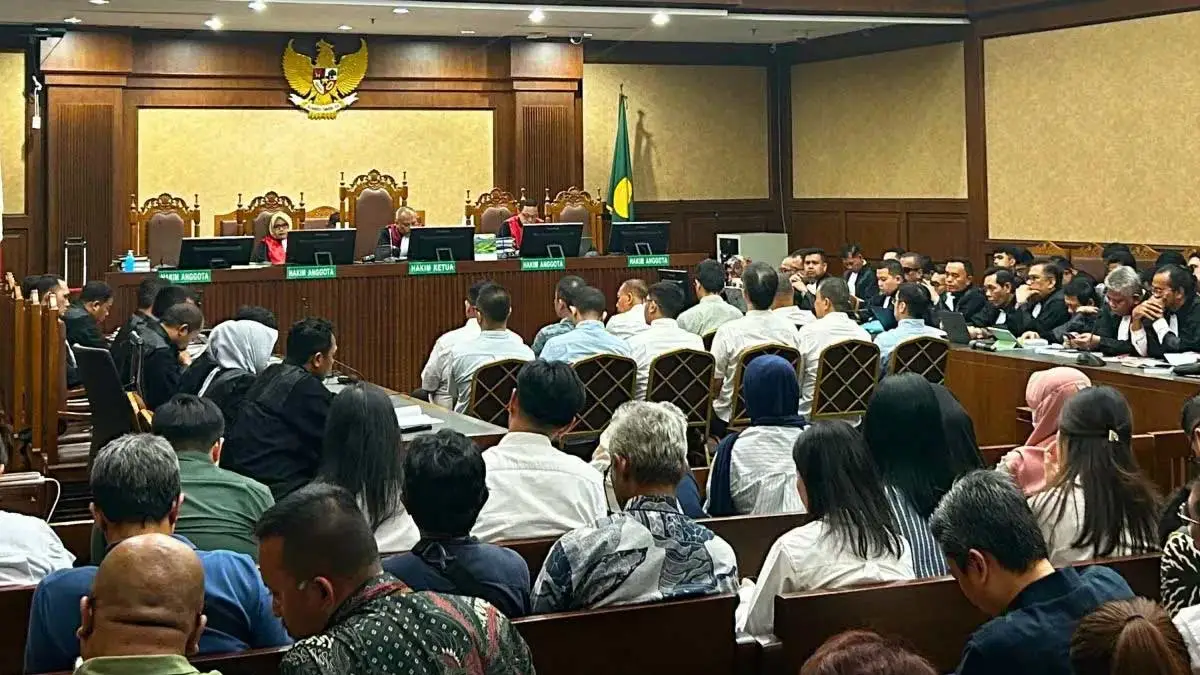
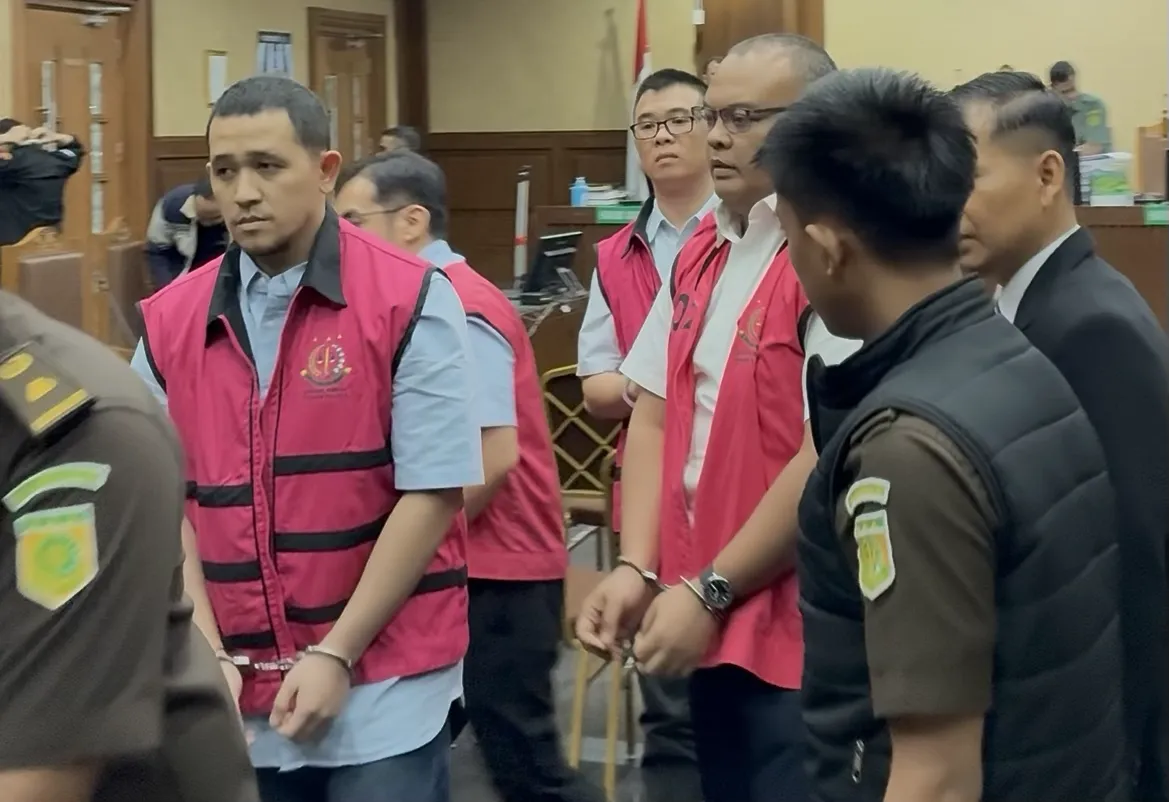
Dalam perkara rekayasa ekspor CPO, jaksa mendakwa 11 terdakwa merekayasa klasifikasi ekspor sepanjang 2022–2024 sehingga menimbulkan kerugian keuangan dan perekonomian negara sebesar Rp7,36 triliun berdasarkan audit lembaga pengawasan keuangan negara. Kuncinya ada pada satu kata: “tafsiran”. Kepala Seksi Klasifikasi Barang I Direktorat Teknis Kepabeanan, Sofian Manahara, secara terbuka menyatakan bahwa keterangannya dalam Berita Acara Pemeriksaan (BAP) mengenai peta hilirisasi yang dibuat untuk memperkecil bea keluar dan pungutan ekspor adalah penafsiran pribadinya sendiri. Ia juga mengakui tidak pernah menanyakan tujuan resmi peta tersebut kepada penyusun di kementerian terkait maupun instansinya sendiri, dengan alasan kewenangannya hanya sampai level kepala seksi. Di sinilah tampak pola berbahaya: pejabat teknis yang memegang kunci klasifikasi barang merasa cukup beroperasi di wilayah spekulatif tanpa verifikasi struktural, padahal setiap perubahan kode HS menentukan langsung besaran bea keluar yang dikenakan.
Peta Hilirisasi dan Laboratorium: Pengawasan Kepabeanan yang Tumpul
Dakwaan menyebut mantan Direktur Teknis Kepabeanan menyetujui draf peta hilirisasi yang belum diundangkan untuk dijadikan referensi pengujian laboratorium bea cukai melalui nota dinas 195 kepada tiga balai laboratorium di Jakarta, Medan, dan Surabaya. Dalam nota tersebut, peta disebut dapat digunakan sebagai referensi dan diminta untuk dikaji lebih lanjut, bukan sebagai perintah penerapan wajib. Sofian menegaskan bahwa disposisi pimpinan hanya berisi arahan agar peta diteliti dan diverifikasi, tanpa petunjuk eksplisit untuk melaksanakan atau menerapkan peta. Namun, faktanya tiga balai laboratorium memberi tanggapan dan hasil uji yang berbeda terhadap spesifikasi produk, termasuk kemungkinan suatu sampel diklasifikasi sebagai residu POME atau bukan. Ketidakterseragaman ini menunjukkan betapa pengawasan kepabeanan lemah: ketika klasifikasi produk yang menentukan bea keluar bergantung pada interpretasi laboratorium yang tidak distandarkan, ruang untuk mengondisikan hasil uji menjadi sangat luas. Di tangan aparat yang berkuasa atas klasifikasi, ketidakjelasan teknis berubah menjadi alat tawar-menawar, bukan instrumen penegakan aturan.
Penyidikan DJBC: Dari Rp30 Juta ke Triliunan Rupiah
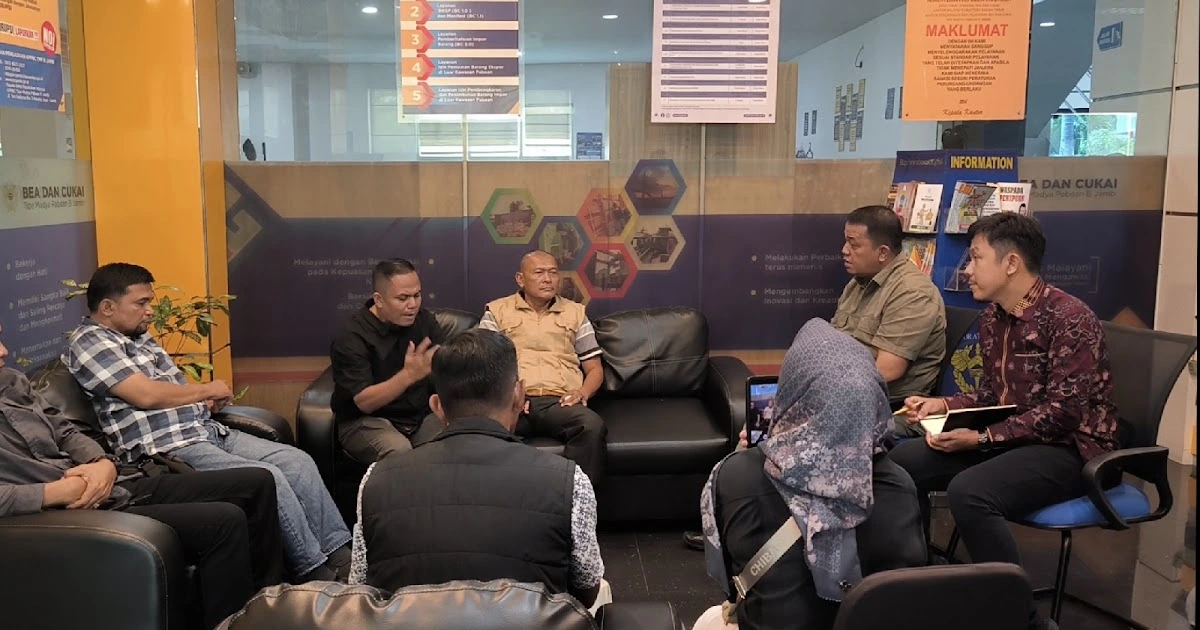
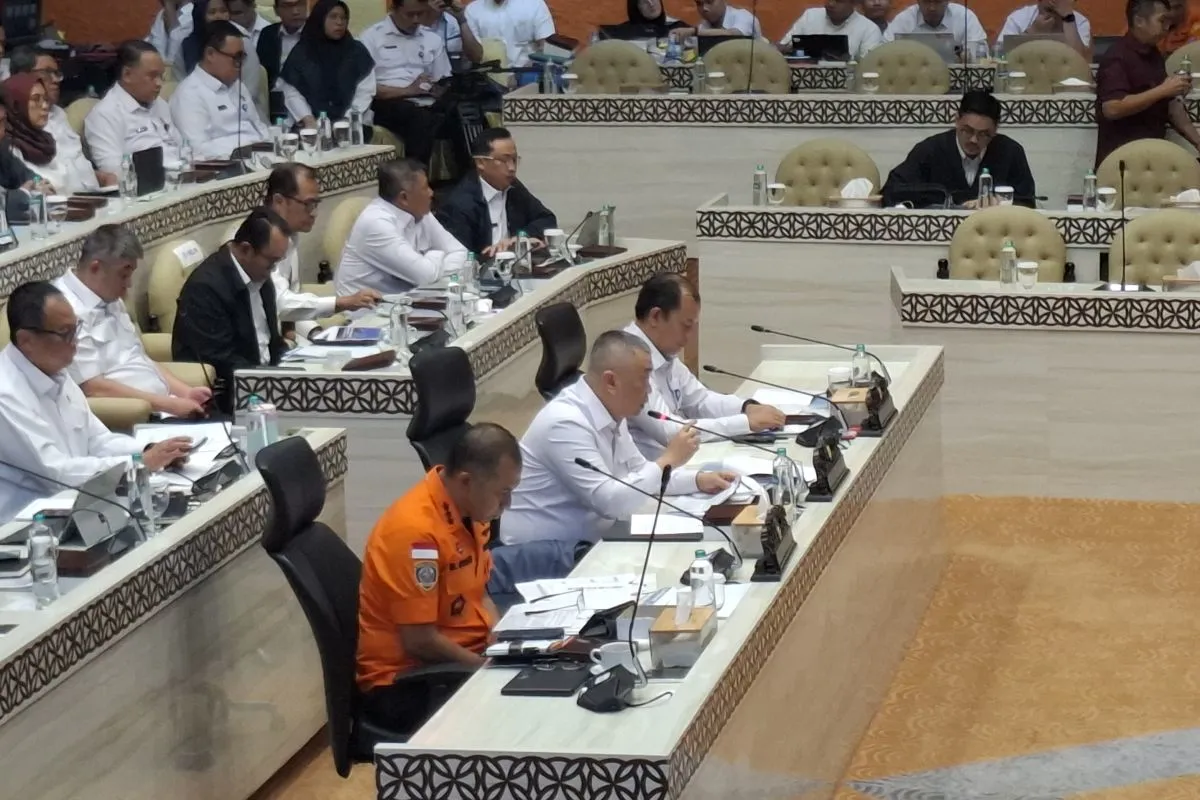
Di luar ruang sidang CPO, penyidikan terhadap Direktorat Jenderal Bea dan Cukai (DJBC) memperlihatkan bahwa penyelewengan tidak berhenti di level teknis. Lembaga antikorupsi memanggil tiga saksi untuk pengembangan perkara dugaan korupsi bea dan cukai, yakni Direktur Fasilitas Kepabeanan DJBC Susila Brata serta dua pengusaha, James Mondong dan Benny Tan, dengan pemeriksaan dijadwalkan di gedung kantor lembaga tersebut. Nama Benny dan James sebelumnya muncul dalam persidangan petinggi bea cukai, ketika Benny mengaku menyerahkan uang tunai Rp30 juta dalam bentuk tiga gepok pecahan Rp10 juta kepada mantan Kepala Seksi Intelijen Cukai P2 DJBC Budiman Bayu Prasojo, yang ia klaim sebagai dana tanggung jawab sosial perusahaan untuk membantu korban banjir bandang. Penggunaan dalih CSR untuk menutupi aliran uang ke pejabat menegaskan bahwa korupsi bea cukai tidak lagi berbentuk transaksi kasar, tetapi menyaru sebagai kegiatan resmi. Dari jumlah puluhan juta hingga kerugian triliunan, benang merahnya sama: relasi ekonomi antara pengusaha dan aparat yang bergantung pada fleksibilitas interpretasi aturan.
Kesimpulan: Menutup Celah Tafsir, Memperbaiki Pengawasan Kepabeanan
Rangkaian fakta dalam kasus ekspor CPO ilegal dan penyidikan DJBC menunjukkan bahwa akar korupsi bea cukai bukan semata kelemahan regulasi, melainkan kultur birokrasi yang membiarkan penafsiran individual menggantikan kepastian hukum. Ketika pejabat teknis merasa tidak wajib meminta klarifikasi kebijakan, ketika laboratorium dibiarkan menghasilkan klasifikasi berbeda tanpa standar mengikat, dan ketika aliran uang ke pejabat dapat dibungkus sebagai CSR, pengawasan kepabeanan praktis lumpuh. Kerugian Rp7,36 triliun adalah harga mahal dari sikap permisif terhadap “wilayah abu-abu” ini. Reformasi tidak cukup berhenti pada penindakan individu; perlu penataan ulang rantai kewenangan, kewajiban dokumentasi setiap keputusan klasifikasi, dan mekanisme audit teknis yang independen. Tanpa itu, setiap pembaruan regulasi hanya akan menyediakan peta baru untuk ditafsirkan ulang, sementara praktik lama terus berulang di balik pintu laboratorium dan ruang rapat pejabat.