
Pembiayaan yang menentukan laju pemulihan
Pembiayaan UMKM pascabencana adalah dukungan modal yang membantu usaha terdampak memulihkan produksi, pendapatan keluarga, pekerjaan, dan kegiatan ekonomi masyarakat. Tanpa akses modal yang terjangkau, pemulihan mudah tersendat meski kegiatan usaha ingin dimulai kembali. Karena itu, skema pembiayaan perlu dipandang sebagai bagian dari pemulihan ekonomi, bukan sekadar pinjaman.
Di Kalimantan Barat, Kementerian UMKM bersama Otoritas Jasa Keuangan menyiapkan pembiayaan berbunga rendah melalui Kredit Usaha Mikro (KUM) Peduli bagi pelaku usaha yang terdampak kebakaran hutan dan lahan. Dukungan ini ditujukan untuk membantu pemulihan setelah karhutla mengganggu aktivitas masyarakat. Namun, informasi mengenai jumlah penerima, nilai pembiayaan, dan skema bunga belum dirinci. Ketiadaan detail itu membuat sasaran program dan manfaat yang dapat diharapkan pelaku usaha belum bisa dinilai secara utuh.
KUR 0% memberi ruang, dengan syarat akses jelas
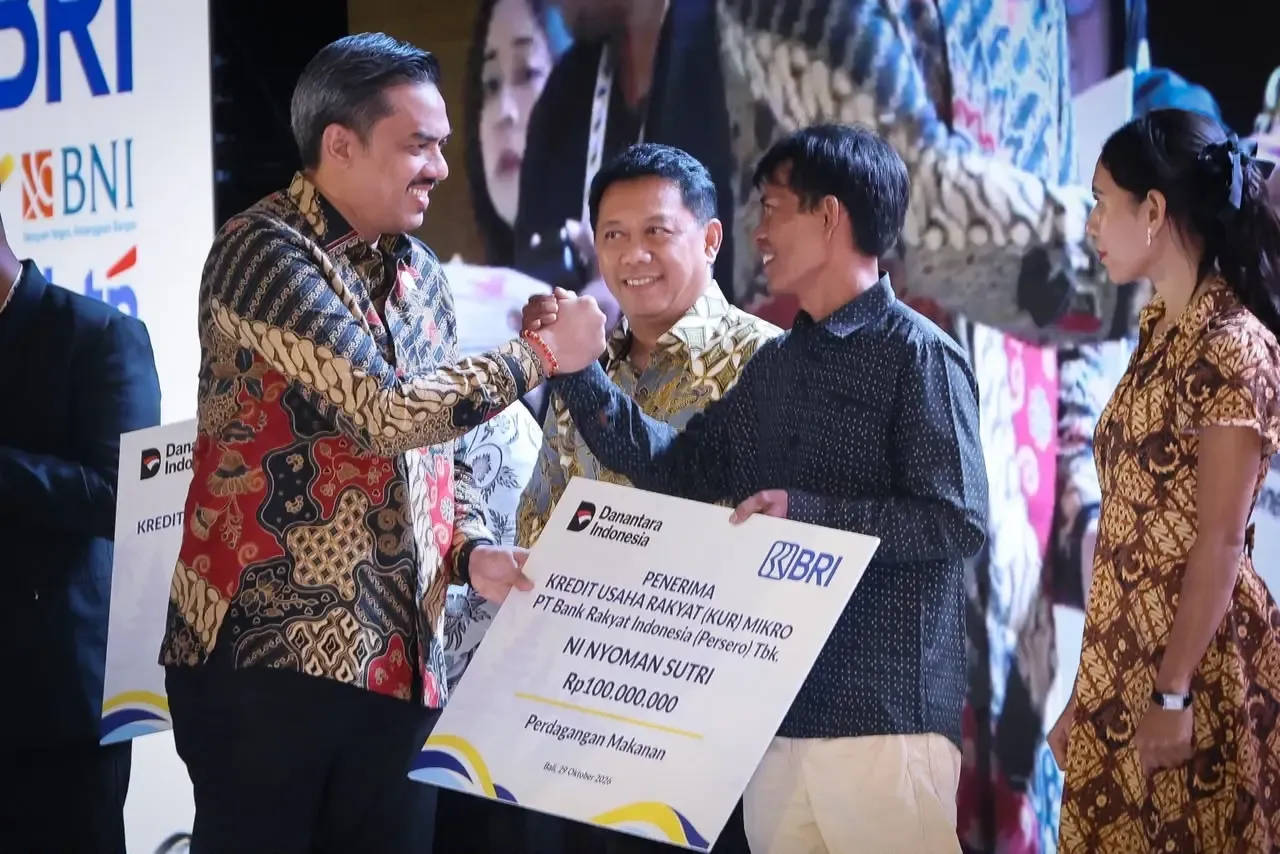
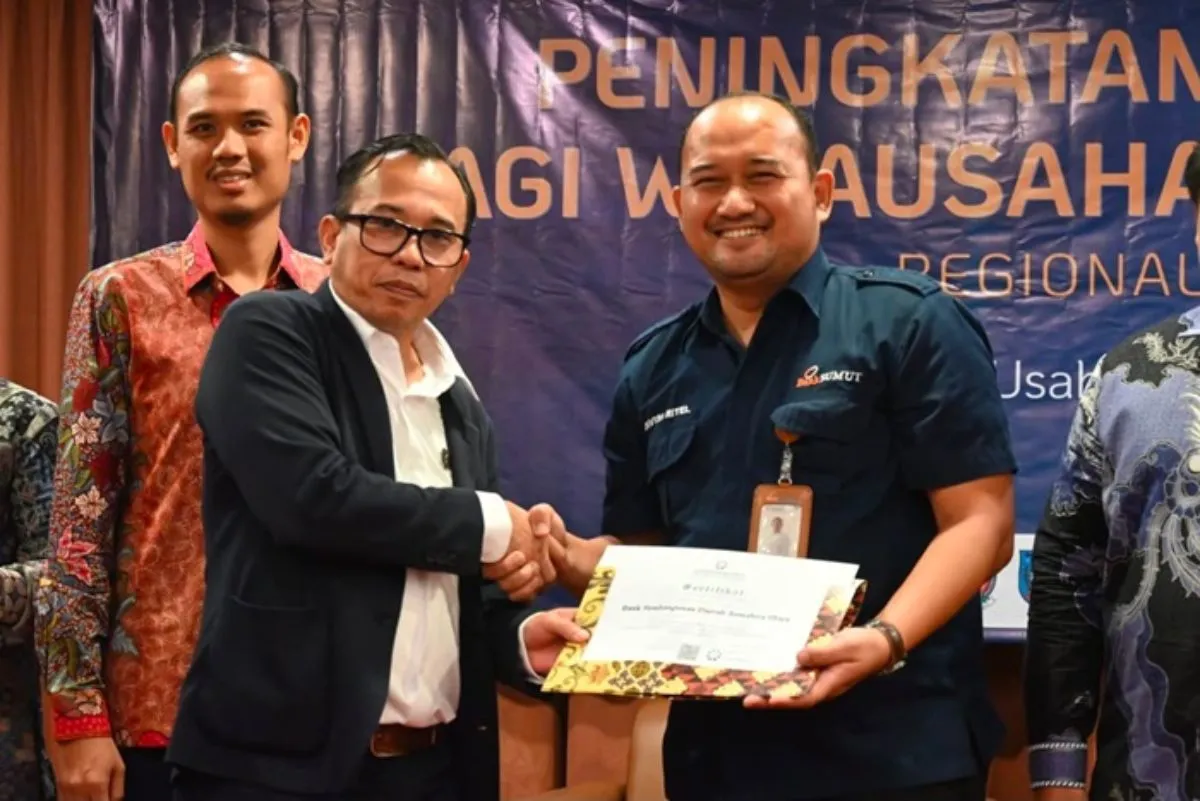
Di Sumatra Utara, Bank Sumut menawarkan KUR dengan subsidi bunga hingga 0% bagi pelaku usaha yang memenuhi persyaratan. Skema KUR tanpa bunga ini dapat memberi ruang bagi usaha untuk menambah modal usaha kecil, meningkatkan kapasitas produksi, dan memperluas kegiatan. Namun, angka 0% bukan jaminan bahwa semua pelaku usaha otomatis memenuhi syarat atau memperoleh pembiayaan; kesiapan administrasi dan kelayakan tetap penting.
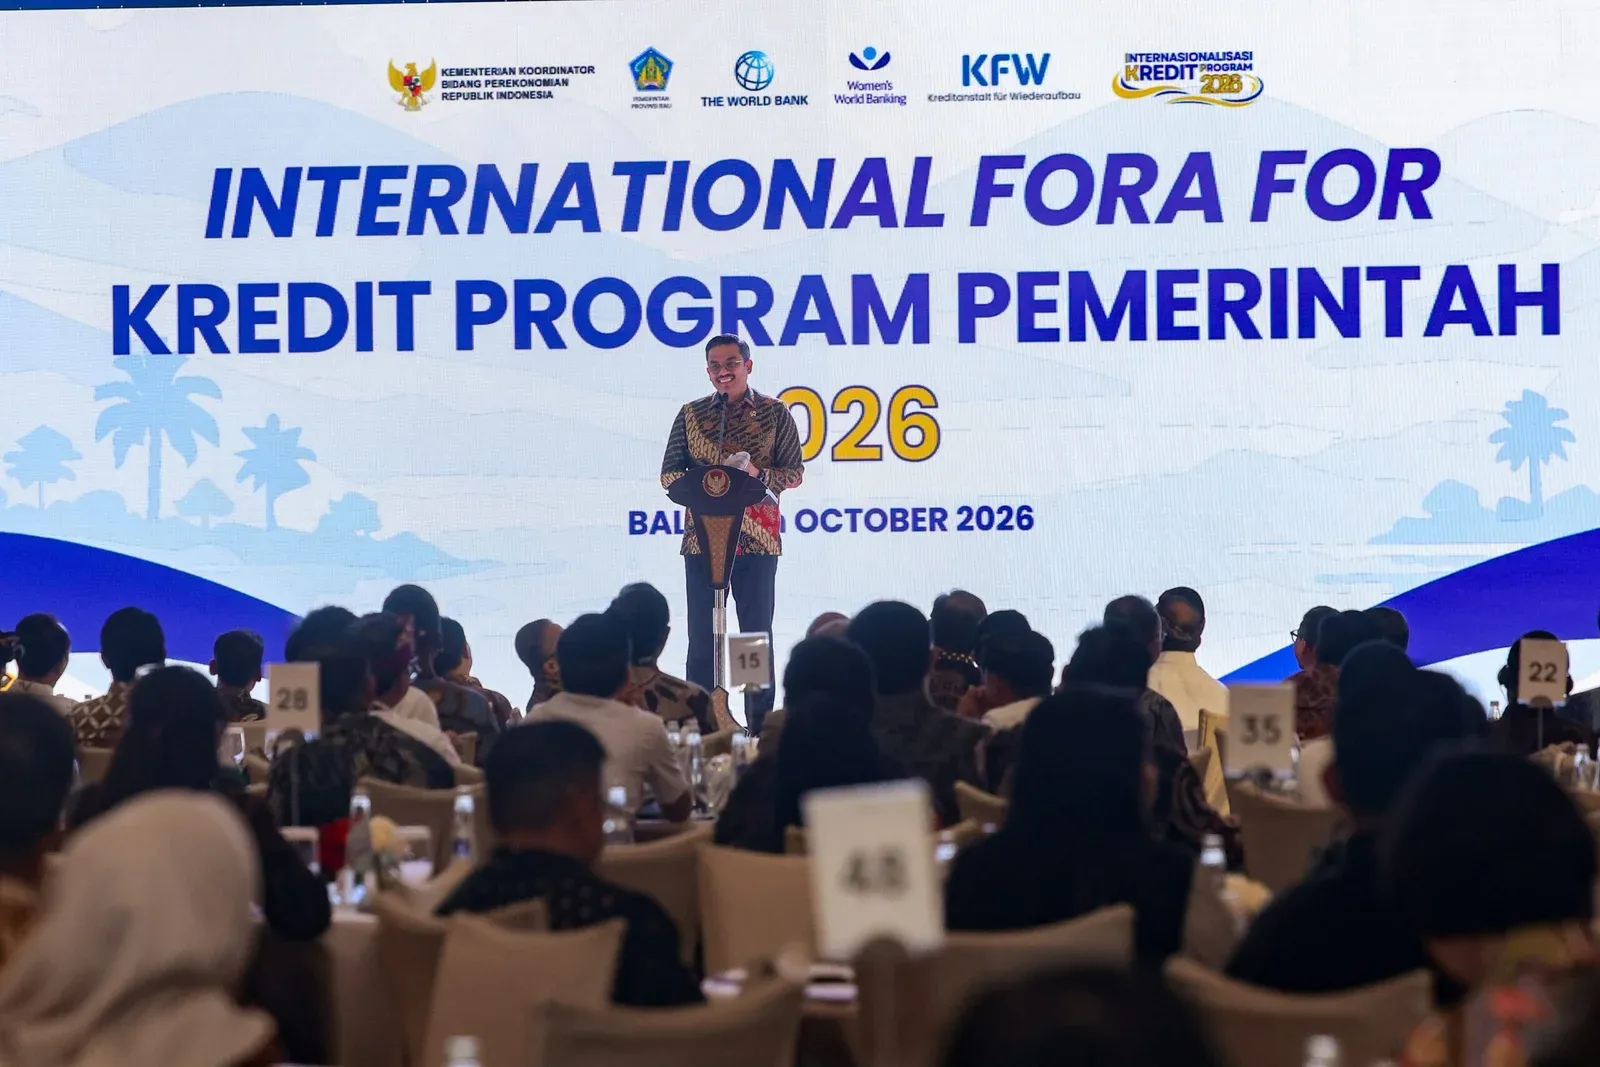
Dukungan itu dibahas dalam kegiatan peningkatan kapasitas usaha yang dibuka Asisten Deputi Ekosistem Bisnis Wirausaha Kementerian UMKM, Ginda P. Siregar, di Medan pada 23 Oktober 2026. Kegiatan bertema “Bangkitkan Usaha, Perkuat Produk, Perluas Pembiayaan” diikuti 607 wirausaha dari delapan kabupaten dan kota. Sebanyak 238 peserta mengikuti kelas akses pembiayaan, sementara 200 mengikuti kelas produksi dan 169 kelas akses pasar. Susunan ini tepat: pinjaman lebih bermanfaat ketika pelaku usaha juga memahami arus kas, menyiapkan dokumen, dan mampu menjual produknya.
Kolaborasi harus menjangkau kebutuhan usaha
KUM Peduli dan KUR bersubsidi 0% sama-sama menunjukkan bahwa pemulihan membutuhkan kerja bersama pemerintah dan lembaga keuangan. Kementerian UMKM dan OJK memfasilitasi skema di Kalimantan Barat, sedangkan Bank Sumut menjadi mitra pembiayaan pemerintah di Sumatra Utara. Perbedaannya, skema KUM Peduli masih minim rincian yang tersedia, sementara program KUR Sumut menyebut subsidi bunga hingga 0% bagi pemohon yang memenuhi syarat. Keduanya akan lebih berguna bila aksesnya jelas dan disertai pendampingan.
Tantangan UMKM terdampak bukan hanya kekurangan modal: sarana produksi rusak, bahan baku dan persediaan hilang, distribusi terganggu, serta akses pasar terbatas. Ginda menekankan bahwa pemulihan perlu mengembalikan pendapatan keluarga, menjaga pekerjaan, dan menghidupkan aktivitas ekonomi; dukungan harus mencakup pengelolaan usaha, produktivitas, pasar, dan pembiayaan. Ini alasan pembiayaan perlu dipadukan dengan literasi keuangan serta kesiapan administrasi, bukan dilepas sebagai solusi tunggal.
Modal perlu diikuti akses pasar dan pendampingan
Langkah lanjutan di Kalimantan Barat memperlihatkan bahwa agenda pemulihan tidak berhenti pada pinjaman. Kementerian UMKM juga bekerja sama dengan PNM untuk mengadakan Program Pengembangan Kapasitas Usaha Akbar Pontianak bagi pengusaha perempuan sektor ultra mikro. Dalam kegiatan yang sama, ada kerja sama merek makanan Di’Mr.Kriuk dengan jaringan ritel Alfamart serta Kadin Kalimantan Barat dengan Smesco Indonesia. Pemerintah daerah juga diajak mendorong UMKM bergabung dengan SAPA UMKM, platform yang mengintegrasikan layanan pengembangan usaha dari 18 kementerian dan lembaga.
Di Sumatra Utara, Bank Sumut dan OJK turut memberi edukasi akses pembiayaan, sementara dinas terkait membantu menjembatani pelaku usaha yang menyiapkan rencana bisnis, legalitas, dan administrasi dengan bank. Ke depan, Kementerian UMKM juga menghubungkan 1.000 mahasiswa, UMKM binaan perguruan tinggi dan inkubator, serta wirausaha pemula dengan layanan pengembangan usaha. Kolaborasi seperti ini lebih menjanjikan daripada kredit semata karena menghubungkan modal dengan kemampuan produksi dan pasar.
Kesimpulannya, KUM Peduli dan KUR bersubsidi 0% menawarkan dukungan penting bagi UMKM pascabencana, tetapi dampaknya bergantung pada ketepatan sasaran, proses akses yang terjangkau, dan pendampingan berkelanjutan. Pemerintah dan bank perlu memastikan pelaku usaha memahami syarat serta dapat menghubungkan pembiayaan dengan kebutuhan nyata. Modal membuka pintu untuk bangkit; pasar dan kapasitas usaha yang membuat pemulihan bertahan.