
Pengendalian Inflasi Bertemu Digitalisasi Keuangan Daerah
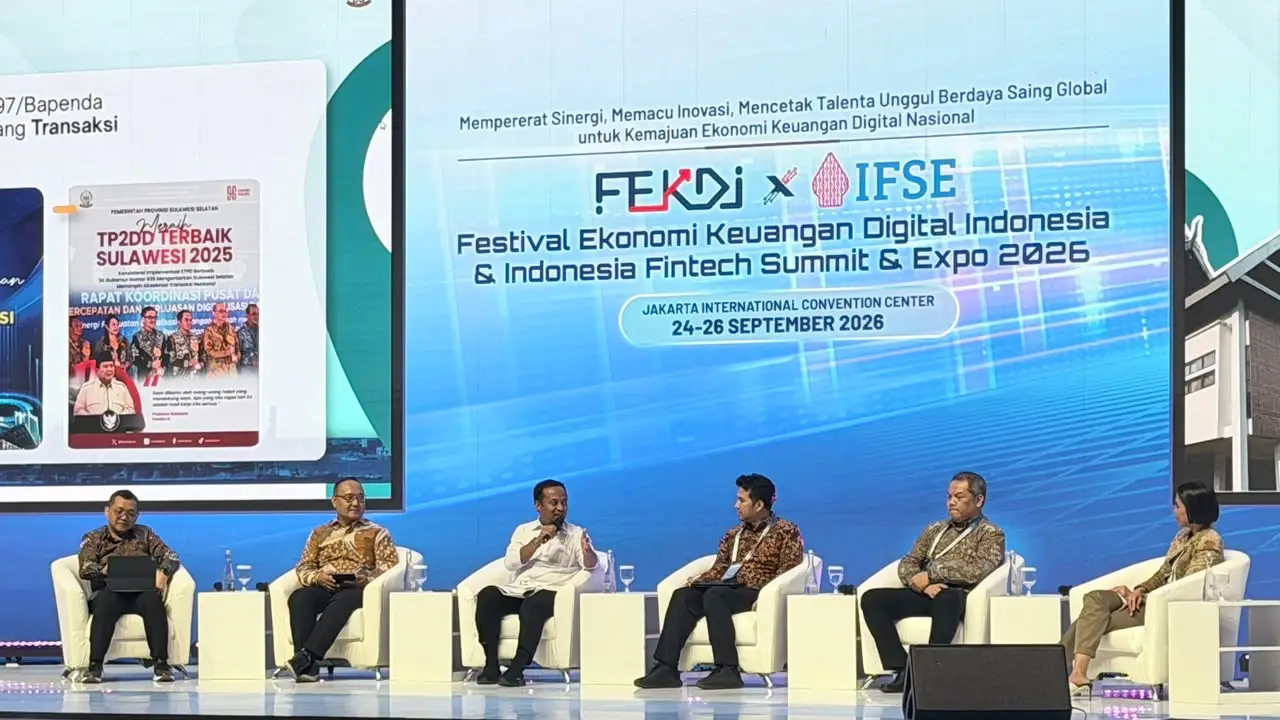
Pengendalian inflasi dan digitalisasi keuangan daerah adalah pendekatan terintegrasi yang menyelaraskan kebijakan harga, sistem pembayaran digital, dan inklusi keuangan digital untuk menjaga stabilitas ekonomi sekaligus mempercepat transformasi ekonomi digital di tingkat pusat dan lokal. Sinergi ini tampak jelas dalam FEKDI x IFSE yang dirangkaikan dengan Rakornas Pengendalian Inflasi dan P2DD, ketika penguatan stabilitas harga dibicarakan berbarengan dengan perluasan ekosistem keuangan digital. Ini bukan sekadar dua agenda yang kebetulan bertemu di satu forum, melainkan arah baru kebijakan: inflasi tidak lagi hanya diserang dari sisi pasokan dan distribusi, tetapi juga melalui cara masyarakat bertransaksi, menyimpan, dan memahami uang dalam keseharian. Tanpa digitalisasi keuangan daerah yang serius, strategi pengendalian inflasi akan tertinggal dari pola konsumsi dan transaksi masyarakat yang sudah bergerak ke ranah digital.
Pesan Airlangga: Stabilitas Harga Butuh Transformasi Ekonomi Digital
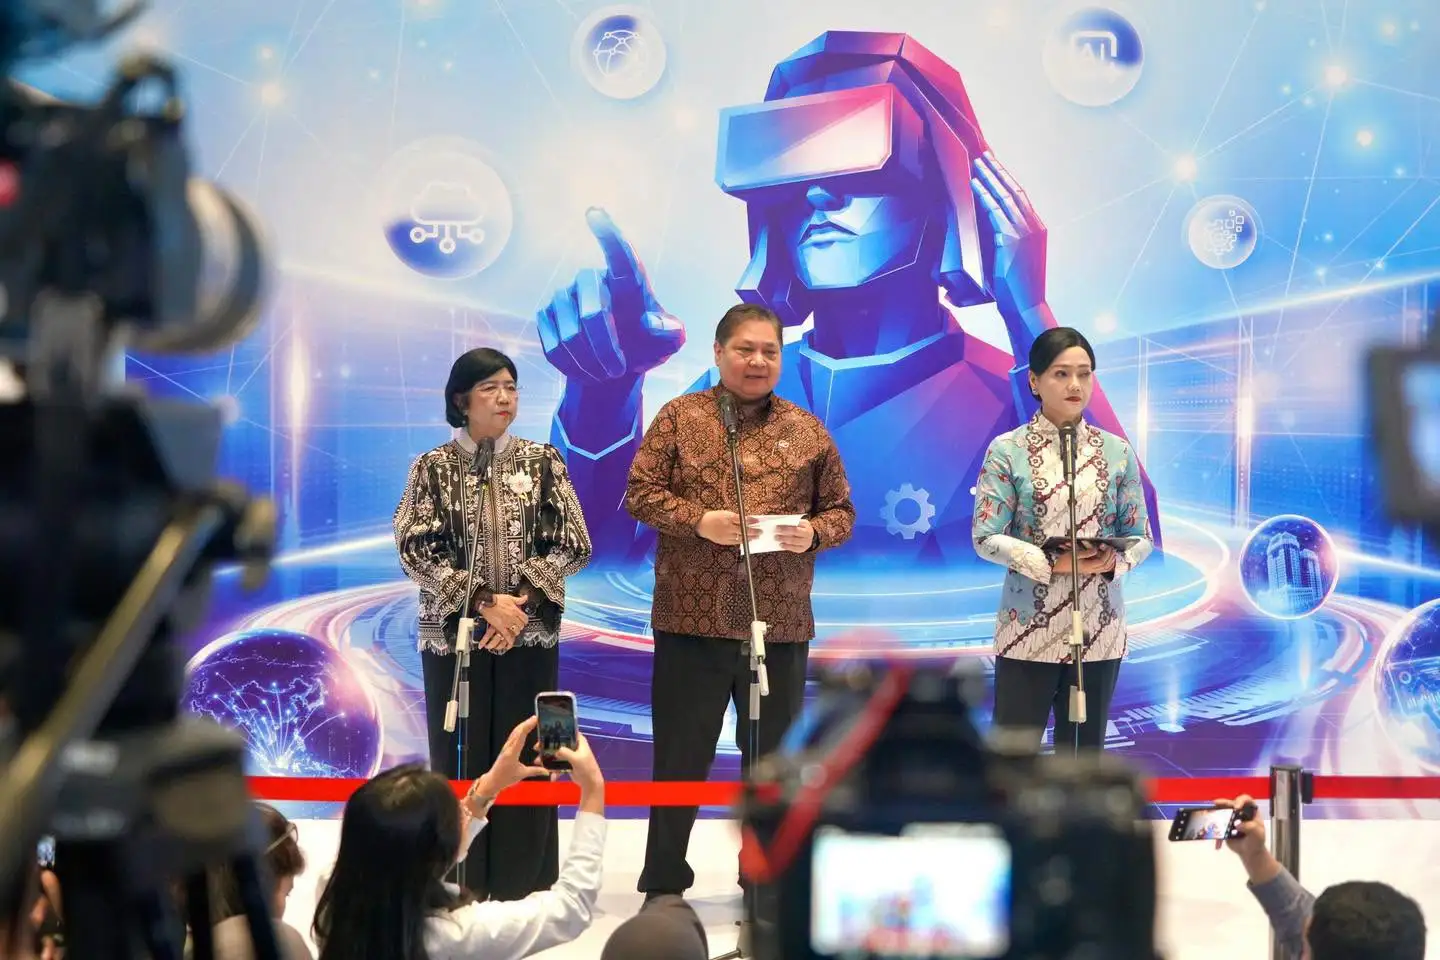
Sinyal paling tegas datang dari Menteri Koordinator Bidang Perekonomian Airlangga Hartarto, yang menjadikan FEKDI x IFSE dan Rakornas Pengendalian Inflasi sebagai panggung untuk mengikat dua agenda besar: menjaga inflasi dan mempercepat transformasi ekonomi digital. Dengan laju pertumbuhan ekonomi 5,45 persen pada Semester I dan inflasi Agustus di 3,19 persen (yoy), ia menekankan bahwa angka-angka ini bukan alasan berpuas diri, tetapi modal untuk menguatkan daya beli dan ketahanan pangan melalui kebijakan fiskal, moneter, dan sektor riil yang saling menopang. Pesannya jelas: inflasi tidak bisa dikendalikan jika kebijakan hanya berjalan di atas kertas sementara pola transaksi masyarakat telah bergeser ke pembayaran digital. Ketika sistem pembayaran digital tumbuh pesat, pemerintah tidak boleh sekadar mengizinkan teknologi berkembang; ia harus memakainya sebagai instrumen pengawasan, transparansi, dan inklusi keuangan digital yang lebih luas.
QRIS dan Inklusi Keuangan Digital di Tingkat Lokal
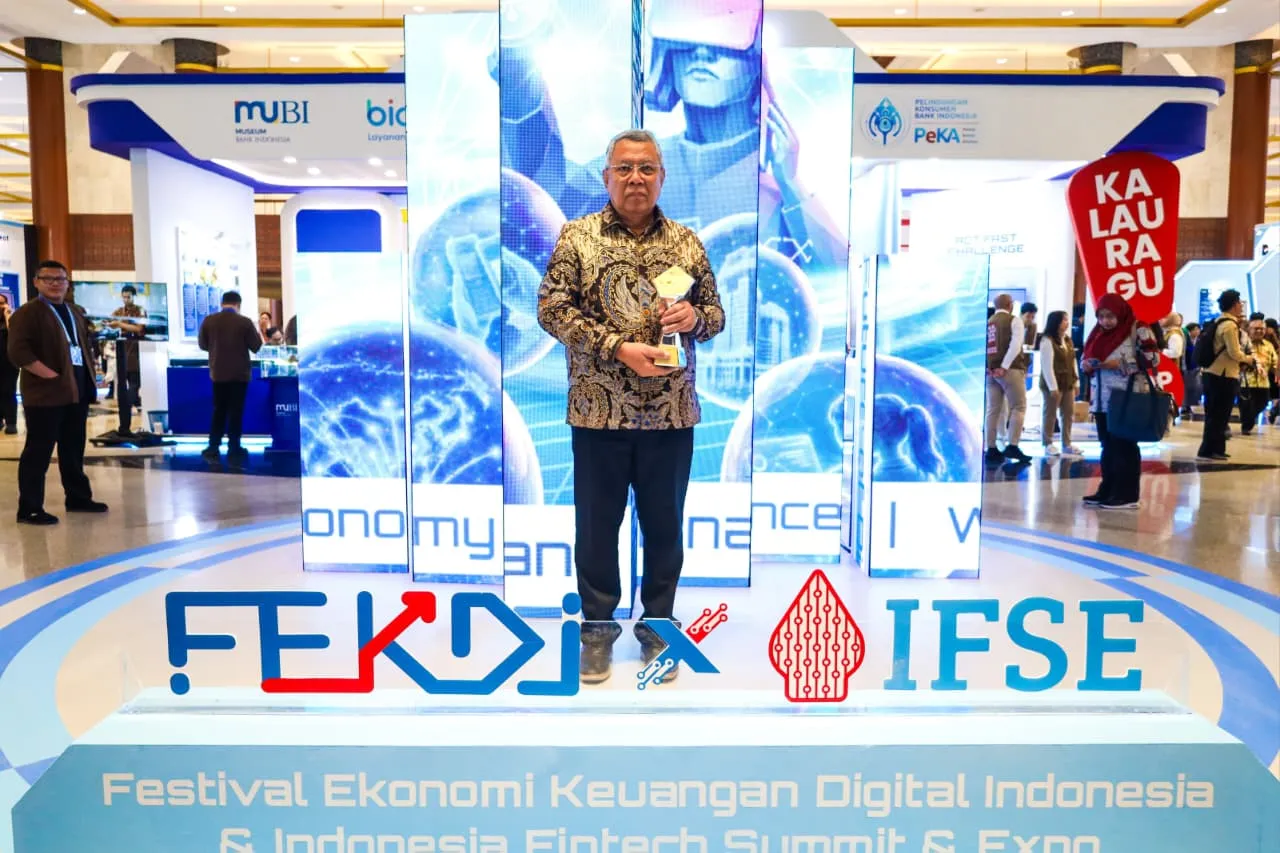
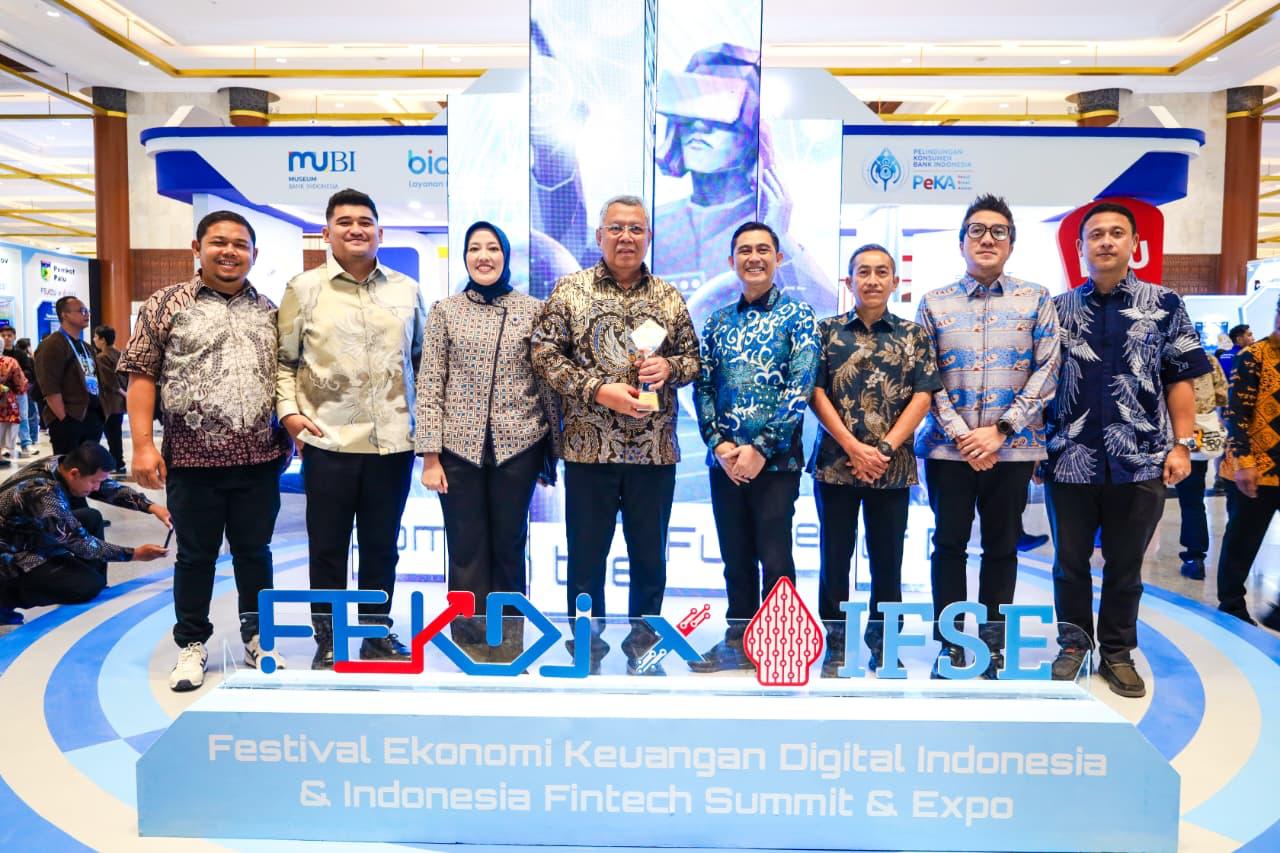
Perkembangan sistem pembayaran digital menunjukkan bahwa transformasi ekonomi digital sudah menyentuh aktivitas ekonomi masyarakat sehari-hari. Hingga Juni, QRIS digunakan oleh 65,77 juta pengguna dan 44,86 juta merchant, sementara data lain menyebut 69,32 juta pengguna dengan 47,11 juta merchant, menggambarkan skala adopsi yang masif. Di tingkat lokal, forum nasional ini dimanfaatkan pemerintah kota seperti Tegal untuk menyelaraskan pengendalian inflasi dengan digitalisasi keuangan daerah melalui integrasi program lokal ke ekosistem keuangan digital nasional. Ketika pasar tradisional mulai terdorong untuk digitalisasi dan rantai pasok diperkuat, QRIS menjadi gerbang praktis: pelaku usaha kecil dapat menerima pembayaran nontunai, mencatat transaksi secara lebih rapi, dan ikut dalam arus inklusi keuangan digital tanpa harus berhadapan dengan birokrasi perbankan yang rumit. Dampaknya bagi warga biasa bukan sekadar kemudahan pembayaran, tetapi akses lebih baik terhadap produk keuangan dan harga yang lebih terpantau.
Peran Daerah, Otoritas Keuangan, dan Kolaborasi Lintas Sektor
Rakornas dan FEKDI x IFSE menunjukkan bahwa pengendalian inflasi yang modern menuntut kolaborasi lintas otoritas dan wilayah. Dari sisi daerah, contoh Jawa Tengah yang meraih penghargaan TPID Provinsi Berkinerja Terbaik menegaskan bahwa koordinasi antardaerah dan penguatan rantai pasok bisa menghasilkan inflasi yang terkendali. Kota Tegal memanfaatkan momentum tersebut untuk menguatkan peran TPID kota dan mendorong digitalisasi pasar sebagai bagian dari strategi ekonomi lokal. Dari sisi regulator, pernyataan Otoritas Jasa Keuangan bahwa inovasi finansial dinilai dari dampak terhadap ekonomi dan pemahaman konsumen, bukan semata kecanggihan teknologi, mengingatkan bahwa inklusi keuangan digital harus diiringi literasi dan perlindungan yang nyata. Bank sentral menekankan bahwa sinergi, kolaborasi, dan inovasi adalah kunci menuju target jangka panjang, sembari memperkuat ekosistem digital melalui program TPID, TP2DD, pengembangan GovTech, dan modernisasi sistem pembayaran. Dalam konfigurasi ini, pemerintah daerah bukan pelengkap, melainkan pemain utama.
Ke Depan: Mengaitkan Risiko Pangan dengan Agenda Digital
Tantangan terbesar ke depan adalah apakah sinergi pengendalian inflasi dan digitalisasi keuangan daerah bisa mengantisipasi risiko yang makin kompleks. Pemerintah pusat sudah mengingatkan bahwa El Nino, cuaca ekstrem, dan bencana alam berpotensi mengganggu produksi dan distribusi pangan. Respon yang diusulkan adalah penguatan irigasi, percepatan tanam, dan sistem peringatan dini, dengan koordinasi pusat-daerah sebagai tulang punggungnya. Namun, agar kebijakan ini terasa di dompet warga, data dan sistem digital harus dipakai lebih agresif: dari pemantauan distribusi pangan berbasis data, penyaluran bantuan yang terhubung ke akun keuangan digital warga, sampai transparansi harga melalui platform yang mudah diakses. Transformasi ekonomi digital tidak boleh berhenti di angka pengguna QRIS; ia harus menembus bagaimana pemerintah merancang intervensi harga dan bantuan. Sinergi yang dibicarakan di forum nasional akan sia-sia bila tidak diterjemahkan menjadi layanan digital yang bisa dipegang, dipakai, dan dipercaya masyarakat sehari-hari.