
Anggaran triliunan, tetapi belum berada di tahap yang sama
Anggaran kabupaten adalah rencana keuangan tahunan pemerintah daerah yang memisahkan pendapatan, belanja, dan pembiayaan untuk menentukan program serta layanan bagi warganya. Angka pendapatan triliunan di Aceh Barat dan Tabanan patut dibaca bersama tahap penyusunannya, bukan sebagai tanda bahwa kedua anggaran sudah sama-sama final. Aceh Barat masih membahas rancangan APBK 2027, sementara pemerintah dan DPRD Tabanan telah menyepakati rancangan APBD 2027. Perbedaan ini penting: proyeksi pendapatan dalam rancangan belum setara dengan kesepakatan bersama yang masih harus melewati evaluasi. Pembaca juga perlu membedakan pendapatan daerah dari belanja. Di Aceh Barat, belanja yang direncanakan lebih besar daripada pendapatan yang diproyeksikan; di Tabanan, angka yang disepakati menunjukkan arah berbeda. Perbandingan yang cermat menilai sekaligus besaran, tahap, dan postur anggaran.
Aceh Barat: rancangan masih menanti pembahasan
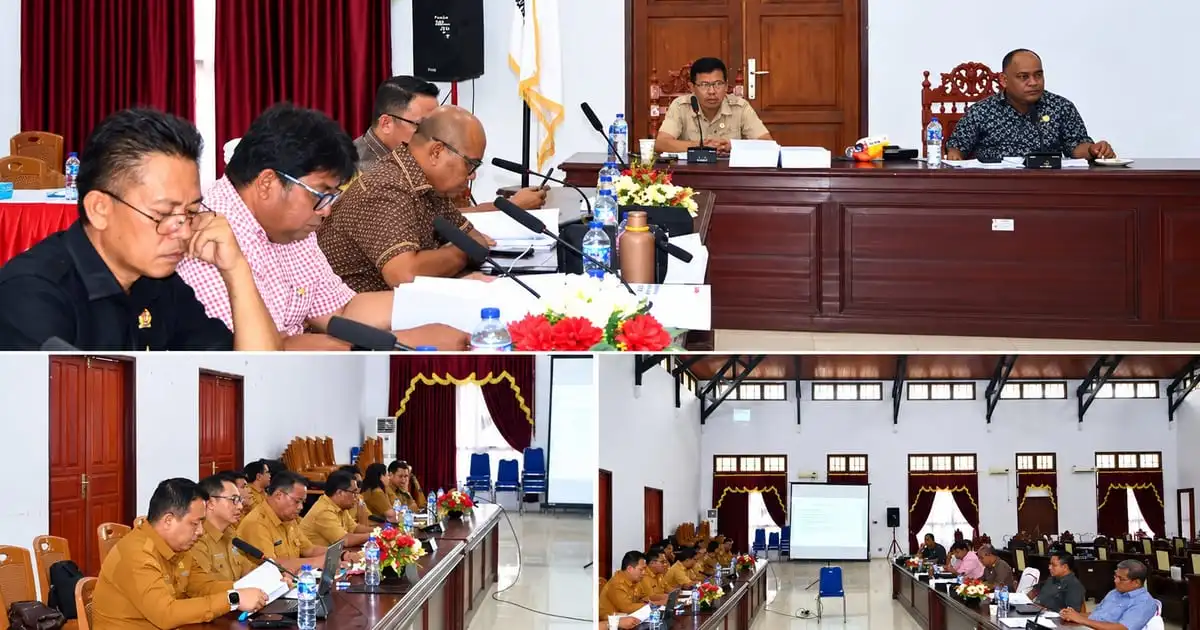
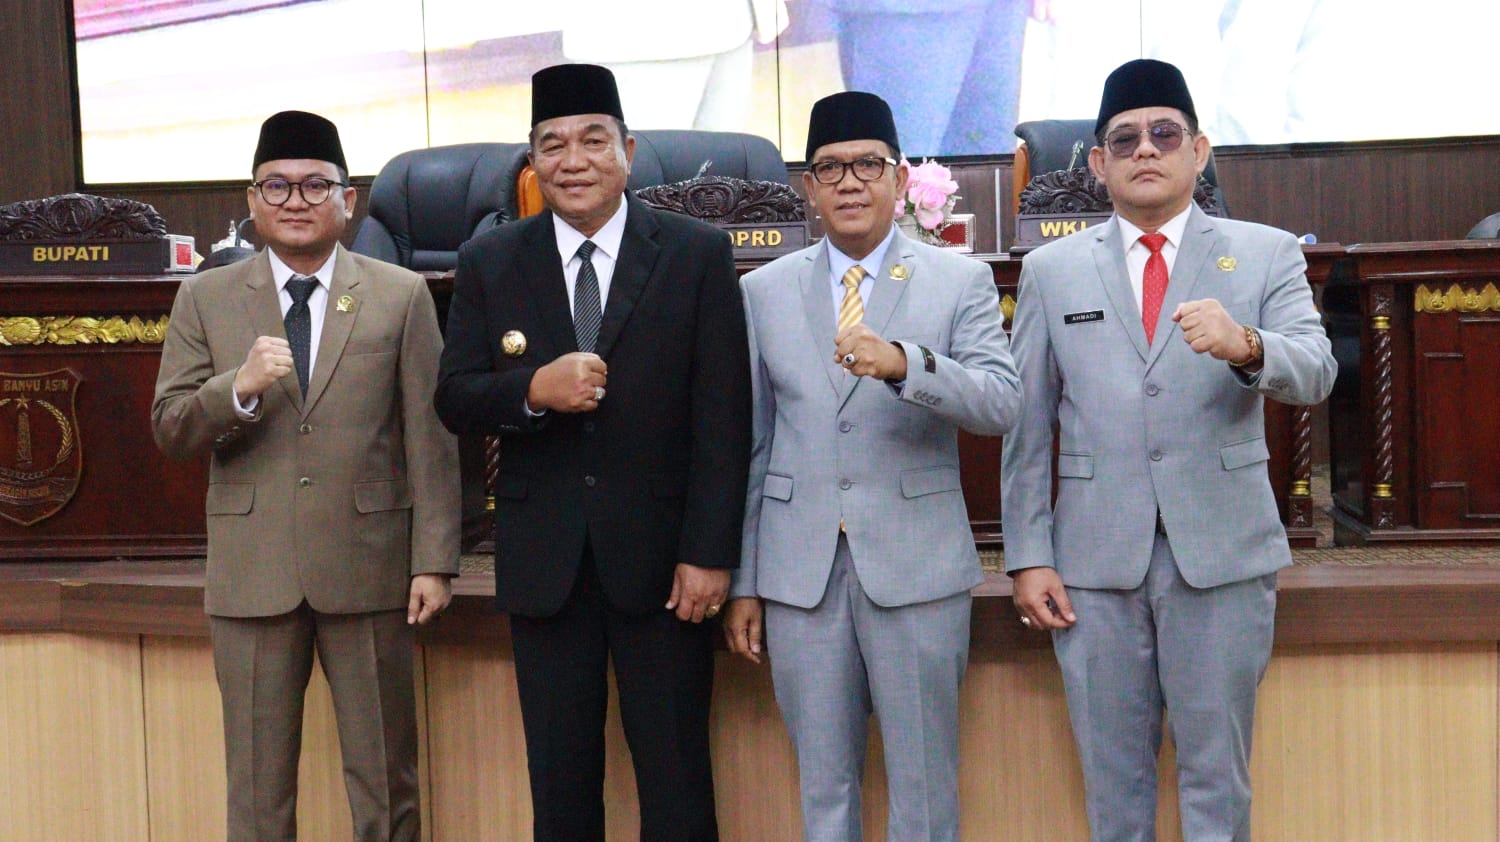
Dalam rancangan APBK Aceh Barat, pendapatan daerah diproyeksikan Rp1.250.013.392.044 atau sekitar Rp1,25 triliun, sedangkan belanja direncanakan Rp1.289.886.422.836. Pembiayaan daerah tercatat Rp39.873.030.792. Jadi, proyeksi pendapatan bukanlah total belanja: kedua pos tersebut berbeda, dan belanja yang direncanakan melampaui pendapatan yang diproyeksikan. Bupati Tarmizi menyampaikan angka-angka itu saat membuka rapat paripurna pembahasan rancangan di DPRK Aceh Barat pada 13 November 2026. Rancangan telah disusun berdasarkan pembahasan KUA-PPAS, tetapi rapat tersebut masih bagian dari tahapan sebelum APBK ditetapkan. Tantangan fiskalnya nyata: kemampuan keuangan daerah terbatas dan masih bergantung pada transfer pemerintah pusat. Karena itu, ketelitian memilih prioritas lebih berarti daripada sekadar besarnya angka.
Tarmizi mengarahkan prioritas pada pendidikan, kesehatan, penguatan ekonomi masyarakat, infrastruktur, layanan publik, pengentasan kemiskinan, penurunan stunting, lingkungan, dan tata kelola pemerintahan. Dampak bagi warga akan ditentukan oleh apakah target program terukur dan belanja menghasilkan manfaat, bukan oleh nominal pendapatan semata. Ia juga meminta kepala perangkat daerah memastikan program dapat dipertanggungjawabkan serta membatasi perjalanan dinas luar daerah selama pembahasan, kecuali untuk urusan mendesak dengan persetujuannya. DPRK masih dapat memberi masukan untuk menyempurnakan rancangan sebelum ditetapkan.

Tabanan: sudah disepakati, masih menunggu evaluasi
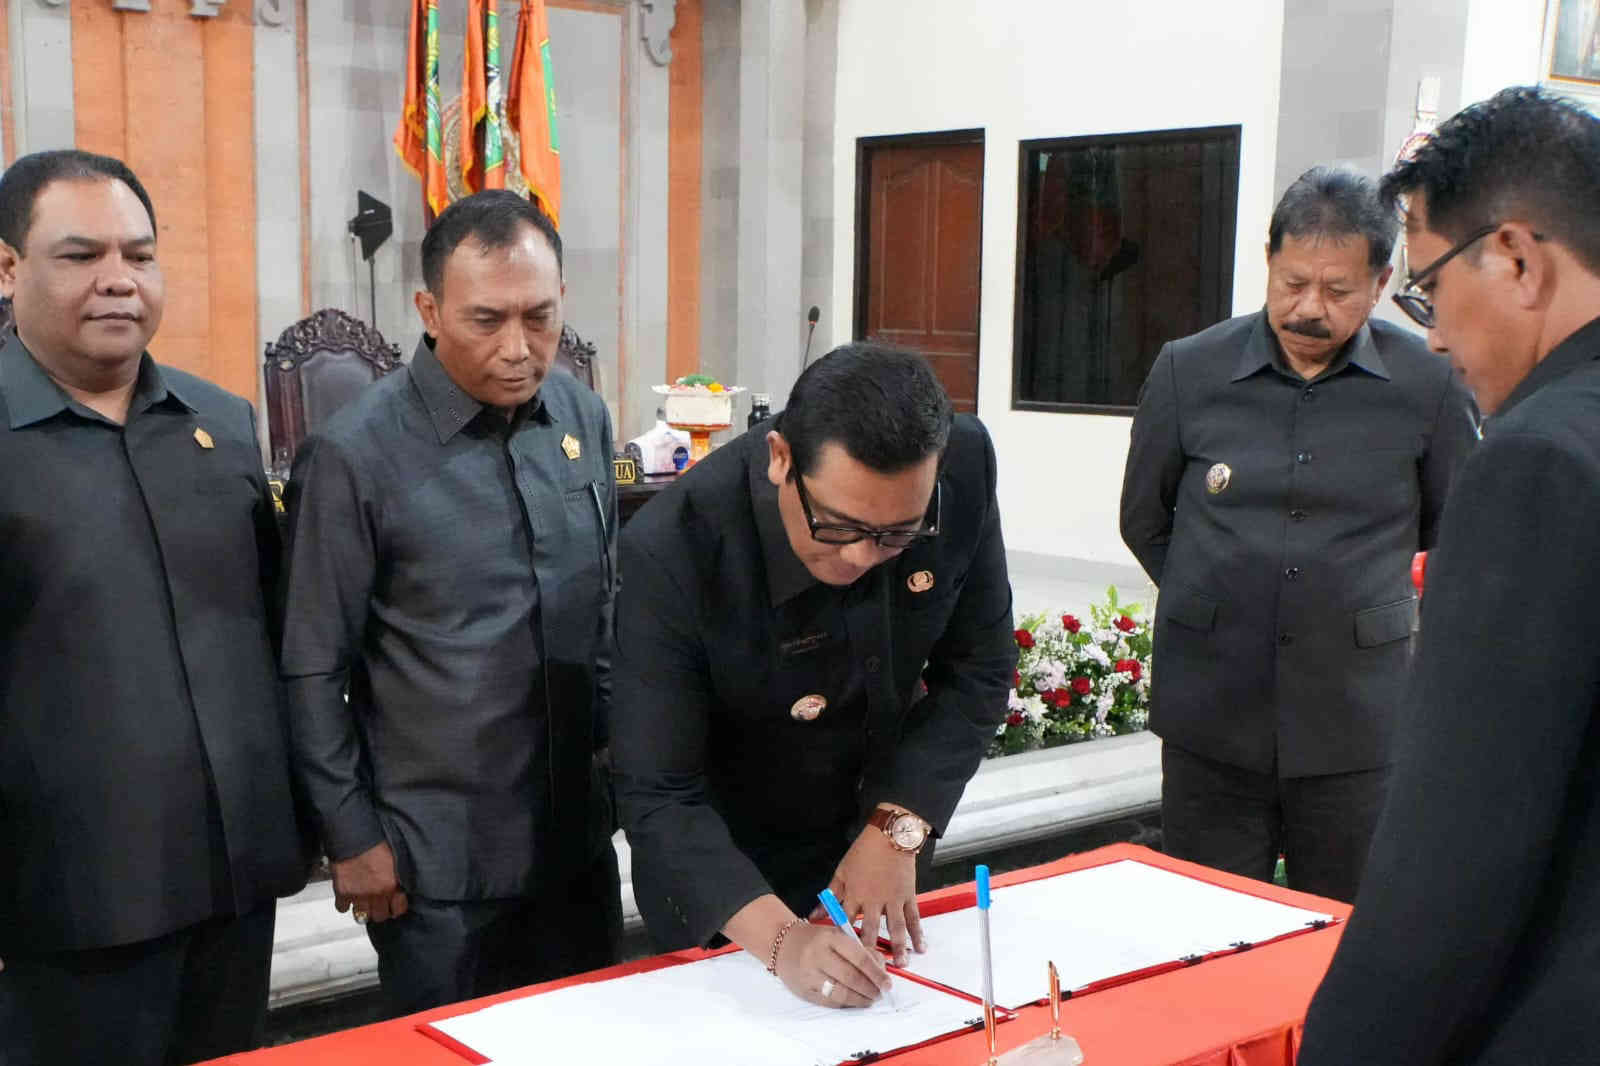
Tabanan berada satu tahap lebih maju. Pemerintah kabupaten bersama DPRD menyepakati Ranperda APBD 2027 dalam rapat paripurna pada 17 November 2026. Pendapatan daerah disepakati sebesar Rp2,137 triliun lebih, sementara belanja mencapai Rp2,119 triliun lebih. Postur tersebut mencatat surplus Rp18,231 miliar. Angka pendapatan dan belanja ini tetap harus dibaca sebagai pos yang berbeda, bukan dua sebutan untuk satu total. Kesepakatan juga belum berarti APBD telah berlaku: Ranperda selanjutnya disampaikan kepada Gubernur Bali untuk dievaluasi sebelum ditetapkan menjadi peraturan daerah. Dengan demikian, Tabanan telah mencapai persetujuan bersama, tetapi masih memiliki tahapan formal yang harus dilalui.
Bupati I Komang Gede Sanjaya menekankan bahwa program perlu mengikuti kemampuan keuangan dan kebutuhan warga. Pemerintah mengharapkan anggaran memperbaiki layanan publik, menguatkan ekonomi, mempercepat pembangunan infrastruktur, dan meningkatkan kualitas sumber daya manusia. DPRD turut menekankan optimalisasi pendapatan daerah sambil menjaga pemerataan pembangunan dan kesejahteraan. Arah ini memberi ukuran yang lebih berguna bagi masyarakat daripada membandingkan angka pendapatan saja: apakah layanan membaik dan manfaat pembangunan menjangkau warga secara merata? Evaluasi gubernur menjadi langkah berikut sebelum rancangan disahkan.
Perbandingan yang adil melihat angka sekaligus proses
Secara nominal, pendapatan yang disepakati Tabanan lebih besar daripada proyeksi Aceh Barat. Namun, membandingkan kedua angka seolah-olah keduanya sudah final akan menyesatkan: Aceh Barat masih dalam pembahasan rancangan, sedangkan Tabanan telah mencapai kesepakatan bersama pemerintah daerah dan DPRD, tetapi masih menunggu evaluasi. Perbedaan tahap ini membuat perbandingan lebih dari sekadar soal skala. Aceh Barat harus menguji prioritas di tengah keterbatasan fiskal dan selisih antara proyeksi pendapatan serta belanja; Tabanan perlu memastikan kesepakatan dan surplusnya diterjemahkan menjadi layanan dan pembangunan yang merata. Keduanya sama-sama menempatkan kemampuan keuangan sebagai batas penting. Ukuran keberhasilan akhirnya bukan angka triliunan, melainkan keputusan anggaran yang realistis, akuntabel, dan terasa manfaatnya bagi warga.