
Proyeksi berbeda, sinyal risikonya sama
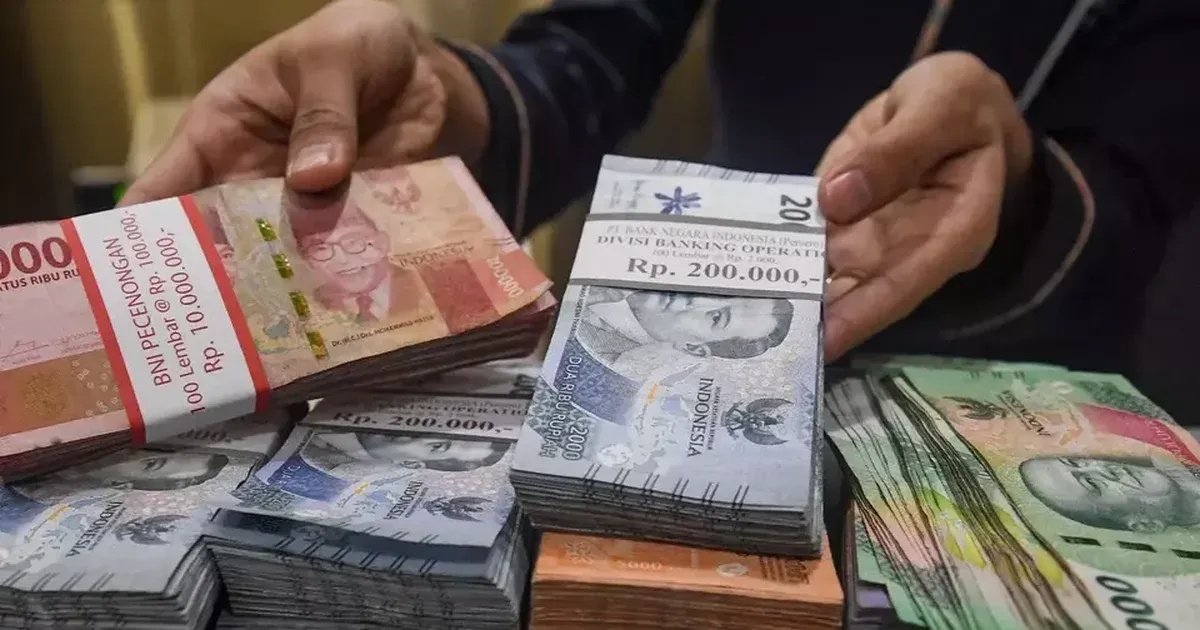
Tekanan nilai tukar adalah kondisi ketika permintaan valuta asing dan faktor eksternal mendorong mata uang melemah terhadap mata uang lain, sehingga biaya pembayaran impor dan kewajiban luar negeri dapat meningkat. Peringatan terbaru tentang rupiah memperlihatkan bahwa pertumbuhan ekonomi yang kuat belum tentu cukup untuk menahan pelemahan bila kebutuhan dolar terus membesar.
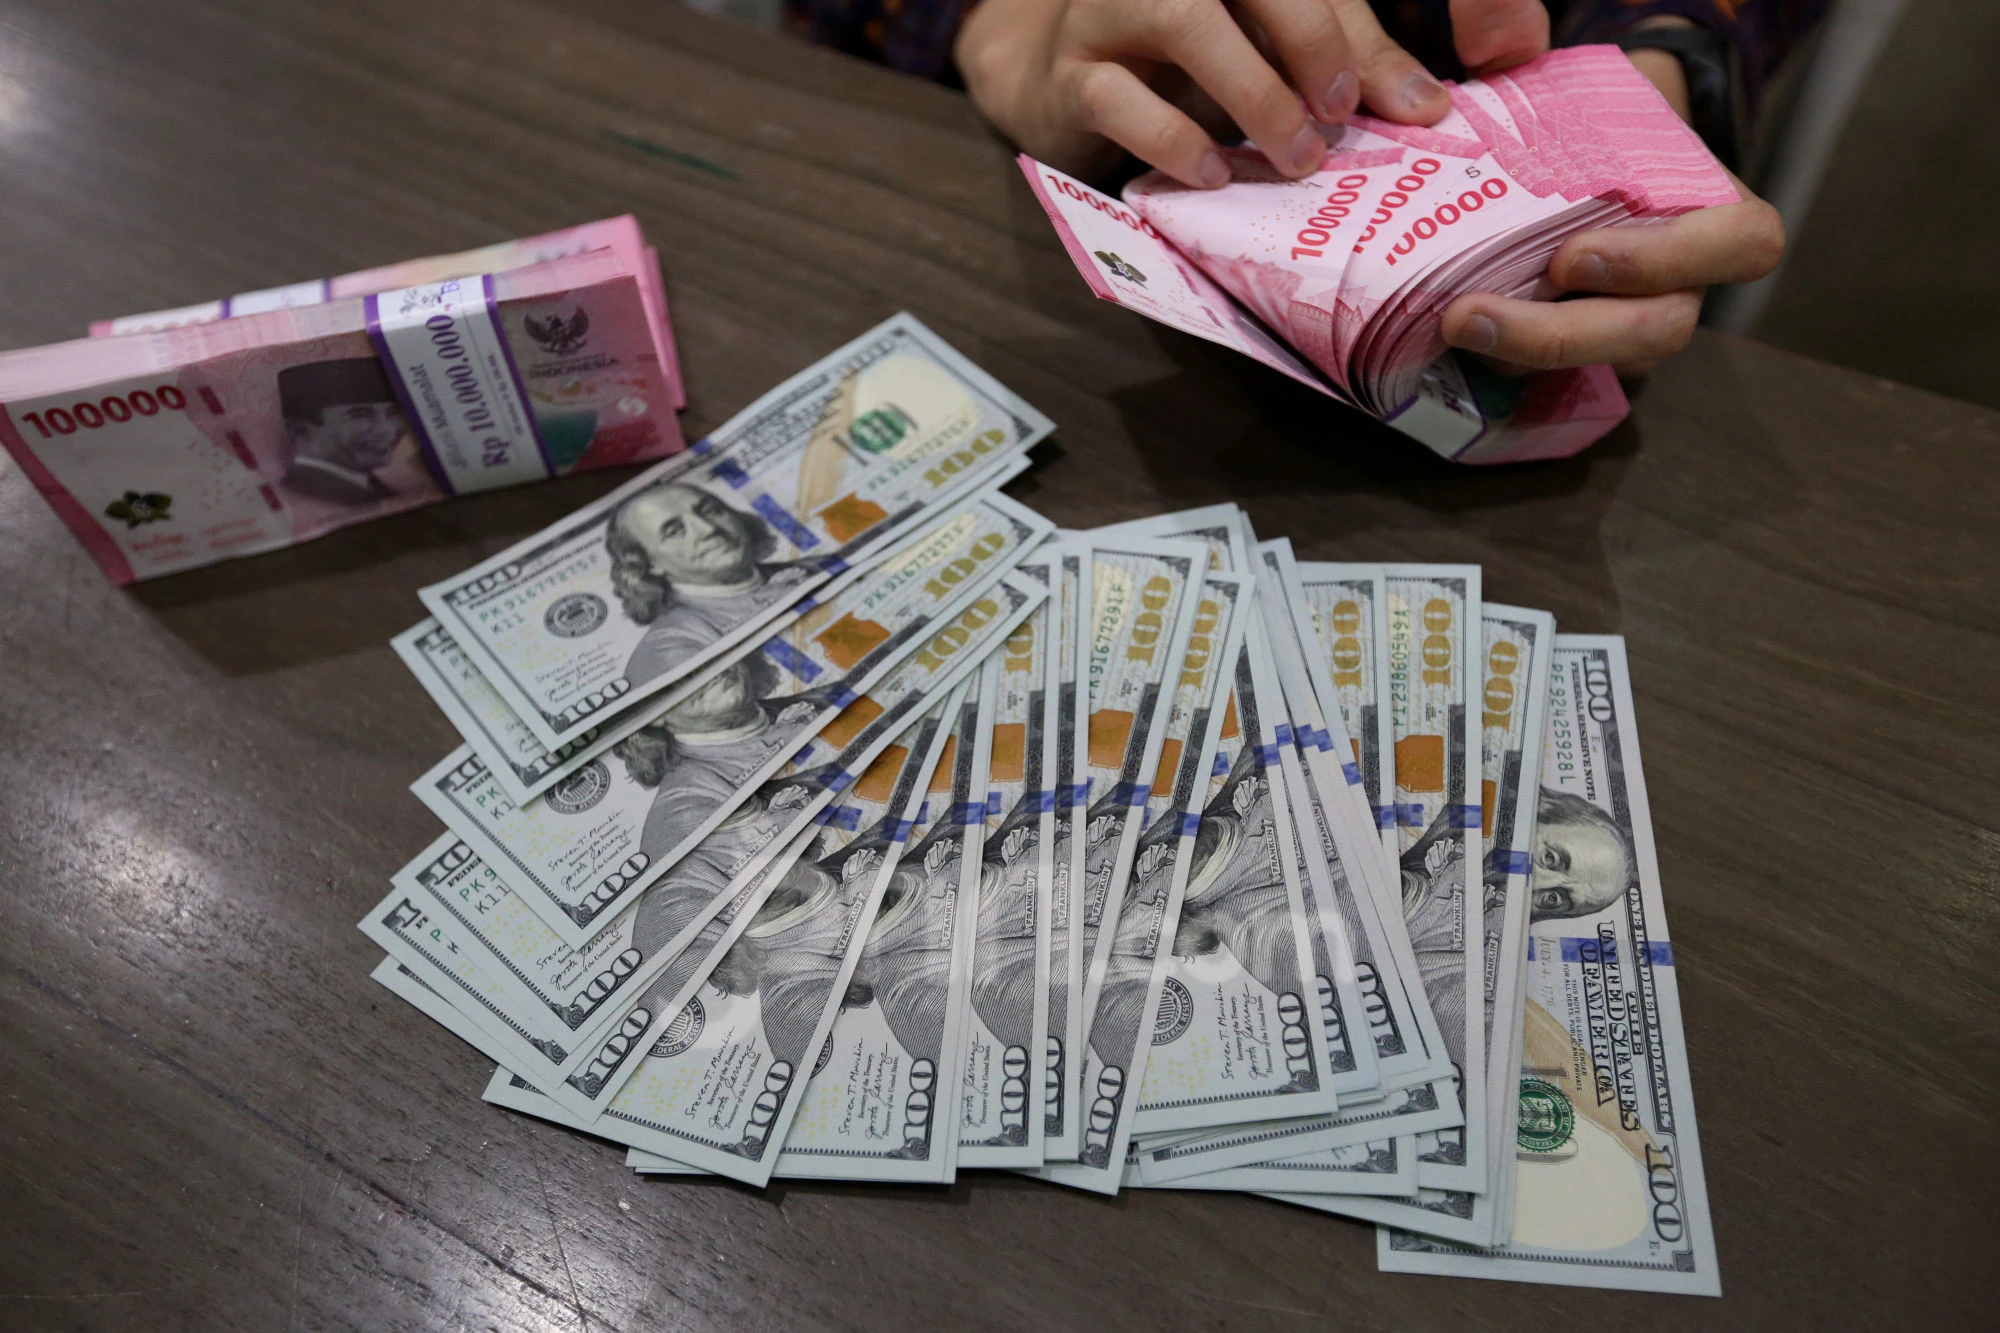
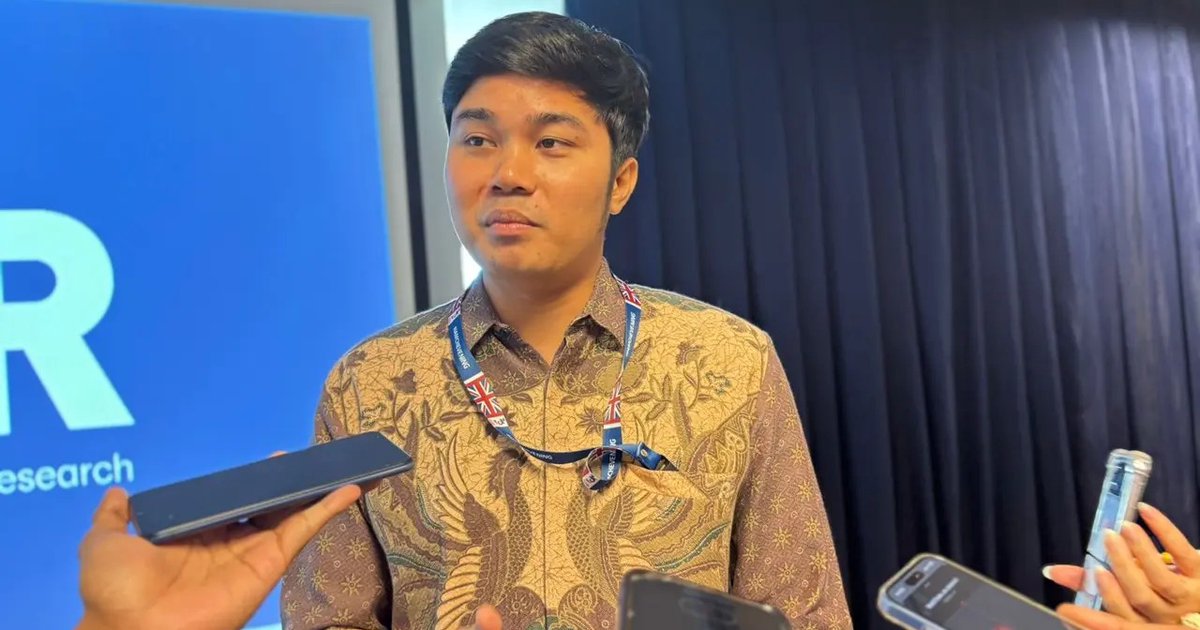
Dalam acara media day Mirae Asset di Jakarta pada 17 November 2026, Rully mengatakan rupiah mungkin bergerak menuju Rp19.000 per dolar AS. Ia juga menyebut rupiah sempat menembus Rp18.200 per dolar AS. Sementara itu, tim ekonom Permata Institute for Economic Research (PIER) memperkirakan rupiah mencapai Rp19.528 per dolar AS pada 2027. Perbedaan angka itu penting: proyeksi Mirae Asset berupa kemungkinan mendekati ambang Rp19.000, sedangkan angka Permata lebih spesifik dan lebih lemah. Namun, keduanya menyampaikan pesan serupa bahwa risiko tidak bisa dianggap sebagai gejolak sesaat.
Karena itu, proyeksi rupiah 2027 sebaiknya dibaca sebagai peringatan untuk menyiapkan respons, bukan sebagai kepastian kurs akan berada pada satu angka. Ketahanan ekonomi tetap berharga, tetapi tidak otomatis menghapus tekanan terhadap rupiah terhadap dolar.
Pertumbuhan juga menambah kebutuhan dolar
Menurut Rully, kebutuhan impor yang tinggi, risiko pelebaran defisit transaksi berjalan, kemungkinan keluarnya modal asing, harga minyak yang relatif tinggi, dan kepercayaan investor terhadap pasar domestik yang menghadapi persoalan sama-sama menekan rupiah. Ini bukan semata soal sentimen harian. Ketika aktivitas ekonomi meningkat, perusahaan memerlukan lebih banyak bahan baku, mesin, dan energi yang dibayar dengan valuta asing.
Di situlah paradoksnya: pertumbuhan sekitar 5,5% dapat berjalan beriringan dengan permintaan dolar yang lebih besar jika produksi masih bergantung pada input impor. Menekan impor secara membabi buta juga bukan jawaban, karena dapat mengganggu produksi dan investasi. Kebijakan yang lebih masuk akal ialah mengurangi ketergantungan impor secara bertahap sambil menjaga akses bahan baku penting.
Pelemahan kurs pun tidak berhenti di laporan keuangan perusahaan. Jika biaya impor diteruskan ke harga jual, konsumen dapat menghadapi barang yang lebih mahal; sektor manufaktur, transportasi, dan logistik juga rentan terhadap kenaikan ongkos energi. Jadi, tekanan nilai tukar adalah persoalan daya beli sekaligus daya saing usaha.
Defisit dan arus modal memperberat tekanan
Permata Bank memperkirakan defisit transaksi berjalan melebar dari 0,09% terhadap PDB pada 2025 menjadi 1,76% pada 2026, lalu 2,73% pada 2027. Defisit yang membesar berpotensi meningkatkan kebutuhan pembiayaan dari luar negeri. Jika pada saat yang sama investor menarik dana dari pasar domestik, rupiah menghadapi dua tekanan sekaligus: kebutuhan pendanaan eksternal yang naik dan pasokan modal portofolio yang berkurang.
Faisal Rachman dari Permata Bank juga menyoroti risiko geopolitik, sikap hawkish Federal Reserve, serta kemungkinan reklasifikasi pasar modal Indonesia oleh MSCI sebagai faktor yang dapat mendorong investor menghindari aset berisiko. Kombinasi itu membuat perbedaan antara Rp19.000 dan Rp19.528 bukan alasan untuk berdebat soal angka semata. Yang lebih penting adalah arah risiko dan seberapa kuat penyangga eksternal mampu meredamnya.
Permata juga memperkirakan cadangan devisa menurun dari USD156,47 miliar pada akhir 2025 menjadi USD145,65 miliar pada akhir 2026, kemudian USD135,49 miliar pada akhir 2027. Angka tersebut memperkuat alasan untuk memantau ketahanan eksternal, bukan hanya pergerakan kurs harian.
Respons kebijakan harus terukur
PIER menilai Bank Indonesia masih memiliki ruang menaikkan BI-Rate hingga 50 basis poin menjadi 6,5% pada tahun depan untuk menjaga stabilitas rupiah. Opsi ini patut dipertimbangkan, tetapi bukan tanpa konsekuensi: suku bunga yang lebih tinggi dapat membantu menopang daya tarik aset rupiah, sementara biaya pinjaman yang lebih mahal berpotensi menahan kredit dan kegiatan usaha.
Karena itu, respons tidak semestinya bertumpu pada suku bunga saja. Otoritas perlu menjaga kepercayaan investor dan memperkuat penyangga eksternal, sementara kebijakan industri dapat menurunkan ketergantungan pada input impor secara bertahap tanpa menghambat produksi. Langkah-langkah itu tidak menghapus risiko minyak, geopolitik, atau perubahan arus modal, tetapi dapat mengurangi kerentanan yang berada dalam kendali domestik.
Kesimpulannya, dua proyeksi tersebut berbeda dalam tingkat pelemahan, tetapi searah dalam peringatannya: tekanan terhadap rupiah dapat bertahan hingga 2027. Kenaikan BI-Rate merupakan salah satu pilihan, bukan obat tunggal. Respons yang paling masuk akal menggabungkan stabilitas moneter, kredibilitas kebijakan, dan perbaikan ketergantungan eksternal—tanpa mengorbankan pertumbuhan secara gegabah.