
Stabilitas kurs tak cukup dijaga lewat optimisme
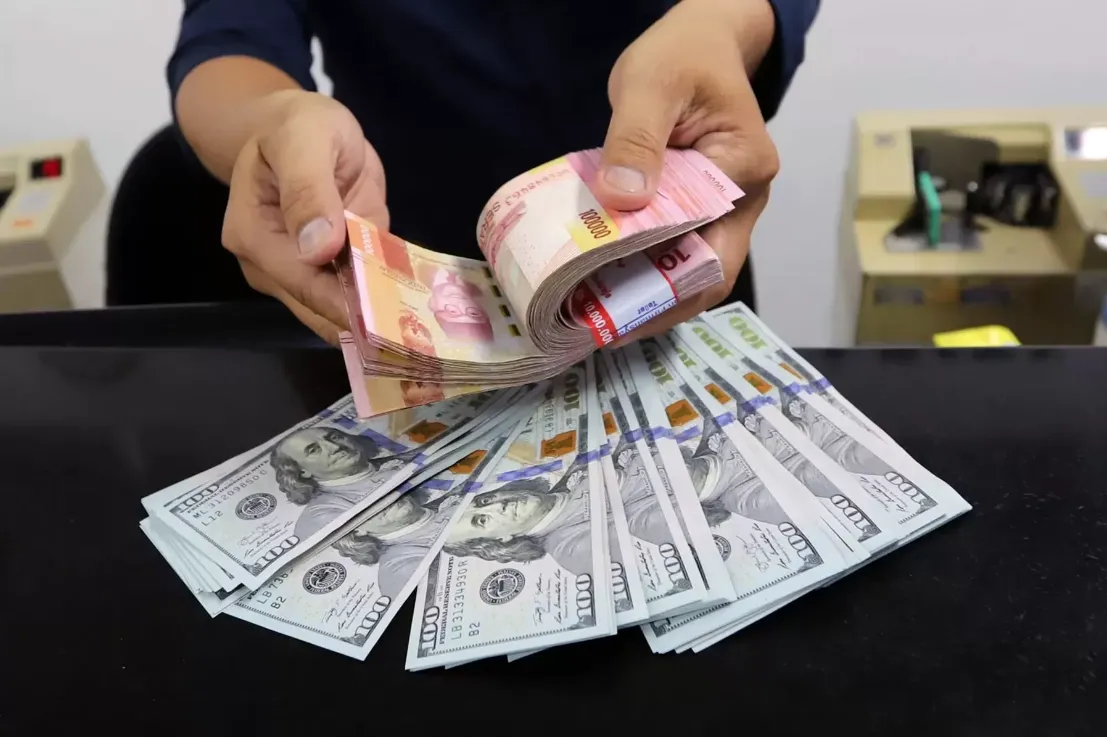
Nilai tukar rupiah adalah harga mata uang rupiah terhadap mata uang lain, yang bergerak mengikuti kondisi ekonomi, arus pasar, dan persepsi investor; kestabilannya memengaruhi biaya usaha serta kepercayaan terhadap perekonomian.
Di tengah tekanan pasar global, Gubernur Bank Indonesia Destry Damayanti menegaskan komitmen bank sentral menjaga stabilitas nilai tukar rupiah dan menyebut stabilitas sebagai prioritas untuk menciptakan iklim ekonomi yang kondusif. Sikap itu tepat, tetapi pernyataan optimistis saja tidak cukup: pelaku pasar membutuhkan bukti bahwa tekanan bisa ditahan tanpa mengorbankan pembiayaan sektor produktif. Menteri Koordinator Bidang Perekonomian Airlangga Hartarto menyatakan optimistis rupiah tidak akan menembus level Rp19.000 per dolar AS. Namun, proyeksi batas kurs tidak menjawab seluruh persoalan yang dihadapi perusahaan. Bagi bisnis yang harus membeli bahan dan mesin dari luar negeri, pelemahan kurs sudah terasa sebagai kenaikan biaya, bahkan sebelum dampaknya muncul pada harga jual atau rencana ekspansi.
Tekanan kali ini juga tidak lahir dari satu pemicu. Ketidakpastian geopolitik, harga minyak, dan ekspektasi suku bunga Amerika Serikat bertemu dengan kekhawatiran atas kemungkinan penurunan klasifikasi pasar saham serta meningkatnya kebutuhan valuta asing menjelang akhir bulan. Artinya, kebijakan harus menyasar kestabilan pasar sekaligus menjaga agar gejolak tidak berubah menjadi beban berkepanjangan bagi sektor riil.
Cadangan devisa kuat, tetapi kebutuhan pembiayaan perlu dicermati
Cadangan devisa memberi penyangga penting ketika pasar bergejolak, tetapi ketahanan eksternal tidak menghapus persoalan pembiayaan pemerintah maupun minat investor pada surat utang negara. Pada akhir September 2026, cadangan devisa tercatat US$146,3 miliar, setara pembiayaan 5,3 bulan impor dan melampaui patokan kecukupan internasional sekitar tiga bulan impor. Angka itu menenangkan, tetapi bukan alasan untuk mengabaikan sinyal dari pasar obligasi.
Pengamat ekonomi Yanuar Rizki menilai kebutuhan pembiayaan pemerintah dan perubahan harga aset turut memengaruhi tekanan rupiah. Ia juga menyoroti rendahnya rasio penawaran dibandingkan dengan jumlah SBN yang dimenangkan dalam lelang, yang mengindikasikan minat investor terhadap surat utang pemerintah sedang mendapat tekanan. Ini penting karena pembiayaan pemerintah dan kurs saling terkait melalui persepsi risiko serta pilihan portofolio investor. Jika imbal hasil aset luar negeri lebih menarik, arus modal dapat berubah sekalipun tak ada sentimen domestik baru.
Karena itu, pembelian SBN di pasar sekunder oleh BI dapat membantu menenangkan pasar, tetapi tidak boleh menutupi kebutuhan akan pembiayaan yang kredibel dan permintaan lelang yang sehat. Ketahanan cadangan devisa adalah bantalan, bukan pengganti kepercayaan investor yang harus dijaga lewat pengelolaan fiskal dan pasar obligasi yang meyakinkan.
Instrumen BI berhadapan dengan biaya nyata perusahaan
Bank Indonesia merespons tekanan dengan transaksi NDF, DNDF, dan spot, serta pembelian SBN di pasar sekunder untuk menjaga stabilitas dan kepercayaan pelaku pasar. Langkah tersebut dapat meredam gejolak finansial, tetapi dampaknya tidak otomatis menurunkan tagihan bahan baku, energi, dan logistik yang sudah ditanggung perusahaan. Di sinilah jarak antara respons kebijakan dan pengalaman dunia usaha terlihat paling jelas.
Ketua Umum Apindo Shinta Kamdani menjelaskan bahwa pelemahan rupiah menaikkan biaya pengadaan bahan baku, barang penolong, mesin, serta komponen impor. Kenaikan harga minyak turut menambah beban energi, bahan bakar, transportasi, dan distribusi, sementara permintaan ekspor yang melambat membatasi peluang menaikkan harga jual. Akibatnya, margin tertekan dan perusahaan sulit mengubah kenaikan biaya menjadi pendapatan yang sepadan. Dampak akhirnya bisa dirasakan masyarakat melalui harga barang, terbatasnya ekspansi, dan berkurangnya ruang perusahaan untuk mempertahankan produksi serta pekerjaan.
Pelemahan kurs, mahalnya energi, dan lesunya pesanan ekspor mendorong pengusaha menahan pengeluaran modal serta bersikap wait and see terhadap investasi jangka panjang. Pilihan itu masuk akal bagi perusahaan yang tak yakin permintaan akan pulih atau margin cukup untuk menutup risiko. Namun, jika keputusan investasi terus ditunda, tujuan stabilitas—mendorong sektor riil tumbuh dan membuka kesempatan kerja—akan lebih sulit tercapai.
Kebijakan perlu menjangkau keputusan investasi
Menjaga kurs adalah prasyarat, bukan hasil akhir. Kebijakan moneter BI penting untuk mengurangi guncangan pasar, sementara pemerintah perlu memastikan kebutuhan pembiayaan tidak memperbesar keraguan terhadap SBN. Tetapi ukuran keberhasilan yang paling terasa bagi perusahaan adalah apakah mereka kembali berani memesan mesin, menambah kapasitas, dan mempertahankan tenaga kerja.
Apindo meminta insentif dan kepastian regulasi agar sektor produktif dapat menjaga operasi dan daya saing. Permintaan ini patut diperlakukan sebagai bagian dari strategi stabilisasi, bukan sekadar bantuan tambahan. Insentif yang terarah dan aturan yang dapat diprediksi memberi perusahaan alasan untuk melanjutkan investasi ketika biaya impor dan energi naik, sementara pesanan ekspor melemah. Bantuan juga perlu dirancang agar menopang kegiatan produktif, bukan hanya meredakan tekanan sesaat.
Pada akhirnya, cadangan devisa yang memadai dan intervensi pasar memberi waktu bagi perekonomian untuk menyesuaikan diri. Namun, waktu itu harus digunakan untuk memperkuat kepercayaan pada pembiayaan pemerintah dan memperbaiki kepastian berusaha. Jika tidak, rupiah mungkin mendapat penyangga di pasar keuangan, sementara investasi pengusaha tetap tertahan. Stabilitas yang layak dikejar adalah stabilitas yang sampai ke keputusan produksi, ekspansi, dan penciptaan kerja.