
APBD Perubahan Daerah: Saat Pendapatan Turun, Prioritas Harus Diperjelas
APBD perubahan daerah adalah penyesuaian anggaran yang dilakukan pemerintah daerah di tengah tahun untuk merespons tekanan fiskal, koreksi asumsi penerimaan, serta kebutuhan efisiensi anggaran pemerintah agar penurunan pendapatan asli daerah tidak menjatuhkan kualitas layanan publik yang wajib dipenuhi warga. Gelombang penyesuaian APBD perubahan yang muncul di berbagai kota bukan sekadar formalitas siklus anggaran, tetapi cermin bahwa mesin pendapatan daerah sedang pincang. Balikpapan, Samarinda, hingga Kudus menunjukkan pola yang sama: PAD melemah, sementara tuntutan belanja publik tidak ikut menurun. Ini memaksa kepala daerah dan DPRD berhadapan dengan pilihan tidak populer—mengurangi belanja, menunda proyek, atau mengencangkan penagihan retribusi pasar daerah—sembari menjaga agar pelayanan dasar tetap berjalan. Di titik inilah terlihat apakah APBD perubahan digunakan sebagai instrumen manajemen krisis fiskal yang serius, atau hanya penyesuaian angka di atas kertas.
Balikpapan: Pendapatan Turun Rp73,77 Miliar, Belanja Tetap Didorong Naik
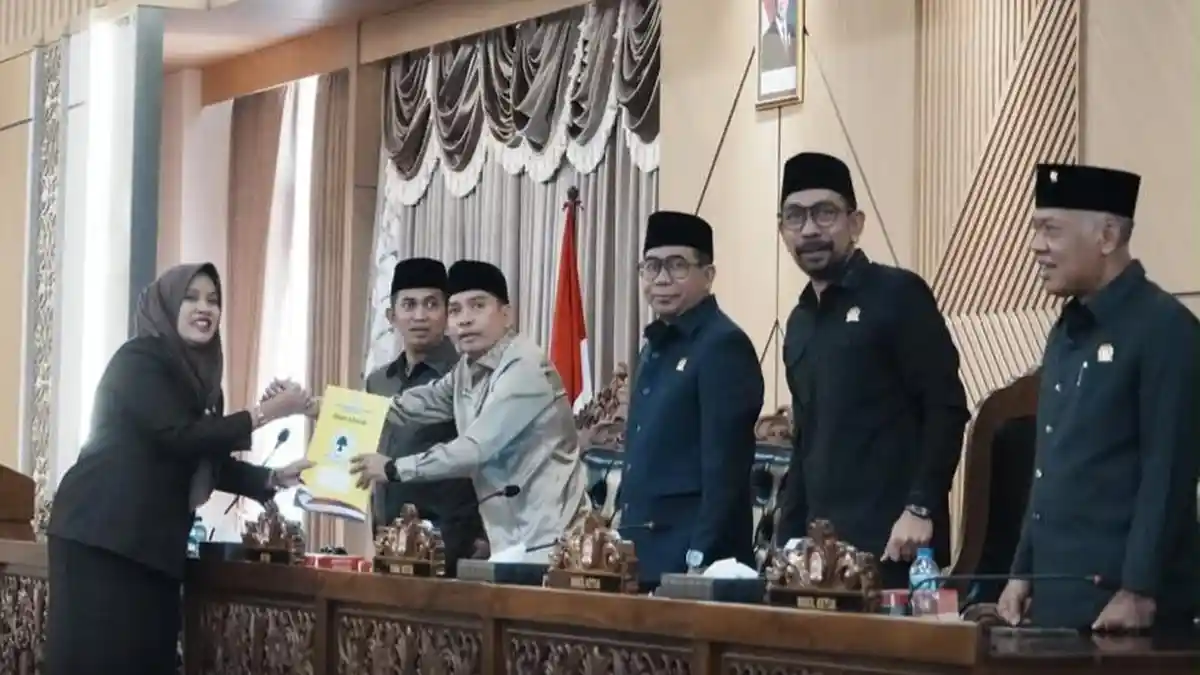
Balikpapan memilih jalur yang berani sekaligus berisiko: mengakui penurunan pendapatan, tetapi tetap menaikkan belanja. Dalam Rapat Paripurna ke-18, pembahasan Perubahan APBD Kota Balikpapan Tahun Anggaran 2026 memasuki tahap akhir di DPRD pada 28 September. Pendapatan daerah setelah APBD perubahan ditetapkan Rp3,17 triliun, turun sekitar Rp73,77 miliar dibandingkan sebelum perubahan. Penurunan ini terutama berasal dari PAD yang berkurang sekitar Rp86 miliar, sementara pendapatan transfer justru naik Rp12,23 miliar. Ironisnya, di sisi belanja, pemerintah kota menetapkan belanja daerah sebesar Rp3,57 triliun, naik sekitar Rp49,22 miliar setelah perubahan. Wali kota menyebut APBD perubahan disusun dengan kehati-hatian, efisiensi, dan penajaman prioritas. Pernyataan itu terdengar meyakinkan, tetapi secara politik berarti Balikpapan rela menambah tekanan fiskal demi menjaga program yang dianggap prioritas. Pertanyaannya: seberapa disiplin efisiensi bisa diwujudkan ketika belanja tumbuh di atas pendapatan?
Samarinda: "Berani Berhenti Boros" dan Menata Ulang Postur Anggaran
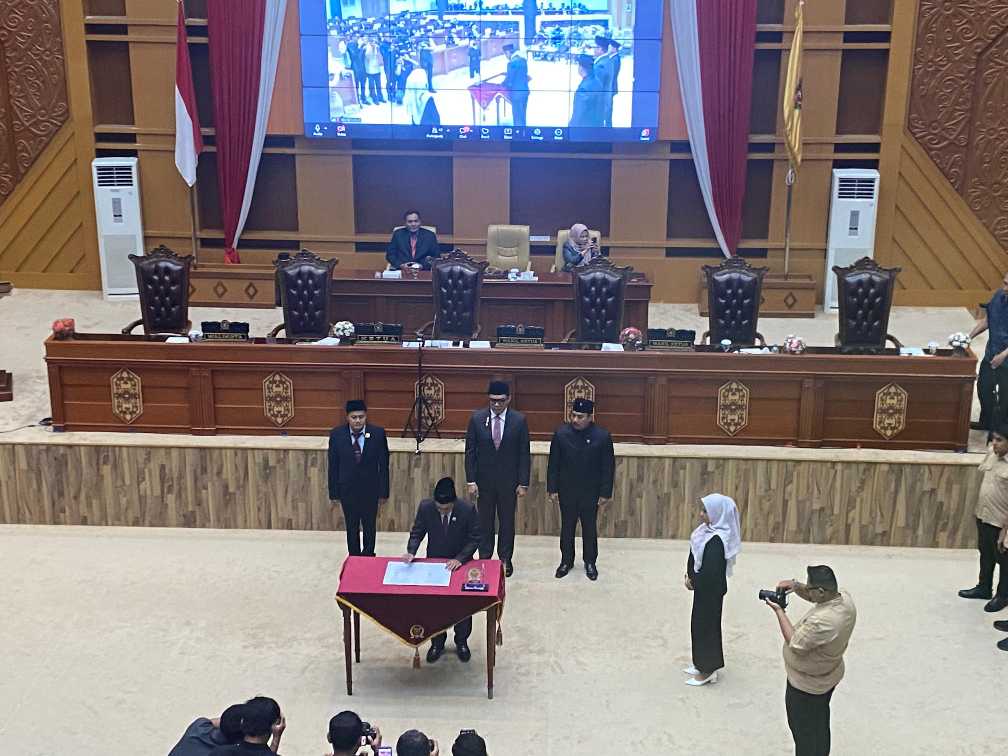
Berbeda dengan Balikpapan, Samarinda memilih menekankan narasi efisiensi anggaran kota secara terang-terangan. Pemerintah kota bersama DPRD resmi menyepakati nota persetujuan atas Raperda Perubahan APBD Tahun Anggaran 2026 dalam rapat paripurna pada 30 September. Total APBD perubahan disepakati Rp3,75 triliun, dengan pendapatan daerah Rp3,68 triliun yang bersumber dari PAD Rp1,34 triliun, transfer Rp2,31 triliun, dan lain-lain pendapatan daerah yang sah Rp16,61 miliar. "Prinsip efisiensi itu bukan berarti kita harus berhenti belanja, tapi berani berhenti boros" adalah pernyataan kunci Wali Kota Samarinda tentang APBD perubahan Rp3,75 triliun yang disusun di tengah tekanan penerimaan. Belanja daerah diatur Rp3,75 triliun, dengan belanja operasi Rp2,53 triliun untuk pelayanan dasar dan belanja modal Rp1,20 triliun melalui penjadwalan ulang infrastruktur mendesak serta BTT Rp13 miliar untuk kedaruratan. Selisih belanja-pendapatan ditutup dari SiLPA Rp76,61 miliar. Samarinda secara terang mengakui bahwa efisiensi anggaran pemerintah harus disiplin namun tidak mengorbankan hak pegawai dan pelayanan publik mendasar.
Kudus: Retakan di Basis PAD, Piutang Retribusi Pasar Menggunung
Jika Balikpapan dan Samarinda berurusan dengan angka triliunan di meja paripurna, Kudus memperlihatkan masalah di akar PAD: retribusi pasar daerah yang menumpuk sebagai piutang. Hingga Agustus, PAD sektor pasar baru mencapai Rp7,5 miliar atau sekitar 45,58 persen dari target Rp16,378 miliar sepanjang tahun. Rendahnya realisasi jelas menggerus ruang fiskal dan menggambarkan penurunan pendapatan asli daerah dari basis paling sehari-hari: pedagang pasar. Persoalan makin kompleks karena piutang retribusi hingga 2025 mencapai sekitar Rp8,35 miliar, sementara pembayaran yang berhasil masuk sepanjang tahun baru sekitar Rp739,46 juta. Artinya, masih ada piutang Rp7,61 miliar yang harus ditagih kepada pedagang. Pejabat pengelolaan pasar mengaitkan lemahnya pembayaran dengan pendapatan pedagang yang belum pulih. Di sini tampak dilema klasik pemerintah daerah: memaksa penagihan demi PAD, atau memberi ruang napas bagi pelaku usaha kecil yang sedang lesu.
Menjaga Layanan Publik di Tengah Pengetatan Anggaran
Tiga contoh di atas menegaskan satu hal: tekanan terhadap PAD memaksa daerah menggunakan APBD perubahan daerah sebagai alat pengetatan sekaligus penjaga layanan publik. Balikpapan menyusun APBD perubahan dalam kondisi fiskal yang disebut membutuhkan kehati-hatian, efisiensi, dan penajaman prioritas. Samarinda menyesuaikan postur anggaran Rp3,756 triliun untuk mengoreksi asumsi penerimaan dan menjaga stabilitas keuangan daerah di tengah periode efisiensi. Kudus harus mengakui bahwa penurunan pendapatan pedagang melemahkan kemampuan daerah menarik retribusi pasar daerah. Garis besarnya, pemerintah daerah tidak punya kemewahan untuk sekadar mengurangi belanja. Penurunan pendapatan harus diseimbangkan dengan kebutuhan layanan publik, terutama pendidikan dan kesehatan yang bersifat mandatory. Itu berarti efisiensi anggaran kota bukan sekadar jargon, melainkan proses memilih mana program yang betul-betul prioritas dan mana yang harus ditunda. APBD perubahan yang sehat adalah yang berani mengakui realitas fiskal, mengurangi pemborosan, dan tetap melindungi layanan dasar warga.