
Dua ukuran berbeda dalam membaca kinerja bank
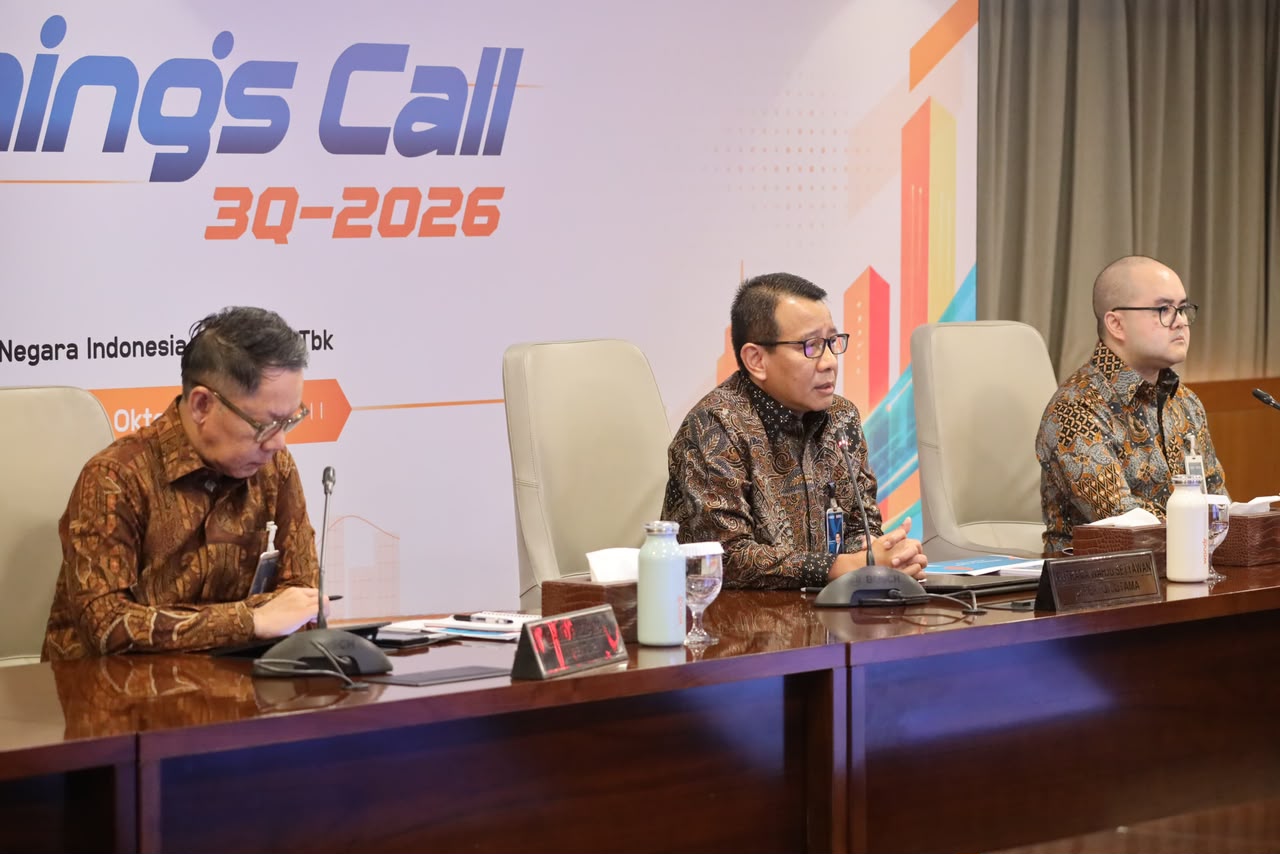
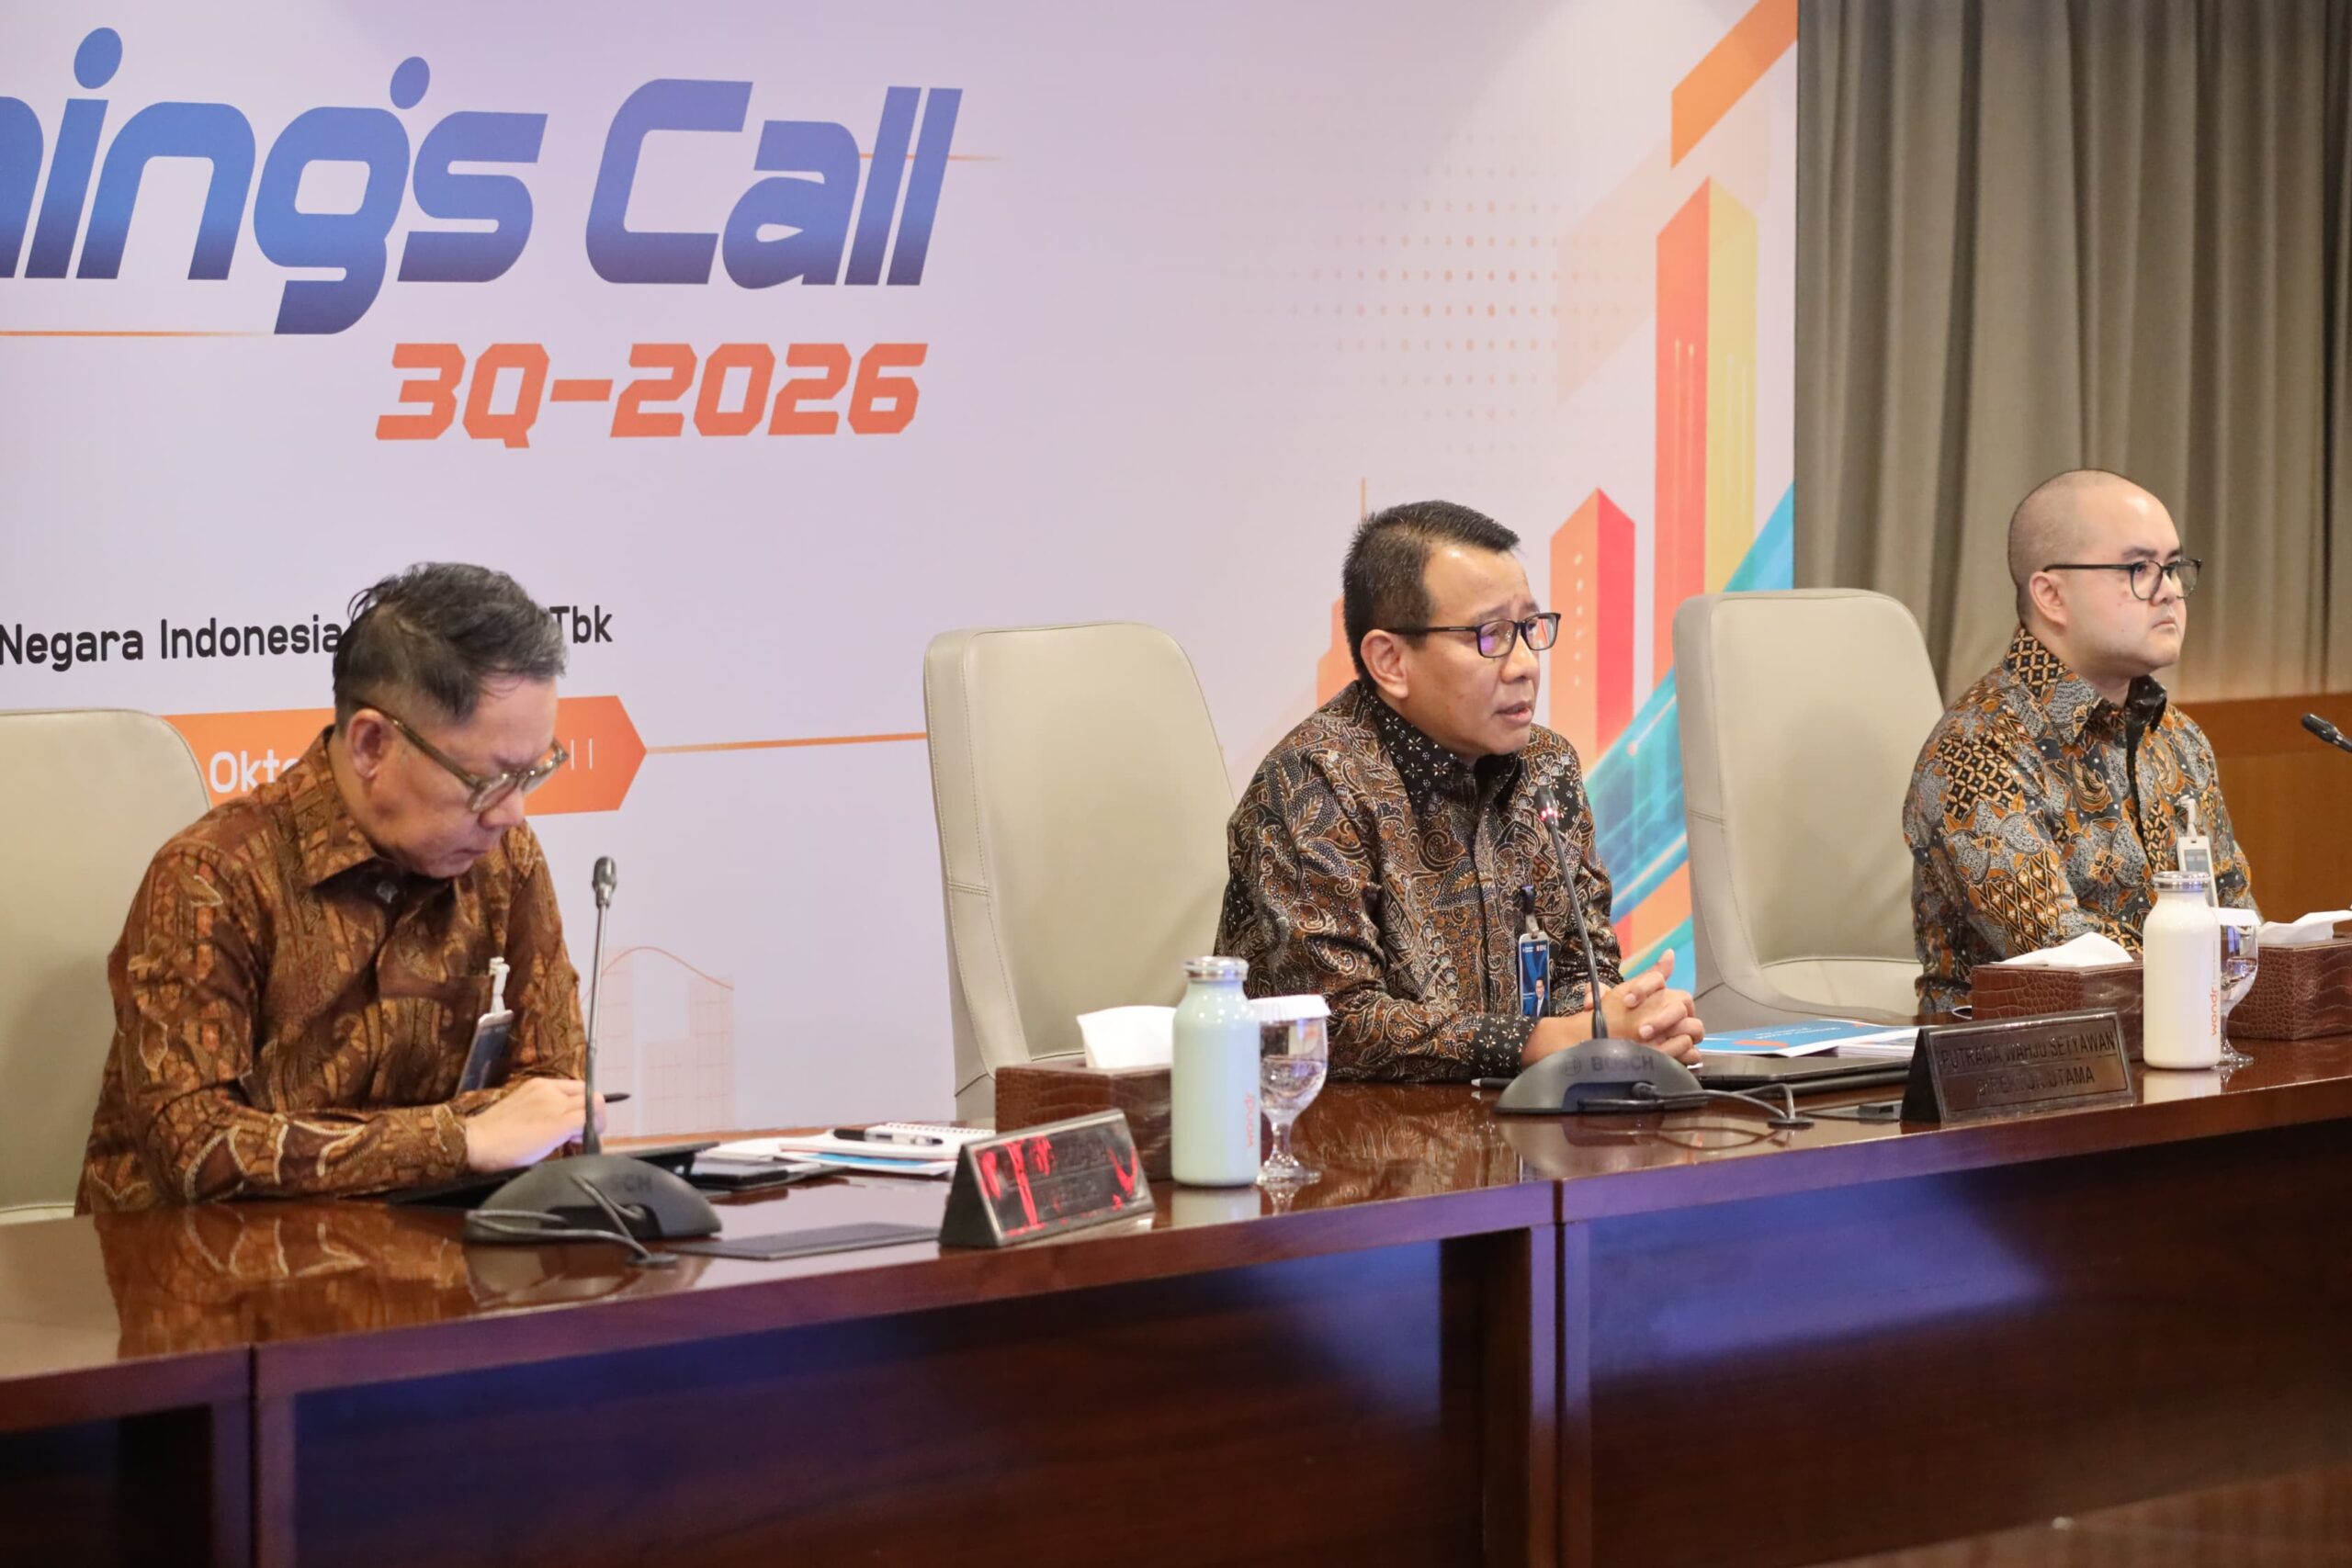
Laba operasional sebelum pencadangan atau PPOP adalah ukuran pendapatan operasional bank sebelum biaya pencadangan kredit diperhitungkan, sehingga membantu menunjukkan kekuatan bisnis inti perusahaan. Perbedaan ukuran ini penting saat membandingkan kabar BNI dan Permata Bank: angka PPOP menggambarkan daya hasil operasional, sedangkan laba bersih mencerminkan hasil setelah berbagai beban dan pencadangan. Hingga kuartal III 2026, BNI mencatat PPOP Rp27,5 triliun, tertinggi sepanjang sejarahnya untuk periode tersebut dan tumbuh 11,6% dibandingkan setahun sebelumnya. Permata Bank, untuk sembilan bulan pertama 2026, membukukan laba bersih Rp2,6 triliun. Jadi, angka-angka itu bukan perbandingan langsung tentang siapa yang lebih menguntungkan. Namun, keduanya mengungkap strategi berbeda: BNI memperlihatkan skala dan momentum operasi, sedangkan Permata Bank menunjukkan hasil akhir yang ditopang pertumbuhan pendapatan dan kredit.
BNI mengandalkan skala, dana murah, dan disiplin risiko
Rekor PPOP BNI bukan muncul dalam ruang hampa. Kredit tumbuh 22,2% secara tahunan menjadi Rp992,5 triliun, sementara dana murah atau CASA naik 19,6% menjadi Rp733,7 triliun. Pendapatan bunga bersih bertambah 13,6% menjadi Rp33,2 triliun dan pendapatan berbasis komisi meningkat 8,3% menjadi Rp13,9 triliun. Kombinasi tersebut memperkuat operasi, meski tekanan margin tetap terasa: NIM turun 30 basis poin menjadi 3,5%. Karena PPOP belum menghitung pencadangan, laba bersih memberi gambaran yang berbeda. Laba BNI tetap naik 6,6% menjadi Rp16,1 triliun, sementara NPL gross membaik ke 1,9% dan rasio pencadangan terhadap kredit dijaga pada 3,8%. Artinya, rekor PPOP patut diapresiasi, tetapi mutu pertumbuhan dan kemampuan mengelola risiko tetap menentukan apakah momentum itu berkelanjutan.
Permata Bank membangun laba lewat pertumbuhan yang terukur
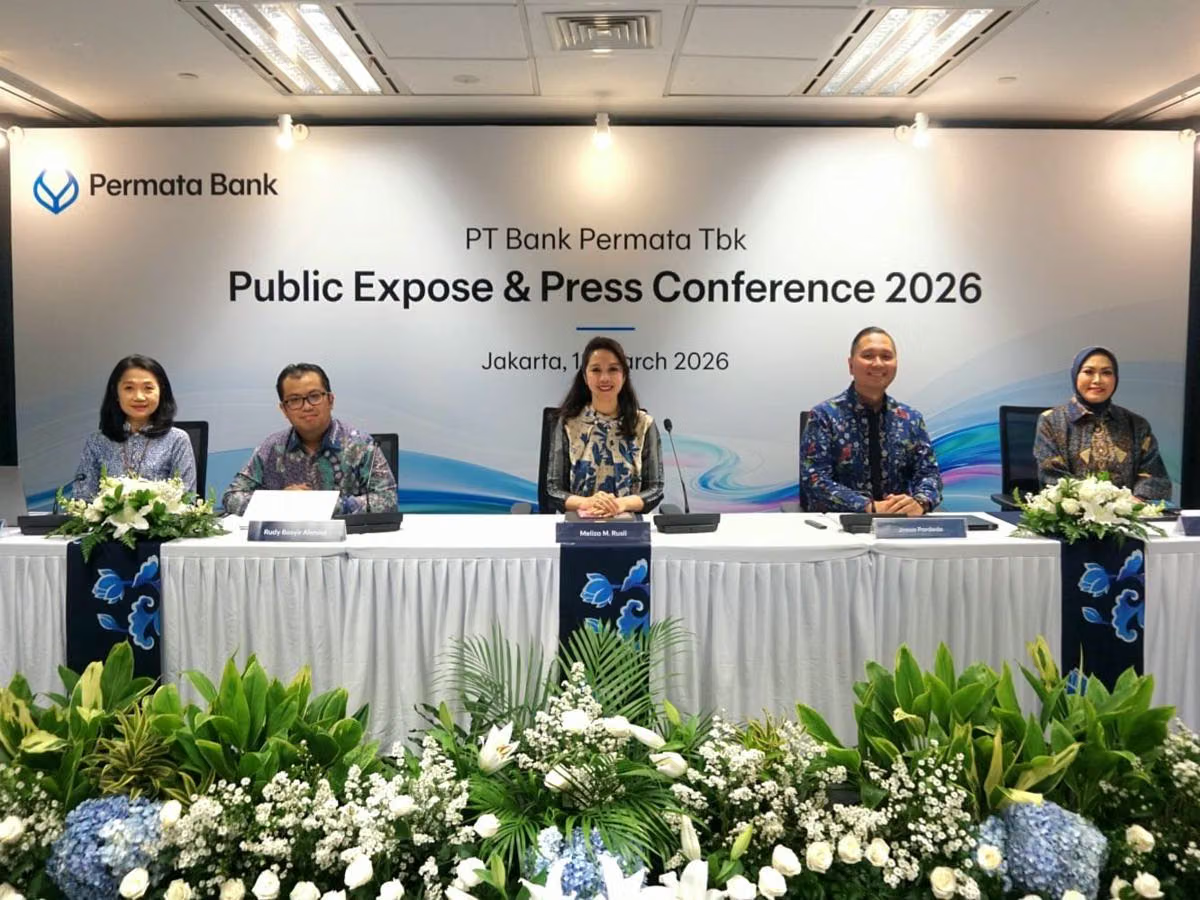
Pada Permata Bank, cerita kinerjanya lebih langsung terlihat pada laba bersih: Rp2,6 triliun selama sembilan bulan pertama 2026, sejalan dengan pendapatan yang meningkat menjadi Rp9,2 triliun. Kredit tumbuh 10,1% secara tahunan menjadi Rp172,9 triliun per September, dengan kredit konvensional naik 13,9% menjadi Rp153,4 triliun. Kualitas aset juga bergerak ke arah yang mendukung: NPL gross turun menjadi 2,1% dari 2,2% setahun sebelumnya. Ini memberi Permata landasan yang cukup meyakinkan untuk berekspansi tanpa mengabaikan risiko. Namun, ekspansi kredit perlu dibaca bersama likuiditas: LDR naik menjadi 92,1% dari 80,9%, meski LCR tercatat 238,9% dan NSFR 120%, keduanya di atas batas minimum yang disebutkan dalam laporan. Dengan demikian, laba Permata Bank ditopang pertumbuhan, tetapi pengelolaan pendanaan tetap menjadi ujian penting.
Perbandingan yang adil dan agenda berikutnya
Membandingkan PPOP BNI dengan laba bersih Permata Bank seolah-olah keduanya indikator setara akan memberi kesimpulan keliru. PPOP BNI menegaskan kapasitas operasi sebelum pencadangan; laba bersih Permata Bank menunjukkan hasil setelah beban yang masuk dalam perhitungan laba. Untuk menilai kinerja bank secara lebih utuh, pembaca perlu melihat pertumbuhan kredit dan pendapatan sekaligus kualitas aset, pendanaan, margin, serta pencadangan. BNI unggul dalam pertumbuhan skala kredit dan penghimpunan CASA, sementara Permata menunjukkan kombinasi kenaikan pendapatan, ekspansi kredit, dan perbaikan NPL. Memasuki kuartal IV 2026, BNI menyatakan akan melanjutkan penguatan pendanaan berbasis transaksi, pertumbuhan kredit selektif, pengelolaan risiko, serta transformasi digital dan jaringan. Kesimpulannya, rekor PPOP menandai kekuatan mesin operasi BNI, sedangkan laba bersih Permata menunjukkan hasil usaha yang solid; keduanya menarik, tetapi harus dinilai memakai ukuran yang sepadan.