
Laba besar perlu dibaca bersama dampaknya
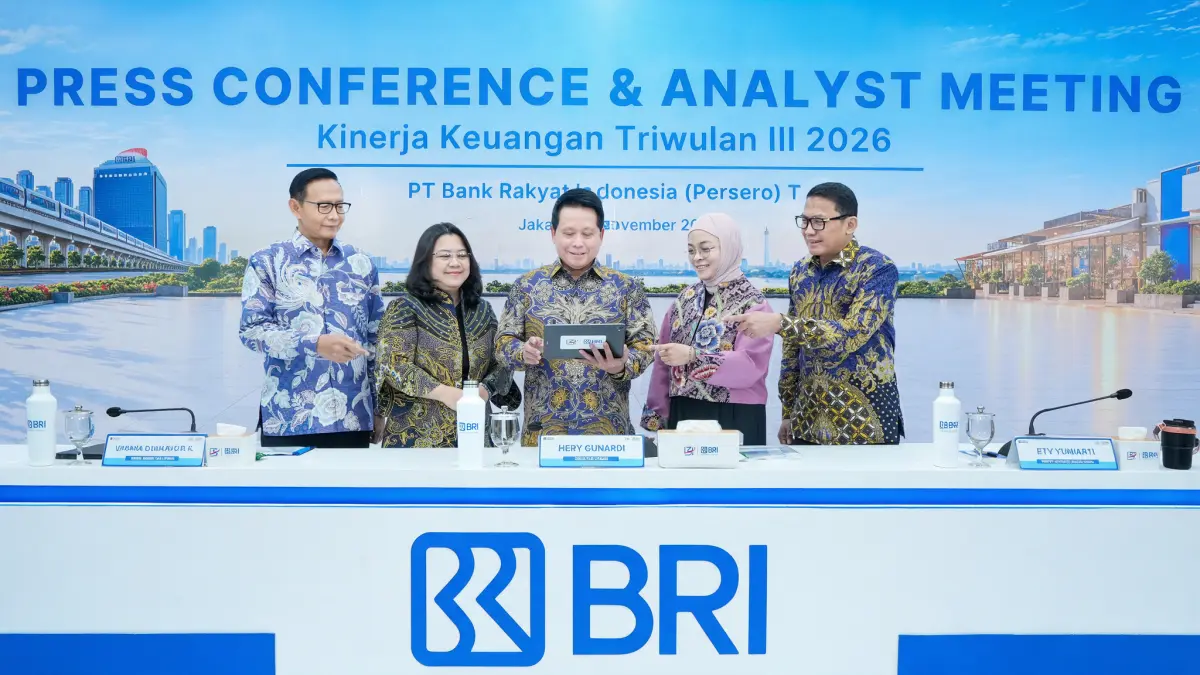
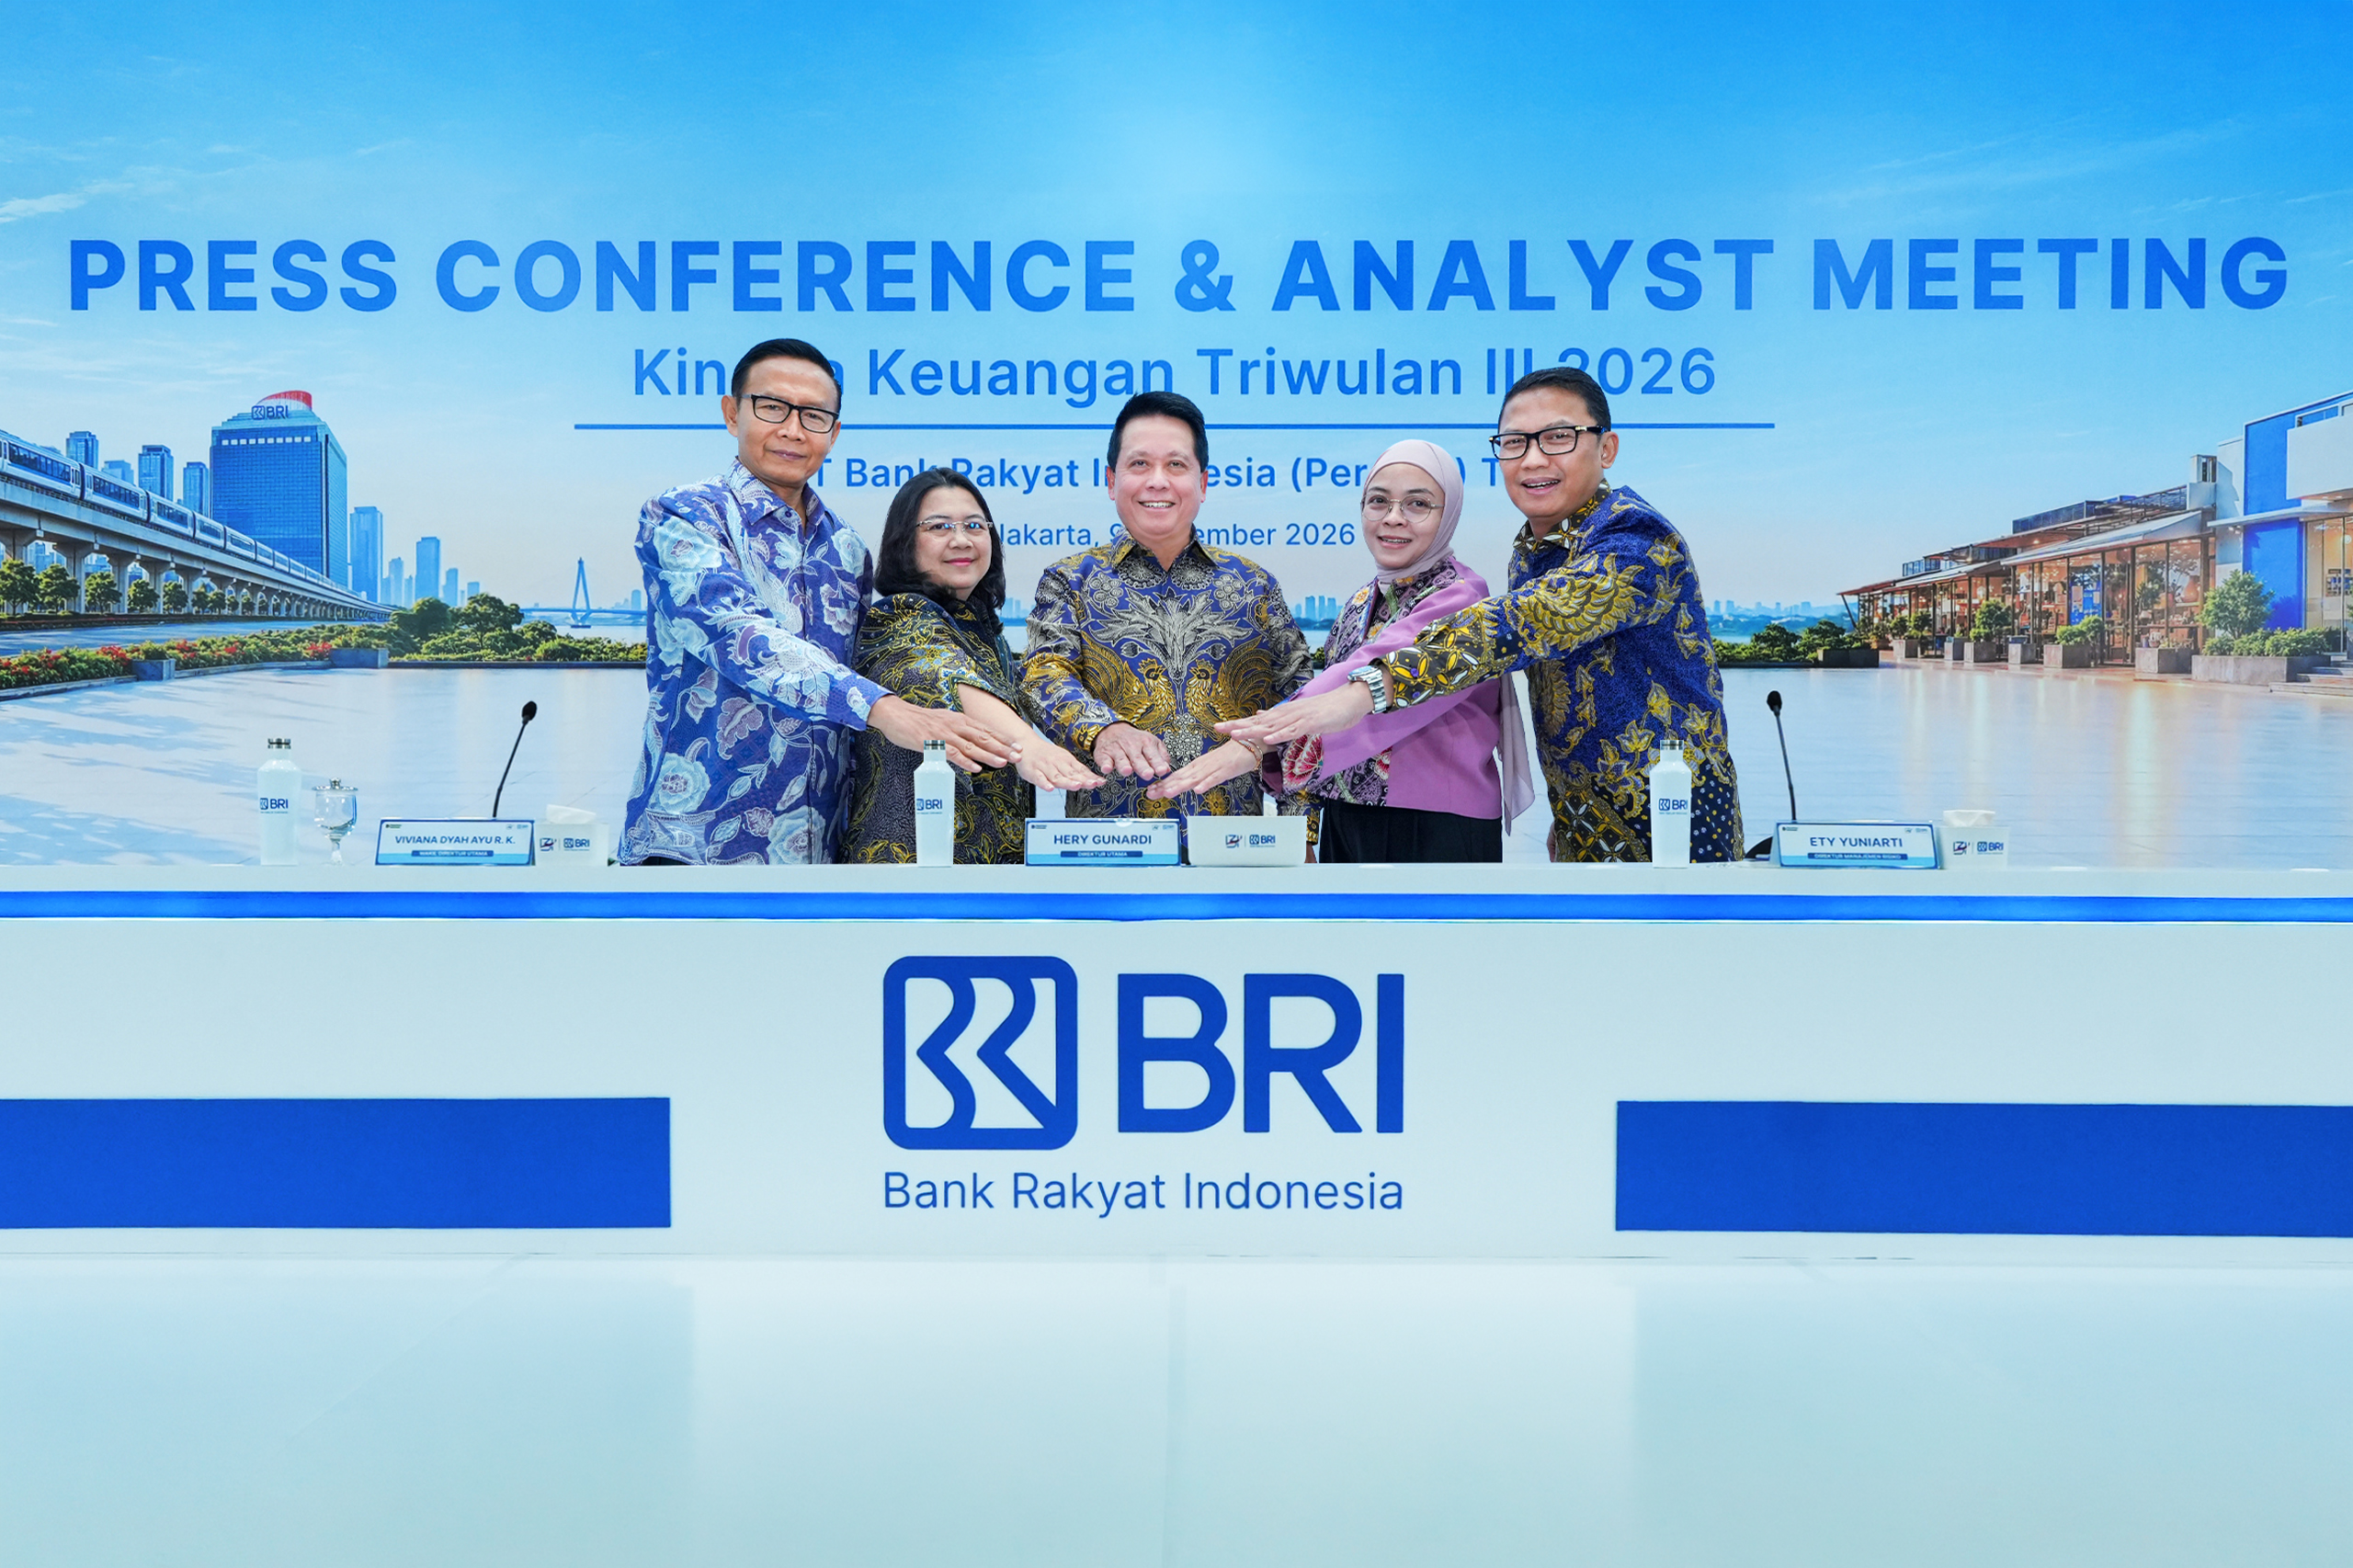
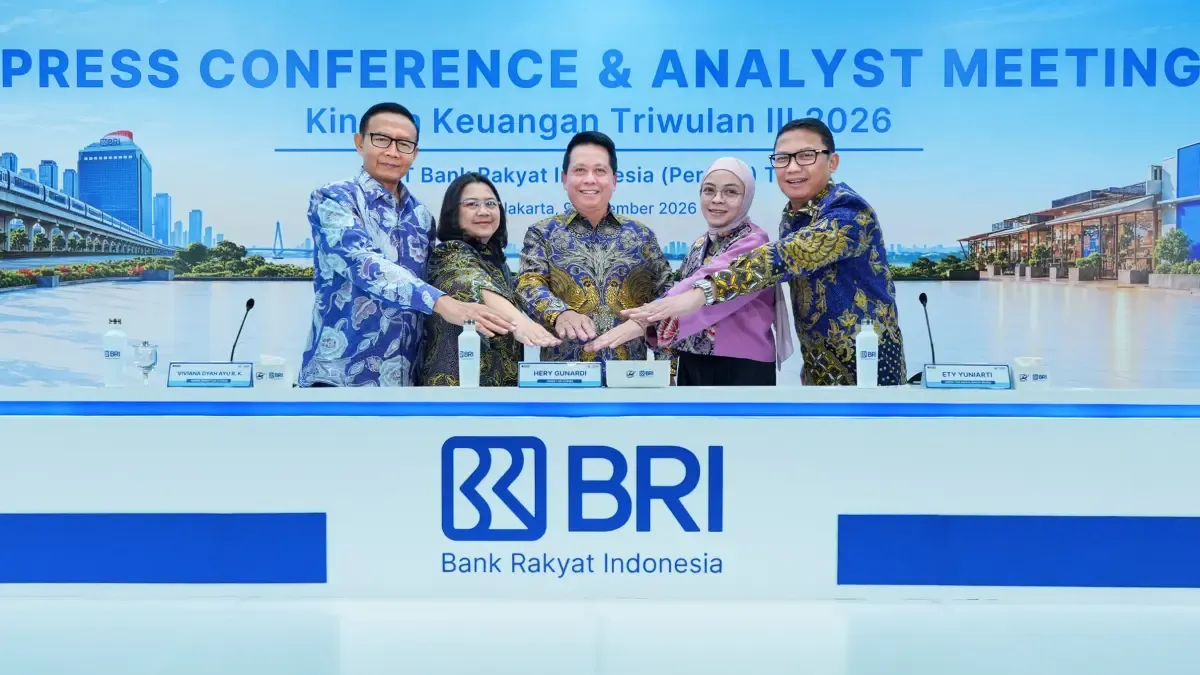
Laba bank adalah selisih pendapatan dan beban yang menunjukkan kemampuan lembaga keuangan menghasilkan keuntungan; bagi bank yang melayani usaha kecil, nilainya juga patut dinilai dari manfaat pembiayaan bagi ekonomi sehari-hari. Hingga akhir September 2026, BRI membukukan laba bersih konsolidasian Rp48,2 triliun, naik 16,8 persen dari Rp41,2 triliun pada periode yang sama tahun sebelumnya. Capaian yang diumumkan Direktur Utama Hery Gunardi dalam konferensi pers di Jakarta pada 9 November itu menonjol, terlebih ketika volatilitas ekonomi global dan domestik masih menjadi latar. Namun pertumbuhan laba bukan ukuran yang cukup untuk menyebut kinerja berhasil. Pertanyaan yang lebih penting ialah apakah ekspansi menghasilkan pembiayaan produktif, menjaga kualitas aset, dan memperluas peluang bagi pelaku usaha. Dari sudut itu, pemberdayaan UMKM BRI bukan pelengkap cerita laba, melainkan ukuran penting bagi daya tahan model bisnisnya.
UMKM menjadi bagian utama, bukan catatan kaki
Skala pembiayaan menunjukkan bahwa UMKM memang menempati posisi sentral dalam bisnis BRI. Kredit dan pembiayaan secara keseluruhan tumbuh 14,5 persen menjadi Rp1.647 triliun, sementara kredit UMKM mencapai sekitar Rp1.250 triliun—setara 75,9 persen dari total kredit pada akhir September. Proporsi ini memberi BRI paparan besar terhadap kegiatan usaha rakyat, sekaligus menempatkan bank pada tanggung jawab untuk menyalurkan pembiayaan secara cermat. Bagi pelaku usaha, akses kredit dapat membantu menjaga arus usaha dan membuka ruang untuk berkembang; bagi bank, pembiayaan yang sehat perlu menghasilkan pengembalian tanpa mengabaikan kemampuan peminjam. Dengan demikian, besarnya porsi UMKM memberi alasan kuat untuk mengaitkan laba dengan fungsi ekonomi BRI, tetapi belum dengan sendirinya membuktikan dampak sosialnya. Ukuran keberhasilan yang lebih lengkap perlu melihat apakah pembiayaan menjangkau usaha yang membutuhkan dan tetap terjaga kualitasnya.
BRIvolution Reignite menguji mutu pertumbuhan
Transformasi BRIvolution Reignite penting karena pertumbuhan cepat hanya bernilai jika ditopang sumber dana dan kualitas aset yang memadai. BRI melaporkan aset konsolidasian sekitar Rp2.338 triliun, naik 10,1 persen, serta rasio dana murah CASA sebesar 70 persen pada September 2026. Rasio kredit bermasalah atau NPL membaik menjadi 2,9 persen, sedangkan rasio kecukupan modal tercatat 23 persen. Angka-angka ini memberi konteks yang lebih kuat daripada laba saja: bank memperluas penyaluran kredit sembari menjaga sejumlah penyangga keuangan. Hery menyebut transformasi itu diarahkan agar BRI tumbuh dengan struktur pendanaan lebih kuat, kualitas aset lebih baik, dan sumber profitabilitas yang semakin beragam. Arah tersebut masuk akal, tetapi hasil akhirnya perlu dinilai dari konsistensi pelaksanaan, bukan dari nama program. Kinerja BRI akan lebih meyakinkan jika disiplin risiko tetap berjalan saat ekspansi UMKM dan sumber pertumbuhan baru dipacu.
Pertumbuhan berkelanjutan harus bertahan hingga akhir tahun
Tantangan berikutnya ialah mempertahankan momentum tanpa mengorbankan mutu pembiayaan. BRI menyatakan optimistis menjaga pertumbuhan bisnis dan profitabilitas hingga akhir 2026, dengan akselerasi BRIvolution Reignite, penguatan bisnis inti, optimalisasi ekosistem transaksi, serta pengembangan sumber pertumbuhan baru. Strategi itu, menurut perusahaan, akan dijalankan secara selektif dengan memperhatikan kualitas aset, likuiditas, dan kecukupan modal. Kehati-hatian semacam ini bukan rem bagi pemberdayaan, melainkan syarat agar akses kredit tidak berubah menjadi risiko yang merugikan bank maupun peminjam. Di tengah ketidakpastian makroekonomi, hasil hingga September merupakan sinyal positif, bukan jaminan bahwa laju yang sama akan bertahan. Kesimpulannya, laba BRI 2026 menunjukkan kemampuan menghasilkan pertumbuhan, sedangkan porsi kredit UMKM memperlihatkan kuatnya kaitan bisnis dengan ekonomi rakyat. Bukti keberhasilan yang lebih utuh akan terlihat ketika keduanya terus berjalan seiring, dengan manfaat nyata dan kualitas aset yang terjaga.