
Pertumbuhan besar perlu ditopang kualitas
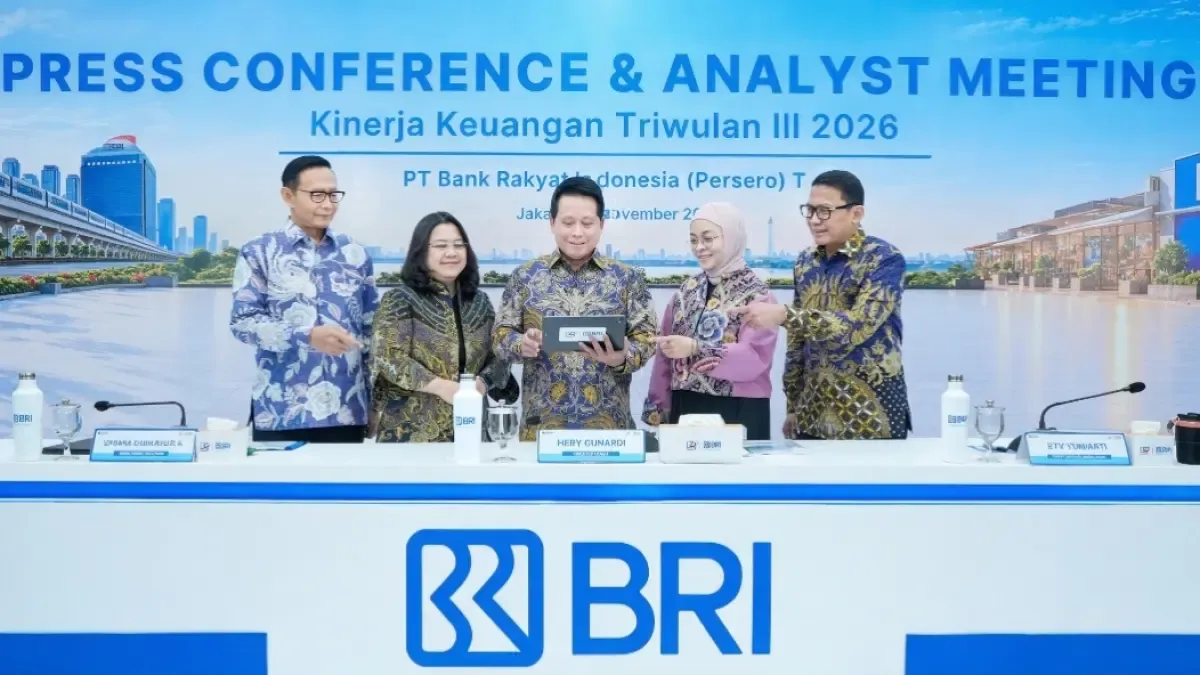
Kredit BRI adalah pembiayaan yang disalurkan bank kepada rumah tangga dan pelaku usaha, termasuk UMKM, untuk mendukung kebutuhan produktif maupun konsumsi. Pada semester I 2026, penyalurannya mencapai Rp1.645,5 triliun, tumbuh 16,2 persen secara tahunan, sementara laba bersih naik 17,5 persen menjadi Rp31,2 triliun hingga akhir Juni.
Angka tersebut menandakan ekspansi yang kuat, tetapi besarnya kredit bukan ukuran keberhasilan yang cukup jika kualitas pembiayaan ikut melemah. Pertumbuhan laba BRI memberi sinyal bahwa laju bisnis sejauh ini mampu berjalan bersama kinerja keuangan yang positif. Tantangan berikutnya adalah mempertahankan keseimbangan itu saat kebutuhan nasabah dan keadaan ekonomi berubah. Karena itu, angka pertumbuhan lebih penting dibaca sebagai pijakan untuk menjaga kualitas penyaluran, bukan alasan untuk mengejar volume tanpa mempertimbangkan risiko.
Pembiayaan UMKM memberi dampak lebih luas
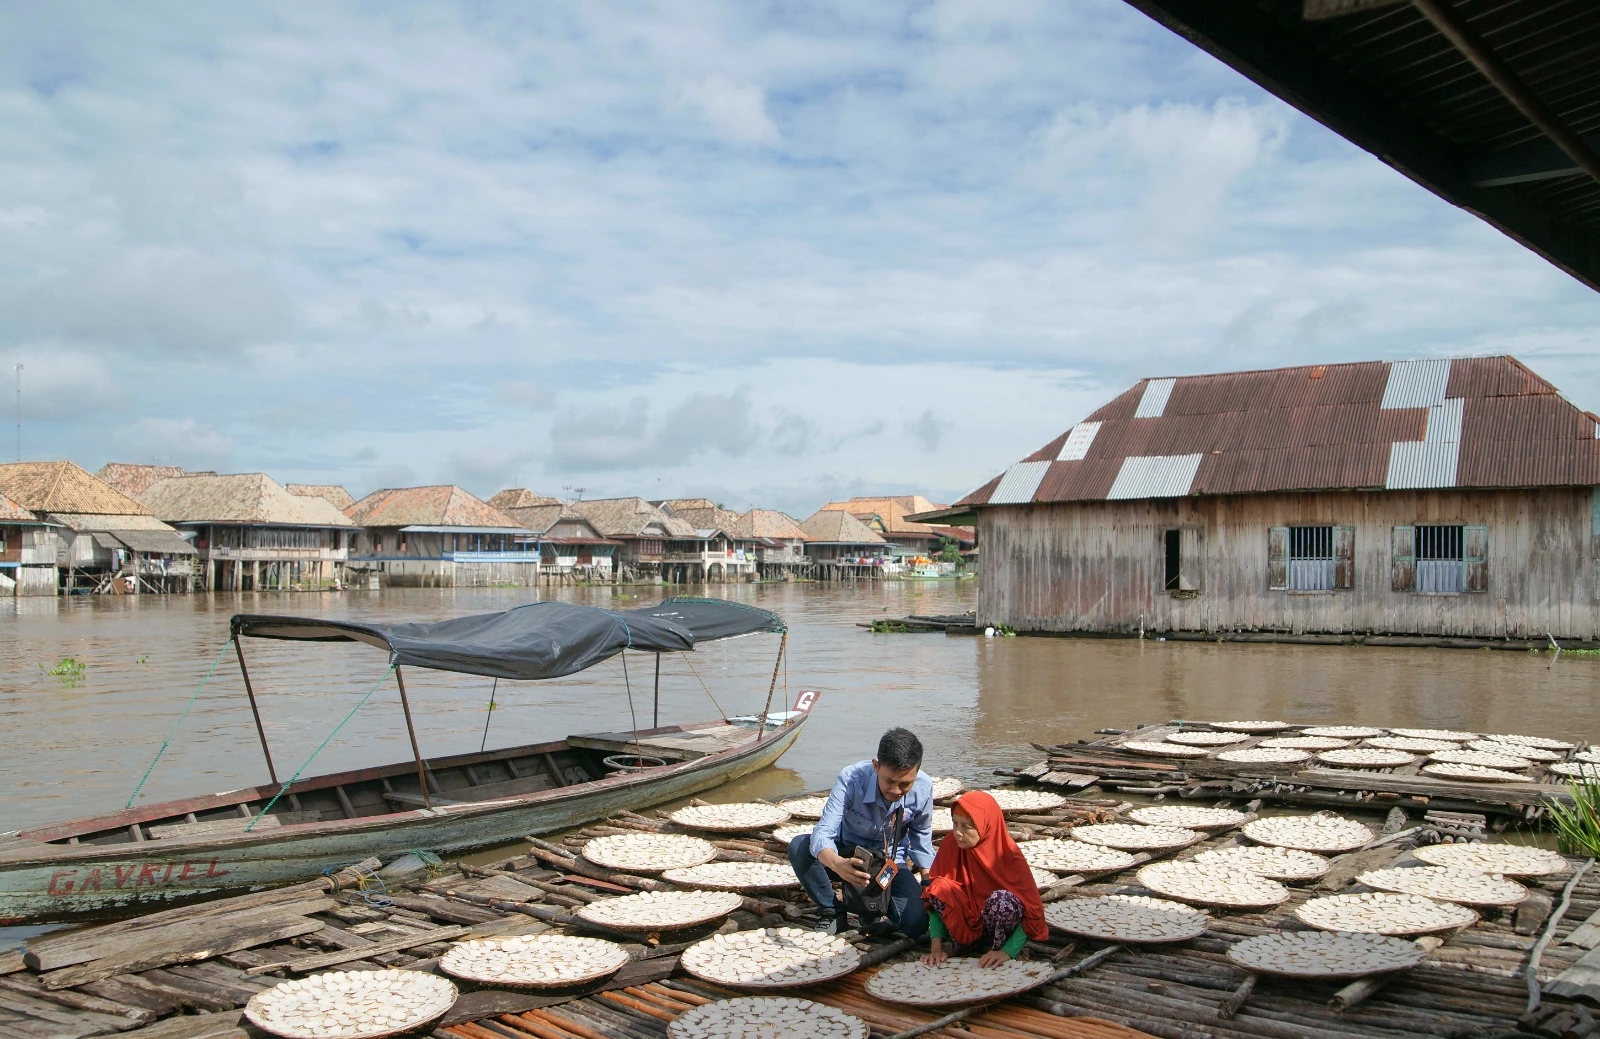
UMKM menjadi penopang penting dengan kredit Rp1.235,4 triliun, meningkat 8,6 persen secara tahunan. Namun, arti strategis pembiayaan UMKM bukan hanya besarnya dana yang disalurkan. Akses pada layanan keuangan formal dapat membantu pelaku usaha membangun kapasitas, menjaga kegiatan bisnis, dan membuka peluang untuk berkembang.
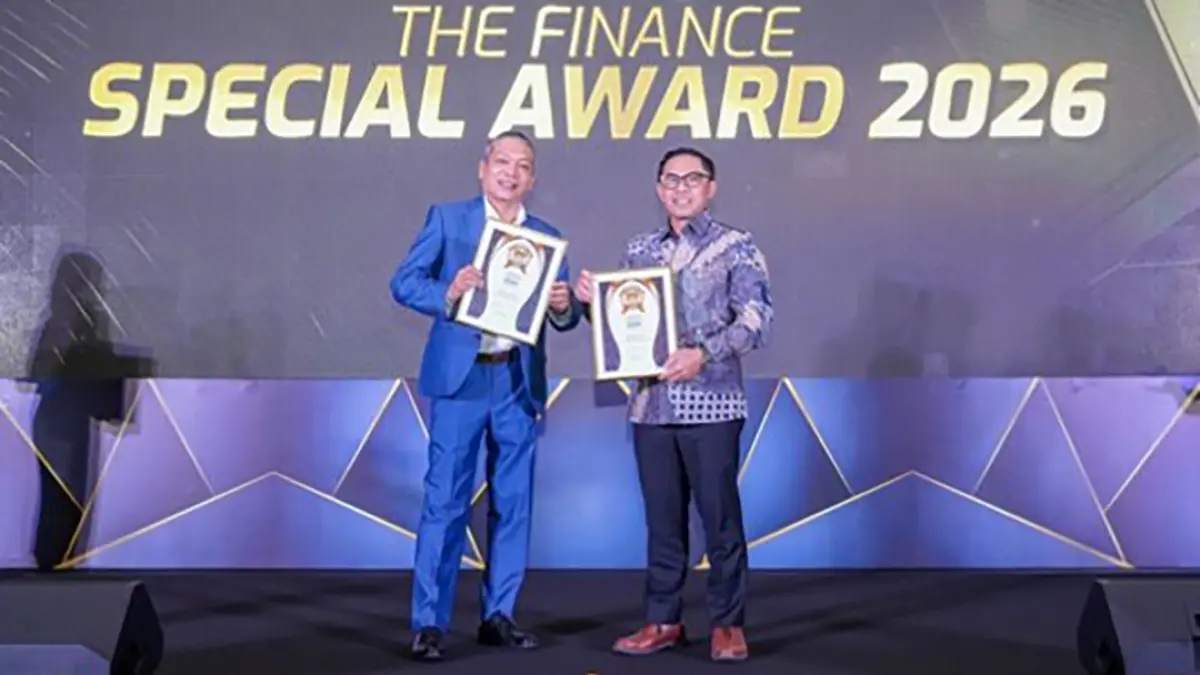
Hingga Juni 2026, Holding Ultra Mikro BRI melayani sekitar 33,8 juta nasabah pinjaman dan mengelola 166,3 juta rekening simpanan. LinkUMKM by BRI juga telah menjangkau sekitar 17,3 juta pelaku usaha. Jangkauan ini memperlihatkan bagaimana pembiayaan dan kanal layanan dapat hadir bagi masyarakat dalam skala besar. BRI meraih empat penghargaan The Finance 2026, termasuk untuk transaksi digital dan inklusivitas pembiayaan UMKM, pada acara di Jakarta, 22 Oktober 2026. Pengakuan itu relevan bila diterjemahkan menjadi akses yang lebih berguna dan dukungan usaha yang berkelanjutan.
Daya beli menjadi ujian bagi ekspansi pembiayaan
Bagi BRI Finance, perubahan daya beli bukan latar belakang yang bisa diabaikan, melainkan pertimbangan langsung dalam menjaga pertumbuhan. Perusahaan menyatakan pada 30 Oktober 2026 bahwa dinamika ekonomi dan daya beli masyarakat memengaruhi keputusan perusahaan pembiayaan. Di sisi lain, pertumbuhan penjualan mobil membuka peluang untuk meningkatkan pembiayaan kendaraan. Peluang itu tetap perlu diimbangi dengan penilaian kemampuan konsumen dan kualitas pembiayaan.
Respons yang masuk akal bukan memperluas jaringan demi jumlah cabang, melainkan membuat jaringan yang ada lebih produktif. BRI Finance mengevaluasi cabang berdasarkan potensi pasar, produktivitas, dan efisiensi operasional, sembari menawarkan skema yang disesuaikan dengan profil risiko konsumen dan memperkuat sinergi dengan BRI Group. Pendekatan ini menghubungkan ekspansi dengan kebutuhan nyata pasar. Bagi konsumen, penyesuaian tersebut dapat membantu penawaran pembiayaan lebih sesuai; bagi perusahaan, kehati-hatian dapat menahan risiko ketika daya beli berubah.
Ekspansi selektif lebih penting daripada sekadar bertambah
Memasuki 2027, BRI Finance berencana melanjutkan pengembangan jaringan secara selektif dengan mempertimbangkan potensi pasar dan kebutuhan bisnis. Rencana itu juga menekankan optimalisasi jaringan yang sudah ada agar lebih produktif dan efisien, bukan sekadar menambah cabang. Ini pilihan yang patut dinilai dari hasilnya: apakah jaringan benar-benar menjangkau konsumen yang membutuhkan, apakah penyaluran tetap sehat, dan apakah biaya operasional terkendali.
Kinerja BRI menunjukkan bahwa pertumbuhan besar dapat berjalan seiring dengan laba yang meningkat, sementara penguatan UMKM memberi dimensi inklusi yang nyata. Namun, bagi bank maupun perusahaan pembiayaan, pertumbuhan berkelanjutan tetap menuntut disiplin dalam menilai risiko dan daya beli. Ekspansi BRI Finance akan lebih bernilai jika selektivitasnya menjaga kualitas aset sekaligus memperluas akses secara tepat. Kesimpulannya, ukuran keberhasilan bukan hanya seberapa cepat kredit bertambah, tetapi seberapa tahan manfaatnya bagi nasabah dan usaha.