
Laba Rekor BRI dan Makna Strategis bagi Ekonomi Kerakyatan
Laba BRI Rp31,2 triliun adalah keuntungan bersih yang dicatat bank terbesar ini pada semester pertama 2026, mencerminkan pertumbuhan laba dua digit di tengah transformasi manajemen baru, sekaligus menegaskan bahwa model bisnis berbasis kredit UMKM dan ekonomi kerakyatan masih menjadi mesin pertumbuhan paling stabil di sektor perbankan nasional.
Angka laba bersih Rp31,2 triliun yang tumbuh 17,5 persen secara tahunan bukan sekadar pencapaian finansial, melainkan sinyal bahwa strategi fokus pada pelaku kecil dan menengah terbukti lebih tahan terhadap guncangan ekonomi. Di saat banyak bank besar tergoda mengejar margin tinggi di segmen korporasi, BRI memilih menggandakan taruhan pada ekonomi kerakyatan. Pilihan ini layak dibaca sebagai pernyataan politik ekonomi: pertumbuhan yang sehat harus bertumpu pada jutaan pelaku usaha, bukan segelintir konglomerat. Pertanyaannya bukan lagi apakah model ini menguntungkan, tetapi apakah regulator dan pemerintah berani menjadikannya standar baru kinerja bank nasional.
Kredit UMKM BRI: 75 Persen Portofolio, 100 Persen Pesan Politik
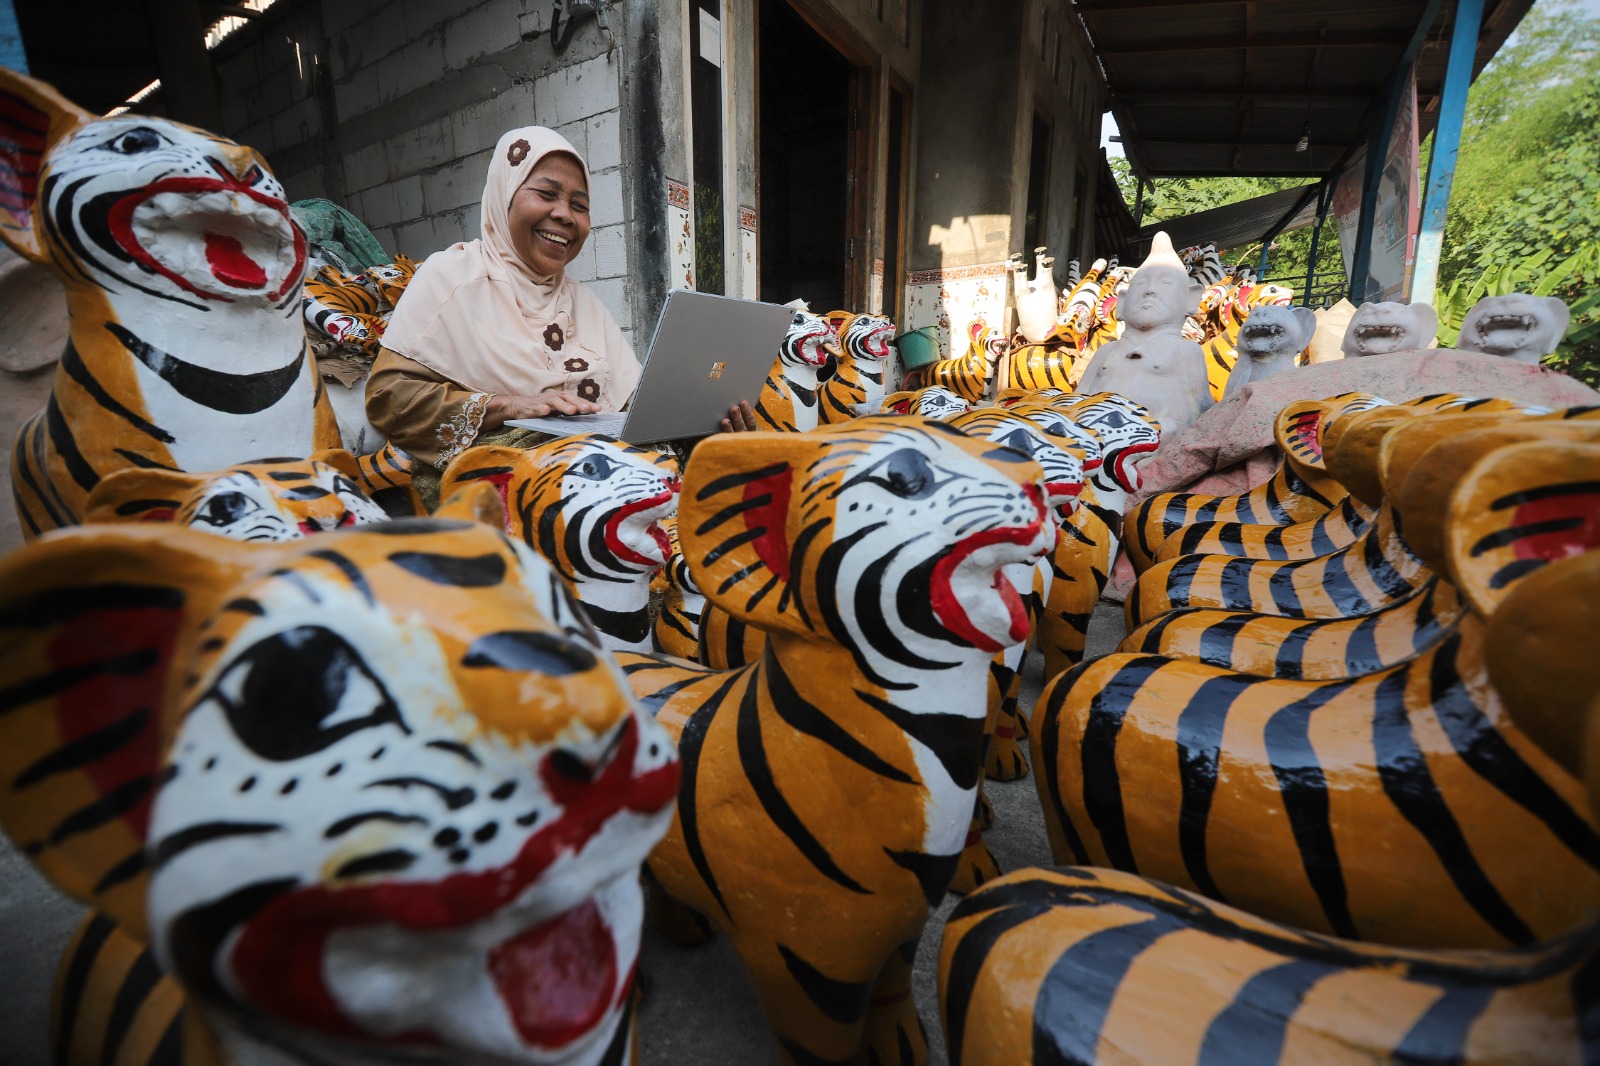
Jika ada satu angka yang merangkum DNA BRI, itu adalah kredit UMKM BRI sebesar Rp1.235,4 triliun, atau sekitar 75 persen dari total portofolio kredit perseroan. Pertumbuhan 8,6 persen di segmen ini menunjukkan bahwa bank tidak hanya bicara soal inklusi, tetapi menjadikannya pusat strategi bisnis. Di tengah penyaluran kredit total Rp1.645,5 triliun yang naik 16,2 persen, komposisi ini adalah pesan terang: ekonomi kerakyatan bukan lampiran, melainkan inti.
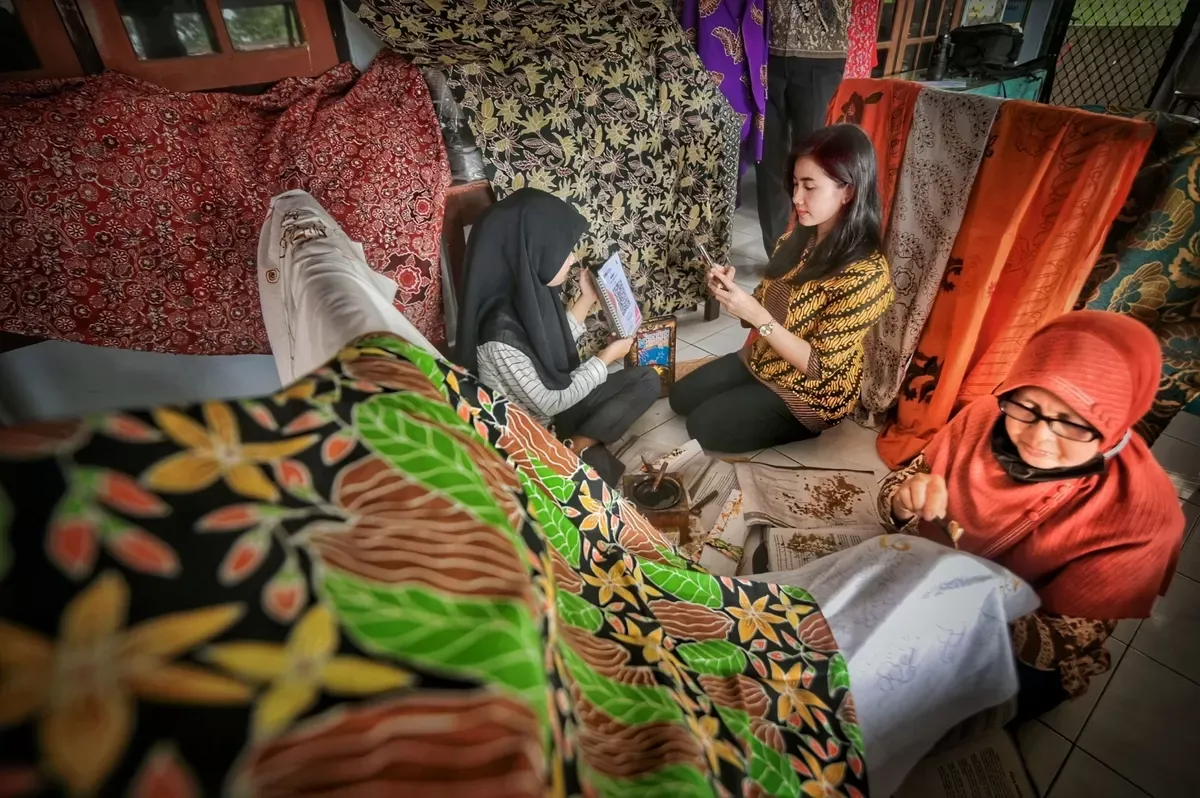
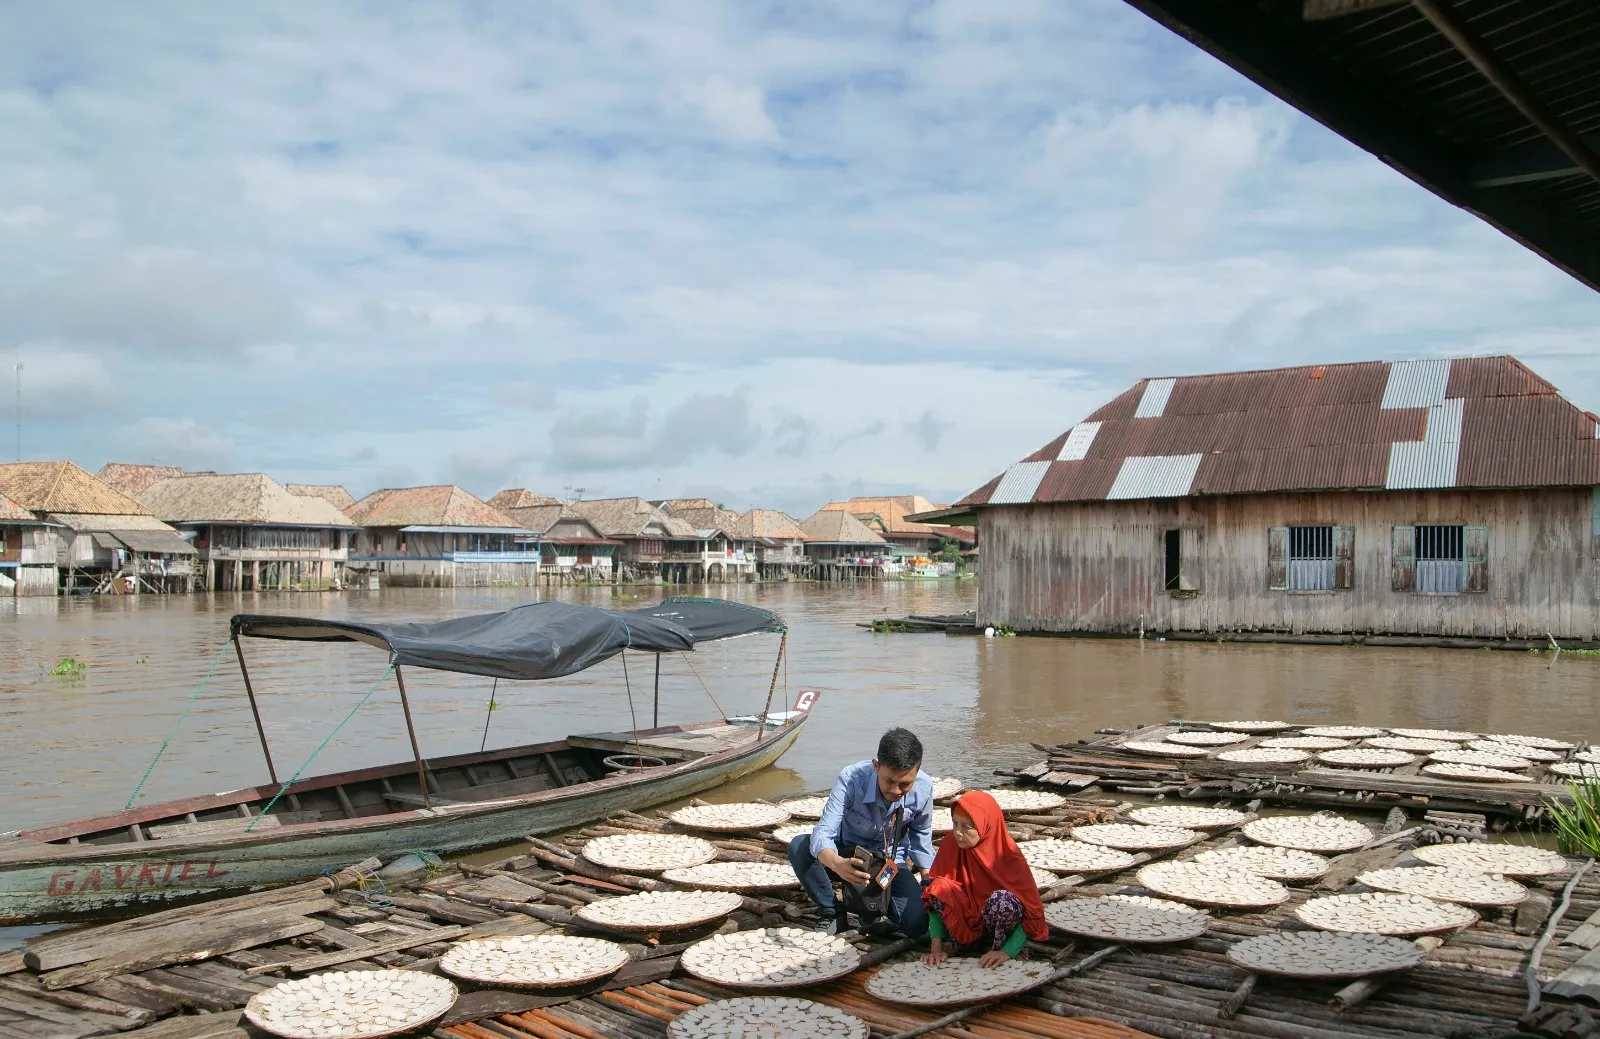
Ekosistem Holding Ultra Mikro yang melayani 33,8 juta nasabah pinjaman dan mengelola 166,3 juta rekening simpanan memperlihatkan skala sosial dari strategi ini. Sebanyak 2,3 juta debitur yang berhasil naik kelas adalah argumen hidup bahwa kredit kecil bisa mengubah struktur ekonomi, bukan hanya menambah beban cicilan. Di sini, BRI memposisikan diri bukan sebagai penyalur dana netral, tetapi sebagai arsitek mobilitas sosial. Bank lain boleh membanggakan teknologi, tetapi tanpa keberanian menanggung risiko di level mikro, klaim pro-UMKM mereka akan selalu setengah hati.
Transformasi Manajemen Baru: Profit Tinggi, Risiko Lebih Terkendali
Transformasi di bawah manajemen baru BRI bukan slogan internal; ia sudah tercermin pada angka-angka kinerja bank nasional yang sulit dibantah. Laba bersih Rp31,2 triliun yang tumbuh 17,5 persen year-on-year terjadi bersamaan dengan perbaikan kualitas aset dan efisiensi biaya. Cost of Fund turun dari 3,0 persen menjadi 2,4 persen, sementara Cost to Income Ratio membaik dari 41,9 persen menjadi 39,2 persen. Rasio NPL menyusut dari 3,0 persen menjadi 2,9 persen, dan Cost of Credit turun dari 3,4 persen menjadi 3,1 persen.
Total aset yang mencapai Rp2.352 triliun dengan pertumbuhan 11,7 persen, kredit Rp1.646 triliun, dan DPK Rp1.581 triliun yang naik 6,7 persen menunjukkan ekspansi yang tidak liar tetapi terukur. ROA stabil di 2,7 persen dan ROE naik dari 16,6 persen menjadi 18,8 persen, menandakan bahwa setiap rupiah modal bekerja lebih efektif. Melalui agenda BRIVolution Reignite, penguatan pendanaan berbasis dana murah, digitalisasi kanal transaksi, dan revamp segmen mikro membuktikan bahwa bank bisa agresif sekaligus prudent. Ini membantah narasi lama bahwa mendukung program pemerintah otomatis berarti mengorbankan kualitas aset; BRI menunjukkan keduanya dapat berjalan bersama.
Penghargaan BIFA 2026: Legitimasi Publik atas Strategi UMKM
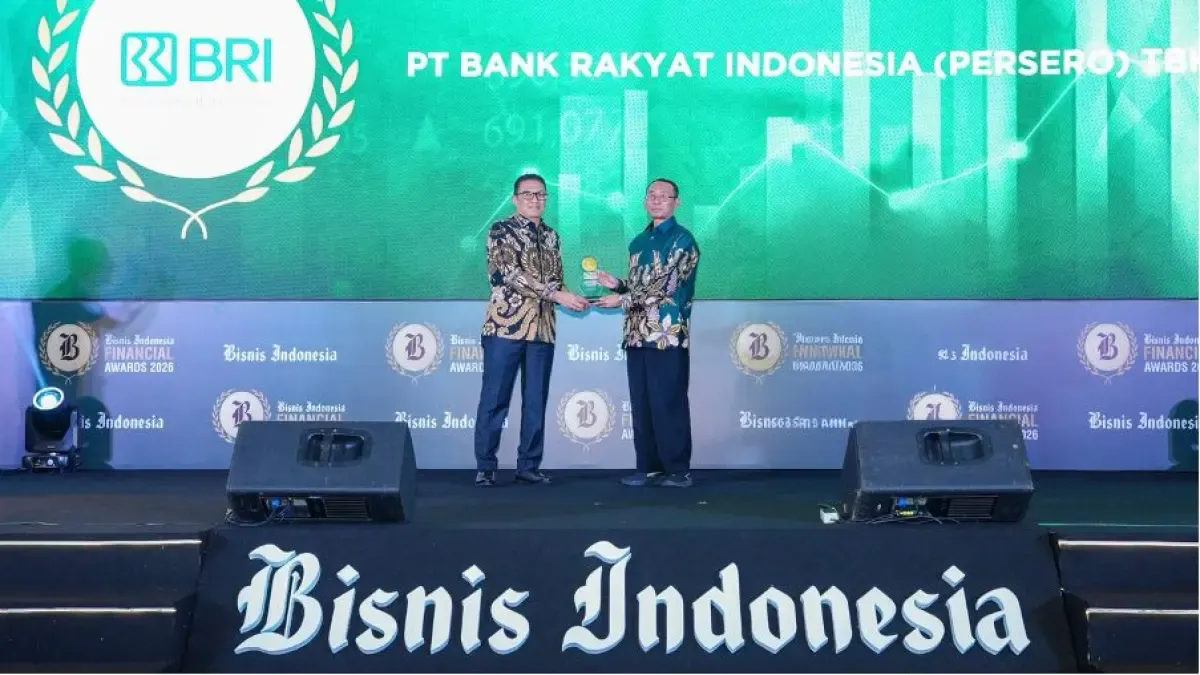
Penghargaan BIFA 2026 yang diraih BRI bukan sekadar piala di rak, tetapi bentuk legitimasi publik atas pilihan strategi yang berorientasi pada ekonomi kerakyatan. Bank ini memborong dua penghargaan: Best CEO – MSME Ecosystem Transformation Champion & Leadership Award untuk Direktur Utama Hery Gunardi dan Excellent Profitable State-Owned Bank 2026. Fakta bahwa penghargaan kepemimpinan dikaitkan langsung dengan transformasi ekosistem UMKM menunjukkan perubahan standar penilaian: CEO dinilai bukan hanya dari laba, tetapi dari dampak pada pelaku kecil.
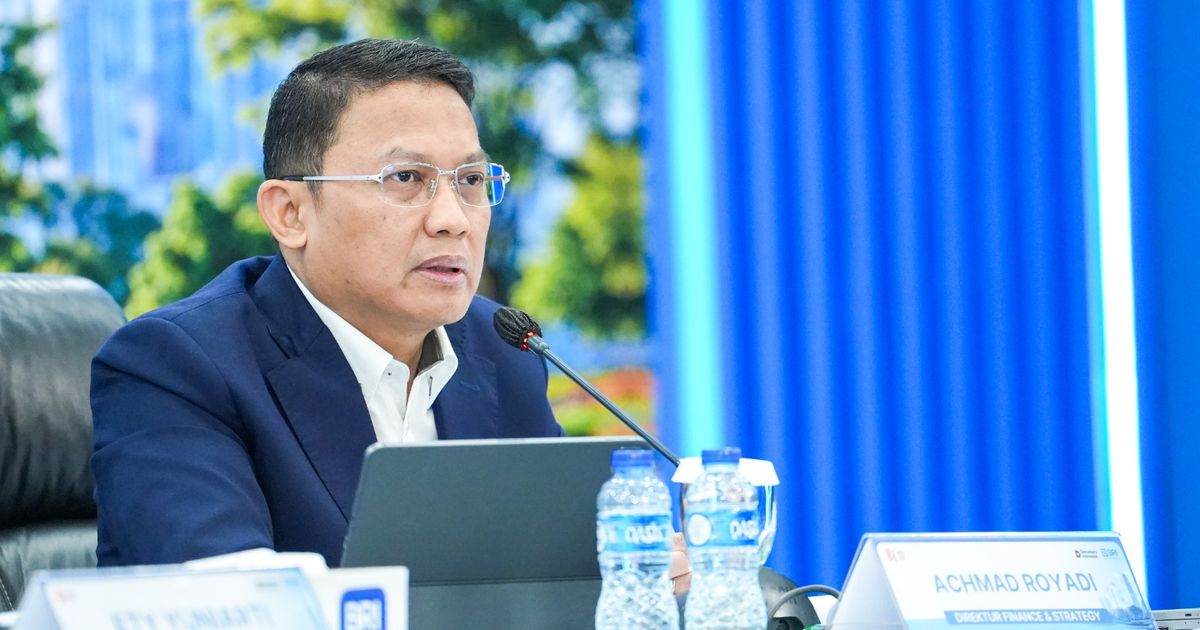
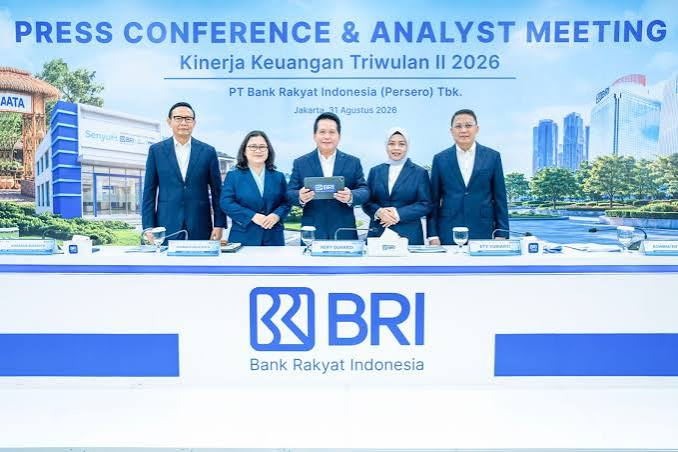
Dalam konferensi pers kinerja keuangan, Hery menegaskan bahwa transformasi yang dijalankan sejak manajemen baru hadir mulai menunjukkan hasil positif, dengan penguatan bisnis, budaya, efisiensi, digitalisasi, dan manajemen risiko. Di sisi lain, peran BRI sebagai mitra pemerintah dalam penyaluran KUR, FLPP, Program Makan Bergizi Gratis, pengembangan Koperasi Merah Putih, hingga berbagai bantuan sosial memperluas dampak ekonomi kerakyatan. Penghargaan ini, karena itu, seharusnya dibaca sebagai pengakuan bahwa bank yang serius mengurus UMKM dan program sosial bisa tetap menjadi bank paling menguntungkan.
BRI dan Masa Depan Ekonomi Kerakyatan: Dari Program ke Struktur
Meski terus bertransformasi, manajemen BRI menegaskan bahwa DNA bank ini tetap tumbuh bersama ekonomi kerakyatan, dengan UMKM sebagai core business. Pernyataan ini penting: ia memisahkan BRI dari bank lain yang menjadikan UMKM sekadar program, bukan struktur. Melalui penguatan pendanaan berbasis ekosistem, integrasi value chain, dan One BRI Solution, bank ini membangun arsitektur jangka panjang yang membuat pembiayaan rakyat kecil tidak mudah dikorbankan ketika siklus ekonomi memburuk.
Ke depan, agenda BRIVolution Reignite yang menggabungkan perbaikan bisnis inti dan pencarian sumber pertumbuhan baru akan diuji pada satu hal: seberapa jauh BRI mampu menjaga porsi kredit UMKM tetap dominan sambil menaikkan profitabilitas. Dengan fundamental yang semakin kuat, bank ini mengaku optimistis melanjutkan momentum positif dan tetap menjadi mitra utama pemerintah dalam pembangunan dan inklusi ekonomi. Jika konsisten, BRI berpotensi menggeser definisi kinerja bank nasional: bukan lagi siapa yang paling besar menyalurkan kredit korporasi, tetapi siapa yang paling efektif menggerakkan ekonomi kerakyatan secara inklusif dan berkelanjutan.