
BRImo Junior: Definisi dan Mengapa Penting untuk Anak
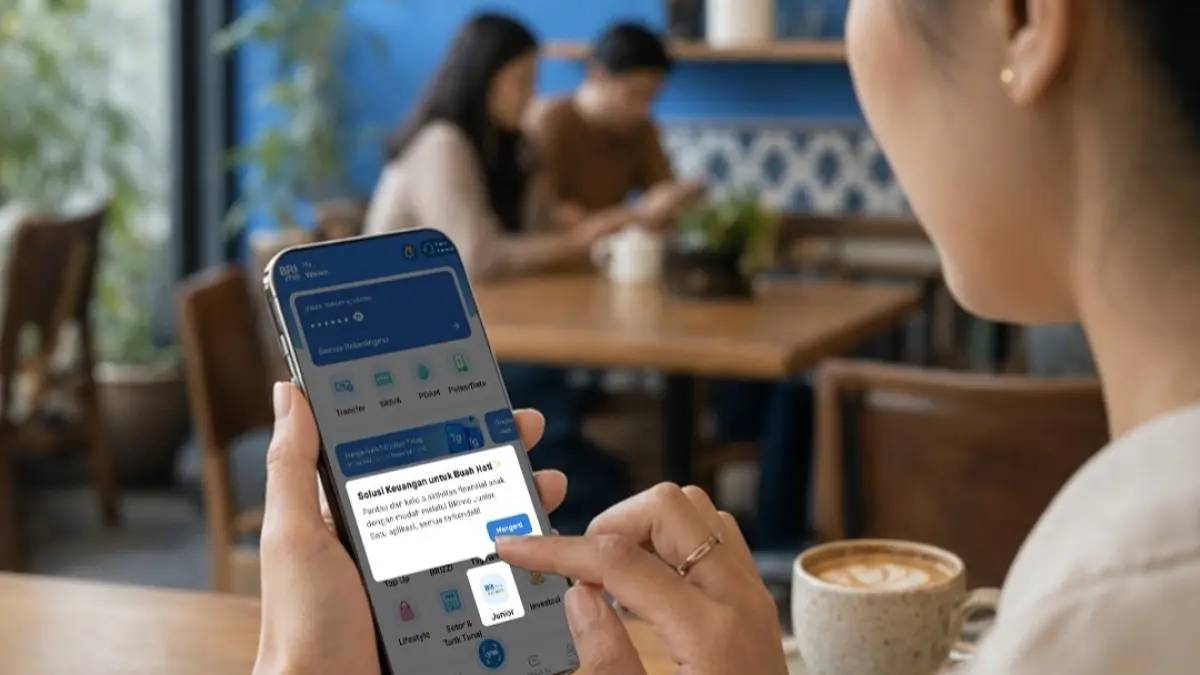
BRImo Junior adalah aplikasi perbankan digital anak berbasis mobile banking yang dirancang untuk nasabah hingga usia 17 tahun, dengan fitur terkontrol yang memungkinkan anak belajar mengelola rekening tabungan dan melakukan transaksi digital di bawah pengawasan aktif orang tua, sehingga sekaligus berfungsi sebagai aplikasi literasi keuangan anak yang menanamkan kebiasaan finansial sehat sejak dini.
Kuncinya: BRI resmi merilis BRImo Junior pada 21 September 2026 sebagai jawaban atas kebutuhan literasi keuangan generasi muda di era serbadigital. Alih-alih menunggu anak dewasa, bank mendorong kebiasaan finansial sejak awal. Anak diperkenalkan pada aktivitas keuangan dasar—dari mengelola tabungan hingga pembayaran digital—melalui antarmuka yang familier dengan dunia mereka. Ini bukan sekadar fitur tambahan; ini adalah pernyataan bahwa mengajarkan uang anak tidak lagi cukup dengan celengan dan uang jajan, tetapi perlu perbankan digital anak yang terarah.
Pendampingan Orang Tua: Split User, Batas Transaksi, dan Kontrol Penuh
Esensi BRImo Junior adalah perbankan digital anak yang tidak memutus peran orang tua. Layanan ini sejak awal dirancang berada dalam pendampingan orang tua, sehingga anak belajar secara bertahap dan tidak dibiarkan bereksperimen sendiri dengan uang. Di sinilah konsep split user menjadi menarik: satu akun BRImo orang tua dapat dipakai untuk membuat hingga lima akun BRImo Junior.
Secara praktis, orang tua bisa memantau aktivitas transaksi, mengatur akses login, hingga menentukan batas transaksi sesuai kebutuhan. Ini mengubah aplikasi literasi keuangan anak menjadi ruang latihan yang aman, bukan ladang percobaan yang penuh risiko. Proses onboarding yang diklaim hanya sekitar lima menit membuat orang tua kehabisan alasan untuk menunda. Jika selama ini pengawasan uang jajan dilakukan manual, sekarang mereka punya dashboard digital yang memberi jejak setiap pengeluaran anak.
BRImo Junior Fitur: Pocket dan Transaksi Digital sebagai Laboratorium Uang
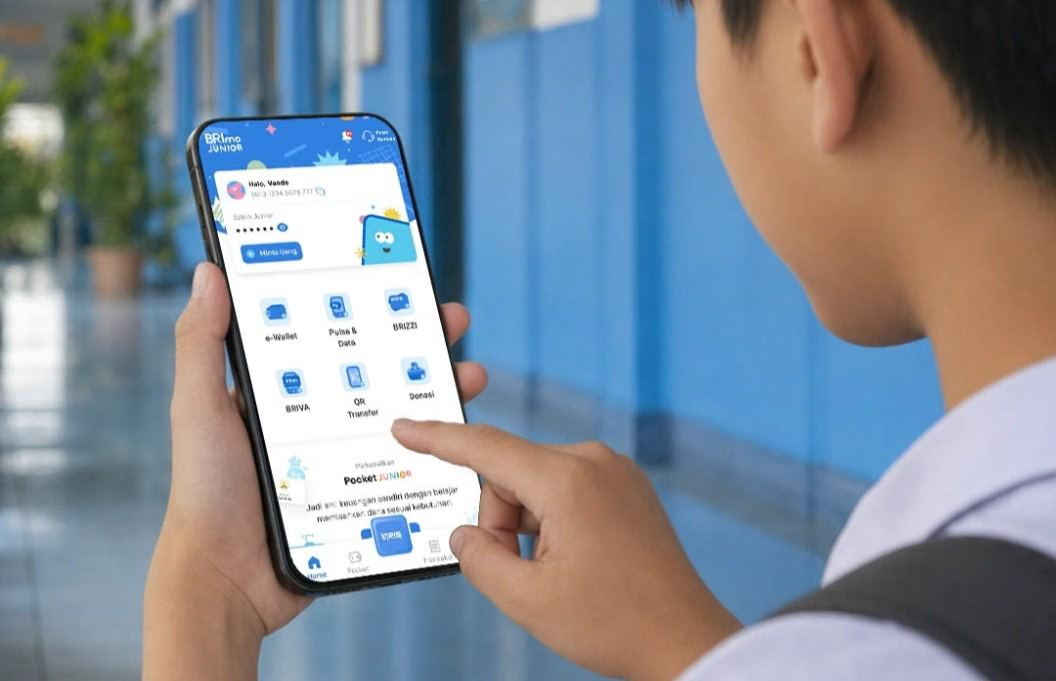
Kekuatan utama BRImo Junior bukan pada tampilan, melainkan pada fitur-fitur interaktif yang mengajarkan uang anak melalui pengalaman nyata. Salah satu BRImo Junior fitur yang paling strategis adalah Pocket, yang dirancang membantu anak belajar mengalokasikan dan mengelola uang sesuai tujuan. Anak dapat menambahkan atau memindahkan dana ke dalam Pocket untuk kebutuhan tertentu, sehingga mereka memahami konsep “pos-pos uang”, bukan sekadar saldo tunggal.
Di luar Pocket, anak bisa melakukan berbagai transaksi: QRIS, donasi, top up e-wallet, BRIZZI, BRIVA, pulsa/data, voucher game, hingga QRIS Transfer. Di sinilah literasi keuangan bertemu dunia nyata: mereka melihat bahwa setiap pembayaran punya konsekuensi pada saldo. Kutipan yang patut digarisbawahi adalah pernyataan Saladin Dharma Nugraha Effendi bahwa “literasi keuangan perlu mulai dibangun sejak dini” dan BRImo Junior memberi ruang bagi anak untuk mengelola uang dan bertransaksi secara bertanggung jawab.
Dari Rekening Junio ke BRImo Junior: Pengalaman Belajar yang Terstruktur
BRImo Junior tidak berdiri sendiri; ia bertumpu pada rekening BRI Junio sebagai rekening utama anak. Orang tua perlu membuka rekening ini terlebih dahulu melalui BRImo sebelum membuat akun anak. Proses aktivasi kemudian berjalan berjenjang: orang tua mendaftar lewat fitur BRImo Junior, mengisi data anak, melakukan verifikasi, lalu anak mengaktifkan akun melalui pemindaian QR atau magic link ke nomor ponselnya, dilanjutkan verifikasi OTP serta pembuatan username, password, dan PIN.
Struktur ini membuat pengalaman menggunakan layanan perbankan digital menjadi bertahap: anak tidak dilempar ke aplikasi literasi keuangan anak yang rumit, tetapi masuk melalui pintu yang dikendalikan orang tua. Hasilnya, mereka belajar proses yang sama dengan orang dewasa—registrasi, keamanan, autentikasi—namun dengan batasan yang lebih lunak. Orang tua tetap dapat memantau aktivitas transaksi dan mengatur limit, sehingga BRImo Junior menjadi training ground yang menggabungkan kebebasan dan disiplin.
Opini: Menjadikan BRImo Junior sebagai Alat Edukasi, Bukan Sekadar Aplikasi
BRImo Junior layak dipandang sebagai langkah berani menggeser literasi keuangan anak dari teori ke praktik. Dengan menyediakan perbankan digital anak yang spesifik untuk usia hingga 17 tahun dan menempatkan orang tua sebagai co-pilot, BRI tidak hanya menjual fitur, tetapi pola asuh finansial baru. Namun, efektivitasnya sangat bergantung pada sejauh mana orang tua mau memanfaatkan kontrol yang tersedia, bukan membiarkan anak bertransaksi tanpa diskusi.
Aplikasi ini membuka peluang: orang tua bisa menjadikan Pocket sebagai alat mengajarkan prioritas, menggunakan riwayat transaksi untuk berdialog soal keinginan dan kebutuhan, serta menjadikan limit transaksi sebagai batas yang dinegosiasikan bersama. BRImo Junior akan gagal jika diperlakukan hanya sebagai dompet digital tambahan, tetapi bisa sangat kuat sebagai aplikasi literasi keuangan anak bila setiap fitur dipakai untuk membentuk kebiasaan. Intinya, teknologi sudah disiapkan; sekarang giliran keluarga menggunakan BRImo Junior sebagai kelas keuangan mini di layar ponsel.