
Apa Itu Aplikasi Perbankan Anak dengan Kontrol Orang Tua Digital?
Aplikasi perbankan anak dengan kontrol orang tua digital adalah layanan keuangan yang memungkinkan anak memakai rekening dan fitur transaksi sendiri, tetapi seluruh aktivitasnya bisa dipantau, dibatasi, serta diarahkan oleh orang tua secara terstruktur melalui satu aplikasi utama. Dengan model ini, anak diperkenalkan pada literasi keuangan sejak dini tanpa melepas pengawasan, sehingga belajar mengatur uang dan transaksi digital tetap berjalan seimbang dengan keamanan dan pendampingan keluarga.
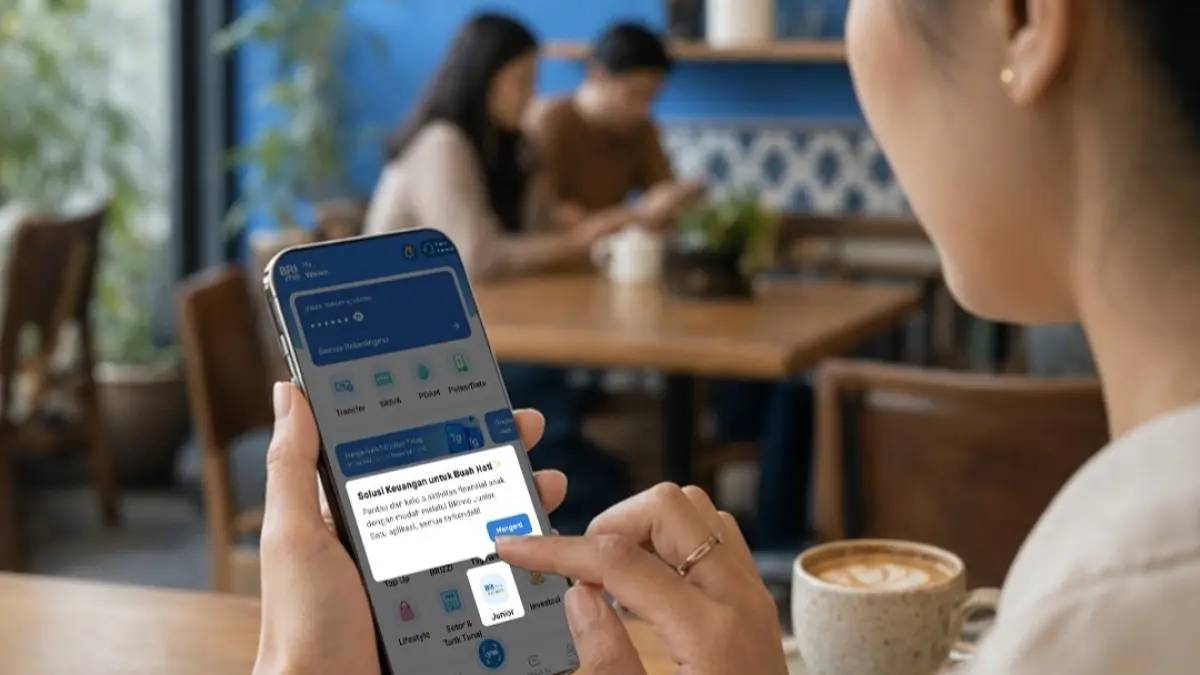
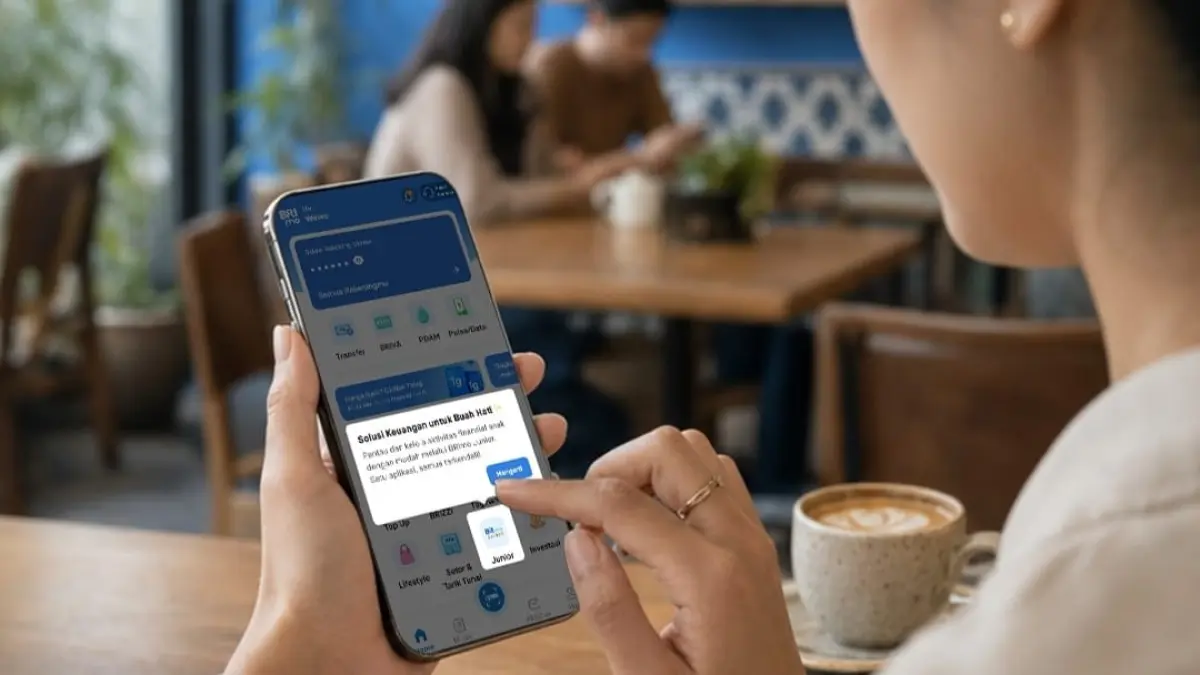
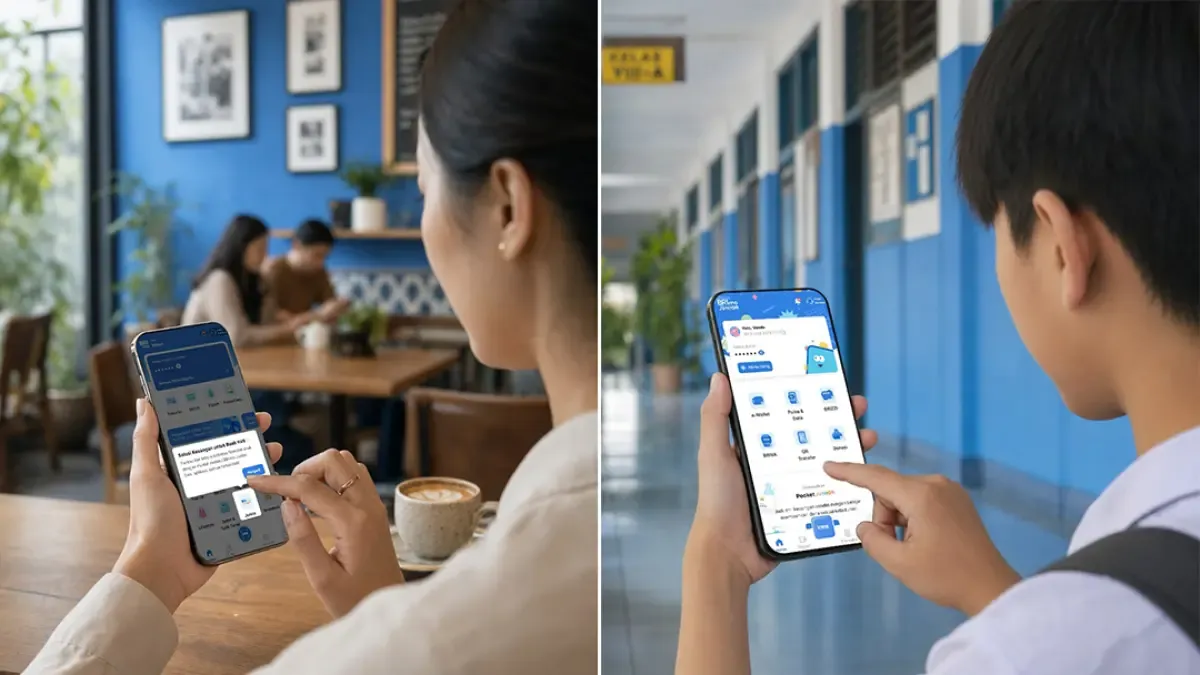
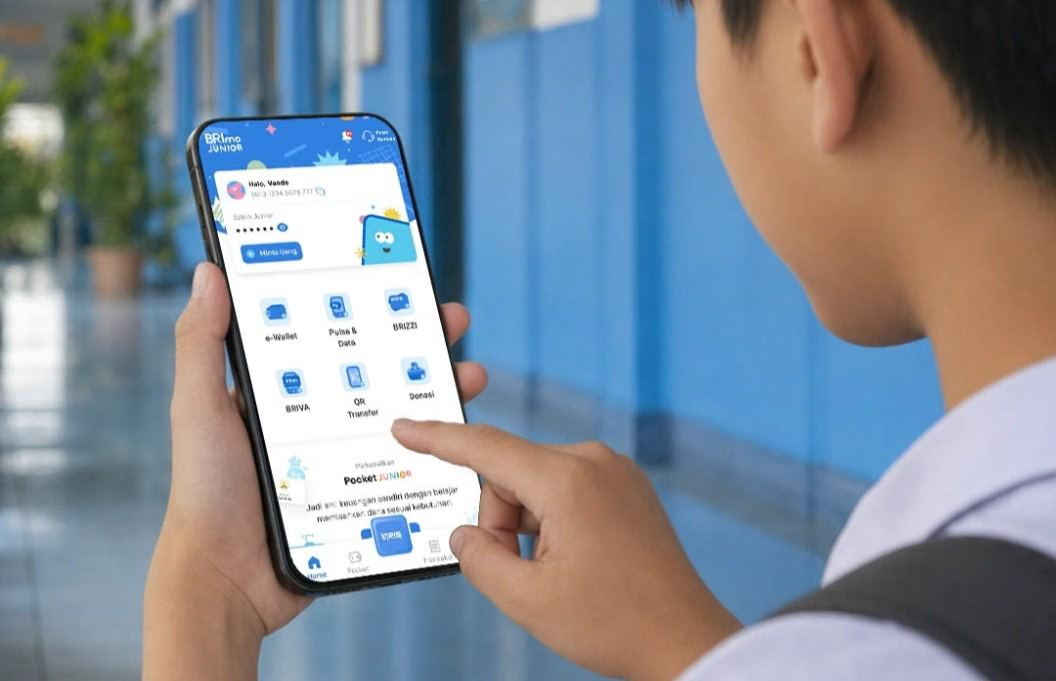
Contoh aplikasi perbankan anak adalah BRImo Junior, yang memperluas layanan digital ke segmen nasabah hingga usia 17 tahun dan memberi kesempatan bagi anak untuk belajar mengelola uang serta bertransaksi digital dengan tetap berada dalam pengawasan orang tua. Layanan ini dirancang sebagai pintu masuk untuk mengenalkan literasi keuangan sejak dini: anak dapat mengelola rekening tabungan dan melakukan sejumlah transaksi digital melalui aplikasi BRImo. Bagi orang tua yang khawatir soal keamanan akun anak atau pengeluaran berlebihan, model seperti ini membuat kontrol tetap di tangan orang tua.
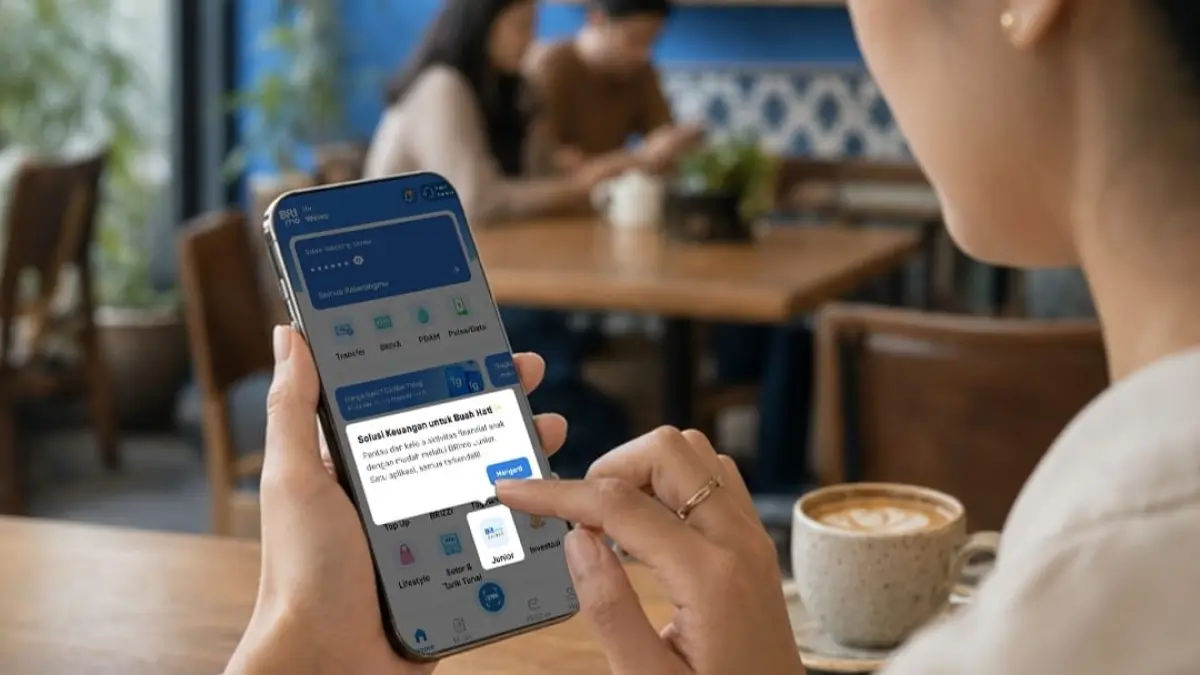
Prasyarat dan Konsep Split User: Menyiapkan Akun Anak secara Aman
Sebelum masuk ke langkah teknis, penting memahami prasyarat utama: orang tua perlu memiliki rekening BRI Junio sebagai rekening utama anak untuk dapat memanfaatkan layanan BRImo Junior. Jika rekening BRI Junio belum tersedia, pembukaan rekening tersebut harus dilakukan terlebih dahulu sebelum membuat user BRImo Junior. Secara praktis, ini memastikan bahwa setiap transaksi anak tetap tertaut ke rekening yang bisa diawasi secara langsung oleh orang tua.
BRImo Junior memakai konsep split user, di mana satu akun BRImo orang tua dapat membuat hingga lima akun BRImo Junior. Menurut Direktur Information Technology BRI, konsep ini memberi ruang bagi anak untuk mulai mengenal cara mengelola uang dan melakukan transaksi keuangan secara bertanggung jawab, dengan pendampingan dan pemantauan yang mudah oleh orang tua di dalam BRImo. Dari sisi kontrol orang tua digital, konsep tersebut memungkinkan orang tua memantau aktivitas transaksi, mengatur akses login, dan menentukan batas transaksi anak sesuai kebutuhan. Dengan mekanisme bertahap ini, anak memperoleh pengalaman perbankan digital sambil tetap diarahkan aktivitas keuangannya.
Langkah Berurutan Mengaktifkan dan Mengatur BRImo Junior
Proses aktivasi BRImo Junior diklaim dapat diselesaikan sekitar lima menit, sehingga cukup realistis dilakukan di rumah bersama anak. Namun, karena menyangkut akses ke aplikasi perbankan anak, setiap langkah perlu dilakukan dengan hati-hati: pastikan perangkat dan nomor ponsel yang digunakan adalah milik anak yang bersangkutan dan tetap dalam pengawasan orang tua. Di titik ini, orang tua bukan hanya mengaktifkan akun, tetapi juga menyiapkan kontrol orang tua digital untuk monitoring finansial anak.
- Masuk ke akun BRImo orang tua, lalu buka menu BRImo Junior.
- Pilih rekening BRI Junio yang menjadi rekening utama anak, kemudian lengkapi data anak yang diminta.
- Lakukan verifikasi menggunakan PIN BRImo orang tua untuk menyetujui pembuatan user BRImo Junior.
- Teruskan aktivasi ke perangkat anak melalui pemindaian QR di ponsel anak atau melalui magic link yang dikirim ke nomor ponsel anak.
- Minta anak melakukan verifikasi OTP yang diterima di ponselnya, lalu bersama-sama membuat username, password, dan PIN untuk akun BRImo Junior.
Begitu langkah ini selesai, orang tua sebagai pengguna BRImo dapat memantau aktivitas transaksi, mengatur akses login, dan menentukan batas transaksi anak dari akun utama. Di sisi anak, ia mulai mendapatkan pengalaman menggunakan layanan perbankan secara bertahap, sementara orang tua tetap memiliki ruang untuk mendampingi dan mengarahkan aktivitas keuangannya. Ini adalah titik awal yang baik untuk membangun kebiasaan finansial yang sehat dan disiplin melalui limit transaksi anak yang disesuaikan dengan usia serta kebutuhan.
Mengatur Limit Transaksi dan Mengawasi Aktivitas Finansial Anak
Setelah akun BRImo Junior aktif, fokus bergeser ke pengaturan limit transaksi anak dan monitoring finansial anak sehari-hari. Di sinilah fitur kontrol orang tua digital bekerja paling terasa: orang tua dapat memantau transaksi, mengatur akses login, dan menentukan batas transaksi anak sesuai kebutuhan keluarga. Pembatasan ini membantu orang tua melihat pola pengeluaran anak dan mengaitkannya dengan diskusi tentang prioritas dan tanggung jawab finansial.
Melalui satu akun BRImo, orang tua sekaligus bisa mengawasi hingga lima akun BRImo Junior. Layanan ini menyediakan akses bagi anak ke berbagai transaksi digital seperti QRIS, donasi, e-wallet, BRIZZI, BRIVA, pembelian pulsa dan paket data, voucher game, hingga QRIS Transfer. Agar penggunaan tetap sehat, orang tua sebaiknya menentukan limit transaksi anak yang realistis dan menyesuaikan dengan tujuan: apakah untuk kebutuhan harian, belajar memberi donasi, atau sekadar mengontrol pengeluaran terkait hiburan digital. Seiring waktu, monitoring finansial anak melalui aplikasi perbankan anak seperti ini bisa menjadi bahan obrolan rutin tentang cara mengelola uang.
Kesimpulan: Worth It untuk Literasi Keuangan dan Pendampingan Digital Anak
Menggunakan aplikasi perbankan anak dengan kontrol orang tua digital seperti BRImo Junior memberi dua keuntungan sekaligus: anak bisa belajar mengelola uang dan bertransaksi digital, sementara orang tua tetap memegang kontrol atas akses, batas transaksi, dan arah penggunaan rekening. Dengan mekanisme split user dan rekening BRI Junio sebagai basis, pengalaman perbankan anak terjadi secara bertahap dan selalu dalam pendampingan.
Agar manfaatnya maksimal, orang tua perlu rutin meninjau limit transaksi anak dan memantau aktivitas keuangannya, bukan sekadar mengaktifkan akun lalu membiarkan berjalan sendiri. Monitoring finansial anak sebaiknya diintegrasikan dengan percakapan tentang tujuan menabung, prioritas belanja, dan risiko di dunia digital. Selama orang tua mau terlibat dan menjadikan transaksi sebagai bahan belajar, aplikasi seperti ini layak dipertimbangkan sebagai bagian dari strategi membangun literasi keuangan keluarga.