
Pembiayaan untuk kebutuhan produktif
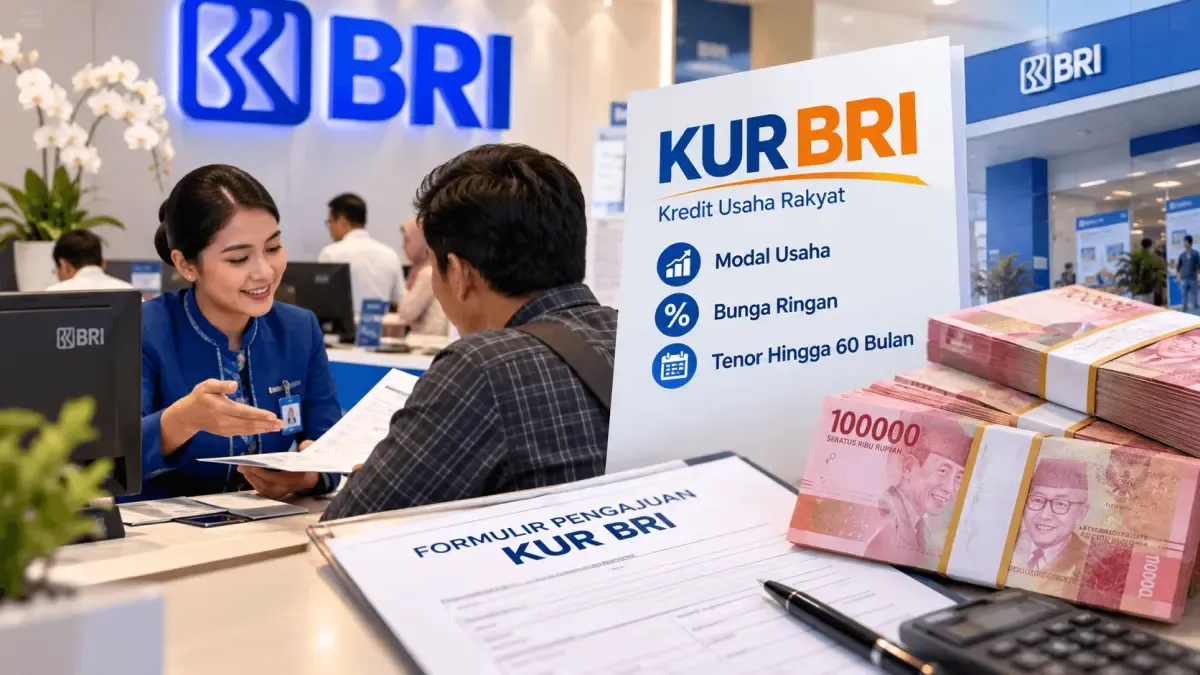
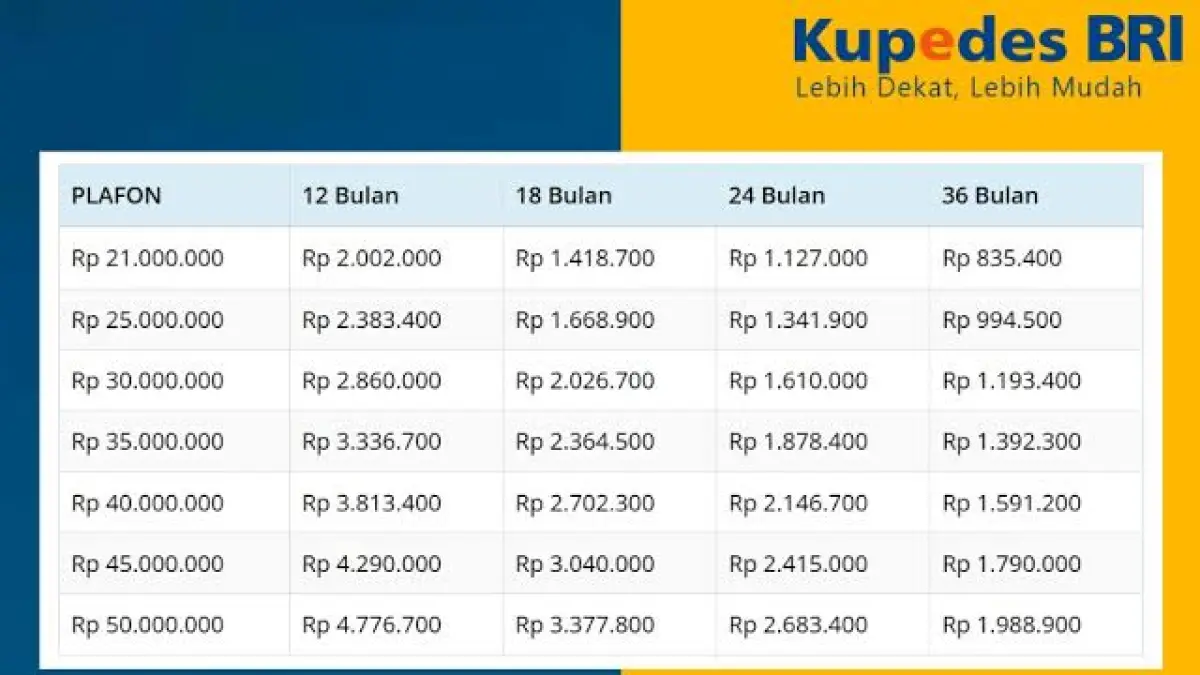
Kupedes BRI adalah pilihan pembiayaan bagi pelaku usaha mikro, kecil, dan menengah yang membutuhkan tambahan modal untuk menopang atau mengembangkan kegiatan usahanya. Nilai utamanya bukan semata-mata akses pinjaman, melainkan peluang membiayai kebutuhan yang terkait langsung dengan usaha: menambah modal kerja, membeli peralatan, atau merenovasi tempat usaha. Karena itu, pinjaman UMKM BRI ini lebih masuk akal ketika dana memiliki tujuan produktif yang jelas, bukan sekadar menambah kewajiban bulanan. Materi yang tersedia menyebut plafon Kupedes mulai Rp1 juta hingga Rp50 juta dan tenor 12 sampai 60 bulan. Angka tersebut memberi gambaran awal, tetapi tidak menjamin setiap pemohon memperoleh plafon atau jangka waktu yang sama. Bank menilai kondisi usaha dan kemampuan calon debitur membayar angsuran; jaminan juga dapat dipertimbangkan apabila dipersyaratkan.
| Aspek | Keterangan |
|---|---|
| Plafon yang disebutkan | Rp1 juta hingga Rp50 juta |
| Tenor yang disebutkan | 12 hingga 60 bulan |
| Contoh penggunaan | Modal kerja, peralatan, dan renovasi tempat usaha |
| Dasar penilaian | Kondisi usaha, kemampuan membayar, dan agunan jika diminta |
Syarat Kupedes BRI yang perlu disiapkan
Sebelum mencari tahu cara mengajukan Kupedes, siapkan dokumen identitas dan bukti usaha agar pemeriksaan tidak tertahan karena hal-hal administratif. Persyaratan yang disebutkan mencakup KTP yang masih berlaku, Kartu Keluarga (KK), serta surat keterangan usaha atau bukti bahwa kegiatan usaha benar-benar berjalan. Materi juga menyebut usaha perlu aktif minimal satu tahun dan dapat dibuktikan melalui kegiatan operasional. Ketentuan ini berarti pemohon sebaiknya tidak hanya mengandalkan dokumen, tetapi juga siap menjelaskan kegiatan usaha dan menunjukkan bukti pendukung yang tersedia. Pihak bank dapat meminta agunan sesuai nilai pinjaman, dengan contoh sertifikat tanah, BPKB kendaraan, atau aset lain yang dinilai layak. Riwayat kredit juga menjadi bahan pertimbangan; tunggakan yang belum diselesaikan dapat menghambat penilaian. Karena kebutuhan dokumen dan agunan dapat bergantung pada pengajuan, konfirmasikan daftar terbaru langsung kepada petugas BRI.
- KTP yang masih berlaku dan Kartu Keluarga.
- Surat keterangan usaha atau bukti kegiatan usaha.
- Bukti bahwa usaha aktif setidaknya satu tahun.
- Dokumen agunan apabila diminta oleh bank.
- Informasi usaha dan riwayat kredit yang siap diperiksa.
Pilih plafon dan tenor berdasarkan arus kas
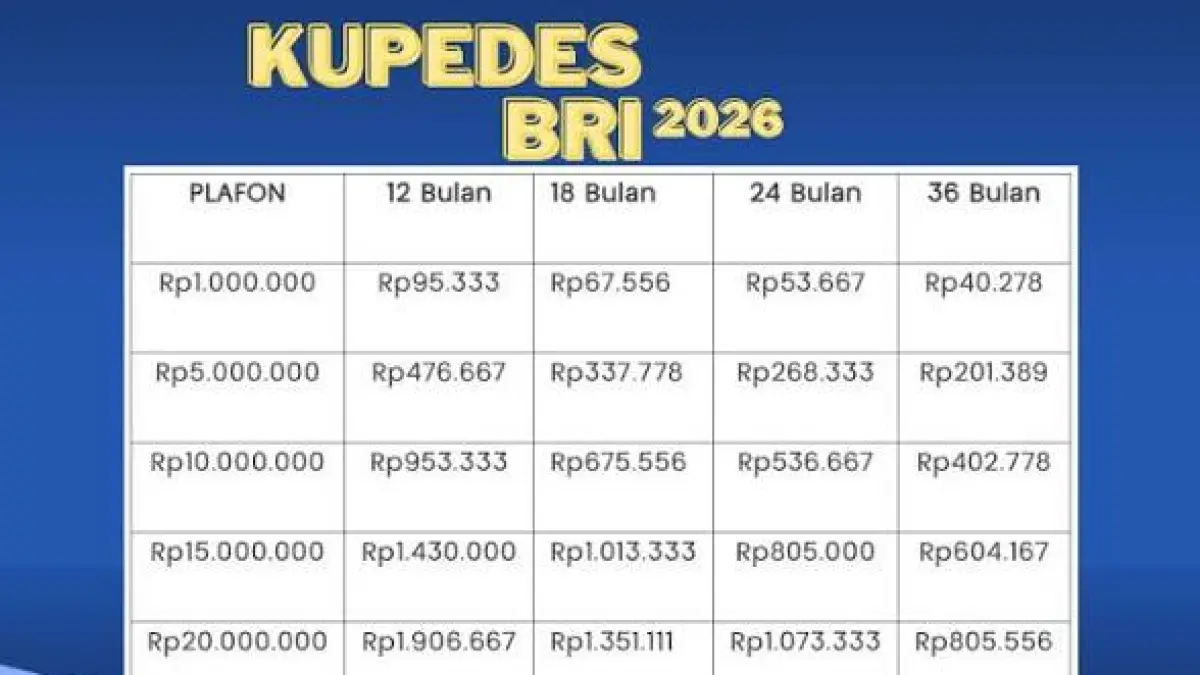
Plafon Kupedes yang disebutkan dalam materi berkisar dari Rp1 juta sampai Rp50 juta, sedangkan pilihan tenor disebut 12 hingga 60 bulan. Namun, mengincar angka tertinggi bukan strategi yang bijak jika cicilannya berisiko mengganggu operasional. Bank menentukan nilai yang disetujui berdasarkan analisis kondisi usaha dan kemampuan membayar; jaminan dapat ikut dipertimbangkan jika dipersyaratkan. Maka, mulailah dari kebutuhan yang bisa dijelaskan: berapa dana yang dibutuhkan, untuk apa penggunaannya, dan bagaimana pengeluaran itu mendukung usaha. Setelah itu, cocokkan tenor dengan pemasukan usaha agar angsuran tidak menekan arus kas. Tenor lebih panjang bukan otomatis pilihan terbaik, sama seperti pinjaman lebih besar bukan otomatis lebih menguntungkan. Angka plafon dan tenor dalam materi merupakan gambaran, sehingga calon debitur sebaiknya memastikan ketentuan yang berlaku dan pilihan fasilitas kepada unit BRI sebelum mengambil keputusan.
Tips agar pengajuan lebih siap dinilai
Pengajuan yang rapi tidak menjamin persetujuan, tetapi dapat membantu bank menilai usaha dan kemampuan bayar dengan lebih jelas. Pertama, pastikan usaha benar-benar aktif dan siapkan catatan sederhana pemasukan serta pengeluaran untuk menggambarkan kondisi keuangan. Kedua, lengkapi dokumen sejak awal agar pemeriksaan tidak tertunda. Ketiga, jaga riwayat kredit dan selesaikan kewajiban pinjaman sesuai jadwal; materi menyebut riwayat kredit sebagai salah satu pertimbangan penilaian. Terakhir, ajukan jumlah sesuai kebutuhan usaha dan kemampuan membayar, bukan sekadar mengejar plafon maksimal. Sampaikan tujuan penggunaan dana secara jelas dan realistis, lalu tanyakan langsung kepada petugas BRI tentang persyaratan, agunan, plafon, dan tenor yang berlaku bagi pengajuan Anda. Persiapan yang masuk akal lebih berguna daripada mengandalkan angka simulasi seolah-olah sebagai janji persetujuan.
- Buktikan usaha masih aktif dan siapkan catatan pemasukan serta pengeluaran.
- Periksa kelengkapan dokumen identitas dan bukti usaha.
- Pastikan tidak ada kewajiban kredit tertunggak yang belum diselesaikan.
- Tentukan kebutuhan dana dan tenor yang sesuai dengan kemampuan usaha.
- Konfirmasikan ketentuan terbaru kepada petugas BRI sebelum mengajukan.
Kesimpulan: pinjam dengan rencana yang jelas
Kupedes dapat menjadi pilihan pinjaman UMKM BRI untuk kebutuhan produktif, dengan plafon yang disebut mulai Rp1 juta hingga Rp50 juta dan tenor 12 sampai 60 bulan. Syarat utamanya mencakup dokumen identitas, bukti usaha, dan usaha yang telah aktif minimal satu tahun; agunan serta riwayat kredit juga dapat berpengaruh dalam penilaian. Sikap paling aman adalah menghitung kebutuhan dan kemampuan membayar sebelum mengajukan, lalu memastikan persyaratan terkini langsung kepada BRI. Pinjaman yang sesuai rencana berpotensi membantu usaha; pinjaman yang terlalu besar justru dapat membebani arus kas.