
Dua pilihan pinjaman dengan pertimbangan berbeda
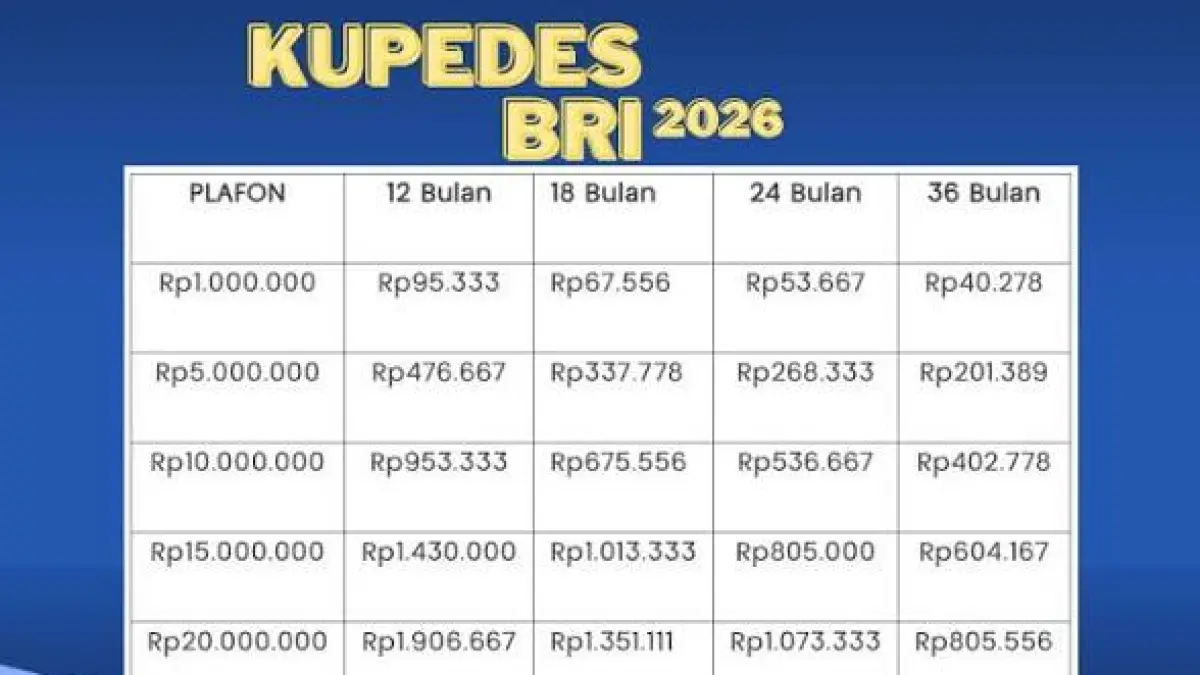
KUR BRI dan Kupedes BRI adalah pilihan pinjaman UMKM untuk menambah modal usaha, dengan plafon yang sama-sama disebut mulai Rp1 juta hingga Rp50 juta, tetapi syarat usaha dan ketentuan agunannya berbeda. Karena itu, jangan memilih hanya berdasarkan batas pinjaman: kelayakan usaha dan kemampuan membayar lebih penting daripada mengejar plafon tertinggi. KUR Mikro disebut dapat diajukan tanpa agunan tambahan sesuai ketentuan program, sedangkan Kupedes dapat meminta agunan berdasarkan nilai pinjaman yang diajukan. Kupedes juga disebut memiliki pilihan tenor 12 sampai 60 bulan. Informasi tentang KUR menyebut pengajuan masih dibuka selama kuota tersedia; keterangan tersebut bukan jaminan bahwa pengajuan saat ini pasti diterima. Perbandingan ini membantu menyaring opsi, tetapi keputusan akhir dan ketentuan yang berlaku perlu dikonfirmasi langsung kepada BRI.
| Aspek | KUR Mikro BRI | Kupedes BRI |
|---|---|---|
| Plafon yang disebut | Rp1 juta–Rp50 juta | Rp1 juta–Rp50 juta |
| Agunan | Tanpa kewajiban agunan tambahan sesuai ketentuan program | Bank dapat meminta agunan sesuai nilai pinjaman |
| Lama usaha | Minimal enam bulan | Usaha aktif minimal satu tahun |
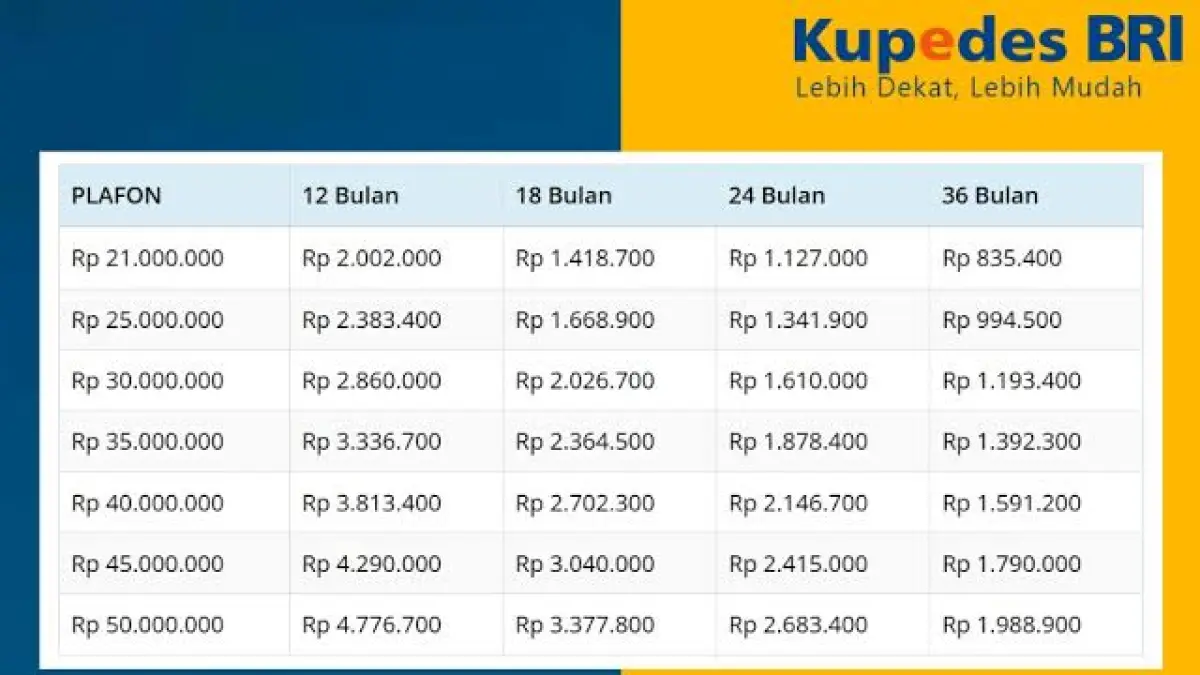
| Tenor | Tidak disebutkan dalam informasi yang tersedia | 12–60 bulan |
Syarat: masa usaha menjadi pembeda utama
Untuk KUR Mikro, informasi yang tersedia menyebut usaha harus berjalan minimal enam bulan. Calon peminjam perlu menyiapkan KTP, Kartu Keluarga, dan dokumen pendukung usaha seperti surat keterangan usaha sesuai ketentuan bank. Riwayat kredit juga diperhatikan, sehingga tunggakan atau catatan bermasalah berpotensi memengaruhi penilaian. Kupedes menetapkan masa usaha yang disebut lebih panjang: usaha harus aktif minimal satu tahun dan dapat dibuktikan melalui kegiatannya. Dokumen yang disebut meliputi KTP yang masih berlaku, Kartu Keluarga, serta surat keterangan atau bukti usaha dari desa maupun kelurahan. Selain riwayat kredit, calon peminjam Kupedes perlu siap jika bank meminta agunan, misalnya sertifikat tanah, BPKB kendaraan, atau aset lain yang dinilai layak. Jadi, masa usaha yang lebih singkat dan ketiadaan kewajiban agunan tambahan membuat KUR tampak lebih mudah diakses menurut informasi ini, tetapi persetujuan tetap bergantung pada pemeriksaan bank.
Proses pengajuan dan hal yang bisa memperlambat
Pada KUR, alur yang dijelaskan dimulai dari penyerahan dokumen, lalu pemeriksaan dan survei untuk mencocokkan keterangan, menilai usaha aktif, serta melihat kemampuan membayar. Perkiraan proses hingga pencairan disebut sekitar 7–14 hari kerja, tetapi ini bukan tenggat pasti: kelengkapan berkas, hasil survei, dan verifikasi dapat mengubah durasinya. Untuk Kupedes, informasi yang tersedia menekankan kelengkapan dokumen, bukti usaha aktif, riwayat kredit, serta agunan bila diminta; keputusan akhirnya tetap berdasarkan analisis bank. Persiapkan catatan sederhana pemasukan dan pengeluaran agar kondisi usaha lebih mudah dinilai, dan ajukan nominal sesuai kebutuhan serta arus kas. Jangan menganggap rentang waktu atau plafon sebagai janji pencairan. Ketentuan produk, kuota, bunga, agunan, dan rincian angsuran dapat berubah atau bergantung pada hasil penilaian.
Kesimpulan: cocokkan pilihan dengan kondisi usaha
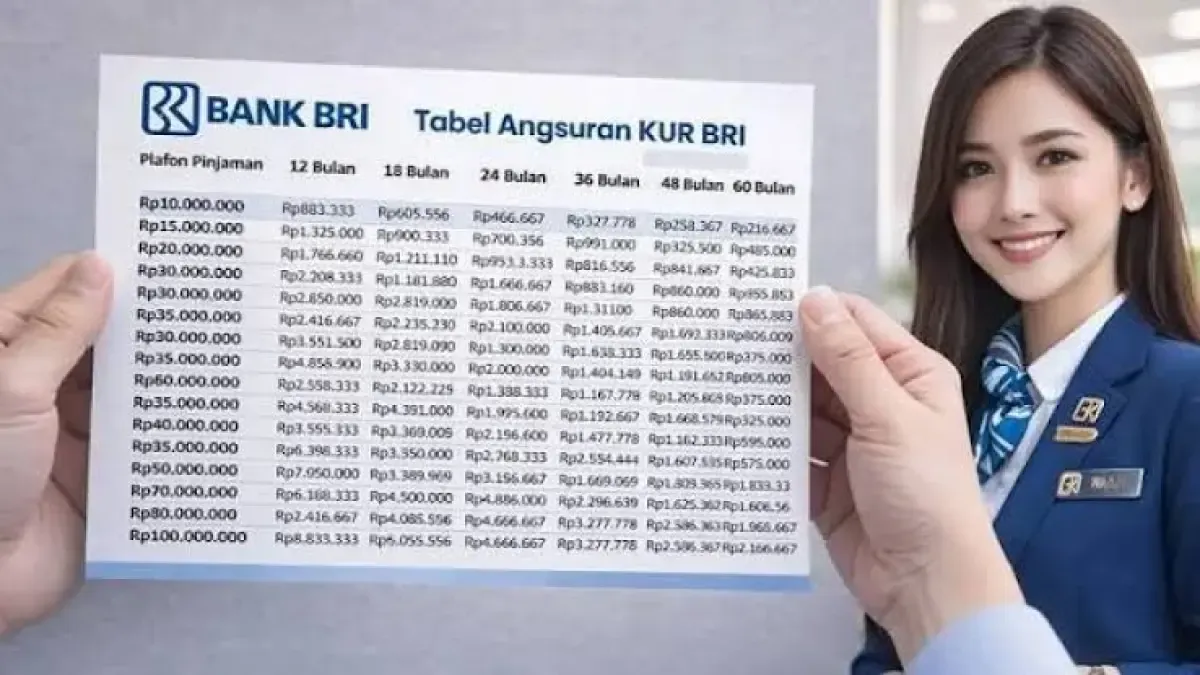
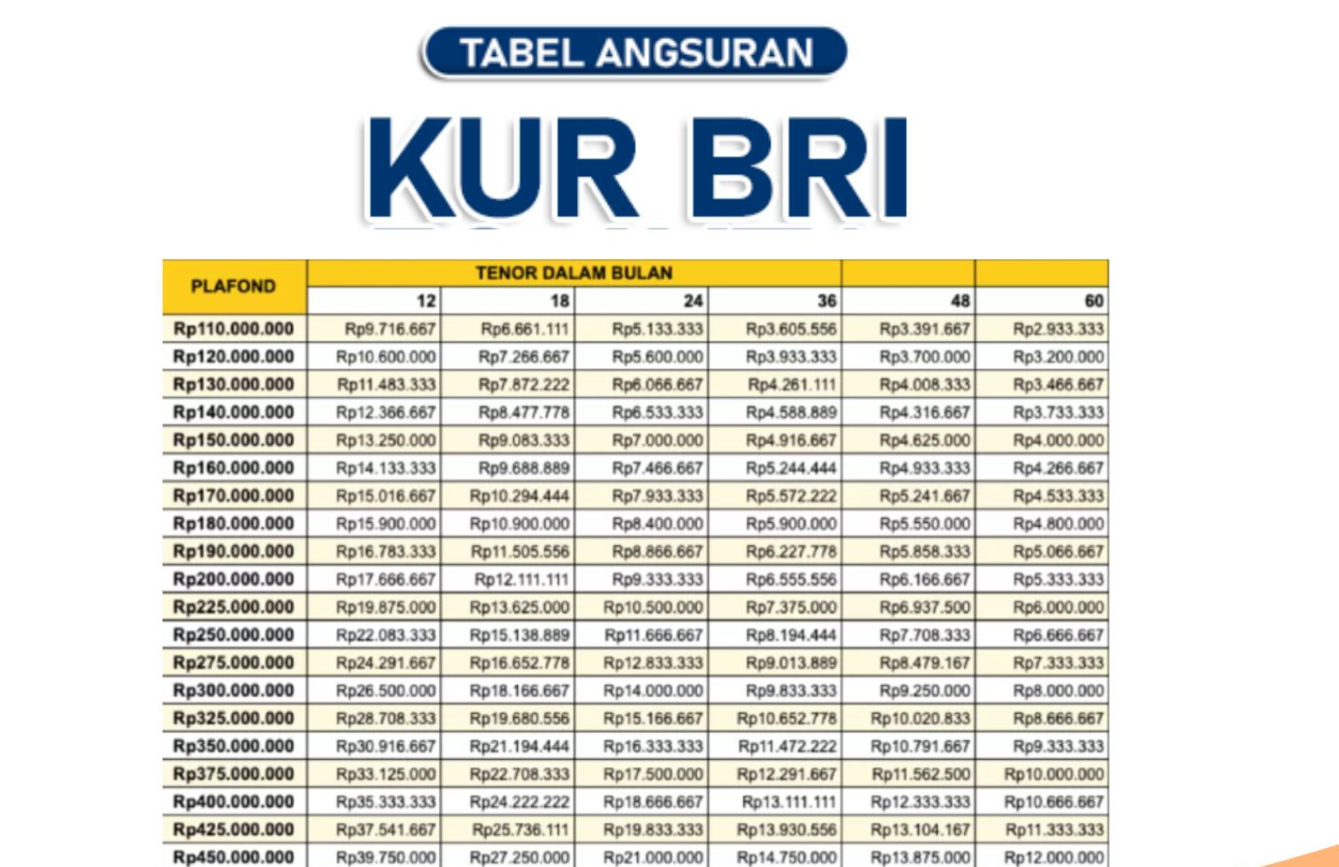
Jika usaha sudah aktif minimal enam bulan tetapi belum mencapai satu tahun, KUR Mikro layak ditanyakan lebih dahulu karena syarat masa usaha yang disebut lebih singkat dan tidak mensyaratkan agunan tambahan sesuai ketentuan program. Jika usaha telah aktif minimal satu tahun dan peminjam siap dengan kemungkinan agunan serta ingin menilai pilihan tenor yang tercantum, Kupedes patut dibandingkan. Itu bukan kepastian bahwa salah satu produk akan lebih mudah disetujui: keduanya melewati penilaian bank, dan kondisi usaha serta kemampuan membayar tetap menentukan. Sebelum mengajukan, konfirmasikan syarat pinjaman BRI terbaru melalui kantor atau kanal resmi BRI. Tanyakan pula kuota KUR, bunga, kebutuhan agunan Kupedes, dokumen yang diterima, dan simulasi angsuran. Pilihan yang tepat bukan otomatis plafon terbesar, melainkan pinjaman yang persyaratannya dapat dipenuhi dan cicilannya tidak mengganggu operasional usaha.