
Perencanaan Biaya Pendidikan: Investasi Wajib, Bukan Pilihan
Perencanaan biaya pendidikan adalah proses mengatur keuangan keluarga secara terarah dan berjangka panjang agar orang tua mampu memenuhi kebutuhan sekolah anak, mulai dari tingkat dasar hingga perguruan tinggi, tanpa mengorbankan stabilitas keuangan rumah tangga dan tujuan finansial lain yang sama penting. Menyiapkan biaya pendidikan anak sejak dini membutuhkan perencanaan keuangan yang matang. Jika orang tua menunggu sampai anak hendak masuk sekolah, mereka akan berhadapan dengan biaya yang terus naik tanpa punya dana cadangan. Sikap menunda ini bukan sekadar kurang bijak, tetapi berisiko memaksa keluarga berutang atau menurunkan kualitas pendidikan anak. Pendidikan harus diperlakukan sebagai investasi masa depan anak, bukan pengeluaran rutin yang dihadapi secara spontan. Karena itu, perencanaan biaya pendidikan perlu ditempatkan di pusat strategi keuangan keluarga, sejajar dengan kebutuhan pokok lain.
Menjadikan Pendidikan Prioritas dalam Strategi Keuangan Keluarga
Jika gaji habis untuk konsumsi bulanan, berarti strategi keuangan keluarga sedang salah arah. Pendidikan anak harus masuk kategori prioritas investasi, bukan sisa dana di akhir bulan. Dalam salah satu kegiatan edukasi, orang tua dibekali strategi mengatur keuangan demi masa depan pendidikan anak. Intinya tegas: alokasi dana pendidikan harus ditetapkan di awal, lalu pengeluaran lain menyesuaikan. Langkah praktis mengelola keuangan keluarga yang dibagikan dalam kegiatan tersebut menekankan pentingnya dana pendidikan sejak dini. Orang tua perlu berani memotong pengeluaran yang tidak esensial dan memindahkannya ke pos tabungan pendidikan anak. Tanpa disiplin seperti ini, istilah "investasi masa depan anak" hanya akan menjadi slogan. Pendidikan yang baik butuh uang, dan uang itu tidak akan muncul dari kebiasaan belanja yang tidak terkontrol.
Peran Lembaga Keuangan dan Literasi: Orang Tua Tidak Harus Sendiri
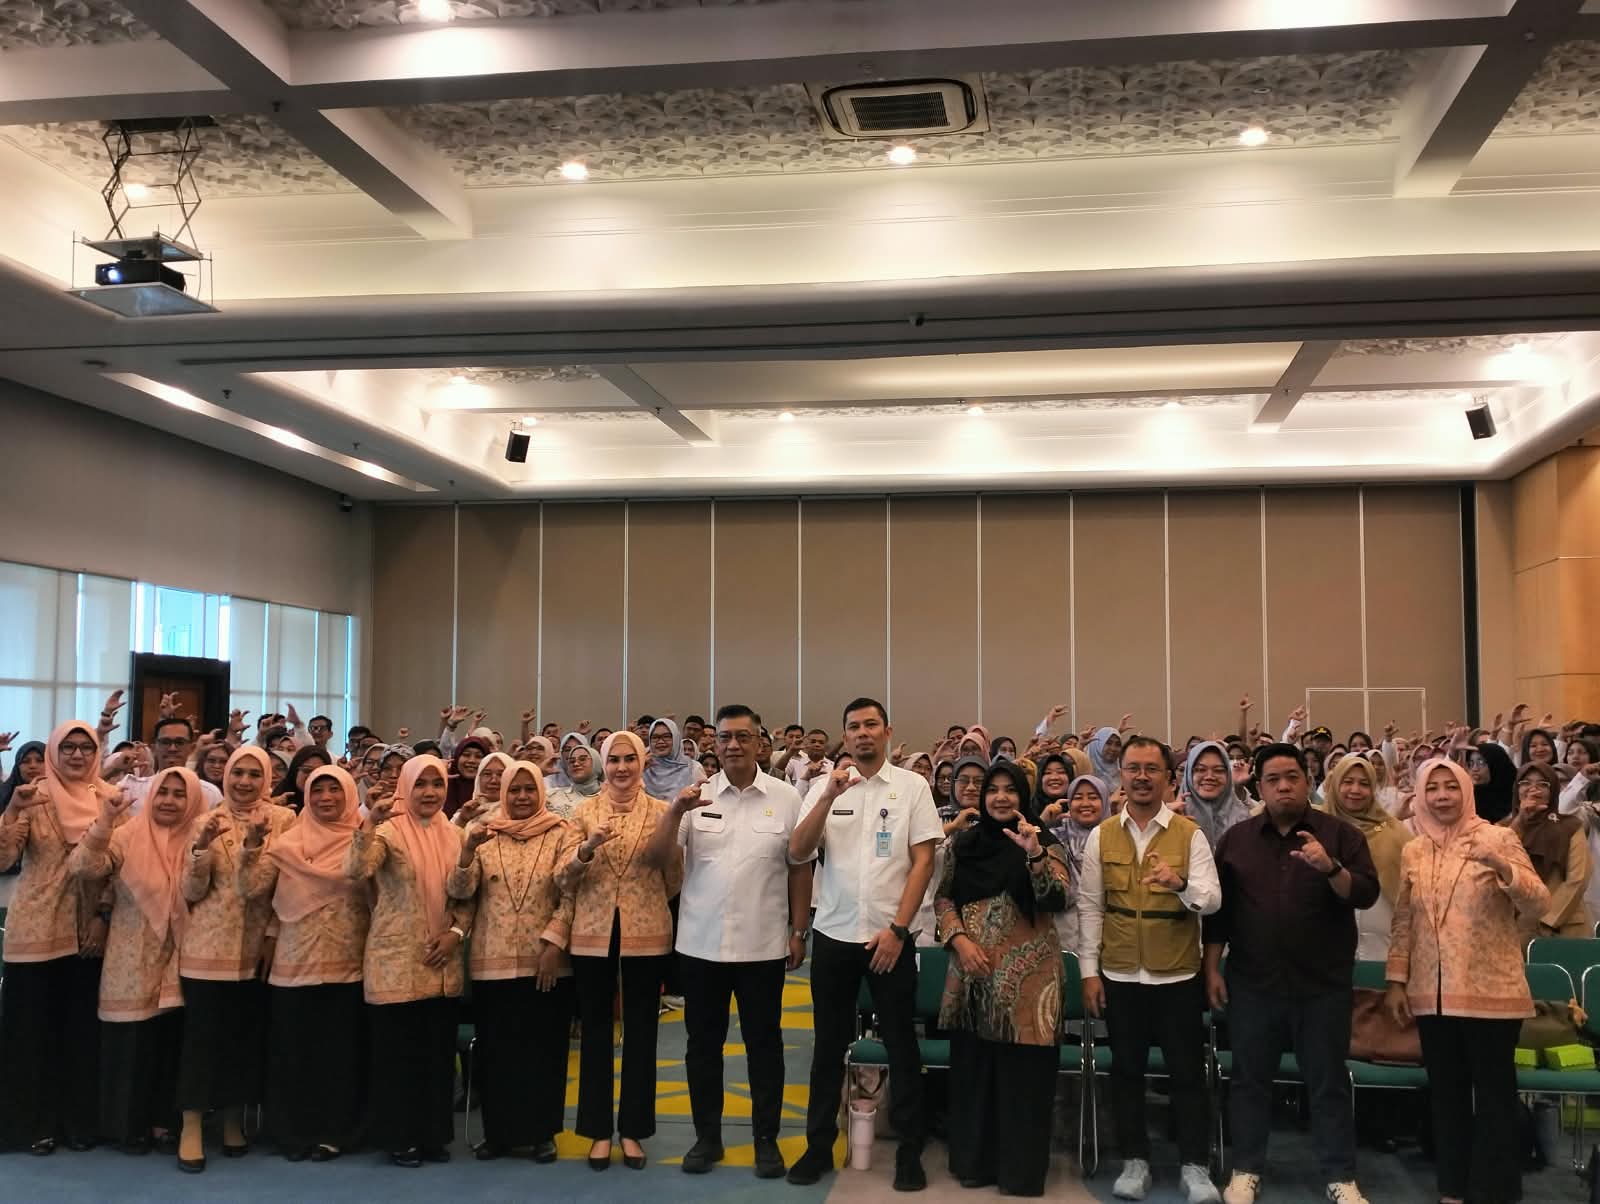
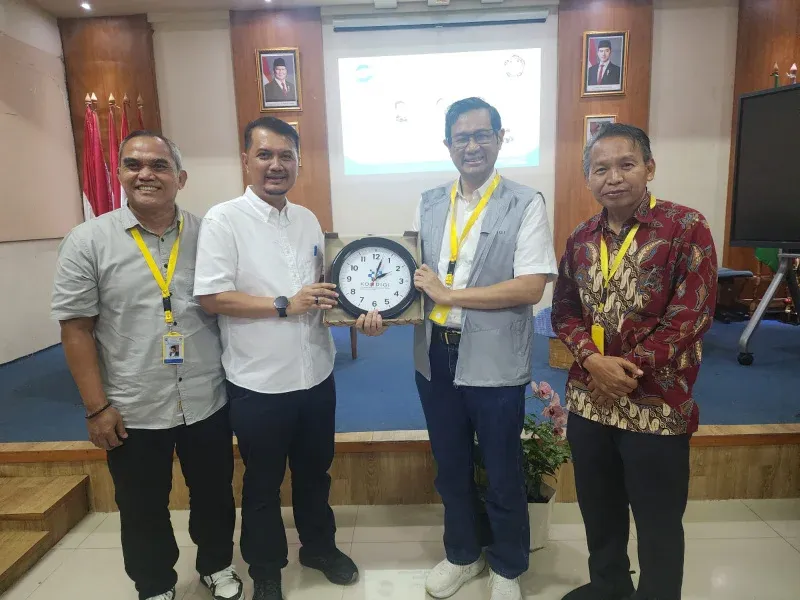
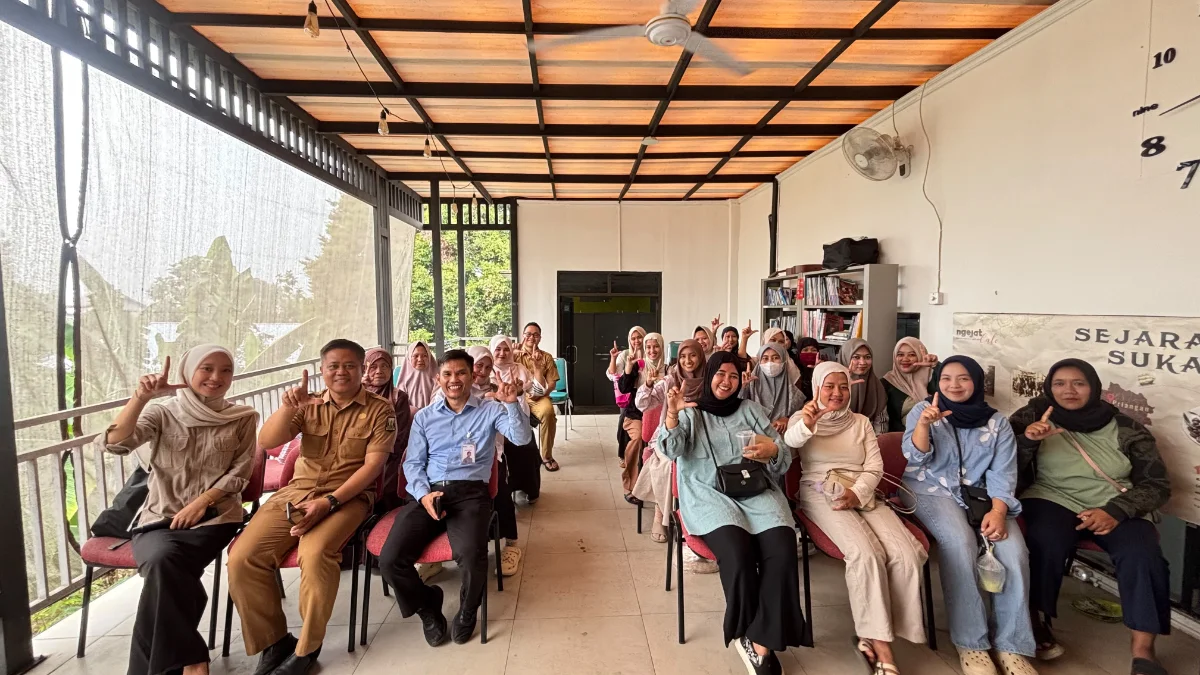
Banyak orang tua mengeluh bingung memilih instrumen untuk investasi masa depan anak. Kebingungan ini wajar, tetapi bukan alasan untuk berhenti merencanakan. Di sinilah kerjasama dengan lembaga keuangan seperti bank menjadi penting. Sebuah dinas perpustakaan daerah menggandeng PT Bank Syariah Indonesia KCP Sukabumi untuk membekali orang tua dengan strategi mengatur keuangan demi masa depan pendidikan anak. Dalam pemaparannya, perwakilan bank membagikan langkah-langkah praktis mengelola keuangan keluarga, pentingnya dana pendidikan sejak dini, hingga instrumen investasi berbasis syariah yang aman bagi masa depan anak. Kolaborasi seperti ini menunjukkan bahwa literasi keuangan dan literasi baca-tulis seharusnya berjalan bersama. Perpustakaan dijadikan pusat literasi inklusif, bukan hanya untuk anak, tetapi juga orang tua yang ingin memperbaiki keputusan finansial mereka.
Belajar dari Antusiasme Orang Tua: Literasi Keuangan Itu Menular
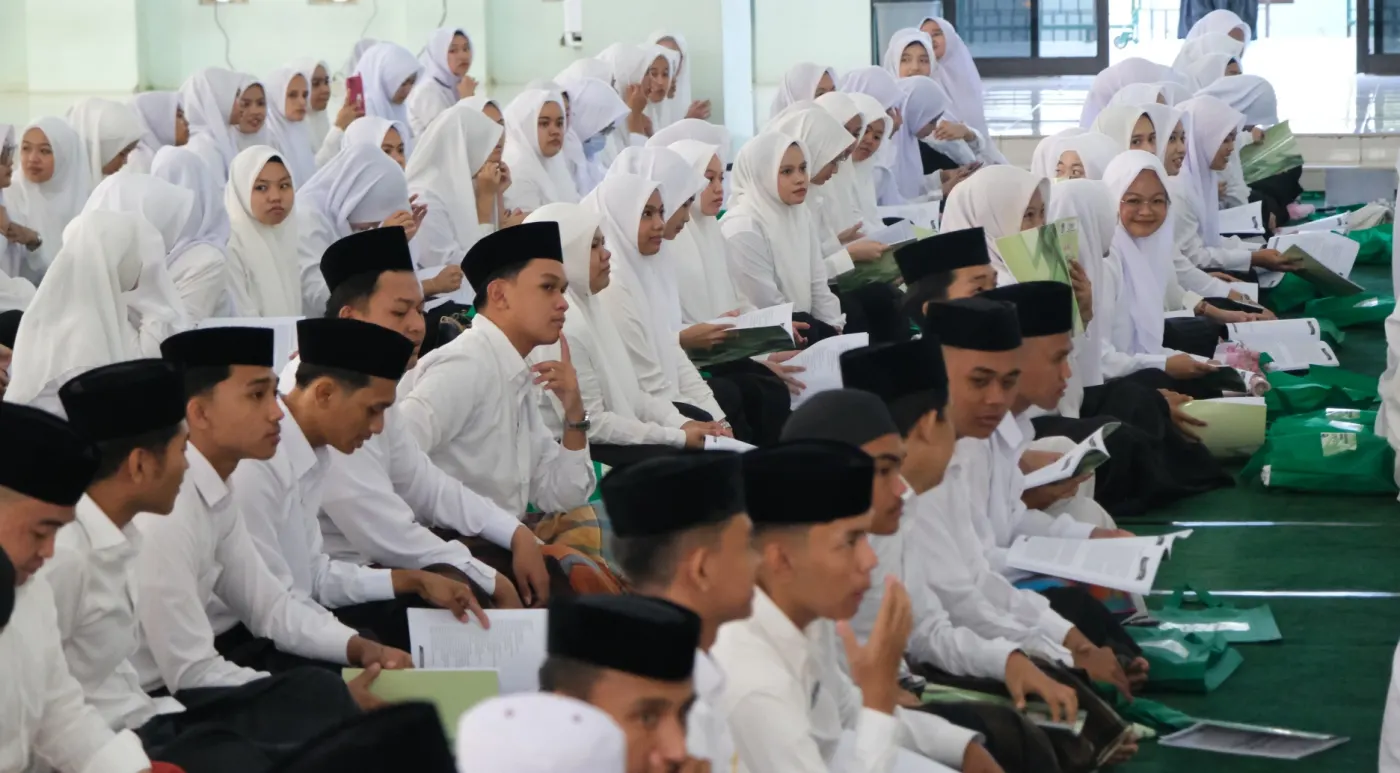
Ketika orang tua diberi ruang untuk bertanya dan berdiskusi, minat belajar soal keuangan keluarga meningkat tajam. Dalam salah satu sesi edukasi, para peserta tampak antusias menyimak paparan materi yang disajikan; selain mendapatkan wawasan manajemen keuangan, kunjungan ini sekaligus mengenalkan berbagai fasilitas serta layanan perpustakaan kepada anak-anak dan orang tua. Antusiasme ini bukan hal sepele: ia menandakan kesadaran bahwa tanpa pengetahuan, perencanaan biaya pendidikan mudah tersesat. Program berkelanjutan yang merangkul berbagai pihak juga menunjukkan komitmen untuk meningkatkan kualitas literasi masyarakat. Orang tua yang aktif mencari informasi akan lebih siap membedakan mana pengeluaran konsumtif dan mana investasi masa depan anak. Sikap mau belajar adalah modal pertama sebelum berbicara soal instrumen investasi apa pun.
Kesimpulan: Pendidikan Anak Harus Diurus Seperti Proyek Besar
Pendidikan anak terlalu penting untuk diserahkan pada nasib. Orang tua perlu memperlakukan perencanaan biaya pendidikan seperti proyek besar: ada tujuan jelas, jadwal, dan strategi keuangan keluarga yang disiplin. Menunda berarti memberi ruang pada ketidakpastian dan kompromi yang merugikan anak. Kerjasama dengan lembaga keuangan yang menyediakan instrumen investasi masa depan anak, termasuk yang berbasis syariah dan aman, adalah langkah realistis, bukan kemewahan. Di sisi lain, program literasi yang menggabungkan edukasi membaca dan edukasi keuangan membuktikan bahwa pengetahuan adalah alat paling kuat untuk mengubah kebiasaan finansial keluarga. Pada akhirnya, orang tua yang berani menjadikan pendidikan sebagai prioritas utama akan memberi anak bukan hanya ijazah, tetapi juga kesempatan hidup yang lebih luas.