
Pertumbuhan harus terasa bagi pengguna
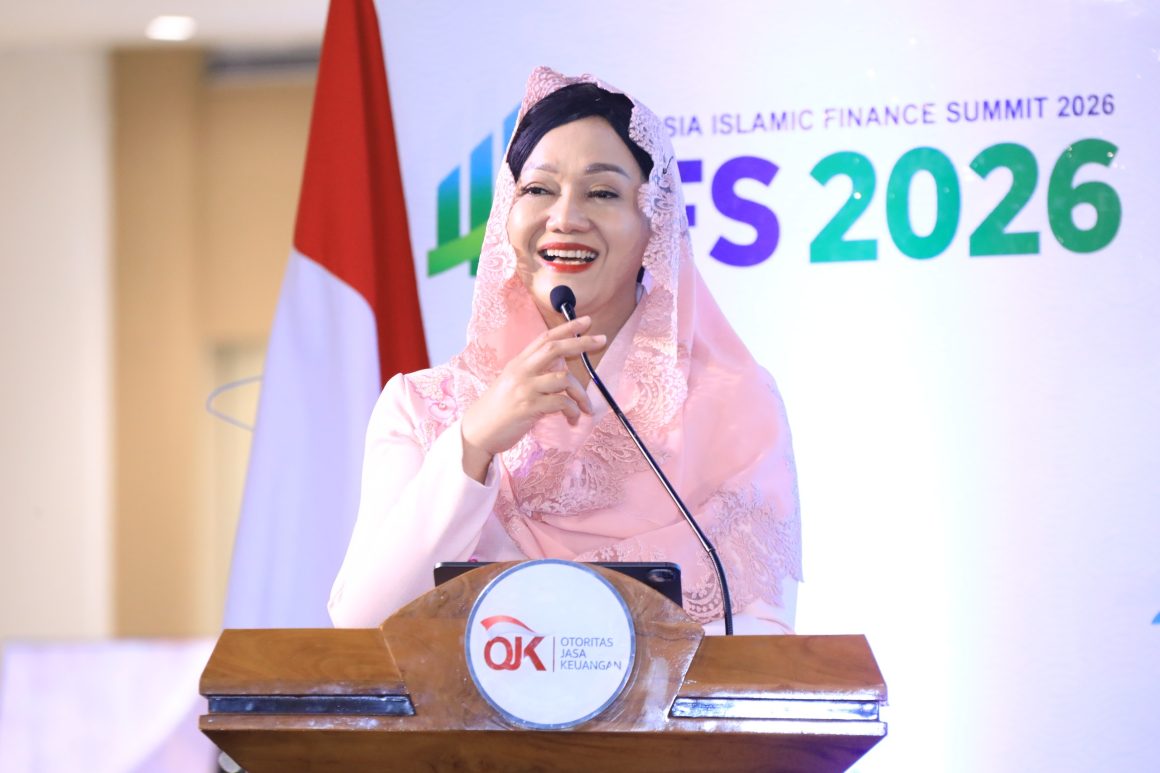
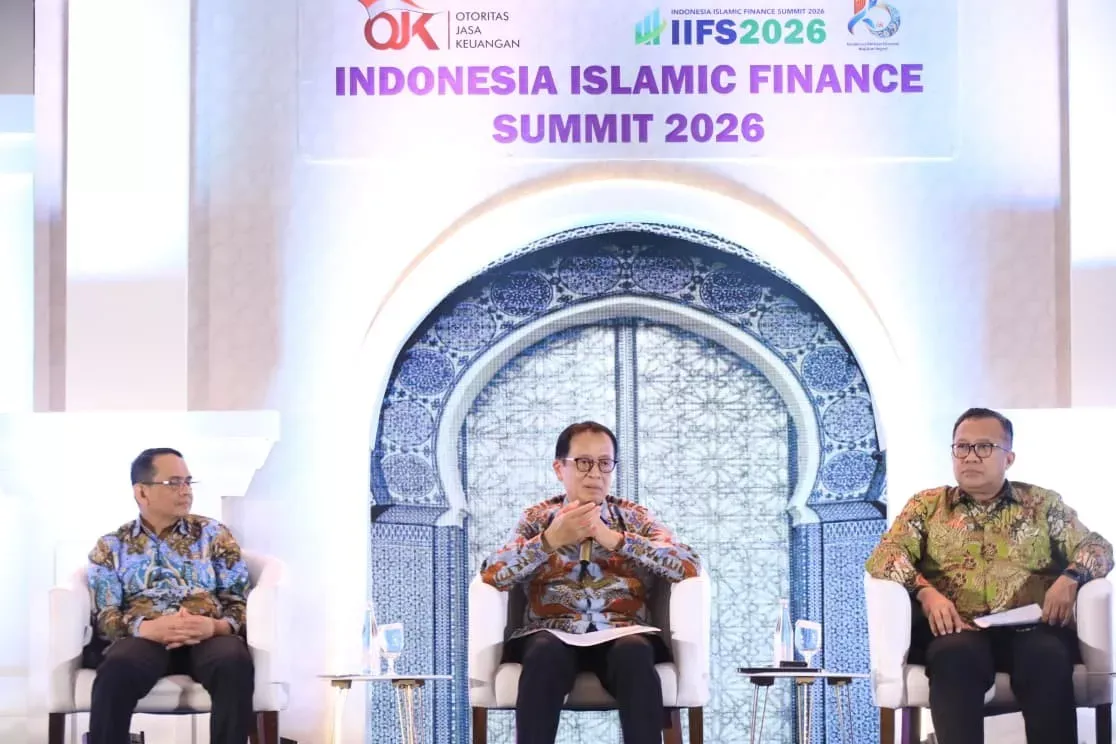
Keuangan syariah adalah layanan dan kegiatan keuangan yang berlandaskan prinsip syariah, mencakup pembiayaan, investasi, transaksi, serta layanan sosial yang mendukung kebutuhan masyarakat dan kegiatan usaha. Karena itu, ukurannya tidak cukup pada pertumbuhan aset: manfaatnya perlu sampai kepada pengguna dan sektor riil. Di IIFS Makassar, OJK mendorong inovasi keuangan syariah melalui produk dan layanan yang berorientasi pada kebutuhan konsumen, memiliki daya saing, dan tetap mematuhi prinsip syariah. Wakil Ketua Dewan Komisioner OJK, Hernawan Bekti Sasongko, menegaskan pada 2 November 2026 bahwa lembaga keuangan tak bisa lagi membuat produk dengan mendikte konsumen. Sikap ini tepat. Layanan yang dirancang dari sudut pandang pengguna berpeluang lebih relevan bagi rumah tangga maupun pelaku usaha, termasuk mereka yang selama ini belum memakai keuangan syariah. Inovasi baru bernilai ketika akses dan kegunaannya ikut meluas.
Data memberi alasan untuk optimistis, tetapi sekaligus menunjukkan pekerjaan yang belum tuntas. Hingga September 2026, aset keuangan syariah mencapai Rp3.307,73 triliun, tumbuh 9,28 persen secara tahunan, dengan pangsa pasar 11,21 persen dari total aset keuangan nasional. Indonesia juga menempati peringkat keempat dalam pengembangan keuangan syariah global berdasarkan Islamic Finance Development Indicator 2025. Namun, skala dan peringkat tersebut tidak otomatis berarti layanan telah menjadi pilihan sehari-hari. Tantangan berikutnya ialah mengubah pertumbuhan industri menjadi manfaat yang dapat dirasakan masyarakat luas.

Menghubungkan pembiayaan dengan rantai nilai halal
Alasan penguatan ekosistem mendesak cukup jelas: pertumbuhan industri halal belum sepenuhnya diikuti oleh peningkatan pemanfaatan layanan keuangan syariah. Jika pembiayaan, investasi, dan transaksi tidak menjangkau kebutuhan pelaku usaha di sepanjang rantai nilai halal, peluang ekonomi akan berkembang tanpa dukungan keuangan yang memadai. OJK karena itu mendorong industri keuangan syariah untuk terhubung lebih erat dengan sektor riil dan memperluas kontribusinya terhadap ekonomi halal.
Dampaknya seharusnya praktis, bukan sekadar menjadi agenda industri. Produk yang sesuai dengan kebutuhan usaha dapat membantu pelaku bisnis mengakses layanan keuangan, sementara layanan yang mudah dipahami memberi lebih banyak pilihan kepada masyarakat tanpa memandang latar belakang agama. Untuk mencapai hal itu, ekosistem perlu menyatukan lembaga keuangan yang sehat dan inovatif, pemanfaatan layanan oleh sektor riil, serta dukungan kebijakan pemerintah. Tanpa keterhubungan tersebut, istilah industri halal berisiko menjadi label yang tidak disertai akses keuangan yang sepadan.
IIFS Makassar sebagai pengungkit, bukan tujuan akhir
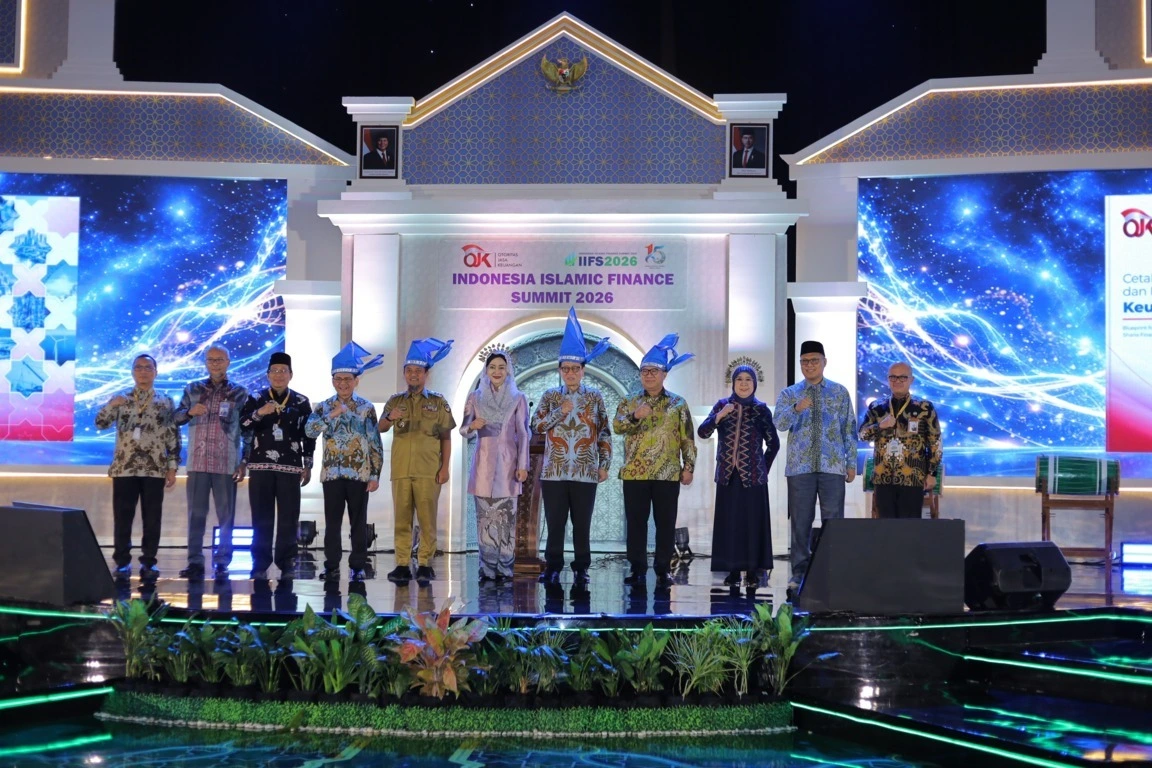
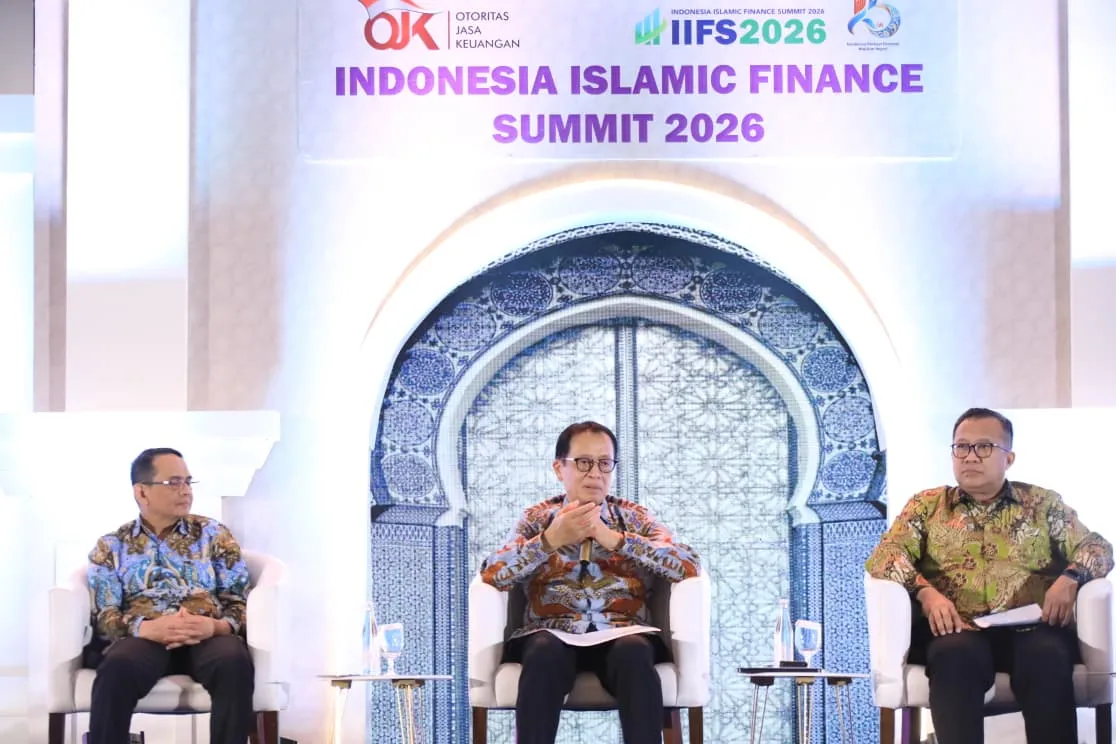
OJK menyelenggarakan Indonesia Islamic Finance Summit (IIFS) 2026 di Makassar pada 2–3 November untuk memperkuat kelembagaan, inovasi produk, dan integrasi ekosistem lintas sektor. Forum ini mempertemukan regulator, pemerintah, industri, akademisi, dan pemangku kepentingan lain. Penyelenggaraannya di Makassar, untuk pertama kalinya di Kawasan Timur Indonesia, memperluas ruang pembahasan di luar pusat kegiatan yang lebih lazim. Nilai IIFS Makassar tidak semestinya dinilai dari jumlah pertemuan atau peluncuran, melainkan dari apakah koordinasi lintas pihak berubah menjadi layanan yang lebih berguna.
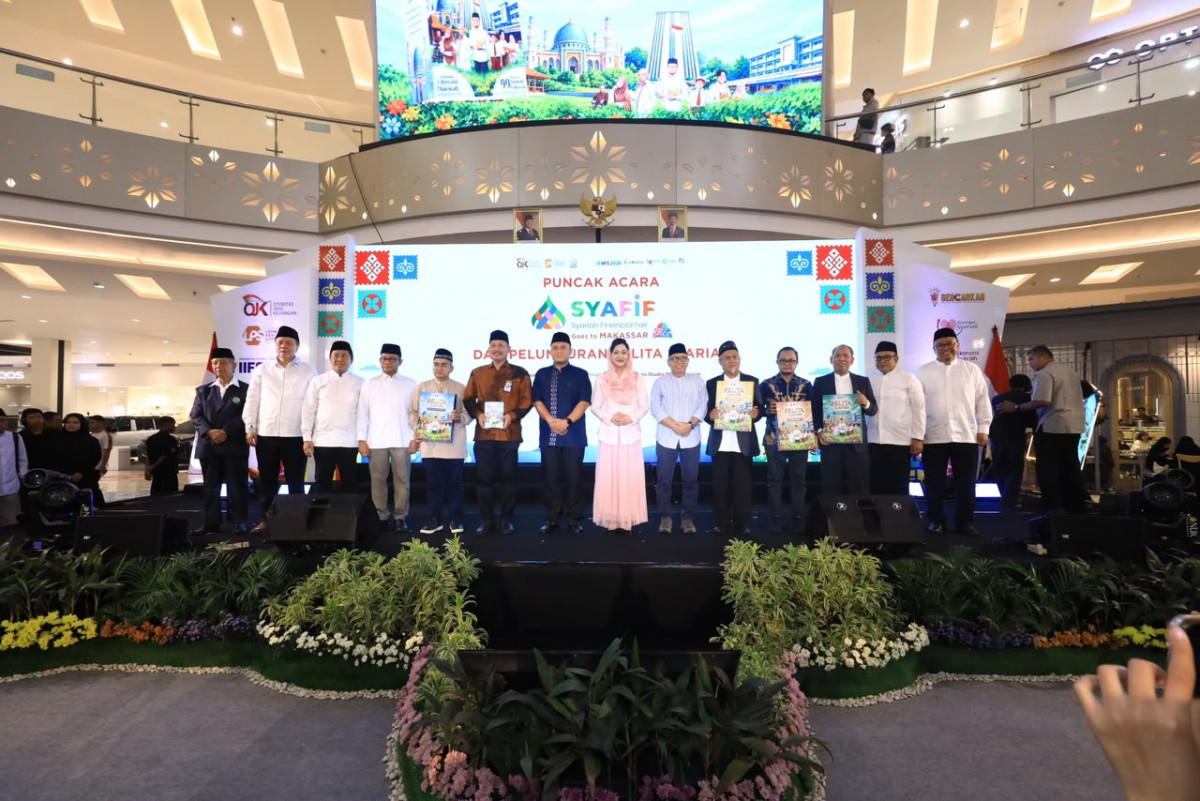
Di forum tersebut, OJK meluncurkan Cetak Biru Pengembangan dan Penguatan Keuangan Syariah untuk menyelaraskan arah sektor jasa keuangan syariah. OJK dan Kementerian Agama juga meluncurkan Sinergi Kota Wakaf guna menghubungkan keuangan syariah komersial dengan keuangan sosial. Langkah ini menjanjikan kerangka bersama, tetapi cetak biru hanya akan berarti jika menghasilkan kebijakan dan program nyata. OJK menyatakan implementasinya akan dievaluasi setiap enam bulan, sementara Komite Pengembangan Keuangan Syariah akan mengawal pelaksanaannya.
Ukuran keberhasilan ada pada pelaksanaan
Agenda berikutnya ialah menjaga konsistensi setelah forum berakhir: memperkuat ketahanan lembaga, menyiapkan talenta, mengembangkan produk yang berbeda dan kompetitif, serta menyelaraskan kebijakan lintas sektor. OJK juga tengah menyiapkan peta jalan untuk pengembangan sektor pembiayaan, modal ventura, lembaga keuangan mikro, dan lembaga jasa keuangan lainnya yang berbasis syariah. Evaluasi berkala dapat membantu memastikan arah tersebut tidak berhenti sebagai dokumen, asalkan hasilnya diterjemahkan menjadi perbaikan yang terlihat oleh pengguna dan pelaku usaha.
Kesimpulannya, pertumbuhan aset yang positif merupakan modal, bukan garis akhir. Dorongan OJK untuk inovasi keuangan syariah akan lebih kuat bila produknya berangkat dari kebutuhan konsumen dan benar-benar terhubung dengan usaha dalam industri halal. IIFS Makassar menyediakan ruang untuk menyatukan arah, sedangkan keberhasilan akhirnya bergantung pada pelaksanaan, pengawasan, dan akses yang makin luas. Ukuran paling meyakinkan bukan hanya besarnya industri, tetapi apakah layanan syariah menjadi pilihan yang berguna bagi masyarakat dan membantu ekonomi halal tumbuh secara inklusif.