
Kendaraan adalah perlengkapan wajib SPPG
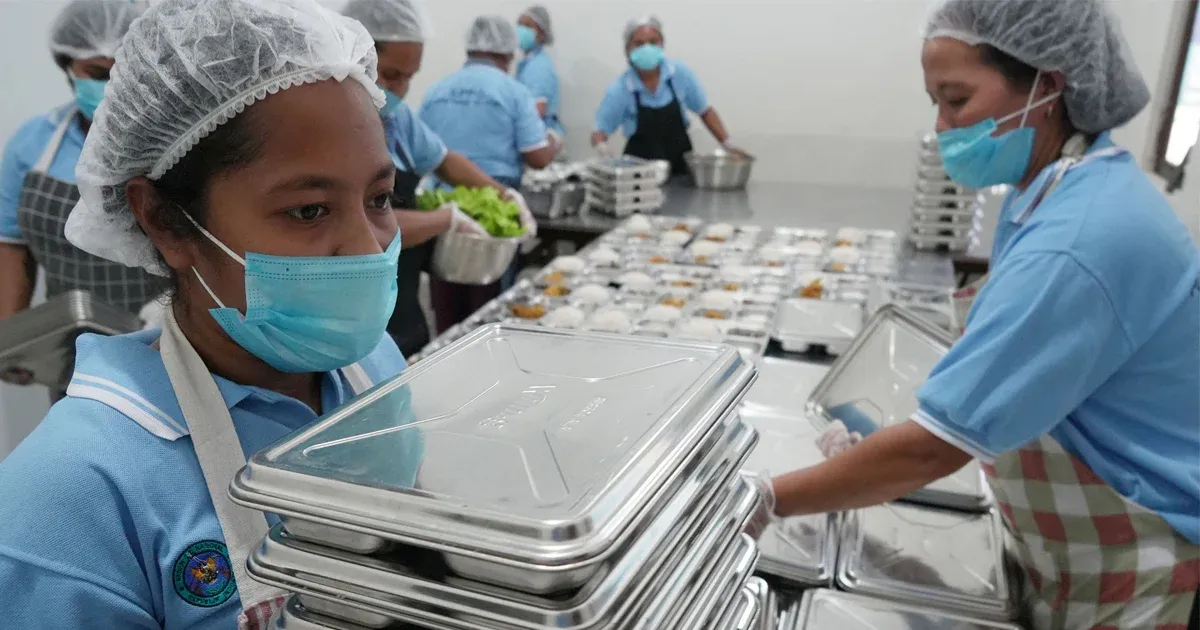
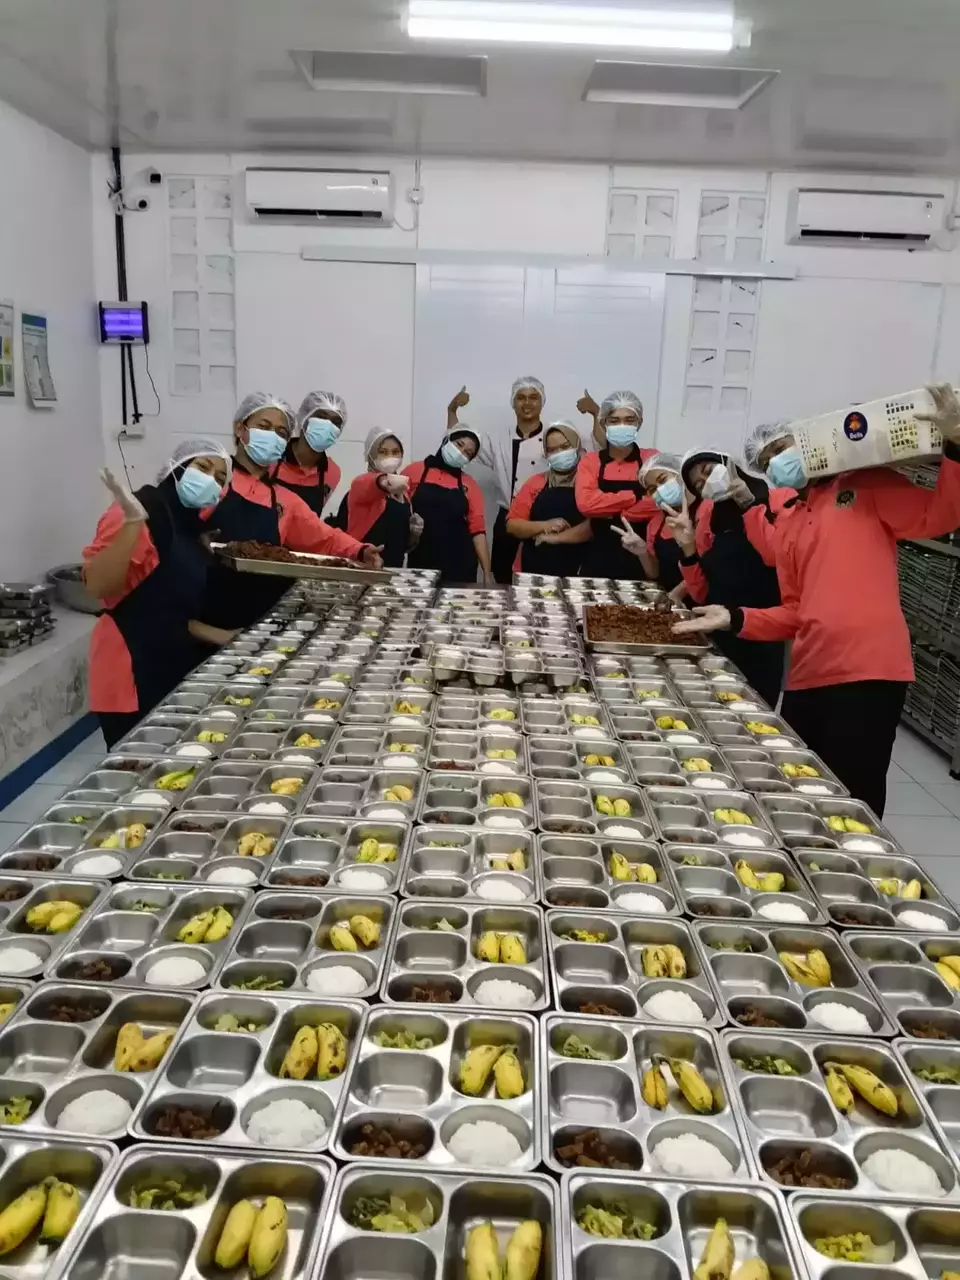
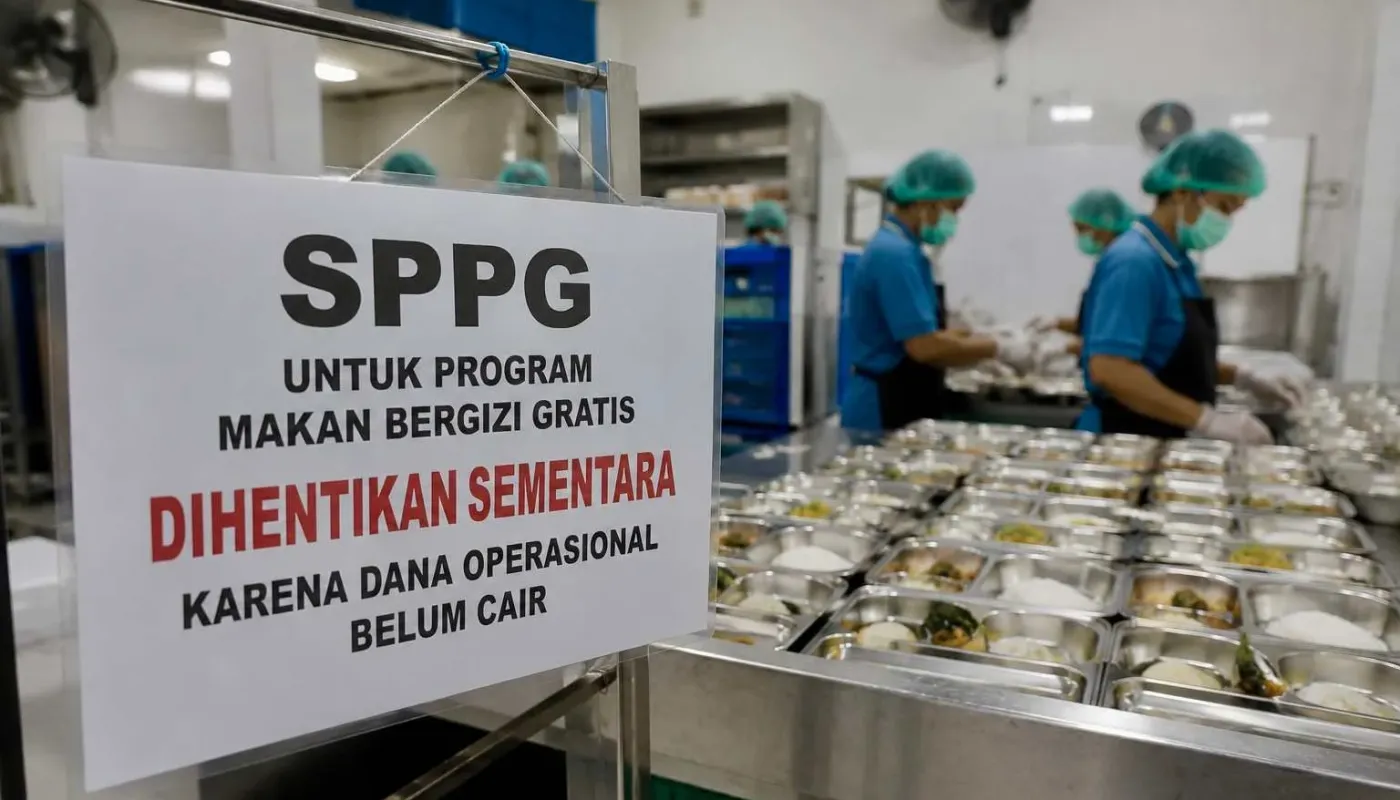
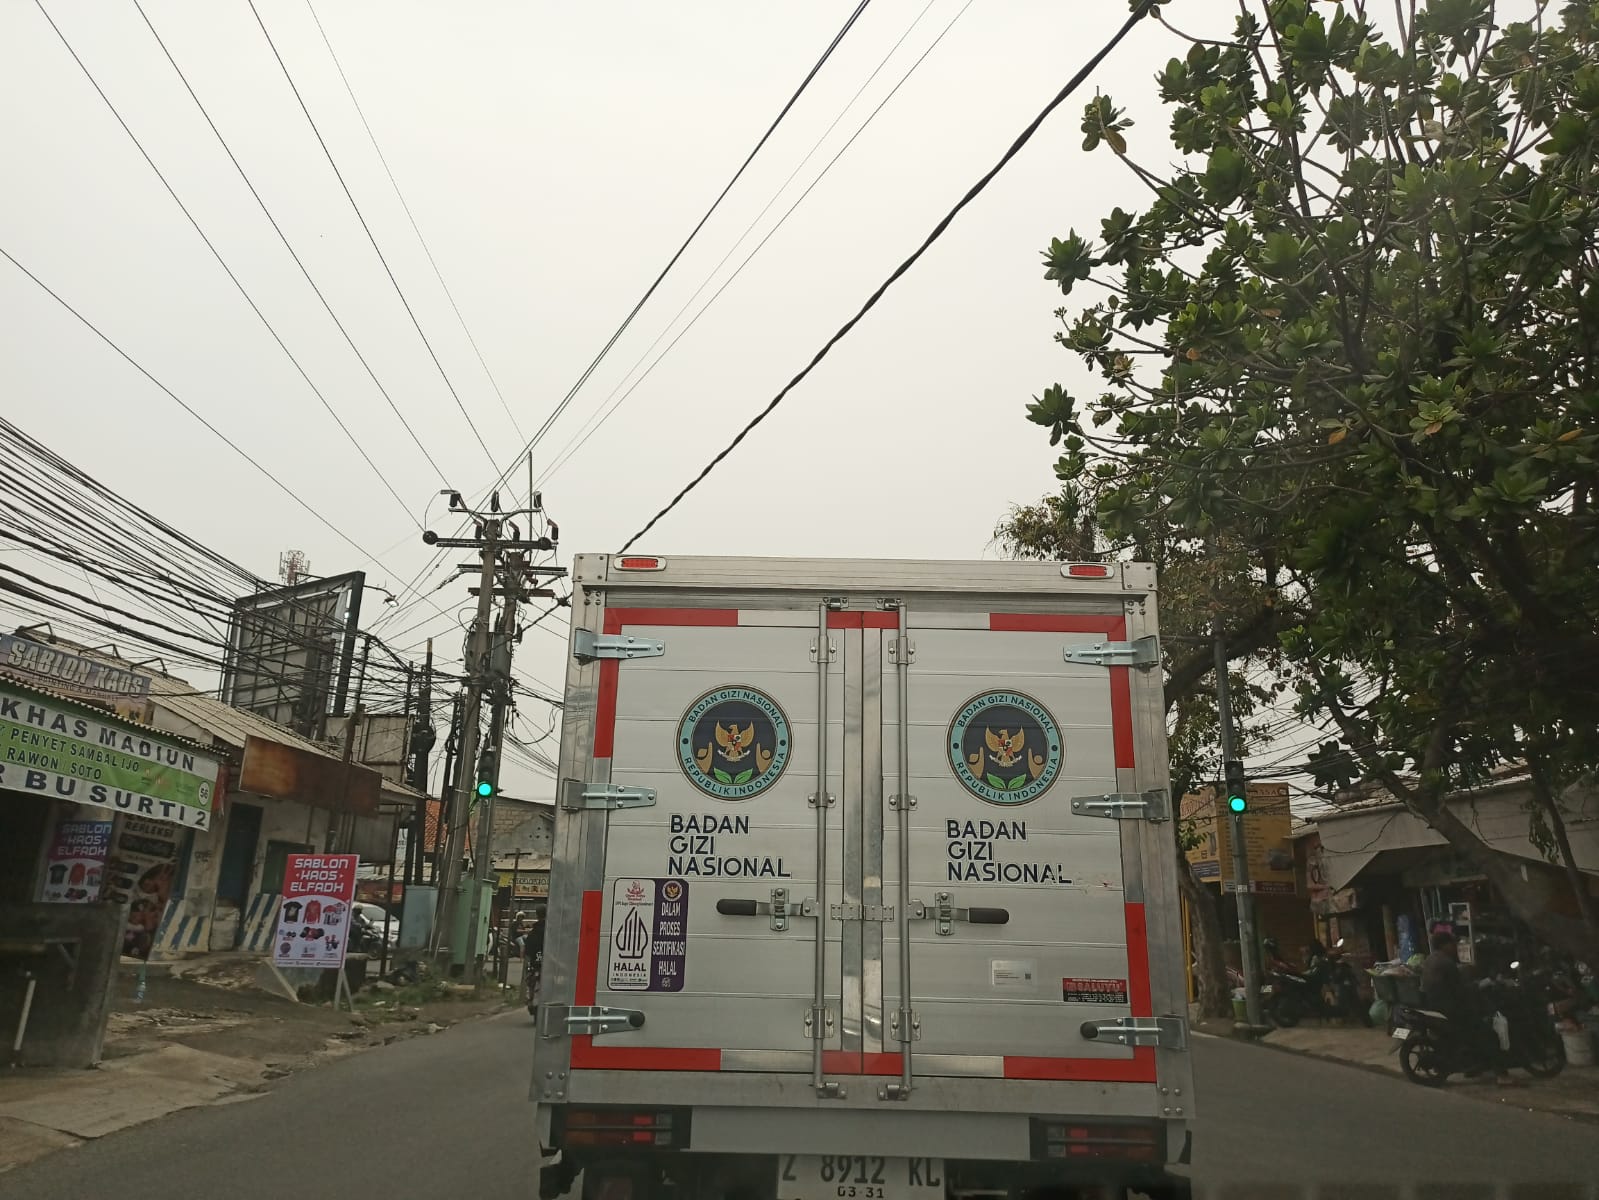
Kendaraan distribusi MBG adalah perlengkapan yang wajib disediakan Satuan Pelayanan Pemenuhan Gizi untuk mengantarkan makanan kepada penerima manfaat, bukan komponen biaya operasional harian yang ditanggung program. Penegasan Badan Gizi Nasional (BGN) ini penting karena menentukan siapa yang menyiapkan sarana pengantaran sekaligus bagaimana anggaran dapur digunakan. Pada 7 November 2026, juru bicara BGN Tysa Novenny menyatakan bahwa kendaraan tidak termasuk dalam pagu operasional maksimal Rp3.000 per penerima manfaat per hari. Dengan demikian, biaya kendaraan MBG menjadi tanggungan mitra SPPG, bukan pengeluaran yang dapat dimasukkan ke pos tersebut. Kebijakan ini layak dibaca sebagai batas tanggung jawab yang tegas, meski beban penyediaan sarana bagi mitra jelas bertambah.
Tysa menyebut kendaraan berkedudukan seperti gedung SPPG, peralatan memasak, dan perlengkapan makan: semuanya merupakan perangkat yang harus tersedia agar layanan berjalan. “Kendaraan distribusi merupakan bagian dari perlengkapan atau perangkat SPPG yang wajib dipenuhi.” Pernyataan itu menempatkan kesiapan pengantaran sebagai tanggung jawab dasar penyelenggara, bukan biaya yang berubah mengikuti jumlah porsi harian.
Aturan sempat memasukkan biaya sewa kendaraan
Penegasan terbaru bukan muncul tanpa latar belakang. Keputusan Deputi Bidang Penyediaan dan Penyaluran Nomor 2 Tahun 2024 dan Nomor 1 Tahun 2025 tidak mencantumkan kendaraan sebagai bagian dari biaya operasional SPPG. Namun, Keputusan Kepala BGN Nomor 63 Tahun 2025 kemudian memasukkan biaya sewa kendaraan ke dalam komponen itu. Perbedaan tersebut membuat aturan pembiayaan sempat bergeser: kendaraan yang sebelumnya diperlakukan sebagai perlengkapan wajib pernah diakui sebagai biaya operasional. Kini BGN menyatakan kebijakan kembali pada ketentuan awal, setelah menilai kendaraan lebih tepat disediakan SPPG sejak mulai beroperasi. Jadi, perubahan kali ini adalah penegasan ulang, bukan pengenalan kewajiban baru.
Alasan BGN adalah kedudukan kendaraan sebagai sarana dasar layanan. Penilaian itu masuk akal dari sisi konsistensi anggaran, tetapi peralihan antara keputusan yang berbeda membuat mitra perlu memastikan perencanaan mereka mengikuti ketentuan yang ditegaskan sekarang. Kejelasan ini penting agar biaya sewa atau penyediaan armada tidak kembali dianggap sebagai bagian dari pagu harian tanpa dasar aturan yang berlaku.
Dampak langsung bagi mitra dan anggaran dapur
Bagi mitra SPPG, konsekuensinya praktis: mereka harus menyiapkan kendaraan dan menanggung kebutuhan pengantaran secara mandiri. Sementara itu, batas biaya operasional MBG tetap maksimal Rp3.000 per penerima manfaat per hari. Pagu tersebut dihitung berdasarkan jumlah penerima yang benar-benar dilayani, sehingga pengeluaran operasional mengikuti volume layanan; kendaraan tidak masuk hitungan itu. Pemisahan ini membuat batas anggaran lebih terang, tetapi juga menuntut mitra memperhitungkan kendaraan bersama bangunan, peralatan dapur, dan kebutuhan pendukung lain sebelum layanan berjalan. Tanpa perencanaan yang cermat, beban sarana dapat menekan kelancaran operasional, terutama ketika jangkauan distribusi menjadi tantangan.
Skema insentif fasilitas untuk mitra juga berubah: dari pembayaran tetap Rp6 juta per hari menjadi Rp2.000 per penerima manfaat, dengan besaran yang mempertimbangkan ketersediaan dan kualitas layanan SPPG. Angka ini adalah skema insentif, bukan penggantian otomatis untuk biaya kendaraan. Karena itu, mitra perlu membedakan pos insentif dari tanggung jawab menyediakan armada dan menyusun perencanaan keuangan dengan cermat.
Kejelasan aturan harus diikuti kesiapan pelaksanaan
Pengembalian kendaraan ke kategori perlengkapan wajib dapat menjaga pagu operasional agar tidak dipakai untuk kebutuhan yang BGN anggap sebagai prasyarat layanan. Namun, aturan yang konsisten saja belum cukup: mitra memerlukan kepastian penerapan agar perubahan dari ketentuan yang sempat mengakui biaya sewa tidak menimbulkan kebingungan dalam perencanaan. BGN berharap pengelolaan anggaran lebih transparan dan tepat sasaran, sedangkan mitra perlu menyesuaikan keuangan untuk memenuhi kebutuhan kendaraan serta fasilitas dapur. Inti kebijakannya kini jelas: kendaraan pengantar bukan bagian biaya operasional MBG, melainkan tanggungan SPPG. Kejelasan ini akan bermanfaat bila disertai penerapan yang konsisten dan perencanaan mitra yang realistis.