
Paradoks UMKM: Kontribusi Besar, Skala Usaha Tetap Kecil
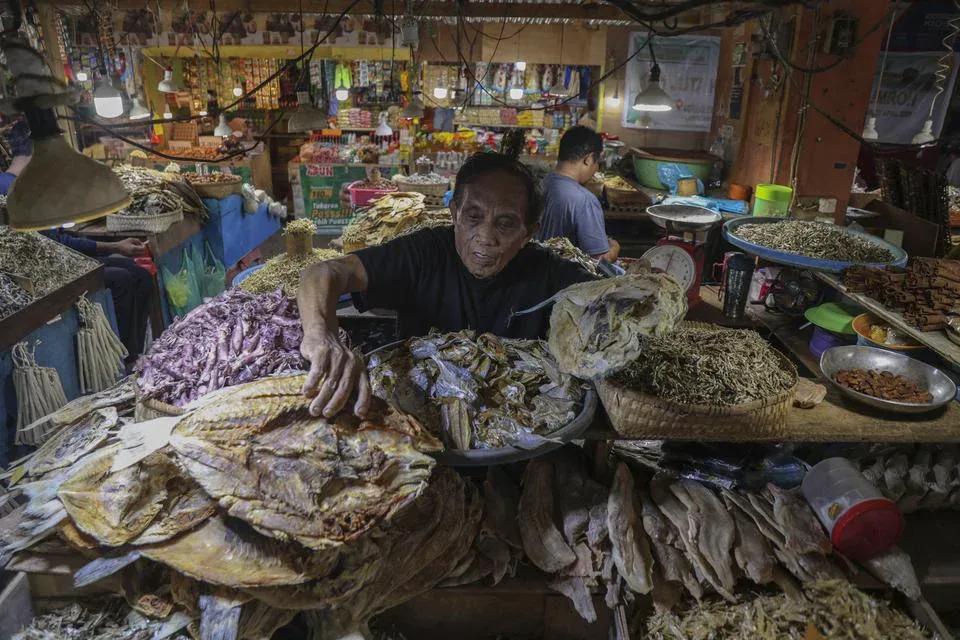
Usaha mikro kecil menengah adalah kelompok usaha produktif milik perorangan atau badan usaha kecil yang menyerap sebagian besar tenaga kerja, menyumbang porsi signifikan terhadap produk domestik bruto, namun tetap beroperasi dengan modal terbatas, manajemen sederhana, dan akses pasar yang sempit sehingga sulit berkembang ke skala usaha yang lebih besar.
Data pemerintah menunjukkan UMKM menyumbang 60,5% terhadap PDB dan menyerap 97% tenaga kerja nasional, menjadikannya fondasi utama pertumbuhan ekonomi. Di sisi lain, dari 30,2 juta unit usaha yang tercatat, 99,7% masih berada dalam kategori usaha mikro. Ini bukan sekadar statistik; ini cermin bahwa pertumbuhan ekonomi UMKM berjalan tanpa transformasi skala usaha Indonesia yang berarti. Kontribusi terhadap ekspor pun baru sekitar 15,7%, jauh dari potensi yang seharusnya bisa dicapai. Singkatnya, ekonomi bertumpu pada UMKM, tetapi UMKM sendiri tetap bertumpu pada skala paling bawah.
Mengapa UMKM Mandek di Skala Mikro?
Masalah utama UMKM Indonesia kontribusi besar terhadap PDB, tetapi tetap mikro, bukan hanya soal modal. Pemerintah sendiri mengakui besarnya jumlah usaha mikro menjadi tantangan dalam pengembangan UMKM. Struktur ekonomi yang didominasi usaha mikro berarti mayoritas pelaku usaha beroperasi di zona bertahan hidup, bukan zona tumbuh. Mereka fokus menutup kebutuhan harian, bukan memperluas usaha.
Keterbatasan akses permodalan formal, kapasitas SDM dalam pemasaran dan pengelolaan keuangan, serta infrastruktur digital yang belum merata membuat usaha mikro sulit naik kelas. Walau ada 39,3 juta merchant pengguna QRIS dan 93,16% di antaranya pelaku UMKM, adopsi teknologi pembayaran ini belum otomatis mengubah skala usaha. Tanpa kemampuan manajerial dan strategi bisnis yang lebih matang, teknologi hanya menjadi alat transaksi, bukan mesin pertumbuhan. Paradoksnya: UMKM menjadi tulang punggung ekonomi, tetapi kebijakan dan ekosistem belum sungguh-sungguh dirancang untuk mendorong mereka keluar dari jebakan mikro.
Apakah Program Pembiayaan Sudah Menjawab Akar Masalah?
Pemerintah menggelontorkan berbagai skema pembiayaan untuk usaha mikro kecil menengah. Kredit Usaha Rakyat disalurkan sebesar Rp232,66 triliun kepada 3,61 juta debitur dan mendukung 10,83 juta tenaga kerja per 23 September. Ada pula PNM Mekaar yang menyasar perempuan berpenghasilan rendah melalui pembiayaan kelompok. Di atas kertas, angka ini mengesankan. Namun pertanyaannya: apakah injeksi dana ini cukup untuk mengubah skala usaha Indonesia dari mikro ke kecil dan menengah?
Program PROMISE II IMPACT yang dijalankan bersama mitra internasional telah menjangkau 25.378 UMKM melalui akses kredit formal atau tabungan senilai Rp584,3 miliar dan melatih lebih dari 2.300 wirausahawan, dengan lebih dari 40% peserta perempuan. Ini langkah maju, tetapi masih menyentuh sebagian kecil dari sekitar 65,5 juta unit UMKM. Pernyataan resmi menegaskan bahwa tujuan akhir bukan sekadar memperbanyak UMKM pengguna layanan keuangan, melainkan bisnis yang tumbuh dengan produktivitas lebih tinggi dan pekerjaan yang layak. Artinya, pemerintah sendiri mengakui bahwa akses pembiayaan saja tidak cukup; tanpa peningkatan kapasitas usaha, produktivitas, pemanfaatan teknologi, dan akses pasar, program ini hanya menambal, bukan mengubah struktur.
Strategi Naik Kelas: Dari Bertahan Hidup ke Tumbuh
Jika UMKM ingin keluar dari jebakan mikro, strategi pengembangan tidak boleh berhenti pada penyaluran kredit. Penguatan kewirausahaan dan usaha kecil memerlukan sinergi antara akses pembiayaan inklusif, peningkatan literasi digital dan manajerial, serta dukungan kebijakan yang konsisten agar UMKM dapat berkembang dan naik kelas. Dengan kata lain, modal harus berjalan bersama pengetahuan dan pasar.
Penggunaan QRIS yang sudah mencapai nilai transaksi Rp579 triliun menunjukkan bahwa pelaku UMKM mampu mengadopsi teknologi ketika manfaatnya jelas. Ini momentum untuk mendorong digitalisasi yang lebih dalam: pencatatan keuangan, pemasaran daring, hingga integrasi dengan rantai nilai regional seperti yang dicontohkan dalam penguatan rantai nilai minyak nilam dan penerapan sistem ERP pada koperasi peternak. Tanpa integrasi ke rantai pasok yang lebih besar, UMKM akan terus beroperasi sendiri-sendiri. Strategi naik kelas harus memaksa UMKM keluar dari isolasi, masuk ke ekosistem produksi dan distribusi yang lebih luas.
Kesimpulan: Saatnya Mengukur Sukses dari UMKM yang Naik Kelas
Selama ini, keberhasilan kebijakan sering diukur dari seberapa banyak UMKM yang mendapat kredit atau terdaftar sebagai merchant digital. Padahal, indikator yang lebih jujur adalah seberapa banyak usaha mikro yang berubah menjadi usaha kecil dan menengah. UMKM merupakan fondasi pertumbuhan ekonomi, tetapi fondasi yang terlalu lama dibiarkan tetap rendah akan membatasi tinggi bangunan di atasnya.
Ke depan, pertumbuhan ekonomi UMKM harus dimaknai sebagai transformasi skala, bukan sekadar perluasan jumlah pelaku. Tanpa keberanian menggeser fokus dari kuantitas ke kualitas, kita akan terus memuji angka kontribusi PDB yang tinggi sambil menutup mata pada fakta bahwa 99,7% usaha masih terjebak di level mikro. UMKM tidak butuh belas kasihan, mereka butuh ekosistem yang mendorong mereka naik kelas—dengan kebijakan yang konsisten, akses pembiayaan yang cerdas, dan pendampingan yang mengarah pada kemandirian, bukan ketergantungan.