
Kesepakatan yang membuka pertukaran data
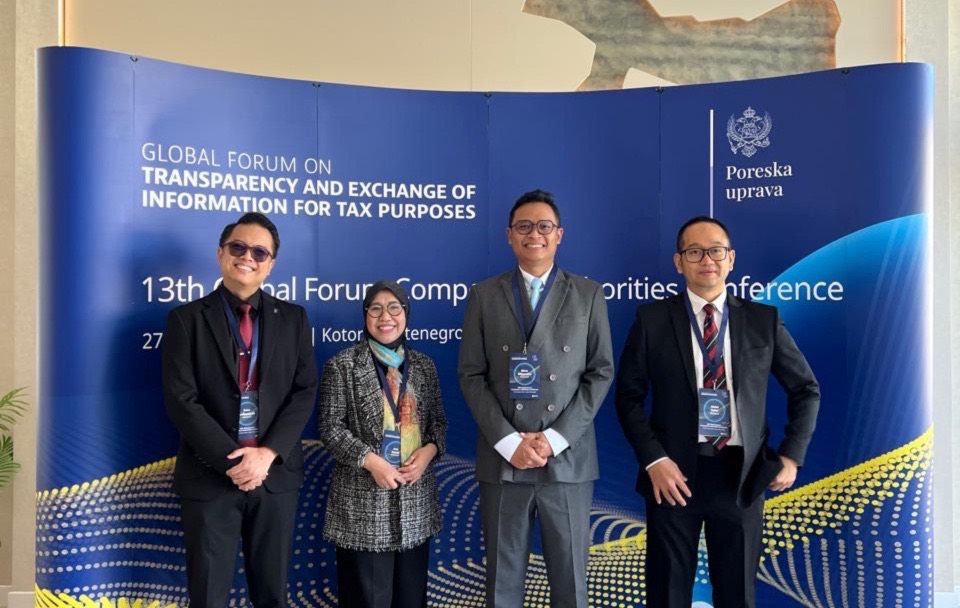
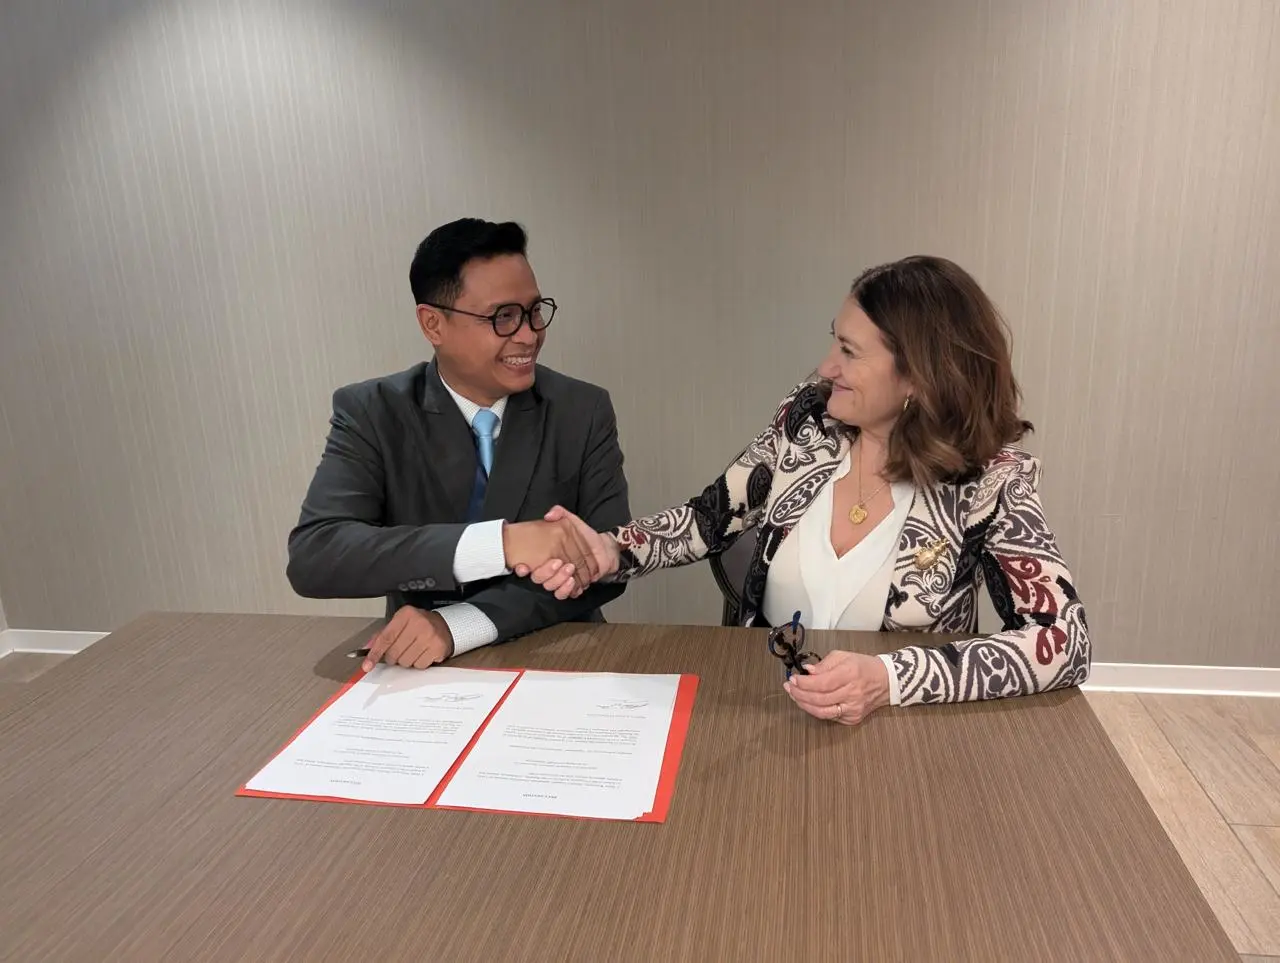
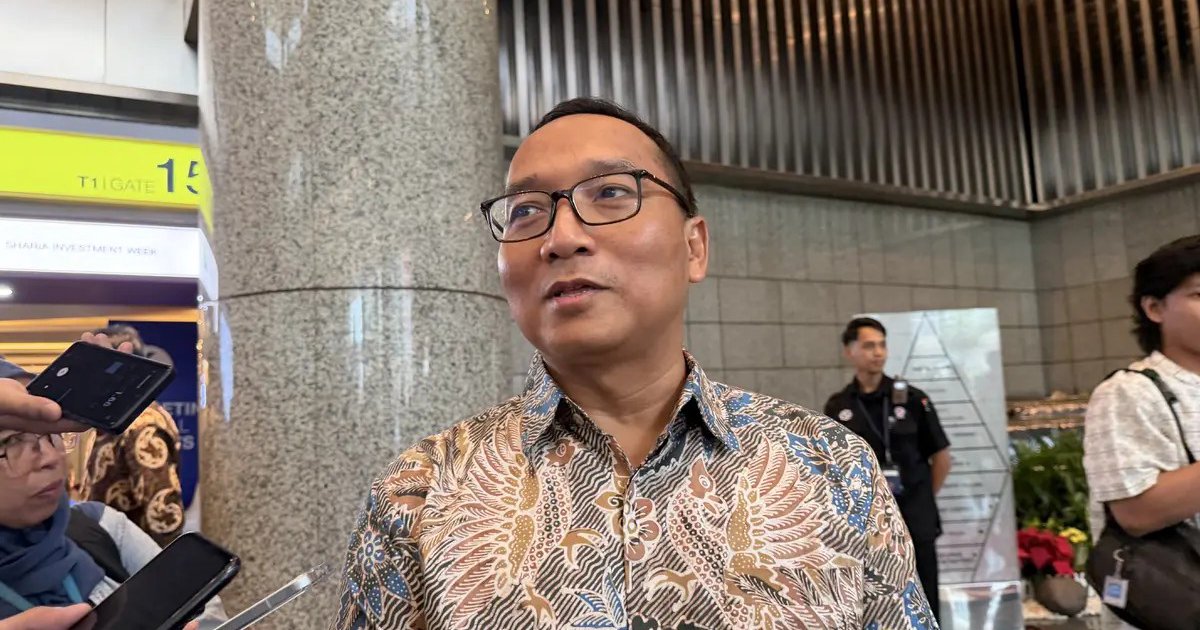
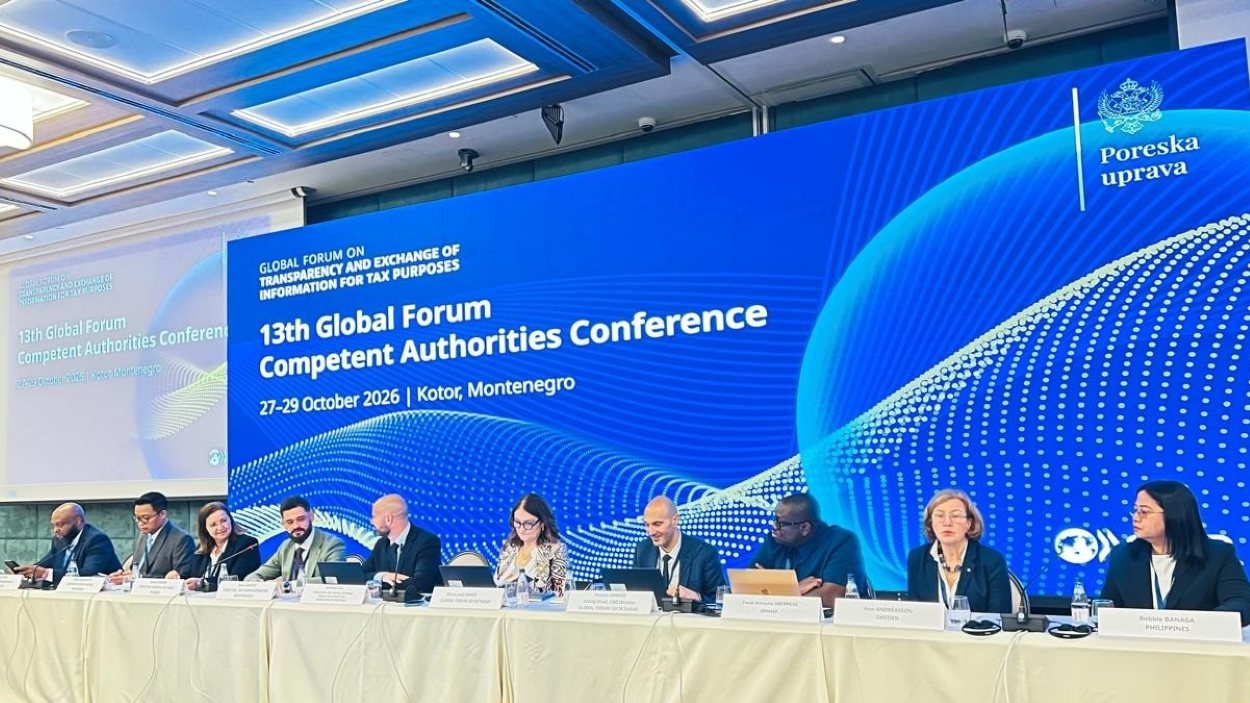
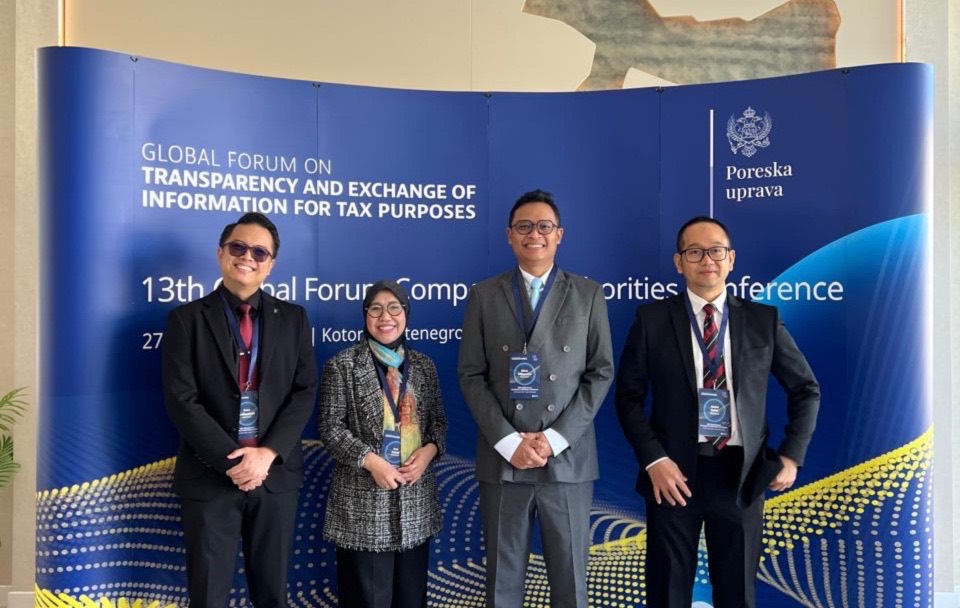
GloBE Information Return (GIR) adalah formulir pelaporan standar yang merangkum informasi grup perusahaan multinasional dan penerapan pajak minimum global di setiap yurisdiksi tempat grup itu beroperasi. Dengan menandatangani perjanjian pertukaran GIR, otoritas pajak memperoleh sarana untuk membandingkan informasi lintas negara, bukan hanya mengandalkan laporan yang tersedia di dalam negeri. Direktur Jenderal Pajak Bimo Wijayanto menandatangani Multilateral Competent Authority Agreement on the Exchange of GloBE Information (GIR MCAA) di Montenegro pada 27–29 Oktober 2026. Langkah ini membawa Indonesia menjadi yurisdiksi ke-41 dalam kesepakatan tersebut. Pertukaran informasi GIR dengan yurisdiksi mitra dijadwalkan dimulai pada 2027. Ini bukan sekadar penambahan kanal administrasi: nilai utamanya terletak pada kemampuan otoritas untuk melihat pelaporan pajak grup multinasional dalam kerangka lintas batas.
Mengapa laporan GIR penting
Informasi GIR membantu otoritas menilai apakah grup multinasional memenuhi kewajiban pajak minimum global di berbagai tempat operasinya. Ketentuan ini menyasar grup dengan peredaran bruto konsolidasi tahunan sekurang-kurangnya 750 juta euro; jumlah tersebut merupakan ambang cakupan, bukan harga atau pungutan yang dikenakan kepada perusahaan. Dengan laporan yang tersusun dalam format standar dan dapat dipertukarkan, otoritas pajak punya dasar lebih baik untuk mengawasi kepatuhan dan mengenali kemungkinan ketidaksesuaian antarwilayah. Manfaatnya bergantung pada kualitas data dan tindak lanjut pemeriksaan, tetapi tanpa akses lintas negara, gambaran aktivitas grup tetap terpecah. Karena itu, kesepakatan ini patut dibaca sebagai infrastruktur transparansi bagi pajak perusahaan multinasional, bukan jaminan otomatis bahwa setiap kewajiban pajak akan tertagih.
GIR bukan sekadar akses ke data dari 40 yurisdiksi
Angka 40 dan 41 kerap disalahartikan sebagai ukuran langsung jumlah negara tempat DJP akan menerima semua data pajak perusahaan multinasional. Padahal, 40 adalah jumlah negara dan yurisdiksi yang telah lebih dahulu menandatangani GIR MCAA; setelah penandatanganan, Indonesia menjadi peserta ke-41. Kesepakatan ini secara khusus membuka pertukaran otomatis informasi GIR dengan yurisdiksi mitra yang memenuhi persyaratan. Jadi, jangan samakan mekanisme tersebut dengan klaim bahwa DJP memperoleh seluruh data pajak dari 40 negara. GIR berisi informasi terkait pelaporan GloBE dan pajak minimum global, bukan akses tanpa batas ke setiap jenis data perpajakan. Pembedaan ini penting agar publik memahami cakupan nyata DJP pertukaran data sekaligus menilai manfaatnya secara proporsional.
Central filing mengurangi beban, tetapi perlu pengawasan
Kesepakatan ini juga mendukung mekanisme central filing. Grup dapat menyampaikan GIR melalui yurisdiksi tempat entitas induk utama atau entitas pelapor yang ditunjuk berada, sehingga entitas konstituen tidak perlu mengirim laporan terpisah ke setiap yurisdiksi, selama syarat pertukaran terpenuhi. Bagi entitas konstituen di Indonesia yang tidak ditunjuk sebagai pelapor, kewajibannya berupa notifikasi GIR paling lambat 15 bulan setelah tahun pajak berakhir. Pengurangan beban pelaporan adalah keuntungan yang nyata, tetapi tidak boleh mengaburkan tanggung jawab otoritas untuk menjaga pertukaran data tetap aman, tepat waktu, dan berguna bagi pengawasan. Kerja sama lintas negara juga semakin relevan ketika modal dan aset bergerak melintasi batas negara, sehingga koordinasi penagihan diperlukan untuk menutup celah penghindaran pajak.
Kesimpulannya, pertukaran GIR memberi DJP alat yang lebih terarah untuk menguji kepatuhan pajak minimum global dan memperkuat transparansi perusahaan multinasional. Mulainya pertukaran pada 2027 menjadi tonggak penting, tetapi keberhasilan kebijakan ini akan ditentukan oleh mutu pelaksanaan dan tindak lanjut atas informasi yang diterima. Data pajak global hanya bernilai jika dapat diolah menjadi pengawasan yang konsisten tanpa mengaburkan batas cakupan kesepakatan.