
Pertukaran GIR memperluas pengawasan lintas negara
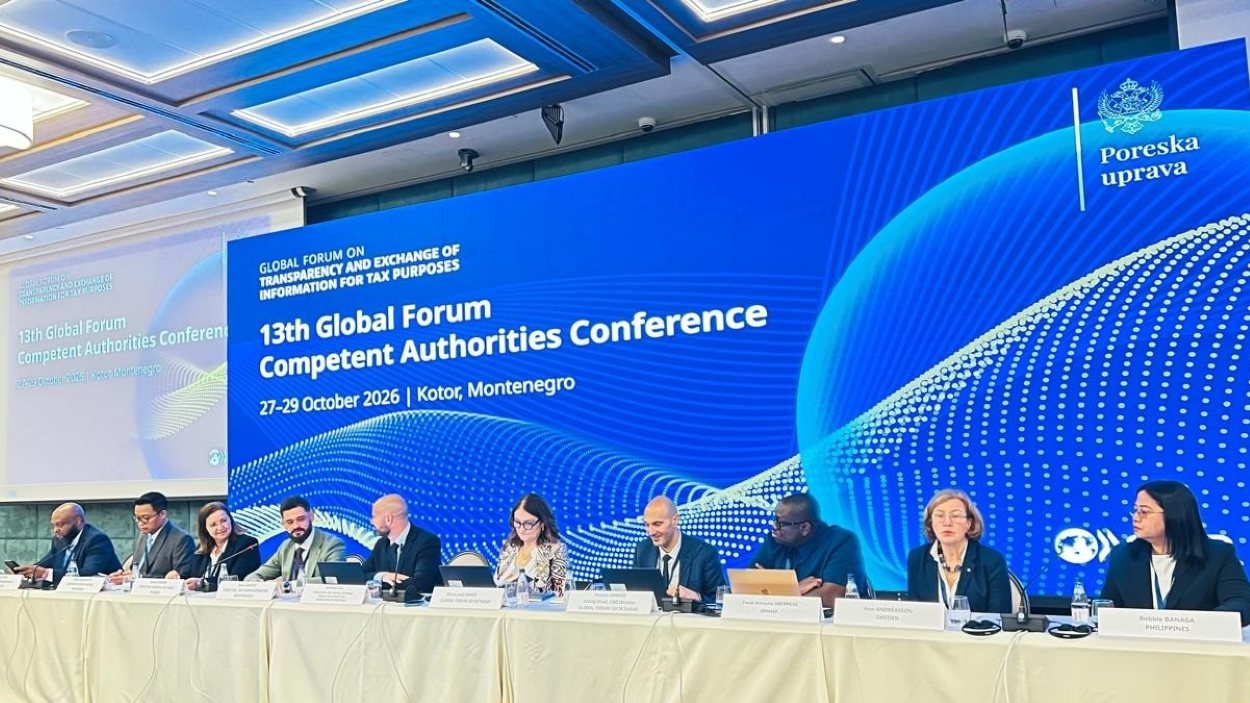
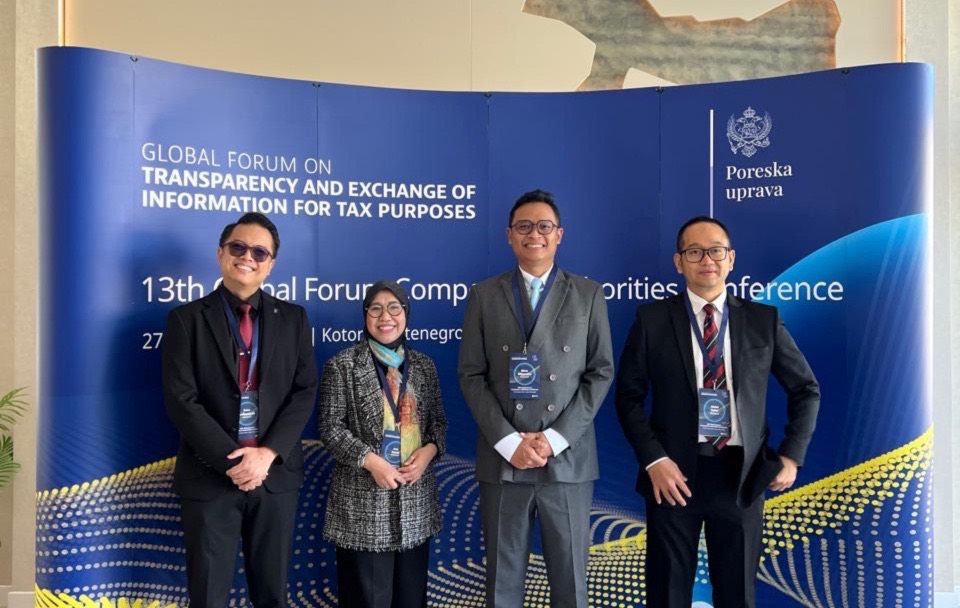
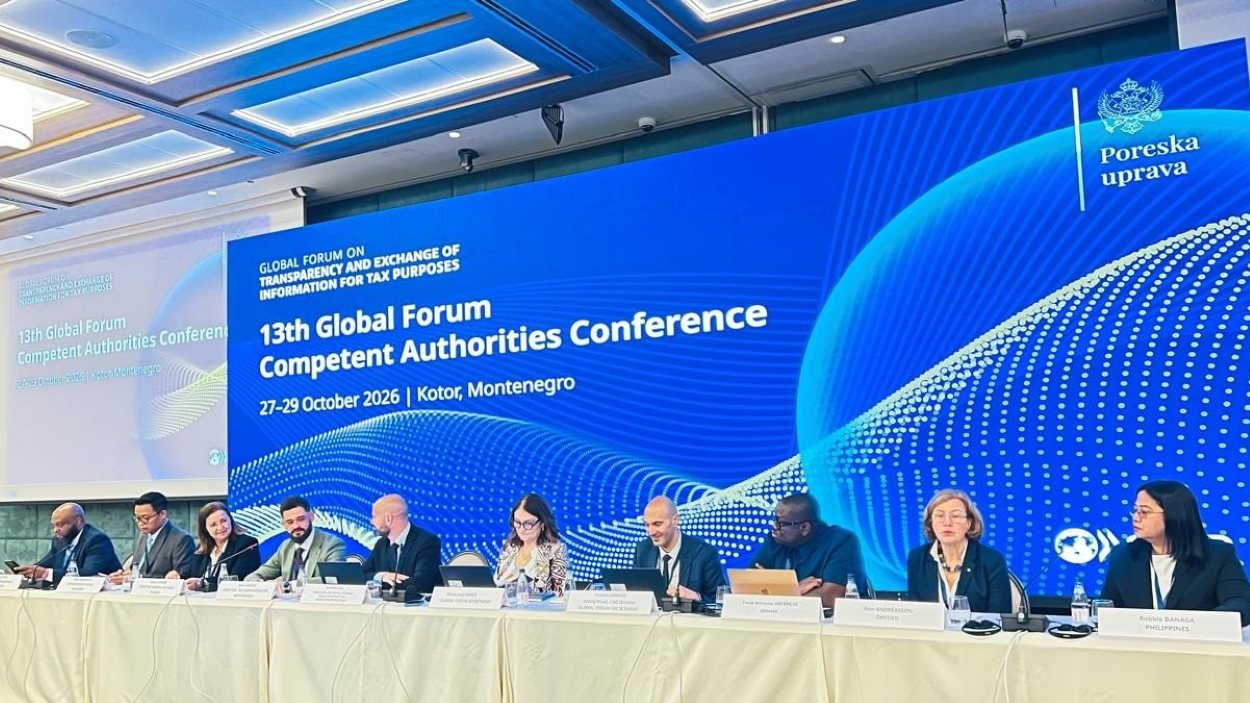
Pertukaran informasi GloBE Information Return (GIR) adalah mekanisme bagi otoritas pajak di yurisdiksi berbeda untuk bertukar laporan standar tentang grup perusahaan multinasional dan penerapan pajak minimum global di tempat mereka beroperasi. Langkah baru Direktorat Jenderal Pajak (DJP) penting karena membuat pengawasan pajak perusahaan multinasional tidak lagi bergantung hanya pada data yang tersedia di dalam negeri. Direktur Jenderal Pajak Bimo Wijayanto menandatangani perjanjian multilateral GIR MCAA di Montenegro pada 27–29 Oktober 2026, sehingga Indonesia bergabung dalam kerangka pertukaran tersebut. Perjanjian ini menjadi dasar pertukaran data pajak secara otomatis dengan yurisdiksi mitra. Namun, nilai utamanya bukan sekadar bertambahnya data: otoritas dapat membandingkan informasi lintas negara untuk menguji kepatuhan terhadap aturan pajak minimum global.
Dengan bergabungnya Indonesia, jumlah peserta GIR MCAA menjadi 41 yurisdiksi. Sebanyak 40 yurisdiksi telah lebih dahulu menandatangani perjanjian, termasuk Singapura, Malaysia, Thailand, Hong Kong, Jepang, Korea Selatan, dan Australia. Jaringan ini relevan bagi grup yang menjalankan kegiatan di banyak negara, sebab data yang dilaporkan di satu yurisdiksi dapat membantu otoritas mitra memahami kewajiban grup secara lebih utuh. Karena itu, kerja sama perpajakan ini patut dilihat sebagai upaya mempersempit ruang bagi pelaporan yang tidak selaras antarnegara, bukan sekadar formalitas diplomatik.
Data yang dipertukarkan dan cakupan aturan
GIR memuat informasi umum mengenai grup perusahaan multinasional serta penerapan ketentuan pajak minimum global di setiap yurisdiksi tempat grup beroperasi. Informasi GIR digunakan untuk menghitung dan memastikan pemenuhan kewajiban pajak minimum global bagi grup dengan peredaran bruto konsolidasi tahunan paling sedikit 750 juta euro. Cakupan itu membuat skema ini terarah: laporan tersebut menyasar grup besar yang beroperasi lintas batas, bukan seluruh perusahaan. Dengan data yang dapat dibandingkan antarotoritas, DJP berpeluang memperoleh gambaran yang lebih baik mengenai aktivitas dan pelaporan grup terkait. Ini memperkuat pengawasan, meski efektivitas akhirnya tetap bergantung pada mutu data dan pelaksanaan aturan di setiap yurisdiksi.
Pada prinsipnya, setiap entitas konstituen menyampaikan GIR kepada otoritas pajak di yurisdiksi tempat entitas itu berada. Namun, mekanisme central filing memungkinkan grup mengirimkan laporan secara terpusat melalui yurisdiksi tempat entitas induk utama atau pihak yang ditunjuk berada. Dengan demikian, pertukaran otomatis bukan hanya memperluas akses otoritas, tetapi juga mengubah cara grup memenuhi kewajiban pelaporan. Manfaatnya akan terasa jika persyaratan pertukaran informasi dalam perjanjian terpenuhi; tanpa itu, mekanisme terpusat tidak otomatis menghapus kewajiban di setiap tempat beroperasi.
Apa yang berubah bagi perusahaan mulai 2027?
Pertukaran GIR secara otomatis dan penerapan central filing dijadwalkan mulai 2027. Bagi grup multinasional, pelaporan terpusat berpotensi mengurangi beban kepatuhan karena entitas konstituen tidak perlu mengirim GIR secara terpisah ke setiap yurisdiksi tempat grup beroperasi, sepanjang persyaratan perjanjian dipenuhi. Entitas konstituen di Indonesia yang tidak ditunjuk untuk menyampaikan GIR cukup memberikan notifikasi paling lama 15 bulan setelah tahun pajak berakhir. Notifikasi mencakup identitas entitas induk utama, entitas konstituen terkait, dan pihak yang ditunjuk menyampaikan laporan. Artinya, perubahan ini bukan penghapusan pelaporan, melainkan pergeseran dari banyak pengiriman laporan menuju pelaporan terpusat dengan pemberitahuan lokal.
Bagi DJP, pertukaran informasi menyediakan bahan untuk memeriksa kepatuhan terhadap pajak minimum global. Pemerintah juga mendorong kerja sama internasional dalam penagihan pajak lintas negara karena modal dan aset makin mudah berpindah antarnegara. Bimo menyatakan bahwa penguatan jaringan global diperlukan untuk menutup celah penghindaran pajak. Arah kebijakannya masuk akal: pemindahan aset ke luar negeri seharusnya tidak menjadi cara mudah untuk menghindari kewajiban. Tetapi hasil nyata akan ditentukan oleh penggunaan data dan koordinasi antarotoritas, bukan semata-mata penandatanganan kesepakatan.
Kesepakatan penting, pelaksanaan yang menentukan
Penandatanganan GIR MCAA memperluas akses DJP terhadap informasi pajak perusahaan multinasional dan membuka jalan bagi pertukaran otomatis dengan puluhan yurisdiksi. Bagi perusahaan yang memenuhi cakupan aturan, central filing dapat mengurangi pengiriman laporan berulang, sementara kewajiban notifikasi tetap berlaku bagi entitas tertentu. Bagi otoritas, laporan lintas negara memberi dukungan untuk menguji pemenuhan pajak minimum global dan menindaklanjuti dugaan ketidakpatuhan. Ini adalah kemajuan yang berarti, tetapi bukan jaminan bahwa penghindaran pajak akan hilang. Mulai 2027, ukuran keberhasilannya adalah apakah data GIR benar-benar dipakai secara tepat, pertukaran berlangsung sesuai kesepakatan, dan koordinasi penagihan lintas negara mampu menutup celah yang selama ini dimanfaatkan.