
Mengapa Orang Tua Perlu Menggunakan Aplikasi Perbankan Anak
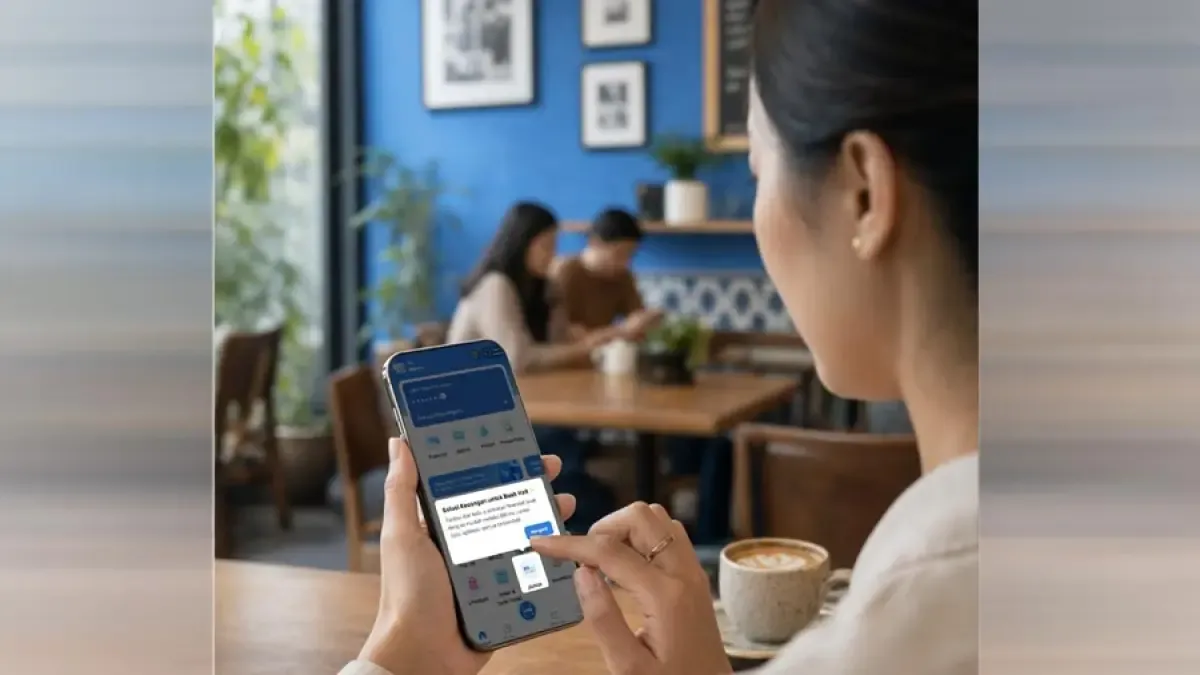
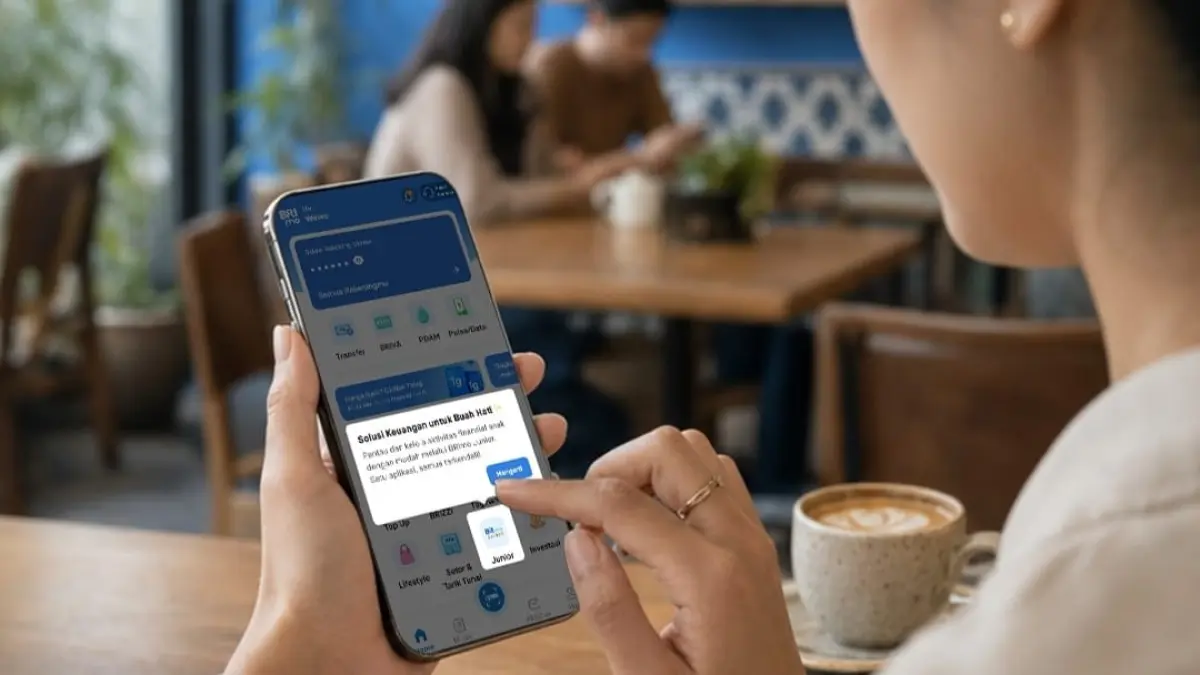
Aplikasi perbankan anak adalah layanan keuangan digital yang dirancang khusus untuk nasabah usia sekolah hingga remaja, yang memungkinkan mereka belajar mengelola tabungan dan melakukan transaksi sehari-hari secara mandiri namun tetap dalam pengawasan orang tua, sehingga literasi keuangan digital dan kebiasaan mengelola uang dapat dibentuk sejak dini secara aman dan terukur. Pandangan bahwa uang adalah urusan orang dewasa sudah ketinggalan zaman. Anak hidup di dunia yang serba digital: mereka membeli pulsa, voucher gim, bahkan berdonasi secara online. Jika orang tua tidak ikut mengarahkan, anak akan belajar dari iklan dan teman sebaya, bukan dari prinsip keuangan sehat. Di sinilah aplikasi perbankan anak, seperti BRImo Junior, relevan. Layanan perbankan digital ini dibuat khusus bagi nasabah anak hingga usia 17 tahun, dengan kontrol yang tetap berada di tangan orang tua. Anak diberi kebebasan terbatas untuk mengelola uang, sementara orang tua memiliki akses untuk memantau transaksi, mengatur akses login, dan menentukan batas transaksi anak. Ini bukan sekadar akun tabungan, melainkan platform edukasi uang sejak dini yang didesain mengikuti cara hidup generasi digital.
BRImo Junior: Struktur Keamanan dan Monitoring yang Mendukung Literasi Keuangan Digital
Jika orang tua khawatir anak “kebablasan” berbelanja online, BRImo Junior menawarkan struktur pengawasan yang jelas. Layanan ini menggunakan konsep split user, di mana satu akun BRImo milik orang tua dapat terhubung dengan hingga lima akun BRImo Junior sekaligus. Kontrol tetap di satu titik: akun orang tua sebagai pusat komando. Dari sana, orang tua dapat memantau aktivitas transaksi, mengatur akses masuk (login), dan menentukan batas transaksi anak sesuai kebutuhan. Ini menjadikan monitoring transaksi anak tidak lagi mengandalkan rasa curiga, tetapi data konkret yang muncul di aplikasi. Anak bisa mengelola rekening tabungan, melakukan pembayaran melalui QRIS, donasi, e-wallet, BRIZZI, BRIVA, pulsa, data, voucher gim, hingga QRIS Transfer untuk kebutuhan sehari-hari. Dengan fitur-fitur ini, literasi keuangan digital tidak hanya diajarkan lewat nasihat, tetapi melalui praktik langsung: anak melihat keluar-masuk uang, memahami konsekuensi tiap transaksi, dan belajar bertanggung jawab atas pilihan finansialnya.
Langkah Praktis Orang Tua Mengaktifkan BRImo Junior dan Mengatur Batas Transaksi
Aplikasi canggih akan percuma jika proses awalnya rumit. Di BRImo Junior, onboarding dibuat singkat: sekitar lima menit dari sisi orang tua. Syarat utamanya, orang tua harus memiliki rekening BRI Junio sebagai rekening utama anak. Jika belum, rekening ini bisa dibuka terlebih dahulu melalui BRImo sebelum membuat user BRImo Junior. Setelah rekening BRI Junio siap, langkahnya berurutan dan jelas: 1. Orang tua membuka aplikasi BRImo dan memilih fitur BRImo Junior. 2. Pilih rekening BRI Junio milik anak, lalu isi data anak, termasuk nomor telepon. 3. Lakukan konfirmasi menggunakan PIN BRImo orang tua. 4. Aktivasi dilanjutkan di perangkat anak melalui pemindaian kode QR atau magic link yang dikirim ke nomor ponselnya. 5. Anak melakukan verifikasi kode OTP dan membuat nama pengguna, kata sandi, serta PIN BRImo Junior. Setelah seluruh proses selesai, BRImo Junior siap digunakan. Anak dapat bertransaksi secara mandiri dalam batas yang orang tua tetapkan, sementara orang tua tetap memantau dan mengatur batas transaksi melalui akun BRImo mereka.
Menggunakan Fitur Pocket sebagai Alat Edukasi Uang Sejak Dini
Memantau transaksi itu perlu, tetapi membangun kebiasaan mengelola uang butuh lebih dari sekadar pengawasan. Fitur Pocket di BRImo Junior memberi ruang bagi anak untuk belajar mengalokasikan uangnya sendiri. Anak dapat menyisihkan dan memindahkan dana ke dalam Pocket sesuai kebutuhan, lalu menggunakan dana tersebut untuk transaksi tertentu. Ini adalah kesempatan emas orang tua untuk menjadikan aplikasi perbankan anak sebagai alat edukasi keuangan yang interaktif dan terukur. Misalnya, orang tua dan anak bersama-sama membuat “Pocket jajan”, “Pocket tabungan gawai”, atau “Pocket donasi”. Dari sini, anak belajar bahwa uang terbatas dan harus dibagi berdasarkan prioritas. Kehadiran BRImo Junior memang menjadi bagian dari upaya mengenalkan layanan keuangan sekaligus membangun kebiasaan mengelola uang sejak dini. Alih-alih melarang semua belanja digital, orang tua dapat berdiskusi dengan anak setiap akhir minggu: apa saja yang dibelanjakan, apa yang ditabung, dan apa yang bisa diperbaiki. Transaksi yang terekam di aplikasi membuat pembicaraan tentang uang lebih konkret, bukan sekadar ceramah abstrak.
Kesimpulan: Disiplin Finansial Dimulai dari Satu Akun di Genggaman
Anak tidak perlu menunggu dewasa untuk belajar tanggung jawab finansial. Dengan aplikasi perbankan anak seperti BRImo Junior, orang tua dapat menggabungkan kebebasan terbatas dan pengawasan terstruktur untuk menumbuhkan literasi keuangan digital yang sehat. Layanan ini ditujukan bagi nasabah hingga usia 17 tahun, dengan fitur keamanan dan pengaturan akses berada di tangan orang tua. Intinya, teknologi di sini bukan pengganti peran orang tua, melainkan alat bantu. Orang tua tetap memegang kendali atas monitoring transaksi anak, pengaturan akses login, dan batas transaksi. Anak mendapat ruang untuk mencoba, melakukan kesalahan kecil, dan belajar dari pengalaman tanpa risiko yang berlebihan. Jika orang tua ingin edukasi uang sejak dini yang relevan dengan dunia digital anak, mengabaikan aplikasi seperti BRImo Junior adalah peluang yang terlewat. Satu akun di genggaman bisa menjadi awal perjalanan panjang anak menuju disiplin finansial dan hubungan yang lebih sehat dengan uang.