
Reformasi Pasar Modal: Dari Komitmen ke Tindakan Nyata
Reformasi pasar modal adalah serangkaian perubahan kebijakan, pengawasan, dan penegakan hukum yang dirancang untuk meningkatkan transparansi, likuiditas, integritas, serta daya tarik investasi suatu bursa efek bagi investor domestik dan global, sekaligus memastikan praktik perdagangan saham berlangsung adil dan bebas dari manipulasi. Di bawah tekanan konsultasi MSCI soal potensi perubahan klasifikasi pasar dari Emerging Market menjadi Standalone Market, OJK memilih merespons dengan paket reformasi komprehensif, bukan sekadar pernyataan. Otoritas ini menegaskan bahwa transparansi saham OJK, peningkatan likuiditas, dan penegakan hukum pasar modal akan menjadi poros kebijakan baru. Sikap ini penting: tanpa reformasi pasar modal yang tegas dan konsisten, kepercayaan investor global akan terus tergerus dan risiko penurunan status pasar semakin nyata.
Transparansi Saham OJK: Membongkar Konsentrasi Kepemilikan
Jika ada satu pesan kuat dari kebijakan terbaru OJK, itu adalah: era kepemilikan saham yang buram harus berakhir. Reformasi pasar modal kini menyasar jantung persoalan transparansi saham OJK melalui serangkaian aturan yang jauh lebih rinci dan mengikat. Peningkatan ketentuan minimum free float menjadi 15 persen secara bertahap, kewajiban keterbukaan informasi kepemilikan saham di atas satu persen, penguatan transparansi beneficial ownership, hingga publikasi daftar High Shareholding Concentration (HSC) bukan sekadar kosmetik regulasi. Langkah ini adalah sinyal bahwa konsentrasi kepemilikan ekstrem dan praktik coordinated trading tidak lagi akan dibiarkan bersembunyi di balik struktur kepemilikan yang rumit. Bagi investor global, transparansi detail seperti ini adalah prasyarat sebelum dana kembali mengalir dalam skala besar.
Penegakan Hukum Pasar Modal: Efek Jera atau Sekadar Denda?
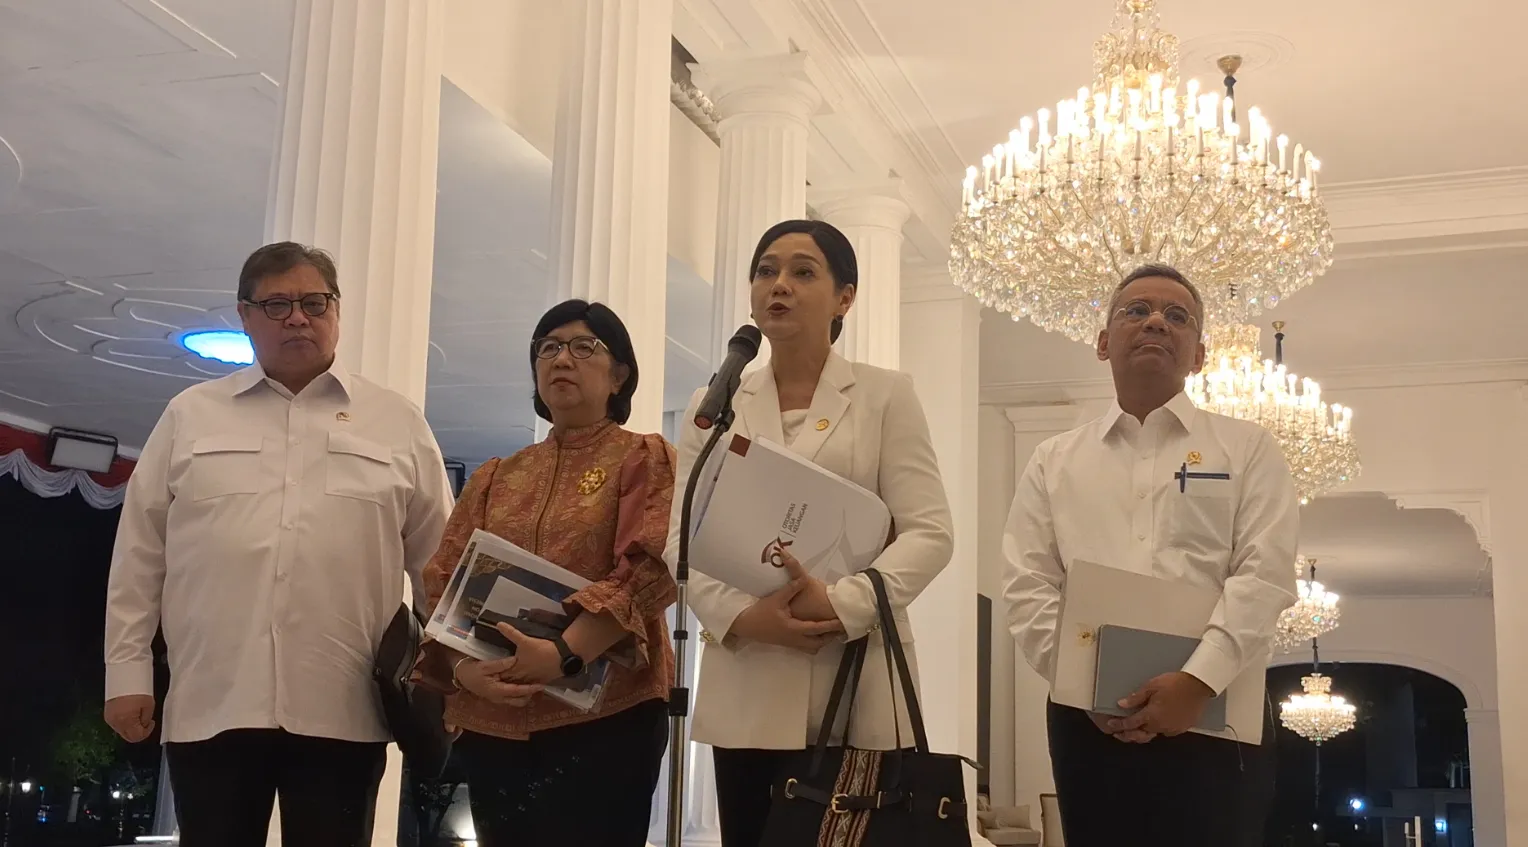
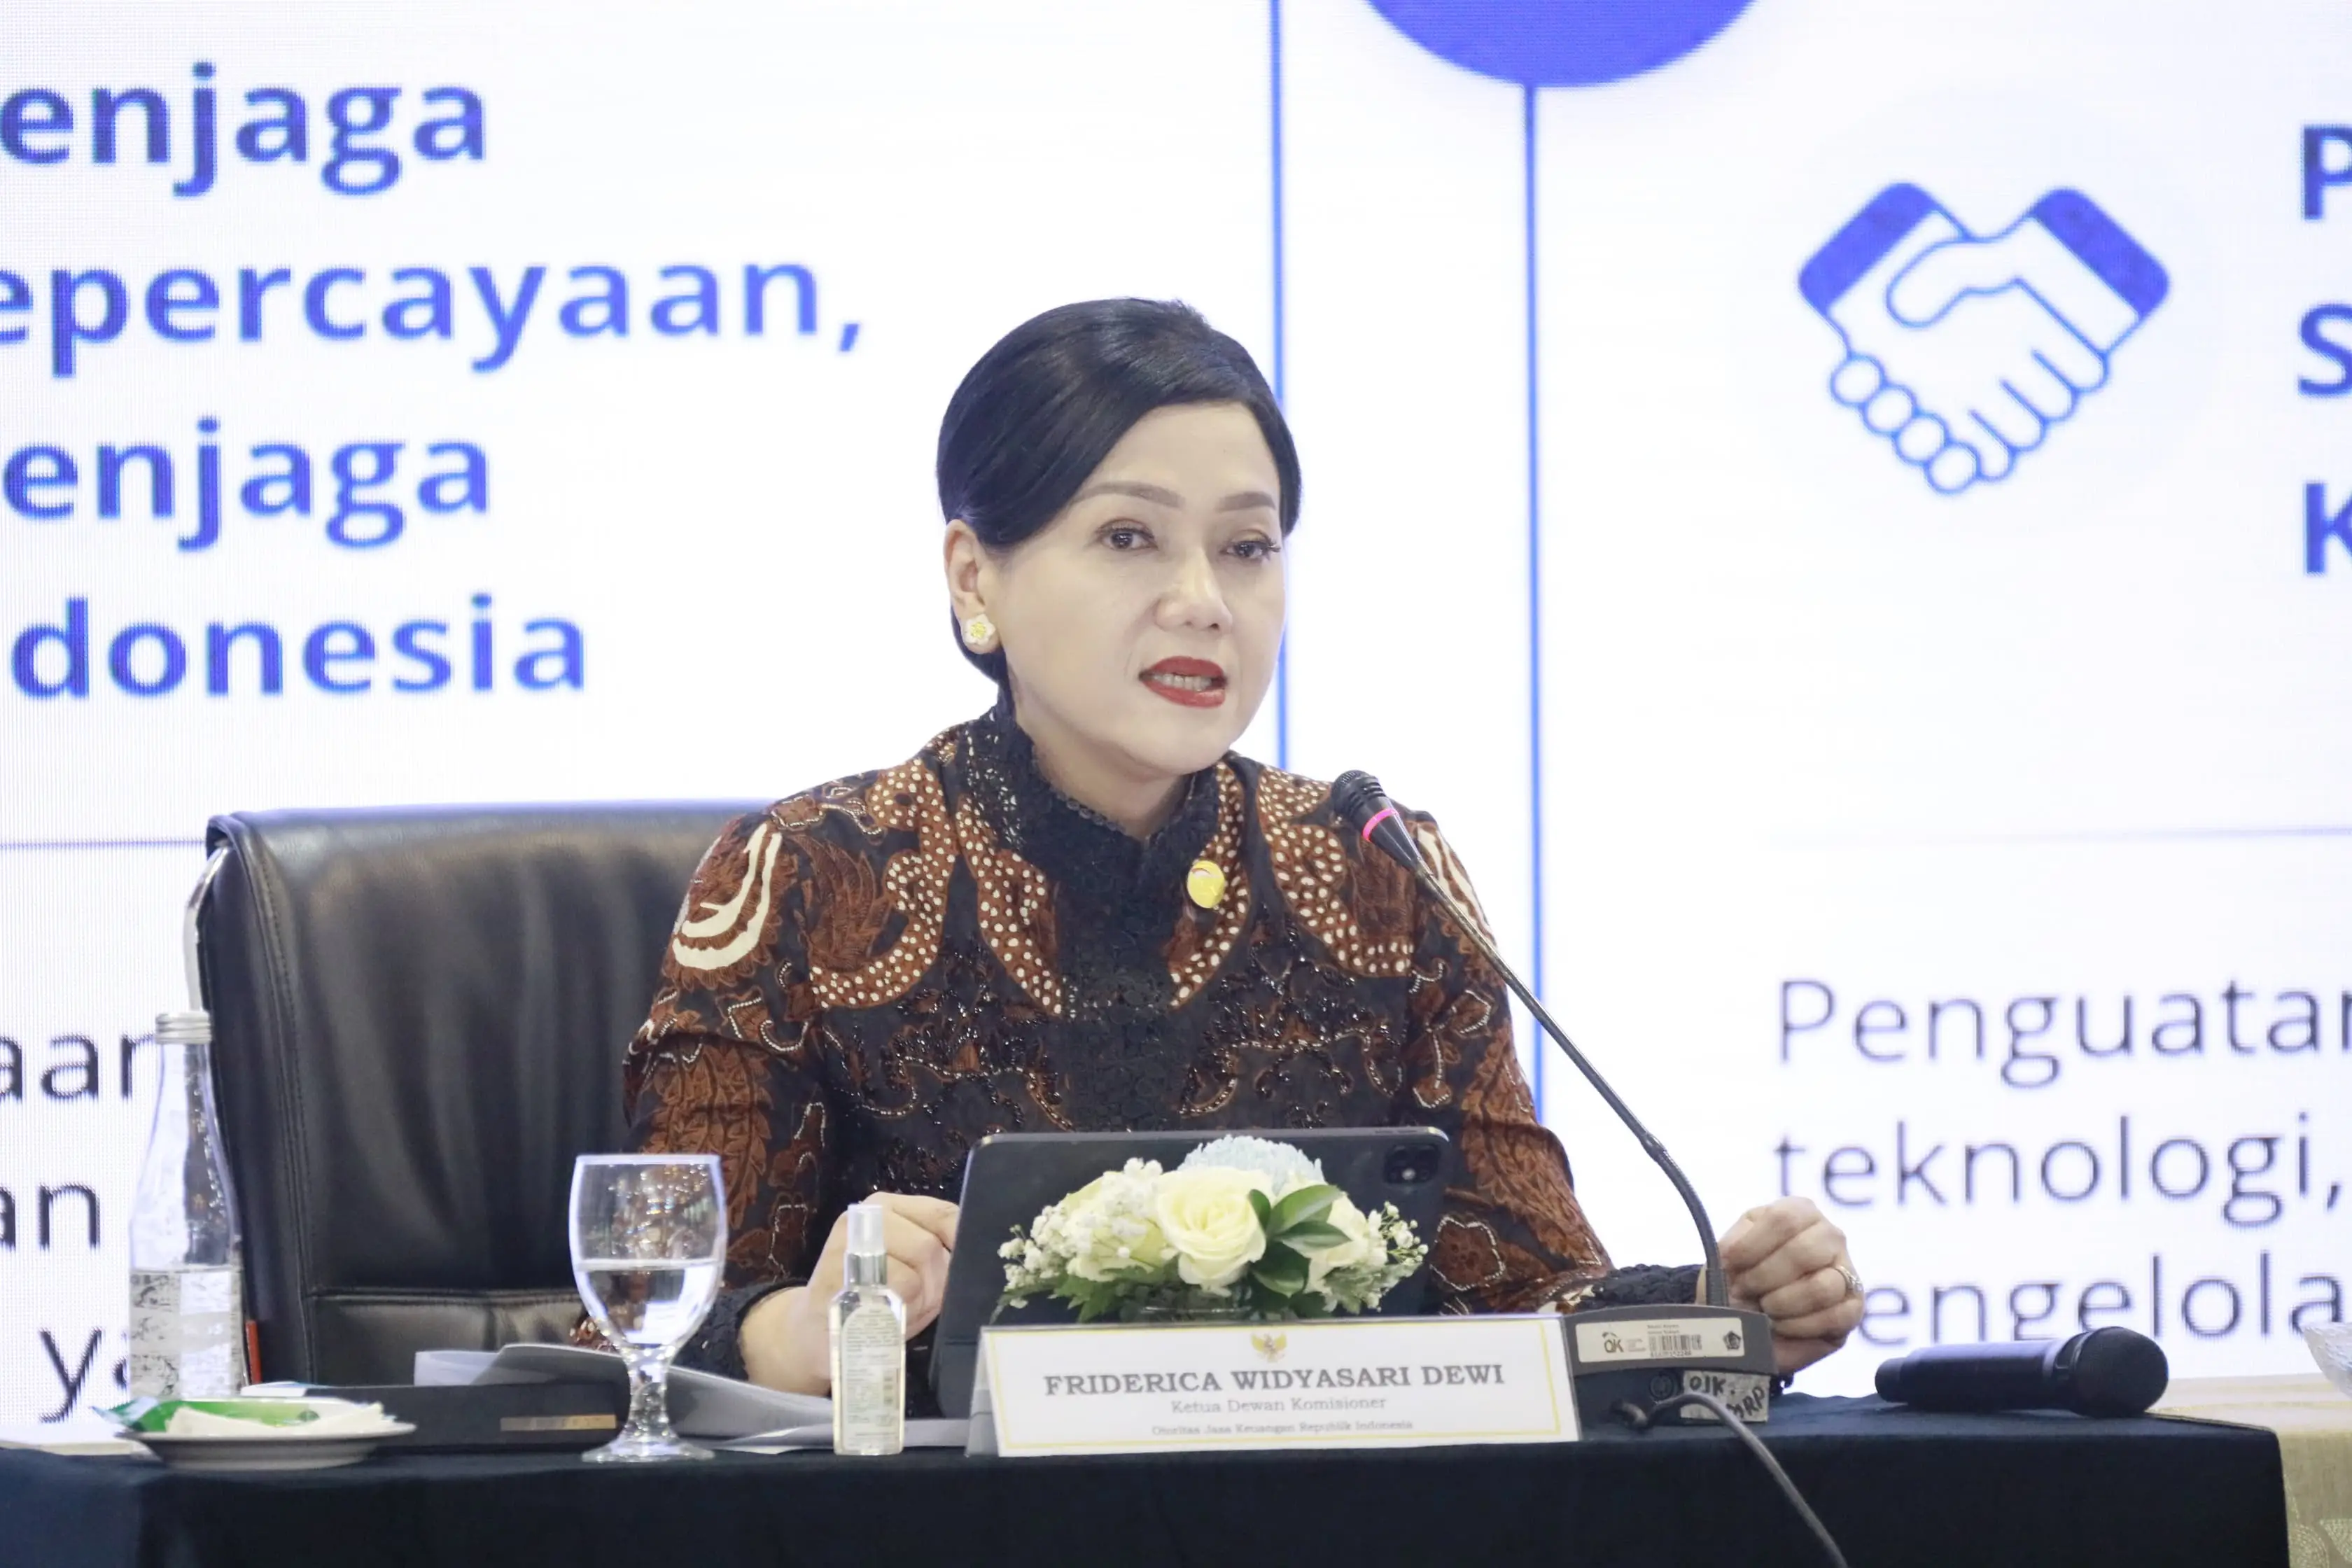
Transparansi tanpa penegakan hukum hanya akan melahirkan kekecewaan baru. OJK tampaknya menyadari hal ini dan memilih menjadikan sanksi sebagai ujian kepercayaan. Penegakan hukum pasar modal diperkuat melalui pemeriksaan kasus dan pengenaan sanksi administratif, termasuk denda sekitar Rp2,1 triliun atas perdagangan saham DSSA, BREN, dan CUAN yang diumumkan pada 16 Oktober 2026. Sepanjang tahun, lebih dari 971 pihak dikenai sanksi dengan total denda sekitar Rp2,5 triliun, 41 pemeriksaan kasus diselesaikan, dan 122 kasus lain masih berjalan. Friderica Widyasari Dewi menegaskan bahwa enforcement terhadap pelanggaran coordinated trading menjadi pesan khusus yang disampaikan langsung kepada Presiden dalam rapat terbatas 19 Oktober. Kutipan yang layak dicermati: “Penegakan hukum merupakan bagian mendasar dari upaya menjaga integritas pasar modal”. Pertanyaannya kini, apakah konsistensi ini akan dipertahankan ketika sorotan MSCI mereda.
Menjaga Status Pasar dan Kepercayaan Investor Global
Pengumuman MSCI pada 15 Oktober tentang konsultasi potensi perubahan klasifikasi pasar menjadi Standalone Market adalah alarm keras bagi otoritas dan pelaku pasar. OJK merespons dengan mempercepat delapan program aksi prioritas reformasi pasar modal yang mencakup peningkatan likuiditas, transparansi, tata kelola, dan penegakan hukum, serta dialog intensif dengan MSCI—16 kali pertemuan sejak Februari hingga Oktober. Di sisi lain, fundamental pasar tetap menunjukkan skala dan pertumbuhan: kapitalisasi pasar terbesar kedua di ASEAN dan jumlah investor yang mencapai puluhan juta. Namun angka ini tidak otomatis menjamin kepercayaan investor global. Keputusan MSCI baru akan diambil pada 30 Juni 2027, setelah periode masukan hingga 30 April 2027. Artinya, beberapa bulan ke depan adalah ujian apakah reformasi pasar modal OJK sekadar reaksi sesaat atau benar-benar mengubah perilaku pasar.
Kesimpulan: Konsistensi, Bukan Sekali Gebrak
Garis besar kebijakan OJK jelas: memperkuat transparansi saham OJK, meningkatkan likuiditas, dan menegakkan hukum secara tegas untuk menjaga integritas pasar dan kepercayaan investor global. Namun keberhasilan reformasi pasar modal tidak akan ditentukan oleh besarnya denda atau jumlah program yang diumumkan, melainkan oleh konsistensi pengawasan dan keberanian menindak pelanggaran, bahkan ketika pelakunya berpengaruh. Dengan reformasi yang menyasar free float, kepemilikan manfaat akhir, dan pencegahan manipulasi pasar, OJK sedang membangun fondasi agar status pasar tidak turun dan aliran dana asing kembali tertarik. Kesimpulannya tegas: jika OJK mampu menjaga ritme penegakan hukum dan keterbukaan informasi secara berkelanjutan, pasar modal akan keluar dari tekanan MSCI dengan reputasi lebih kuat. Jika tidak, risiko kehilangan kepercayaan akan menjadi biaya yang jauh lebih mahal daripada denda yang sudah dijatuhkan.