
Ancaman Reklasifikasi MSCI: Sinyal Keras atas Tata Kelola Pasar
MSCI reklasifikasi pasar adalah proses peninjauan ulang status suatu bursa saham dalam indeks global MSCI, yang menilai ukuran pasar, kemudahan transaksi, transparansi kepemilikan saham, dan akses bagi investor internasional sebagai dasar penentuan apakah sebuah pasar layak dikategorikan sebagai Emerging Market, Frontier Market, atau Standalone Market. Ancaman downgrade pasar saham ke kategori Standalone bukan sekadar isu teknis indeks, melainkan peringatan keras bahwa tata kelola dan keterbukaan informasi belum memenuhi standar global. Konsultasi MSCI yang dimulai pertengahan Oktober dan memicu kejatuhan IHSG menunjukkan betapa sensitifnya kepercayaan investor terhadap sinyal kelemahan institusional. Jika otoritas hanya melihat ini sebagai badai sesaat, mereka mengabaikan pesan utama: pasar belum mampu menjamin bahwa harga saham terbentuk dari perdagangan yang wajar dan kepemilikan yang transparan.
Dari Emerging ke Standalone: Dampak Nyata bagi Investor dan Ekonomi
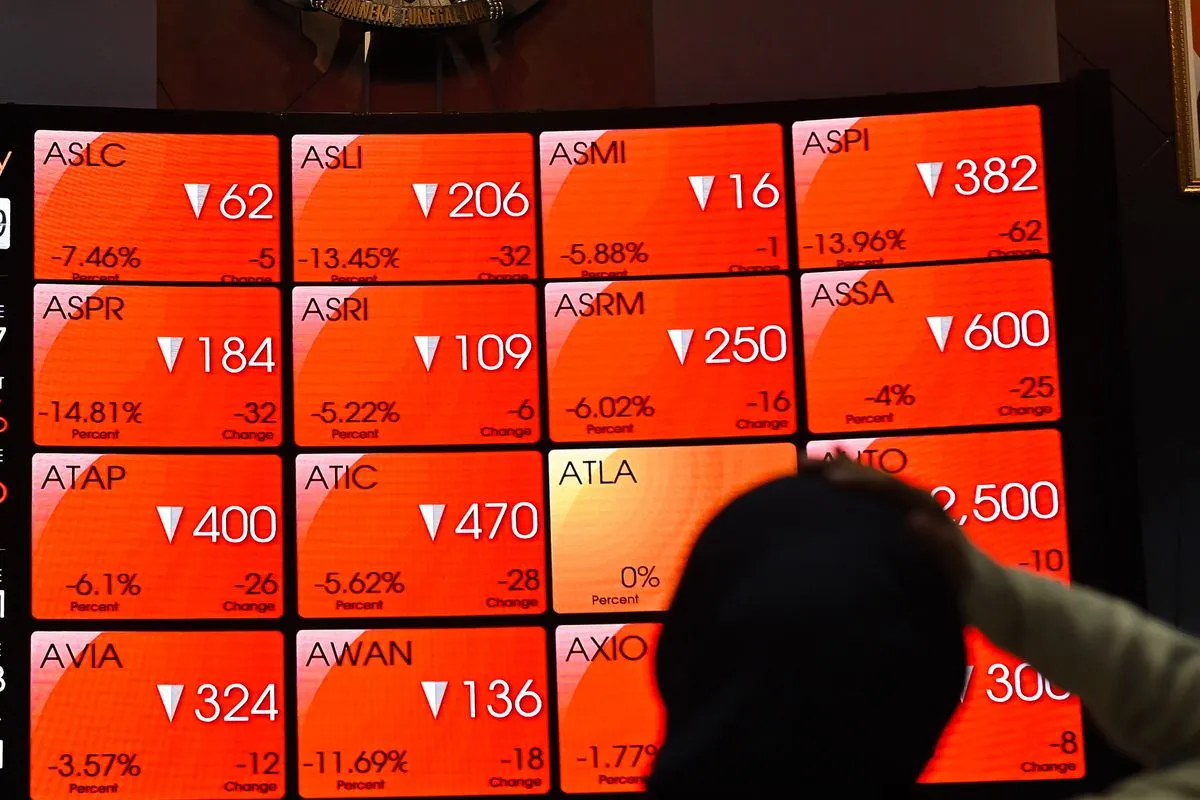
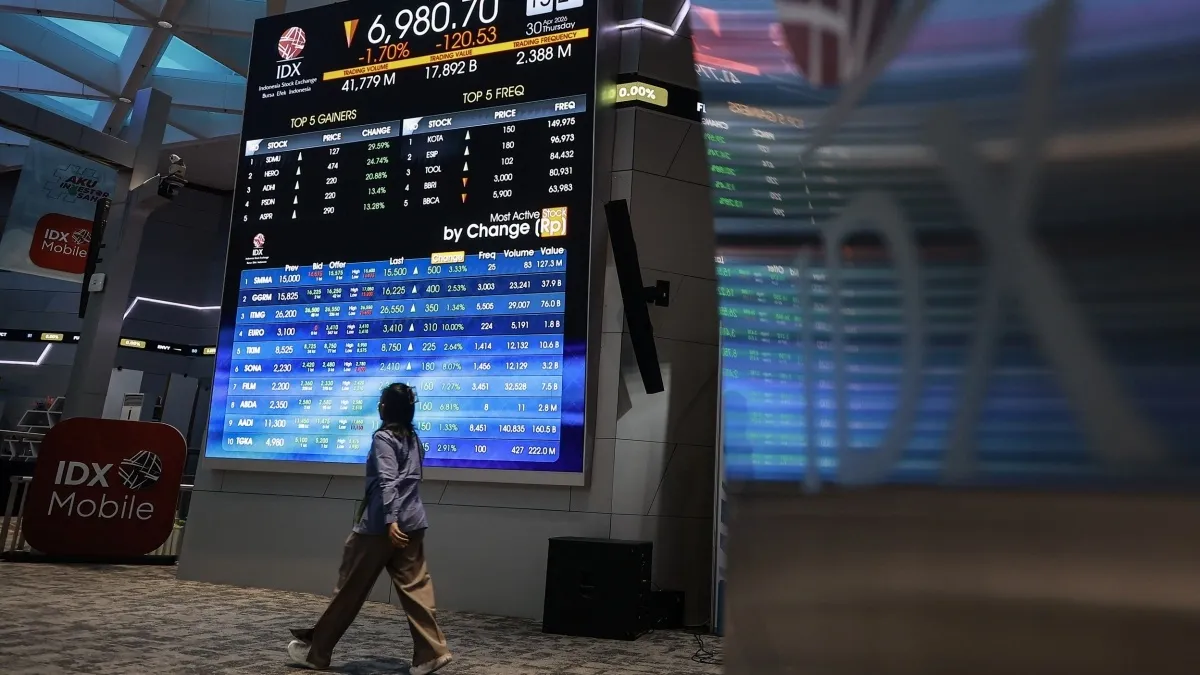
Ketika MSCI mengumumkan konsultasi untuk mengubah status dari Emerging Market menjadi Standalone Market pada 15 Oktober, pasar langsung bereaksi dengan kejatuhan IHSG sekitar 11,57 persen ke level 5.185,11 dan transaksi reguler Rp26,53 triliun pada hari berikutnya. Tekanan ini bukan sekadar angka di layar; dana pasif yang mengikuti indeks MSCI harus menyesuaikan portofolio bila saham lokal dikeluarkan dari indeks, sementara sebagian dana aktif juga terikat mandat yang membatasi eksposur. Per akhir September, sembilan saham utama dalam indeks MSCI lokal didominasi sektor perbankan dengan bobot gabungan sekitar 71,7 persen, sehingga guncangan indeks akan menghantam jantung sistem keuangan. Dampaknya merembet ke rupiah ketika hasil penjualan saham dikonversi ke valuta asing dan berpotensi dibawa keluar, menaikkan biaya pendanaan perusahaan dan menekan rencana ekspansi.
Transparansi Kepemilikan Saham: Titik Lemah yang Tak Bisa Lagi Disembunyikan
Penyebab utama ancaman downgrade pasar saham adalah persoalan transparansi kepemilikan saham dan kewajaran perdagangan. MSCI menyoroti dugaan coordinated trading yang menciptakan ilusi likuiditas, serta struktur kepemilikan yang tampak tersebar tetapi sesungguhnya berada dalam satu kendali. Investor wajar menuntut jawaban atas tiga pertanyaan sederhana: siapa pemilik saham sebenarnya, berapa banyak saham yang benar-benar tersedia bagi publik, dan apakah harga terbentuk dari transaksi yang wajar. Konten finansial independen pun mengakui adanya konsentrasi kepemilikan pada pihak tertentu yang mengaburkan transparansi perusahaan publik. Selama praktik ini dibiarkan, lembaga internasional akan terus meragukan penegakan aturan di bursa. Ancaman MSCI bukan serangan eksternal, melainkan cermin yang memaksa pengelola pasar mengakui bahwa masalah struktural telah lama diabaikan demi kenyamanan jangka pendek.
Reformasi Pasar Modal: Upaya Serius yang Harus Konsisten, Bukan Sekadar Respons Krisis
Otoritas bursa dan pemerintah tidak tinggal diam. Sejumlah reformasi pasar modal dijalankan: menaikkan batas minimum saham publik (free float) menjadi 15 persen dan membuka informasi kepemilikan saham seluas mungkin sebagai respons langsung terhadap sorotan MSCI reklasifikasi pasar. Otoritas pengawas bersama bursa telah menginisiasi langkah reformasi sejak April, tetapi ekonom menegaskan bahwa pembenahan ini harus dibuktikan melalui pelaksanaan yang konsisten dan hasil yang nyata, bukan hanya daftar kebijakan di atas kertas. Dalam proses konsultasi hingga keputusan final paling lambat 30 Juni 2027, pekerjaan terpenting adalah menunjukkan bahwa reformasi benar-benar mengubah perilaku perdagangan dan memperkuat transparansi kepemilikan. Jika momentum ini berhenti setelah tekanan mereda, kepercayaan investor global tidak akan pulih, dan ancaman reklasifikasi akan kembali setiap kali ada indikasi manipulasi pasar.
Investor Asing Keluar dan Sikap Rasional: Mengelola Risiko Tanpa Panik
Gejolak terakhir menunjukkan jual bersih investor asing sekitar Rp3,34 triliun, tetapi ekonom mengingatkan bahwa angka ini adalah selisih jual dan beli, bukan total dana asing keluar dari pasar. Artinya, narasi investor asing keluar secara masif perlu dibaca dengan lebih hati-hati. Dampak ke rupiah memang bisa menguat bila hasil penjualan dikonversi ke valuta asing dan dibawa keluar, namun satu hari penurunan IHSG tidak otomatis berarti krisis ekonomi. Di tengah ancaman downgrade pasar saham, suara yang mengajak investor untuk tetap objektif menjadi penting: pasar memang penuh masalah struktural, tetapi banyak perusahaan berfundamental sehat yang tetap punya prospek. Investor yang panik dan menarik dana tanpa analisis hanya memperkuat efek domino yang mereka takutkan. Sikap rasional adalah membedah risiko tata kelola di level pasar, sambil menilai kualitas masing-masing emiten secara mandiri.