
MSCI downgrade ancaman: sinyal keras bagi pasar saham
MSCI downgrade ancaman adalah risiko penurunan klasifikasi suatu pasar saham dari kategori emerging market menjadi standalone market, yang biasanya dipicu oleh kelemahan struktural seperti transparansi rendah, free float sempit, dan hambatan akses bagi investor asing, sehingga berpotensi memicu arus keluar modal, memperkecil basis investor institusional global, dan meningkatkan volatilitas indeks acuan dalam jangka panjang.
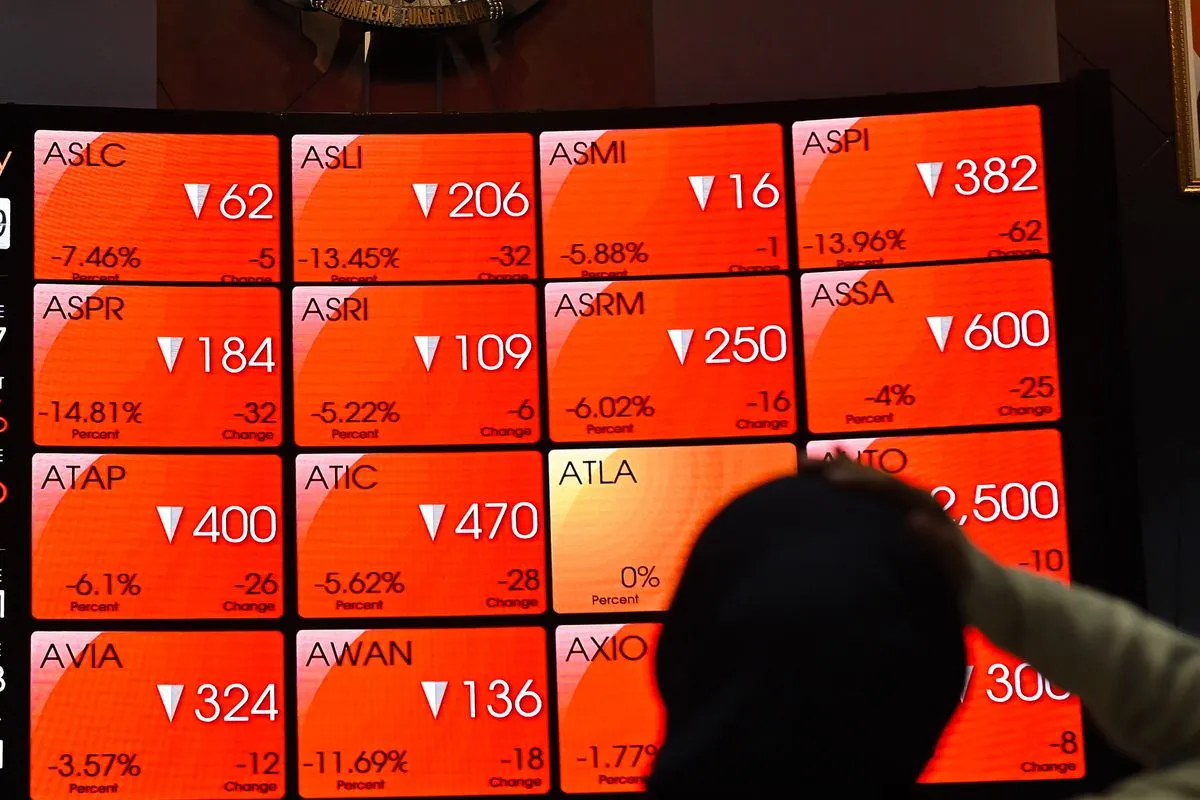
Tekanan terbaru di pasar saham muncul ketika lembaga indeks global mempertimbangkan reklasifikasi pasar dari emerging market ke standalone market. Ketakutan terhadap langkah ini memicu koreksi tajam, dengan indeks turun sekitar 39,09% sejak awal tahun hingga 21 Oktober. Ini bukan sekadar gejolak teknikal; ini adalah referendum terbuka atas kualitas tata kelola pasar. Proposal konsultasi MSCI tentang potensi penurunan status pasar menjadi standalone market menjadi katalis utama sentimen negatif, terutama karena banyak manajer dana global menjadikan klasifikasi MSCI sebagai kompas alokasi modal.
Dalam konteks ini, ancaman downgrade MSCI harus dibaca sebagai peringatan keras, bukan sekadar formalitas metodologi indeks. Pasar sedang diberi tahu bahwa struktur kepemilikan yang terlalu terkonsentrasi, transparansi yang belum memadai, dan akses yang dianggap tidak ramah investor asing tidak lagi bisa ditoleransi. Jika sinyal ini diabaikan, risiko standalone market status akan mengunci indeks dalam lingkaran likuiditas rendah dan ketergantungan pada investor domestik yang basisnya lebih sempit.
IHSG jatuh 40% lalu berbalik jadi terbaik dunia: volatilitas atau ketahanan?
Menurut data resmi, IHSG telah turun 39,09% sejak awal tahun hingga 21 Oktober, seiring keluarnya dana asing sebesar Rp92,09 triliun dari pasar saham. Penurunan ini diperparah oleh kejatuhan harian dua digit, termasuk koreksi 11,57% pada 16 Oktober dan penurunan 3,64% pada 19 Oktober. Namun, pasar tidak tinggal di zona panik. Pada 20 Oktober, IHSG rebound 2,58% ke 5.125,36 sebagai sinyal awal pemulihan setelah dua hari tekanan ekstrem.
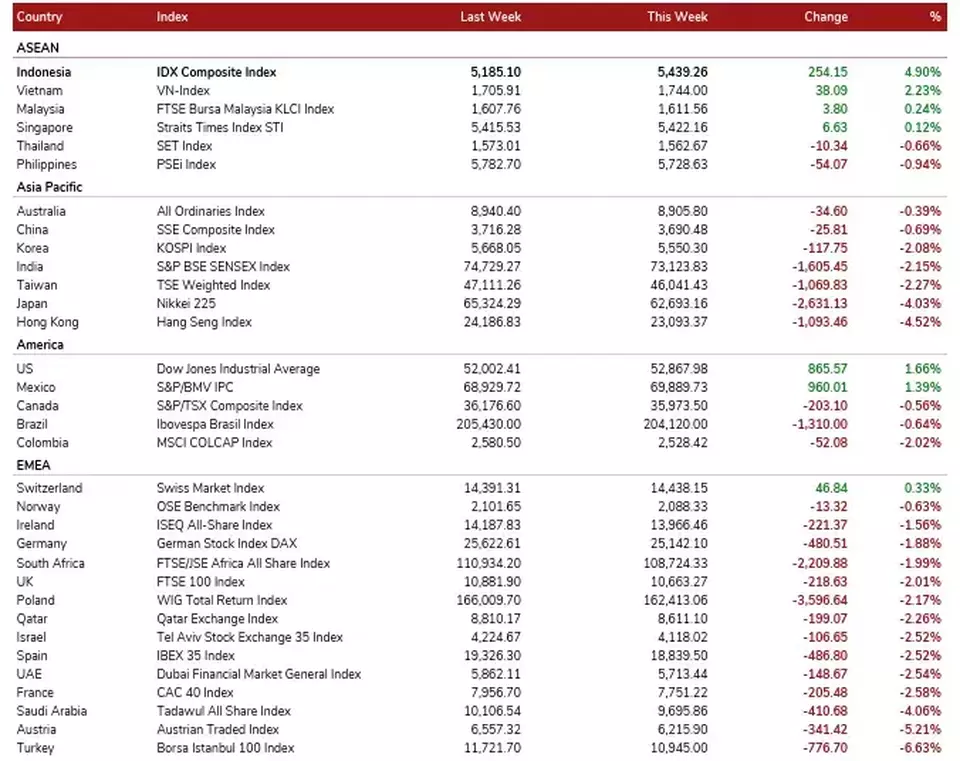
Momentum pemulihan berlanjut ketika indeks menguat 0,94% ke 5.328,36 pada 21 Oktober, didukung keputusan bank sentral menahan suku bunga acuan. Lebih jauh, sepanjang 19–23 Oktober, IHSG melesat 4,9% dari 5.185,1 menjadi 5.439,2 dan menjadi indeks saham dengan penguatan tertinggi di dunia dalam periode tersebut. Ini bukan sekadar technical bounce; ini bukti bahwa ketika valuasi tertekan dan kepanikan mereda, pasar mampu memantul lebih cepat dibanding banyak bursa lain.
Namun ketahanan ini punya catatan penting: rebound terjadi di tengah fakta bahwa investor asing tetap mencatat net sell sekitar Rp0,6 triliun pada hari ketika IHSG menguat ke 5.328,36. Artinya, reli ini lebih banyak ditopang likuiditas domestik dan rotasi sektor, misalnya penguatan saham-saham perbankan besar seperti BBCA, BBRI, BMRI, dan BBNI yang kompak naik antara 3,73% hingga 7,74%. Tanpa kembalinya kepercayaan asing, IHSG rebound pasar modal ini berisiko menjadi reli jangka pendek, bukan awal tren naik yang sehat.
Investor asing jual saham: sinyal ketidakpercayaan, bukan sekadar profit taking
Arus keluar modal asing adalah indikator paling jujur tentang bagaimana dunia memandang prospek suatu pasar. Data menunjukkan total dana asing yang meninggalkan pasar saham telah mencapai Rp92,09 triliun hingga 21 Oktober, seiring meningkatnya kekhawatiran atas potensi penurunan kasta dari emerging market oleh MSCI. Bahkan ketika IHSG menguat 0,94% ke 5.328,36, investor asing masih mencatat net foreign sell sekitar Rp0,6 triliun. Ini sulit dibaca sebagai profit taking biasa; ini lebih mirip voting kaki terhadap risiko struktural.
Secara teknikal, analis menilai IHSG masih berada dalam fase technical rebound dengan resistance di kisaran 5.350–5.400 dan support di 5.200–5.100. Indikator MACD yang masih di zona negatif dan risiko capital outflow disebut berpotensi membatasi kenaikan indeks. Dengan kata lain, setiap kenaikan harga saat ini berlangsung di atas lantai yang rapuh: selama investor asing jual saham secara konsisten, reli akan mudah patah oleh satu berita buruk tambahan.
Pidato Presiden di sidang kabinet yang menegaskan bahwa pemerintah tidak gentar menghadapi tekanan downgrade menjadi sinyal politik penting. Namun pasar global menilai tindakan, bukan retorika. Tanpa reformasi nyata yang menjawab kekhawatiran MSCI, capital outflow akan terus menjadi rem bagi IHSG, berapa pun kuatnya dukungan domestik. Kepercayaan asing tidak bisa dipaksa; ia hanya bisa dimenangkan lewat konsistensi kebijakan dan kepastian aturan main.
Reformasi transparansi BEI: kunci mempertahankan status emerging market
Di tengah gejolak, otoritas bursa memilih jalur yang tepat: memperbaiki struktur, bukan sekadar menenangkan sentimen. Bursa menyiapkan dua kebijakan untuk meningkatkan transparansi kepemilikan saham dan menjawab persoalan yang disorot penyedia indeks global. Langkah pertama adalah mengeluarkan saham dengan High Shareholding Concentration (HSC) dari perhitungan bobot IHSG, sehingga indeks lebih mencerminkan saham dengan free float yang memadai. Ini sejalan dengan kritik lama bahwa banyak saham besar terlalu terkonsentrasi di segelintir pemegang.
Langkah kedua adalah menambah informasi mengenai status afiliasi pemegang saham dengan kepemilikan di atas 1% dalam publikasi data kepemilikan. Reformasi transparansi BEI ini penting karena MSCI sangat sensitif terhadap struktur kepemilikan yang tidak jelas dan potensi "hidden control". Dengan memperjelas hubungan afiliasi, pasar diberi alat untuk menilai risiko governance secara lebih akurat, dan ini bisa menjadi argumen kuat untuk menolak label standalone market status yang sedang dipertimbangkan.
Namun dua kebijakan ini baru langkah awal. Untuk mempertahankan status emerging market, bursa perlu mendorong peningkatan free float melalui insentif bagi emiten, menertibkan praktik saham gorengan, dan memastikan bahwa indeks acuan tidak didominasi saham-saham dengan likuiditas semu. Tanpa reformasi struktural yang konsisten, setiap perbaikan kosmetik akan terbaca sebagai upaya jangka pendek demi menyenangkan MSCI, bukan transformasi nyata pasar modal.
Menolak downgrade saja tidak cukup: pasar butuh reformasi menyeluruh
Pernyataan Presiden yang menegaskan bahwa pemerintah tidak gentar menghadapi tekanan downgrade memang penting untuk menjaga psikologi pelaku pasar. Namun menolak penurunan klasifikasi secara verbal tanpa mengakui kelemahan struktural akan berisiko membuat pasar tampak defensif. Fakta bahwa IHSG bisa menjadi indeks dengan penguatan tertinggi di dunia dalam sepekan, naik 4,9% dari 5.185,1 ke 5.439,2, menunjukkan kapasitas pemulihan yang besar. Tetapi kapasitas ini hanya akan berkelanjutan jika dibarengi reformasi yang menyentuh akar masalah.
Ke depan, arah IHSG akan sangat ditentukan oleh dua hal: konsistensi reformasi dan kejelasan timeline keputusan MSCI. Analis memperkirakan IHSG masih berpotensi melanjutkan penguatan, tetapi dibatasi sentimen dalam dan luar negeri, termasuk keputusan suku bunga dan perkembangan konsultasi MSCI. Selama ketidakpastian ini menggantung, setiap rally akan dibayangi risiko pembalikan tajam.
Kesimpulannya, ancaman MSCI downgrade ancaman bukan akhir dari cerita, melainkan kesempatan untuk membuktikan kedewasaan pasar. Jika pemerintah, otoritas bursa, dan pelaku pasar menggunakan momentum krisis ini untuk memperdalam reformasi transparansi, memperbaiki free float, dan memperkuat perlindungan investor, status emerging market bukan hanya bisa dipertahankan, tetapi juga diisi dengan kualitas yang lebih baik. Jika tidak, standalone market status akan menjadi konsekuensi logis, bukan sekadar ancaman dari luar.