
Pertumbuhan perlu diukur dari dampak
Akses keuangan adalah kemampuan masyarakat memperoleh dan menggunakan layanan keuangan formal untuk memenuhi kebutuhan serta mengembangkan kegiatan ekonomi secara aman dan produktif. Ukuran keberhasilannya bukan semata jumlah kredit yang tersalurkan, melainkan perubahan yang dirasakan oleh usaha dan rumah tangga penerima.
Kredit perbankan Bali mencapai Rp126,90 triliun hingga September 2026, tumbuh 7,78 persen. Pada triwulan III, ekonomi Bali tumbuh 5,82 persen secara tahunan, melampaui pertumbuhan nasional sebesar 5,47 persen. Angka-angka ini memberi alasan untuk optimistis, tetapi belum membuktikan bahwa pembiayaan telah sampai kepada usaha yang paling membutuhkan atau menghasilkan manfaat merata.
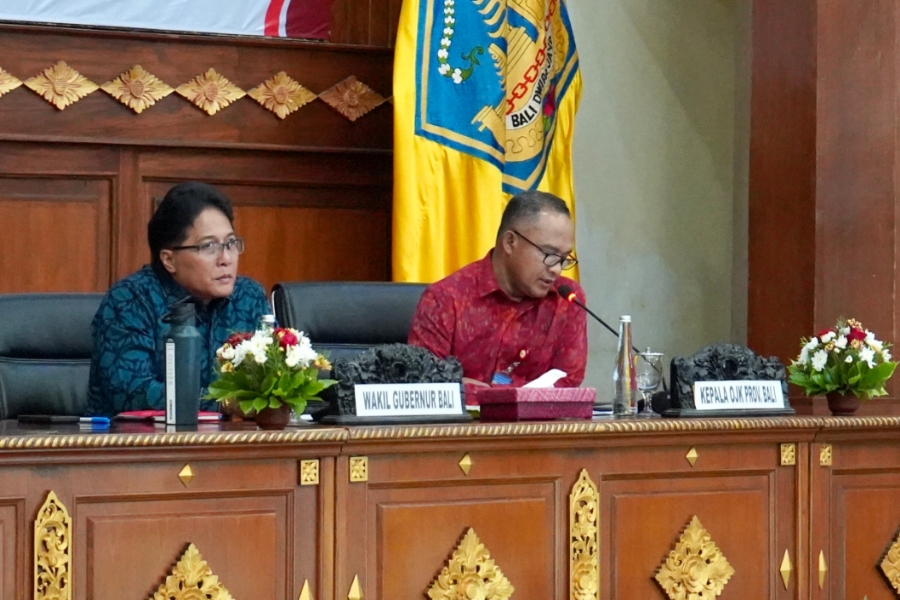
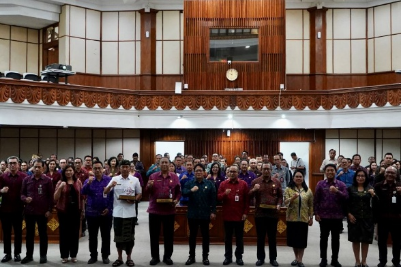
Itulah tantangan yang disoroti Wakil Gubernur Bali I Nyoman Giri Prasta dalam Rakorda TPAKD se-Provinsi Bali di Denpasar pada 16 November 2026. Ia meminta TPAKD memperkuat sinergi, mengevaluasi program, dan memastikan pembiayaan tepat sasaran. Arah ini tepat: pertumbuhan kredit baru bernilai bagi masyarakat ketika membantu usaha berkembang dan memperkuat kesejahteraan, bukan hanya memperbesar catatan penyaluran.
Kredit perlu mengikuti kebutuhan usaha
Pembiayaan produktif seharusnya menjangkau pelaku UMKM, petani, nelayan, perajin, pedagang, dan usaha pariwisata sesuai kebutuhan serta potensi tiap wilayah. Modal dapat membantu membeli bahan baku, memperluas kapasitas, atau menjaga kegiatan usaha berjalan saat arus kas tidak menentu. Namun, pinjaman bukan solusi seragam: jumlah, waktu, dan syarat pembiayaan perlu selaras dengan kemampuan usaha mengelolanya.
Karena itu, perluasan akses keuangan Bali harus dibarengi pendampingan, peningkatan keterampilan usaha, dan bantuan pemasaran. Dukungan semacam ini membuat pembiayaan lebih mungkin diterjemahkan menjadi produktivitas dan pendapatan yang berkelanjutan. Tanpanya, akses kredit berisiko berhenti sebagai transaksi, sementara hambatan usaha—seperti kemampuan mengelola keuangan atau menemukan pembeli—tetap ada.
Giri Prasta menegaskan bahwa program TPAKD perlu dinilai dari manfaat dan dampaknya, bukan dari banyaknya kegiatan. Ia juga meminta koordinasi antara tingkat provinsi dan kabupaten/kota diperkuat agar praktik yang berhasil bisa disesuaikan dan diterapkan di daerah lain. Fokus pada hasil akan membantu memastikan pembiayaan menjangkau pelaku usaha produktif, bukan hanya kelompok yang paling mudah dilayani.
Akses luas harus berjalan bersama perlindungan
Kemudahan mendapat layanan keuangan mesti disertai pemahaman atas bunga, kewajiban pembayaran, risiko, dan hak konsumen. Literasi membantu peminjam membandingkan pilihan dan menilai apakah pembiayaan sesuai dengan kemampuan usahanya. Tanpa bekal itu, akses yang meluas bisa menambah beban, bukan memperkuat ketahanan ekonomi keluarga.
Capaian literasi keuangan Bali tercatat 78,77 persen, di atas angka nasional 69,57 persen. Inklusi keuangan mencapai 96,24 persen, juga melampaui angka nasional 93,53 persen. Fondasi ini patut dipertahankan, tetapi angka tinggi tetap perlu diterjemahkan menjadi penggunaan layanan yang aman dan bermanfaat, terutama bagi warga dan usaha yang selama ini sulit memperoleh pembiayaan.
TPAKD dapat memperkuat perlindungan dengan edukasi yang dekat dengan kebutuhan kelompok sasaran serta pendampingan setelah pembiayaan diberikan. Bagi pelaku usaha kecil, dampak praktisnya harus terasa: kemampuan merencanakan arus kas, mengembangkan produk, dan menjaga usaha tetap berjalan. Dengan begitu, akses keuangan mendukung kesejahteraan, bukan menambah risiko yang tidak dipahami.
Ukuran keberhasilan berikutnya
Langkah selanjutnya adalah mengubah evaluasi menjadi target yang bisa diperiksa. Giri Prasta meminta seluruh TPAKD menilai program 2026 secara objektif dan menyeluruh, lalu menyusun program kerja 2027 yang lebih terarah, terukur, dan berorientasi pada hasil. Setiap program perlu memiliki sasaran, indikator keberhasilan, penanggung jawab, serta mekanisme pemantauan dan evaluasi.
Ukuran yang berguna bukan hanya berapa banyak kegiatan digelar atau kredit disalurkan, tetapi siapa yang memperoleh pembiayaan, apa yang berubah pada usahanya, dan apakah manfaatnya bertahan. Data tentang perkembangan kapasitas usaha dan kesejahteraan dapat membantu pemerintah daerah serta lembaga keuangan memperbaiki rancangan program dan mengarahkan dukungan ke kelompok yang belum terlayani.
Pertumbuhan kredit perbankan Bali dan kinerja ekonomi yang melampaui nasional membuka peluang, bukan jaminan pemerataan. Keberhasilan perluasan akses akan ditentukan oleh kemampuan TPAKD menyalurkan pembiayaan secara tepat, mendampingi penerima, dan melindungi mereka dari risiko yang tak dipahami. Jika langkah itu dijalankan dengan ukuran hasil yang jelas, pertumbuhan dapat lebih nyata dirasakan oleh usaha produktif dan masyarakat luas.