
Ekspansi kredit kuat, tetapi belum merata
Kredit perbankan adalah pembiayaan yang disalurkan bank kepada rumah tangga dan dunia usaha untuk memenuhi kebutuhan konsumsi, modal kerja, maupun investasi. Hingga September 2026, OJK mencatat nilainya mencapai Rp9.245,1 triliun, tumbuh 13,26% dibandingkan periode yang sama tahun sebelumnya. Angka ini menandakan intermediasi terus bergerak meski ekonomi global menghadapi tekanan, tetapi laju pertumbuhan yang berbeda antarjenis kredit menunjukkan ekspansi belum merata. Pertumbuhan kredit bank paling kuat datang dari investasi, bukan konsumsi rumah tangga. Karena itu, angka agregat yang mengesankan sebaiknya dibaca bersama komposisinya: pertumbuhan cepat dapat mendukung kapasitas usaha, namun belum dengan sendirinya mencerminkan penguatan permintaan di seluruh segmen ekonomi. Bagi penilaian ketahanan, mutu aset dan kemampuan modal menanggung risiko sama pentingnya dengan besarnya penyaluran.

Investasi dan korporasi menjadi mesin utama
Pendorong utama kenaikan kredit adalah pembiayaan investasi, yang tumbuh 23,20% secara tahunan, serta kredit korporasi yang naik 21,31%. Kredit modal kerja bertambah 11,89%, sementara kredit konsumsi hanya tumbuh 4,86%. Susunan ini mengisyaratkan bank lebih banyak membiayai ekspansi dan aktivitas perusahaan daripada kebutuhan belanja rumah tangga. Itu bukan kelemahan otomatis: pembiayaan investasi dapat menopang kegiatan produktif. Namun, ketimpangan laju tersebut patut dipantau agar optimisme atas pertumbuhan total tidak menutupi segmen yang bergerak lebih lambat. Dana pihak ketiga (DPK) juga naik 8,22% menjadi Rp10.492,2 triliun pada September 2026, lebih lambat daripada kredit. Selisih laju ini membuat kecukupan likuiditas dan pengelolaan pendanaan tetap penting ketika bank melanjutkan ekspansi.
Modal tebal menjadi bantalan, bukan alasan lengah
Laporan OJK menunjukkan rasio kecukupan modal atau CAR perbankan berada di 24,30% pada September 2026. Angka tersebut menjadi bantalan penting ketika gejolak eksternal—termasuk konflik geopolitik, tingginya imbal hasil obligasi AS, perubahan arus modal, dan pelemahan rupiah—dapat memengaruhi sentimen pasar serta kondisi pendanaan. Kualitas kredit juga masih terjaga: NPL bruto tercatat 2,07%, NPL neto 0,82%, dan rasio pinjaman berisiko 8,50%. Likuiditas tercermin antara lain pada rasio LDR 88,11%. Kombinasi modal yang tinggi dan kualitas aset yang terjaga memberi alasan untuk percaya bahwa industri memiliki ruang menghadapi tekanan. Namun, indikator saat ini bukan jaminan bahwa risiko mendatang dapat diabaikan; disiplin penyaluran dan pemantauan tetap menentukan.
Ketahanan diuji oleh kualitas pertumbuhan
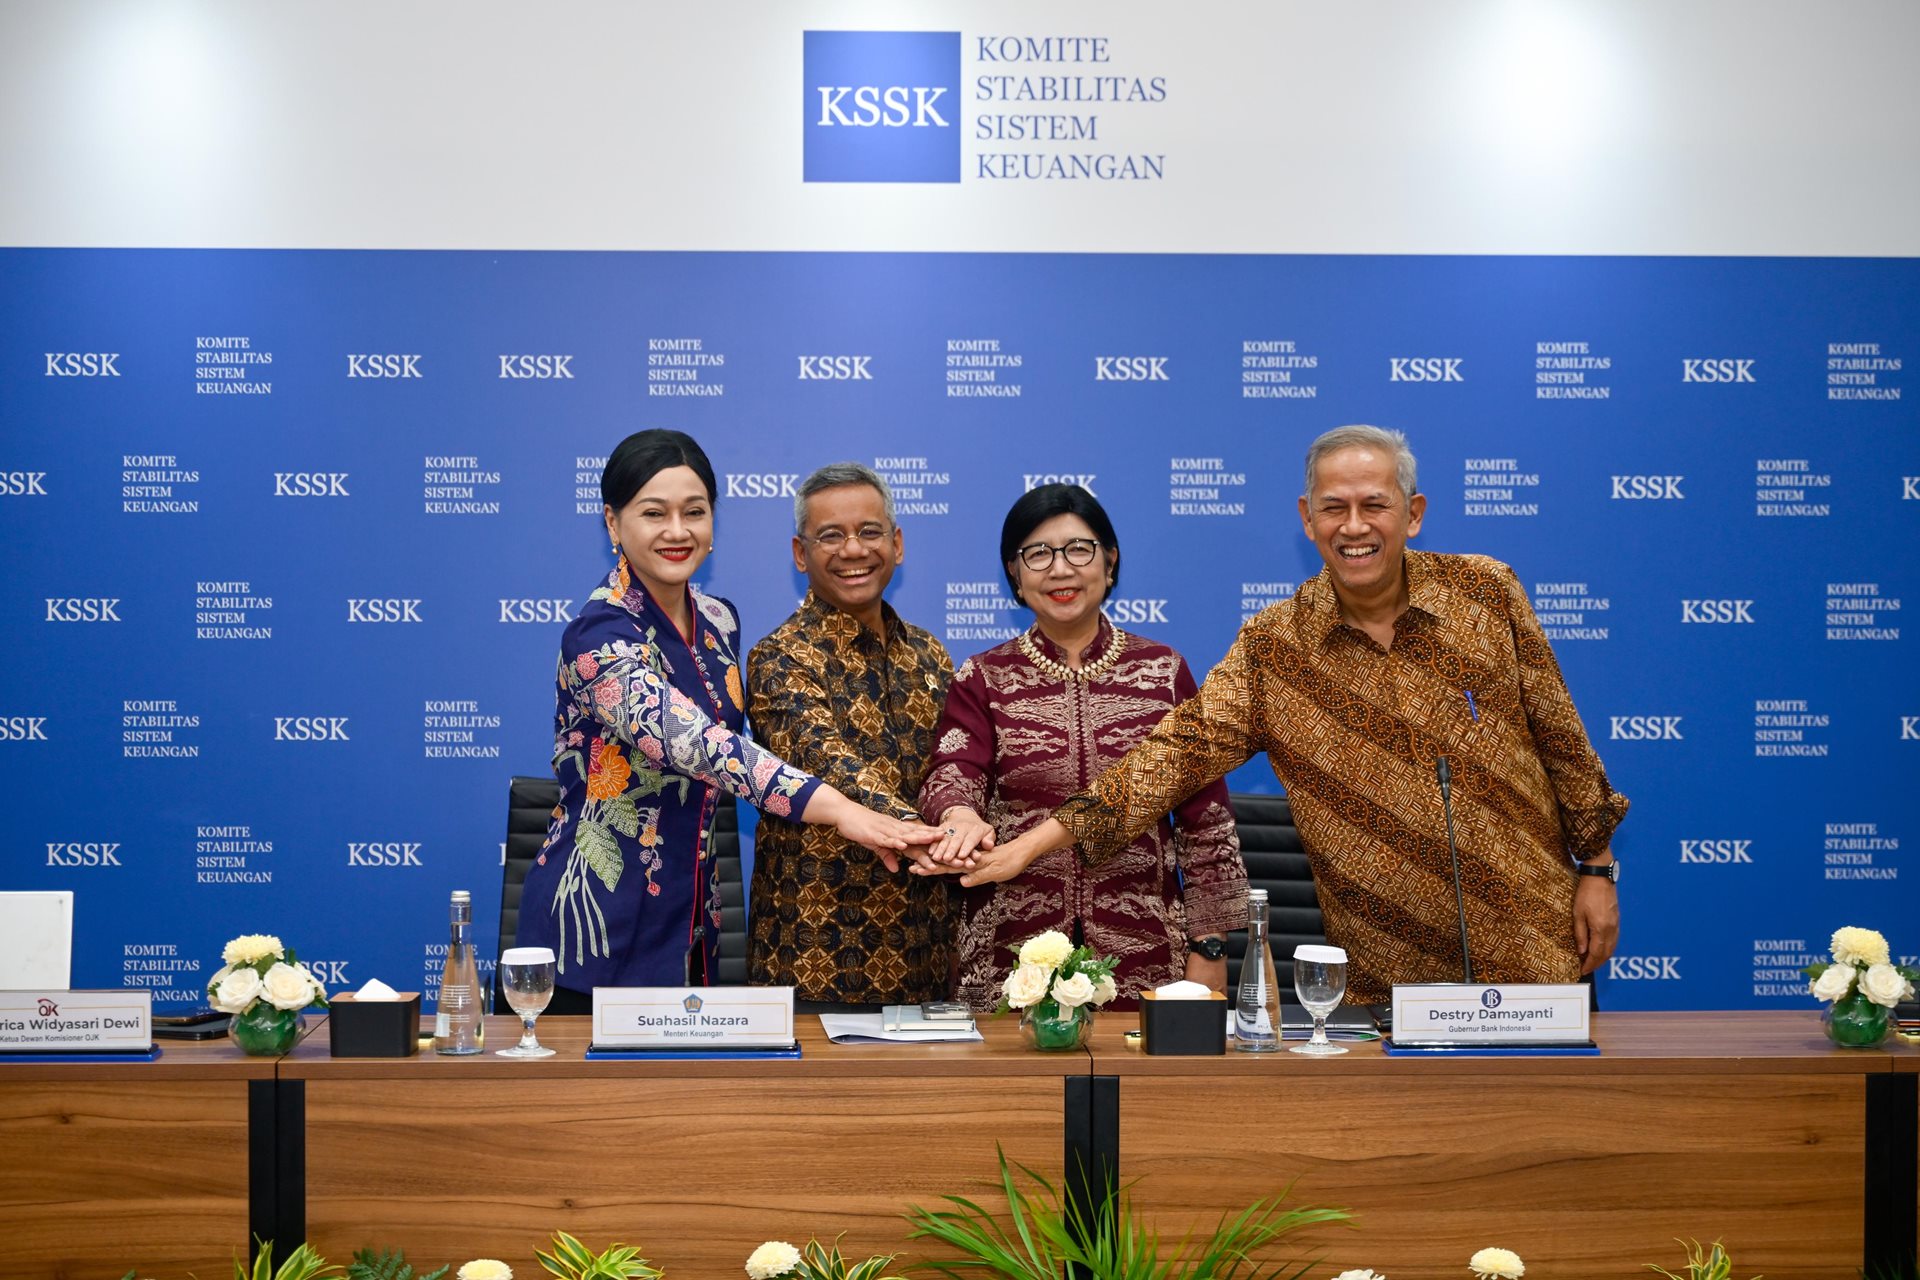
Penilaian yang paling masuk akal bukan bahwa bank bebas risiko, melainkan bahwa posisinya saat ini cukup kuat untuk menghadapi tekanan selama kehati-hatian tidak dikendurkan. Pertumbuhan kredit perbankan yang ditopang investasi dan korporasi memberi sinyal pembiayaan usaha tetap berjalan, sementara CAR 24,30% menyediakan bantalan modal yang berarti. Tetapi pengawasan perlu memastikan penyaluran yang cepat tidak mengorbankan kualitas aset, terutama ketika risiko global dapat berubah dan pendanaan menghadapi tekanan. KSSK menyatakan pemantauan berkala akan berlanjut, dengan rapat berikutnya dijadwalkan pada Januari 2027. Kesimpulannya, modal bank tampak kuat dan ekspansi kredit masih terjaga, tetapi ketahanan sejati akan ditentukan oleh kemampuan mempertahankan kualitas kredit dan likuiditas, bukan oleh pertumbuhan tinggi semata.