
Kredit menguat, ruang margin menyempit
Kredit perbankan adalah penyaluran dana oleh bank kepada rumah tangga dan dunia usaha, dengan pendapatan bunga sebagai salah satu sumber utama laba. Pada September 2026, kredit perbankan tumbuh 13,26% secara tahunan menjadi Rp9.245,1 triliun. Namun, laju ekspansi itu berjalan beriringan dengan tekanan pada margin bunga bersih: NIM perbankan tercatat 4,29%, terendah sejak 2015. Kontras ini menunjukkan bahwa pertumbuhan volume belum tentu berarti keuntungan dari setiap rupiah kredit ikut menguat. Bagi industri, persoalannya bukan hanya menyalurkan lebih banyak pinjaman, tetapi menjaga agar pendapatan dari aset produktif tetap sepadan dengan ongkos memperoleh dana. Karena itu, angka pertumbuhan kredit yang tinggi patut dibaca bersama tren margin, bukan sebagai tanda bahwa profitabilitas otomatis membaik.
Komposisi kredit memberi sedikit konteks yang menggembirakan: kredit investasi meningkat 23,20% dan kredit korporasi tumbuh 21,31%, sementara kredit modal kerja naik 11,89% dan kredit konsumsi 4,86% secara tahunan. Pertumbuhan investasi yang paling cepat dapat menopang kegiatan produktif, tetapi tetap tidak menghapus tekanan biaya pendanaan. Dana pihak ketiga bertambah 8,22% menjadi Rp10.492,2 triliun; pertumbuhan giro dan tabungan melampaui deposito, yang naik 3,78%. Angka ini menggambarkan tantangan mengubah penghimpunan dana menjadi kredit tanpa membayar terlalu mahal demi mempertahankan simpanan. Ekspansi kuat adalah modal bagi pendapatan, bukan jaminan bahwa selisih bunga akan tetap lebar.
Persaingan dana menjadi beban utama
OJK mengaitkan penurunan NIM dengan persaingan penghimpunan dana, terutama menjelang akhir tahun. Persaingan itu mendorong kenaikan suku bunga deposito dan, pada gilirannya, biaya dana bank. Ketika biaya simpanan naik lebih cepat daripada imbal hasil kredit, selisih antara bunga yang diterima dan bunga yang dibayar mengecil. Inilah tekanan yang tercermin pada NIM 4,29% per September 2026, turun dari 4,58% pada periode sama setahun sebelumnya. Penurunan tersebut bukan sekadar catatan statistik: ia menandakan bahwa bank harus bekerja lebih keras untuk mempertahankan hasil intermediasi. Menurut Kepala Eksekutif Pengawas Perbankan OJK Dian Ediana Rae, persaingan penghimpunan dana dan kenaikan bunga deposito mempersempit margin intermediasi perbankan.
Tekanan juga muncul di tengah risiko eksternal yang dapat memengaruhi sentimen dan kondisi pendanaan, termasuk konflik geopolitik, tingginya imbal hasil obligasi AS, perubahan arus modal, dan pelemahan rupiah. Faktor-faktor tersebut membuat biaya dana tidak mudah turun dalam waktu singkat. OJK memproyeksikan tekanan margin berpotensi berlanjut dalam jangka pendek, meski dampaknya berbeda antarbank sesuai struktur pendanaan, komposisi aset produktif, pertumbuhan kredit, dan efisiensi. Maka, strategi mengejar simpanan dengan bunga tinggi punya batas: dana yang mahal hanya masuk akal bila dapat disalurkan menjadi aset produktif dengan imbal hasil dan kualitas yang memadai.
Profitabilitas bertahan, tetapi bukan tanpa syarat
Penyempitan margin belum berarti profitabilitas industri runtuh. Hingga September 2026, laba bersih perbankan tumbuh 6,52% dibandingkan tahun sebelumnya dan rasio pengembalian aset (ROA) berada di 2,43%. Indikator ketahanan lain juga relatif terjaga: kredit bermasalah bruto tercatat 2,07%, NPL neto 0,82%, dan rasio kecukupan modal 24,30%. Data ini menunjukkan bank masih memiliki bantalan, tetapi tidak layak dijadikan alasan untuk mengabaikan tren NIM. Pertumbuhan laba saat ini dapat berjalan bersama margin yang menyusut; tantangannya ialah menjaga agar kondisi itu tidak menggerus kemampuan menghasilkan laba pada periode berikutnya.
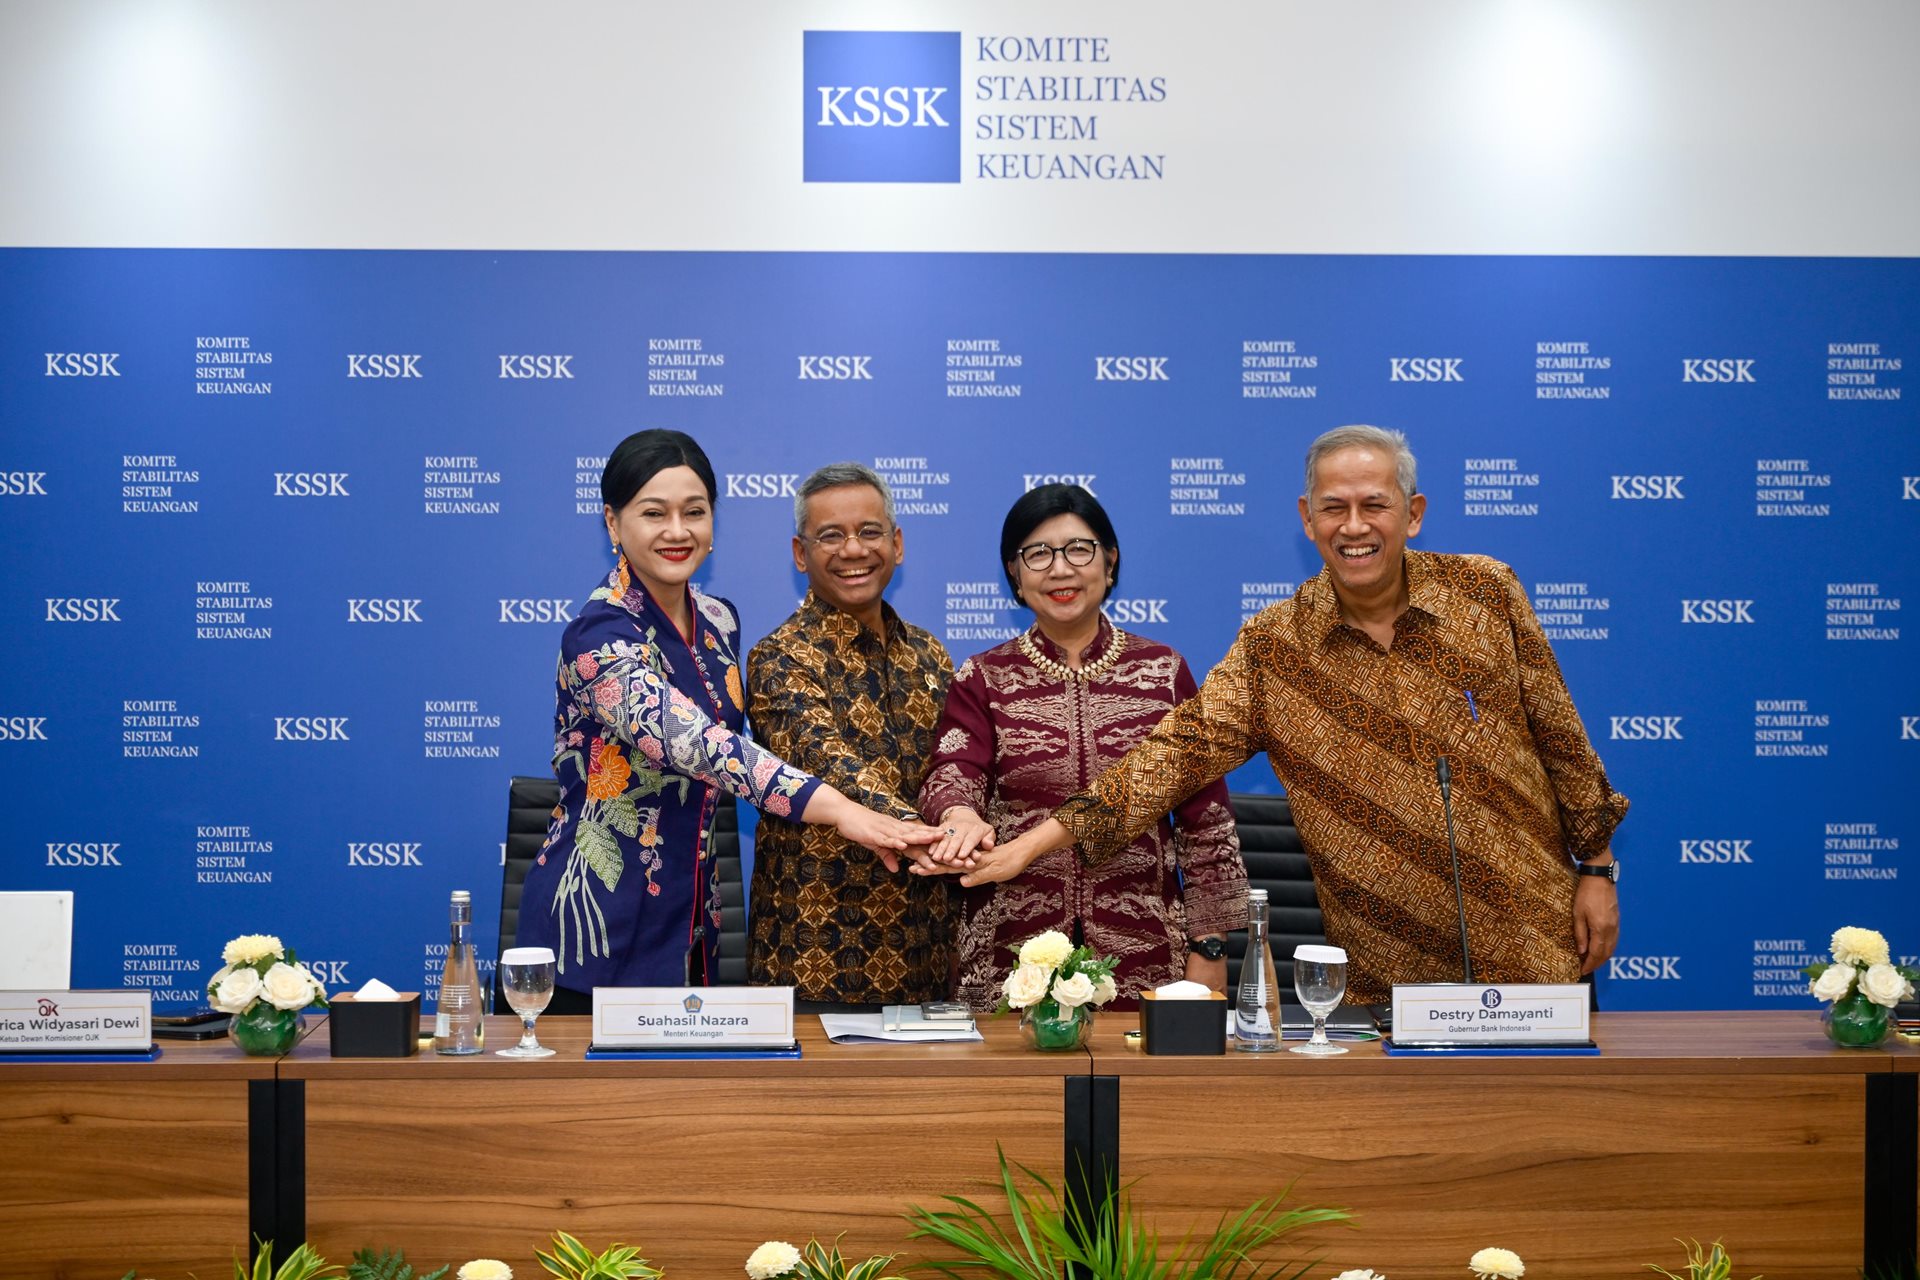
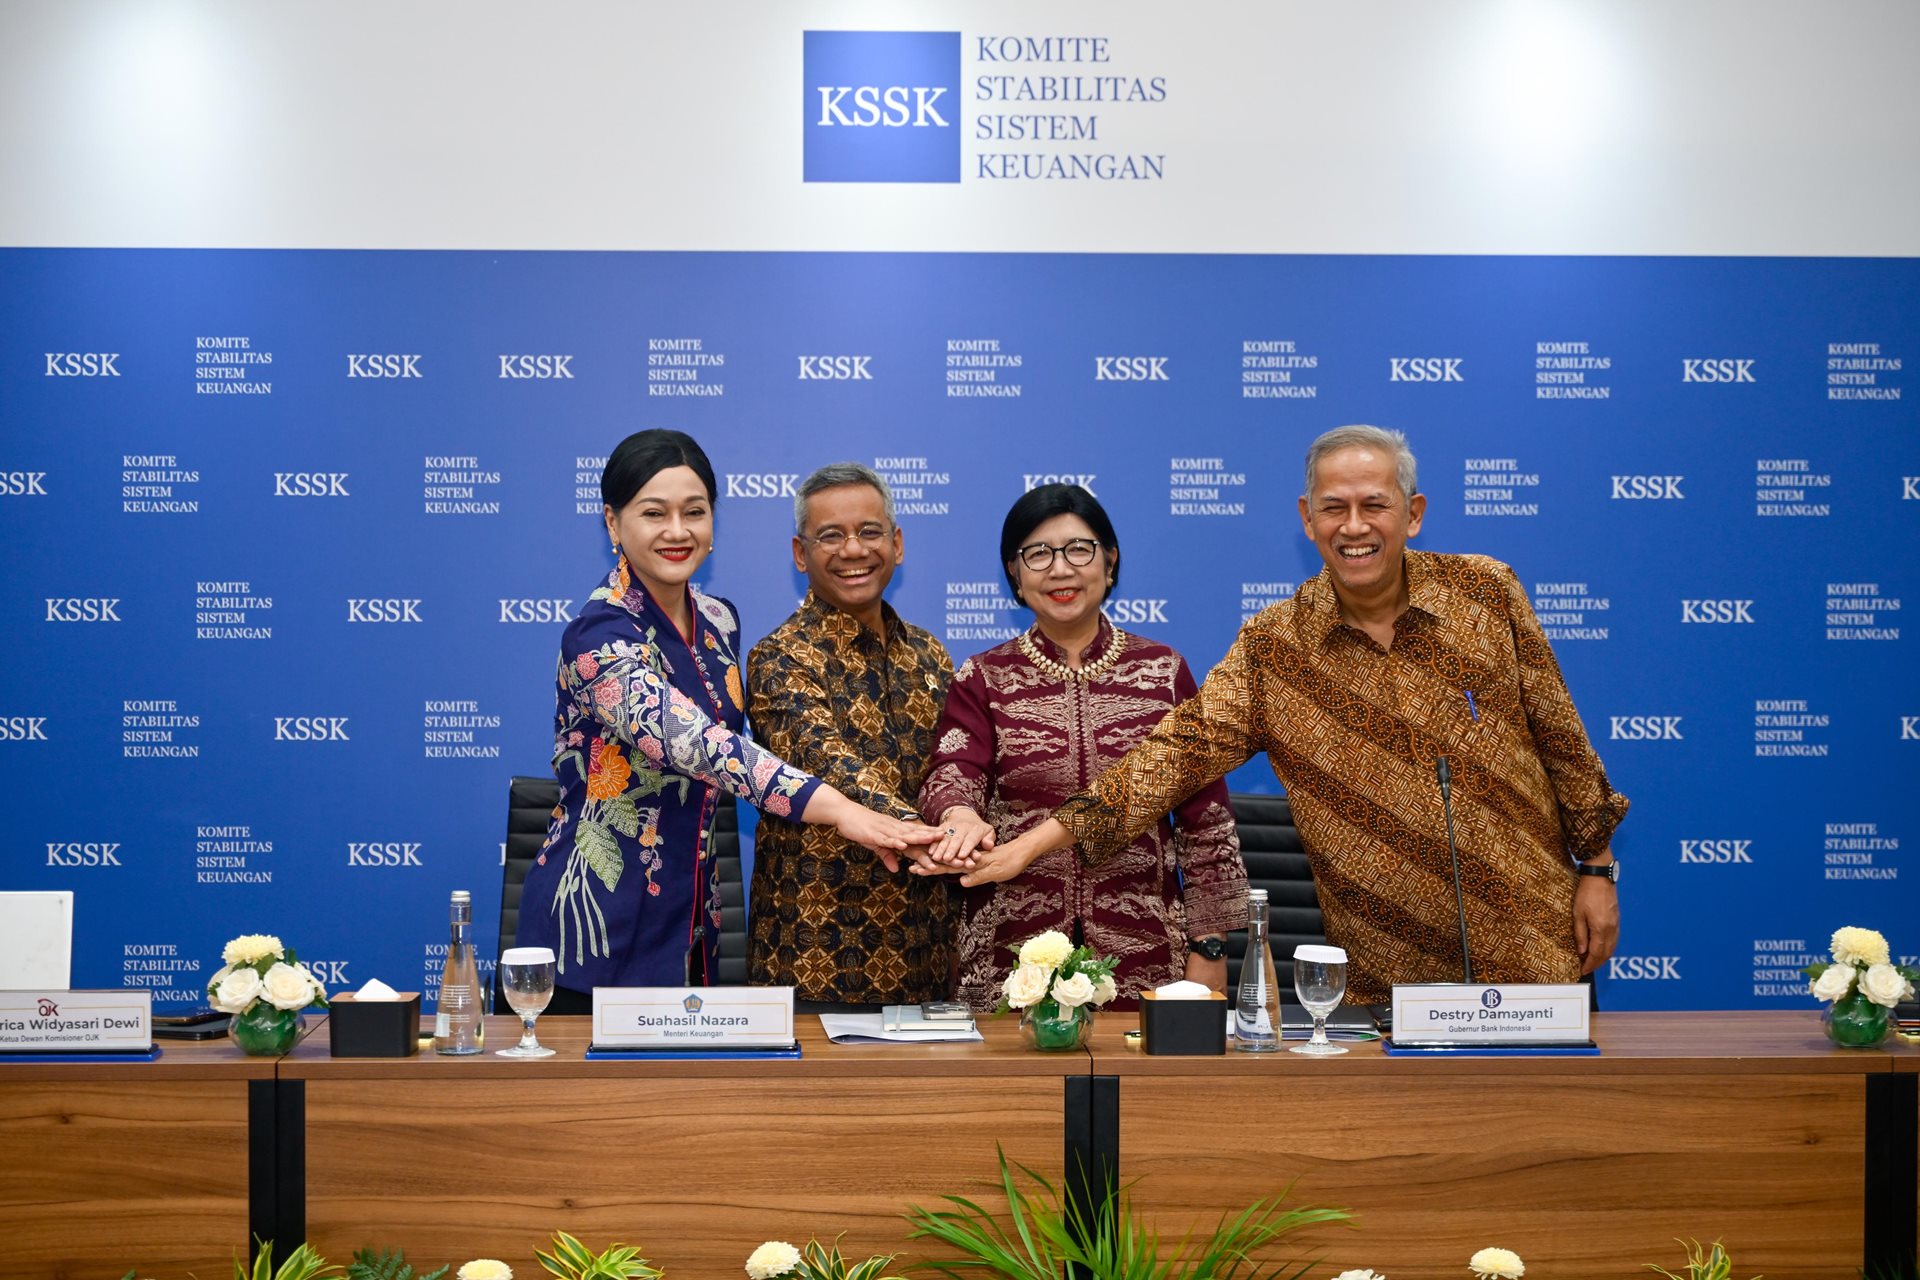
Kinerja mendatang akan lebih bergantung pada disiplin memilih sumber dana dan kualitas penyaluran kredit daripada sekadar memperbesar neraca. OJK mendorong pengelolaan aset dan liabilitas yang berhati-hati serta efisiensi operasional, dan menyatakan akan memantau biaya dana, NIM, ROA, serta efisiensi masing-masing bank. Itu arah yang tepat: bank perlu menimbang biaya simpanan terhadap potensi hasil kredit, bukan membeli pertumbuhan dengan pendanaan yang terlalu mahal. KSSK juga menegaskan pentingnya koordinasi antotoritas agar intermediasi tetap mendukung ekonomi dengan prinsip kehati-hatian; rapat berkala berikutnya dijadwalkan pada Januari 2027.
Kesimpulannya, kredit yang tumbuh 13,26% adalah sinyal kuat bahwa intermediasi masih bergerak, tetapi NIM 4,29% mengingatkan bahwa pertumbuhan tidak otomatis memperbesar keuntungan. Ukuran keberhasilan berikutnya bukan hanya berapa banyak kredit yang disalurkan, melainkan apakah bank mampu membiayainya secara efisien, menjaga kualitas aset, dan mempertahankan margin tanpa melemahkan kehati-hatian.