
Aset Dana Pensiun Melejit, Replacement Ratio Tetap Mini
Dana pensiun Indonesia adalah sistem pengelolaan iuran jangka panjang yang bertujuan memberikan penghasilan pengganti ketika seseorang memasuki masa pensiun, melalui mekanisme akumulasi aset dan pembayaran manfaat berkala yang dirancang untuk menjaga kelangsungan standar hidup di hari tua. Pertumbuhan aset dana pensiun Indonesia memang tampak mengesankan: hingga Juli 2026, total aset telah mencapai Rp1.699,99 triliun dengan pertumbuhan 6,70 persen secara tahunan. Namun di balik angka besar ini, kesehatan sistemnya jauh dari ideal. Replacement ratio pensiun—porsi penghasilan saat pensiun dibandingkan gaji ketika bekerja—hanya 15–20 persen. Secara internasional, standar minimum berada di kisaran 40 persen. Artinya, secara rata-rata, calon pensiunan hanya dijamin seperempat hingga setengah dari batas minimum yang seharusnya. Kesimpulannya: aset membengkak, tetapi kualitas perlindungan pensiunan tertinggal.
Kesenjangan: Aset Besar, Peserta Sedikit, Perlindungan Rapuh
Kunci masalahnya ada pada kesenjangan antara pertumbuhan aset dana pensiun dan cakupan perlindungan pensiunan. Di satu sisi, industri mengelola aset triliunan rupiah dan terus tumbuh. Di sisi lain, inklusi dana pensiun baru 5,10 persen dengan jumlah peserta sekitar 30,67 juta orang. Itu hanya sebagian kecil dari total populasi kerja. Replacement ratio pensiun yang stagnan di kisaran 15–20 persen menunjukkan bahwa manfaat yang diterima sebagian besar peserta tidak memadai untuk menopang gaya hidup layak saat pensiun. "Persoalan kecukupan manfaat pensiun menjadi penting karena replacement ratio atau rasio penggantian pendapatan saat pensiun masih berada pada kisaran 15–20 persen". Dengan kata lain, sistem lebih berhasil mengumpulkan dana ketimbang memberi rasa aman finansial kepada pensiunan.
Literasi Naik, Inklusi Mandek: Empat Hambatan Struktural
Sinyal lain yang mengkhawatirkan adalah jarak antara literasi dan inklusi dana pensiun. Tingkat literasi sudah 22,21 persen, tetapi inklusi hanya 5,10 persen. Artinya, cukup banyak orang yang tahu tentang dana pensiun namun tidak menjadi peserta. Kepala Eksekutif Pengawas Perasuransian, Penjaminan, dan Dana Pensiun OJK, Ogi Prastomiyono, menyebut indikator ini mengonfirmasi masih tingginya pension gap di masyarakat. OJK mengidentifikasi empat tantangan struktural utama: literasi, kemampuan finansial (affordability), aksesibilitas (accessibility), dan kepercayaan (trust). Bagi pekerja informal dan mandiri, penghasilan yang tidak stabil membuat menyisihkan iuran pensiun terasa mewah. Bagi pekerja formal, proses pendaftaran dan kejelasan manfaat sering kali tidak menarik. Ketika kepercayaan ke industri belum kuat, orang cenderung memilih menunda, bahkan mengabaikan, perencanaan pensiun.
IPFS, Roadmap 2024–2028, dan Target PDB: Cukup Ambisius?
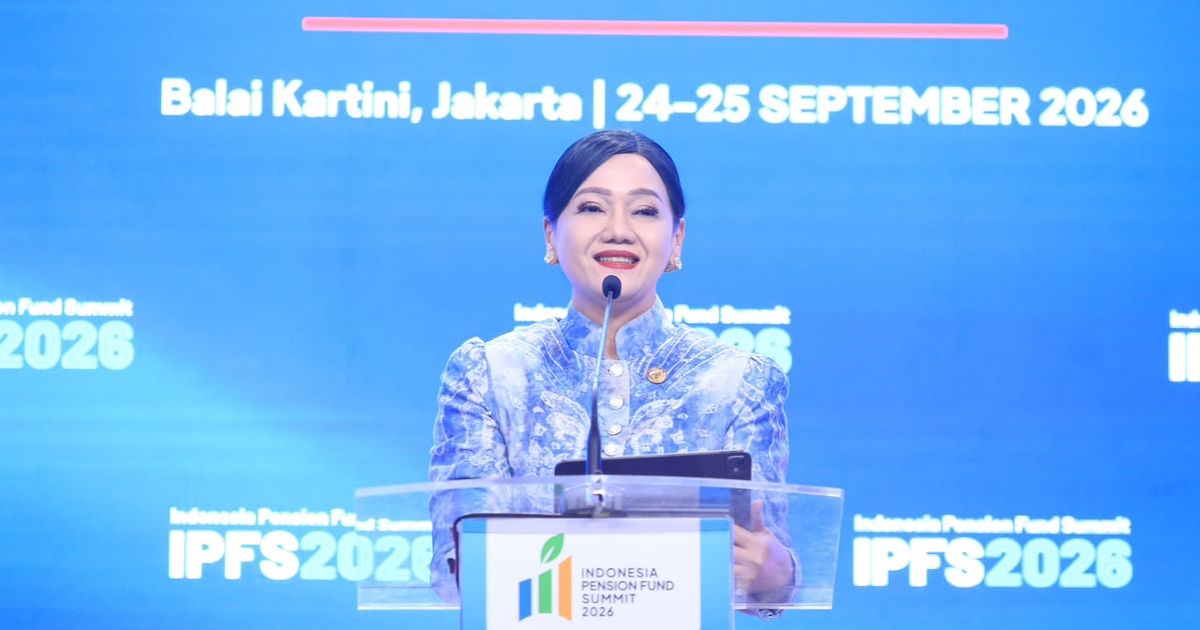
Pada penutupan Indonesia Pension Fund Summit (IPFS) 2026 di Jakarta, Ketua Dewan Komisioner OJK Friderica Widyasari Dewi menegaskan bahwa penguatan dana pensiun tidak boleh hanya diukur dari pertumbuhan aset. Agenda ke depan disebut harus memastikan sistem yang kuat, terintegrasi, inklusif, dan memberikan manfaat memadai. Dalam peta jalan pengembangan dan penguatan dana pensiun Indonesia 2024–2028, peningkatan replacement ratio ditempatkan sebagai prioritas untuk memperkuat perlindungan hari tua. Saat ini, rasio aset dana pensiun terhadap PDB berada pada 8,22 persen, dengan target 11,2 persen pada 2029 dan lonjakan hingga 60 persen pada 2045. Target ini ambisius dan, bila tercapai, akan mengubah dana pensiun menjadi mesin pembiayaan jangka panjang yang besar. Namun, tanpa perbaikan replacement ratio pensiun dan perlindungan pensiunan, kenaikan rasio terhadap PDB berisiko menjadi sekadar indikator makro yang tidak dirasakan masyarakat.
Dari Pertumbuhan Aset ke Perlindungan Pensiunan yang Nyata
Regulator sudah menyusun arah reformasi: memperluas kepesertaan pekerja formal, mandiri, dan informal, mendorong program yang lebih fleksibel, dan memperkuat distribusi digital serta kemitraan dalam ekosistem dana pensiun. Langkah ini penting, tetapi belum cukup jika tidak dibarengi dengan desain manfaat yang lebih layak. OJK sendiri menegaskan perlunya meningkatkan replacement ratio sebagai bagian dari penguatan sistem. Bagi masyarakat, pesan utamanya jelas: menunda persiapan pensiun berarti menerima risiko kemiskinan di hari tua. "Persiapan pensiun seharusnya dilakukan sejak seseorang memasuki usia produktif". Aset dana pensiun boleh saja terus naik, tetapi keberhasilan sejati hanya terjadi ketika perlindungan pensiunan membaik, replacement ratio pensiun mendekati standar 40 persen, dan inklusi dana pensiun tidak lagi eksklusif bagi minoritas pekerja formal.