
Paradoks Kuadriliun: Dana Pensiun Besar, Inklusi Kecil
Dana pensiun adalah mekanisme penghimpunan dan pengelolaan dana jangka panjang yang disisihkan selama masa kerja untuk dikembalikan sebagai penghasilan pensiun, guna menjaga standar hidup dan perlindungan hari tua ketika seseorang berhenti bekerja secara produktif dalam suatu ekosistem pensiun nasional yang terstruktur dan diawasi. Industri dana pensiun Indonesia sedang mengalami paradoks: aset menggunung, perlindungan hari tua tetap sempit. Hingga Juli 2026, total aset dana pensiun mencapai Rp1.699,99 triliun dan tumbuh 6,70 persen secara tahunan. Namun inklusi dana pensiun hanya 5,10 persen, dengan peserta sekitar 30,67 juta orang. Artinya, lonjakan aset belum menjelma menjadi jaring pengaman yang melindungi mayoritas pekerja. Ketua Dewan Komisioner OJK Friderica Widyasari Dewi mengingatkan bahwa penguatan dana pensiun tidak boleh diukur semata dari pertumbuhan aset, tetapi dari kemampuan sistem memberikan manfaat memadai bagi masyarakat.
Replacement Ratio Rendah: Sinyal Pensiun Tak Cukup
Gambaran krusial dari lemahnya dana pensiun Indonesia muncul pada replacement ratio pensiun, yaitu rasio penghasilan saat pensiun dibanding pendapatan ketika bekerja. OJK mencatat replacement ratio masih berada di kisaran 15–20 persen, jauh di bawah standar internasional minimum 40 persen. Secara sederhana, banyak pekerja berisiko hanya menerima seperlima penghasilannya ketika memasuki masa pensiun, padahal kebutuhan hidup tidak menyusut secepat pendapatan. Pertumbuhan aset dana pensiun jelas belum diikuti peningkatan kecukupan manfaat pensiun bagi masyarakat. Jika kondisi ini dibiarkan, pension gap akan melebar: mereka yang punya akses ke skema pensiun formal pun belum dijamin dapat hidup mandiri dan bermartabat di usia tua. Di tengah tren penuaan penduduk dan naiknya usia harapan hidup, replacement ratio yang rendah bukan sekadar angka statistik, tetapi alarm sosial tentang rapuhnya perlindungan hari tua.
Mengapa Inklusi Dana Pensiun Mandek di 5,10 Persen?
Fakta bahwa literasi dana pensiun mencapai 22,21 persen tetapi inklusi dana pensiun baru 5,10 persen menunjukkan masalah yang lebih dalam daripada sekadar kurangnya pengetahuan. OJK sendiri mengidentifikasi empat hambatan utama: literasi, kemampuan finansial (affordability), aksesibilitas (accessibility), dan kepercayaan (trust). Banyak pekerja, terutama di sektor informal dan mandiri, hidup dengan arus kas yang tidak stabil sehingga menyisihkan dana pensiun terasa mewah. Akses ke produk pensiun juga sering terikat pada hubungan kerja formal, membuat jutaan pekerja di luar sistem korporasi berada di pinggir ekosistem pensiun nasional. Di sisi lain, luka lama terkait produk keuangan membuat sebagian masyarakat ragu mempercayakan tabungan masa tuanya kepada lembaga pensiun. Kombinasi faktor ini menjelaskan mengapa dana pensiun Indonesia tumbuh secara nominal tetapi gagal menjadi instrumen perlindungan hari tua yang inklusif.
Strategi OJK: Memperluas Ekosistem Pensiun Nasional
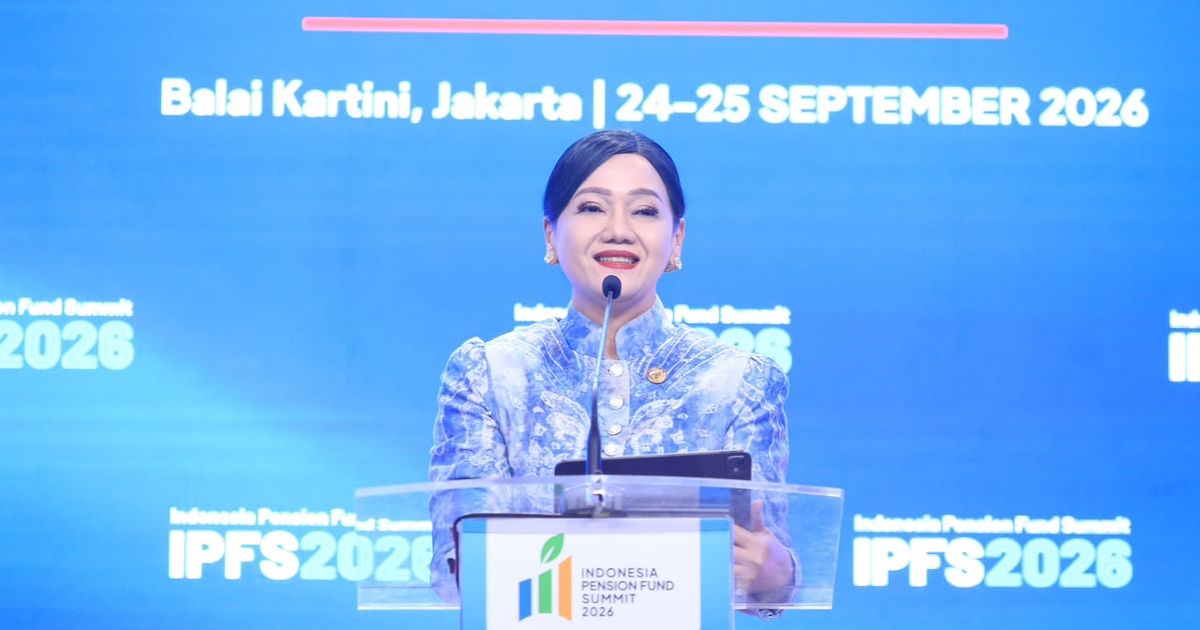
Regulator tampak sadar bahwa memperkuat dana pensiun Indonesia bukan lagi pilihan, melainkan keharusan. OJK mendorong kolaborasi seluruh pemangku kepentingan untuk membangun ekosistem pensiun nasional yang terintegrasi, inklusif, dan mampu memperluas perlindungan hari tua sekaligus mendukung pendalaman pasar keuangan. Melalui forum seperti Indonesia Pension Fund Summit, pemerintah, penyelenggara pensiun wajib dan sukarela, pemberi kerja, asosiasi, akademisi, serta pelaku industri diajak menyusun arah baru ekosistem pensiun nasional. Kepala Eksekutif Pengawas Perasuransian, Penjaminan, dan Dana Pensiun Ogi Prastomiyono menegaskan perlunya penciptaan sumber pertumbuhan baru melalui perluasan kepesertaan pekerja formal, mandiri, dan informal, pengembangan produk yang lebih fleksibel, digitalisasi saluran distribusi, serta penguatan kemitraan dalam ekosistem dana pensiun. Ambisi OJK juga menyasar rasio aset dana pensiun terhadap PDB, dari 8,22 persen pada 2025 menuju target 11,2 persen pada 2029 dan 60 persen pada 2045.
Kesimpulan: Dari Kuadriliun ke Keadilan Pensiun
Lonjakan aset hingga Rp1.699,99 triliun layak diapresiasi, tetapi angka kuadriliun itu kosong makna bila mayoritas pekerja tetap di luar perlindungan sistem pensiun formal. Dengan replacement ratio pensiun hanya 15–20 persen dan inklusi 5,10 persen, ekosistem pensiun nasional masih lebih mirip klub eksklusif ketimbang jaring pengaman sosial yang luas. Agenda penguatan dana pensiun Indonesia harus bergeser dari sekadar mengejar besaran aset menjadi memperbaiki keadilan dan kecukupan manfaat. Kolaborasi lintas sektor, terobosan produk untuk pekerja informal, digitalisasi distribusi, dan peningkatan kepercayaan publik menjadi prasyarat bila kita ingin dana pensiun Indonesia benar-benar menjamin perlindungan hari tua. Seperti diingatkan OJK, rencana pensiun idealnya dimulai sejak hari pertama seseorang bekerja, bukan menjelang pensiun. Tanpa perubahan arah yang tegas, pension gap hanya akan melebar, dan kuadriliun aset tetap gagal melindungi mereka yang paling membutuhkan.