
Realisasi APBD Daerah: Indikator Kesehatan Fiskal yang Terbengkalai
Realisasi APBD daerah adalah tingkat pelaksanaan anggaran pendapatan dan belanja daerah dibandingkan dengan rencana yang ditetapkan dalam satu tahun anggaran, meliputi serapan anggaran belanja dan capaian pendapatan termasuk Pendapatan Asli Daerah serta transfer, yang menjadi indikator penting disiplin fiskal dan kualitas pelayanan publik. Ketika di tengah tahun serapan anggaran belanja baru berada di kisaran 35–45 persen, masalahnya jelas bukan sekadar administrasi, melainkan kualitas perencanaan dan eksekusi. Anggaran pendapatan belanja daerah yang mengendap berarti proyek tertunda, belanja modal tidak bekerja, dan pertumbuhan ekonomi lokal kehilangan dorongan. Pada titik ini, pertanyaan yang seharusnya diajukan bukan lagi “berapa persen terserap”, tetapi “mengapa perangkat daerah gagal mengeksekusi dan apakah target PAD 2026 memang realistis atau sekadar angka di atas kertas”.
Potret Cilegon, Bulungan, dan Lebak: Angka yang Menggambarkan Masalah
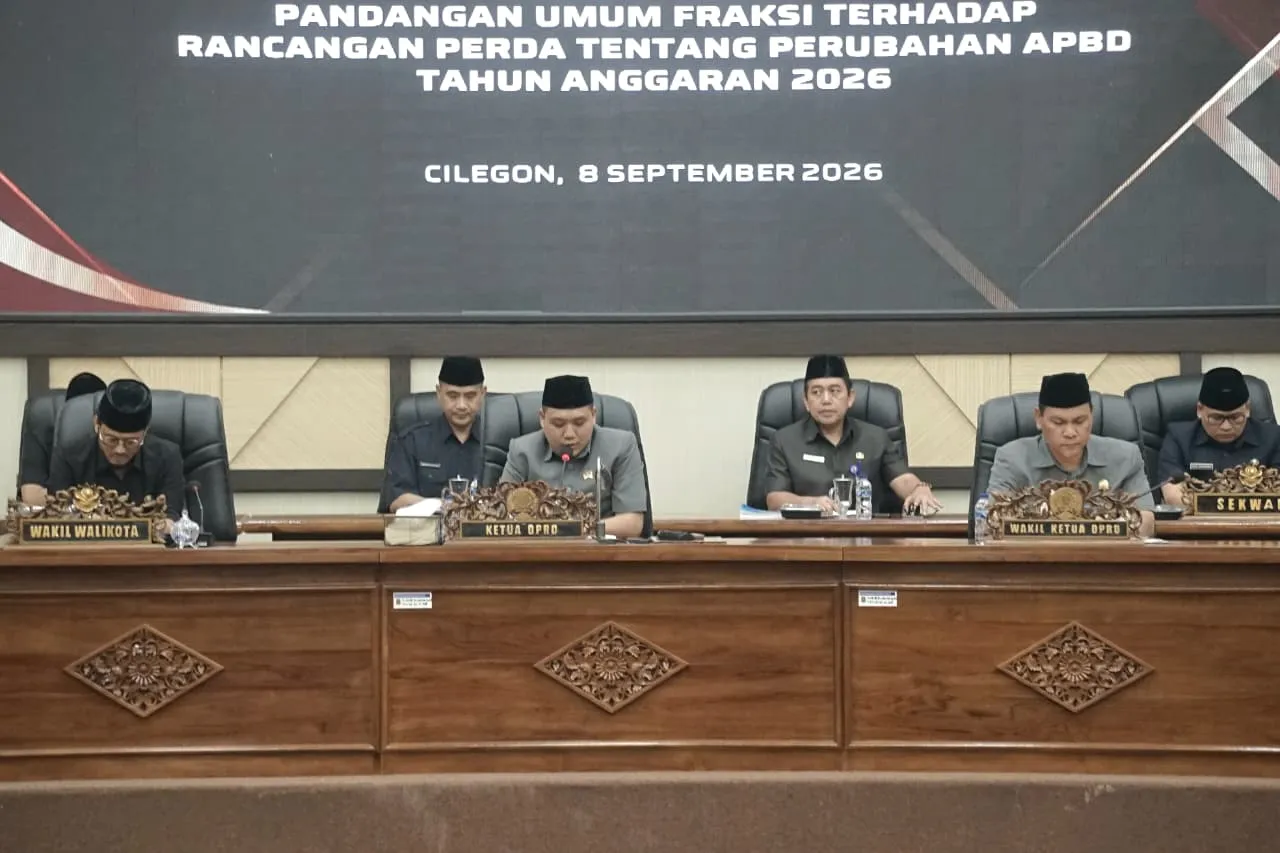
Tiga daerah memberi gambaran kontras tentang realisasi APBD daerah. Di Cilegon, realisasi pendapatan hingga pertengahan tahun baru Rp884,93 miliar atau 45,71 persen dari target awal. Belanja daerah pun tertahan di 43,34 persen atau sekitar Rp867,56 miliar, dengan belanja modal yang nyaris jalan di tempat karena baru 9,01 persen. Tidak heran jika Ketua DPRD menegaskan perlunya penyesuaian target pendapatan agar lebih realistis dan terukur.
Situasi Bulungan lebih mengkhawatirkan: serapan Anggaran Pendapatan dan Belanja Daerah hanya 35,72 persen dari alokasi belanja Rp2,01 triliun, sehingga realisasi keuangan baru Rp718,01 miliar. Bupati menilai kinerja perangkat daerah belum memenuhi target dan capaian fisik kegiatan pun baru 39,05 persen. Sementara itu, Lebak menunjukkan sisi lain: realisasi pendapatan mencapai Rp1,877 triliun atau 67,72 persen dari target Rp2,772 triliun, dengan belanja Rp1,631 triliun dari total Rp2,823 triliun. Angka ini membuktikan bahwa serapan anggaran belanja bisa dikejar ketika manajemen fiskal lebih disiplin.
Akar Masalah: Belanja Modal Tersendat dan Target PAD yang Mengawang
Ada pola yang berulang dalam rendahnya serapan anggaran belanja. Pertama, belanja modal yang lambat. Di Cilegon, realisasi belanja modal baru 9,01 persen, sinyal jelas bahwa proyek infrastruktur dan investasi publik tertunda. Kedua, target PAD 2026 yang kerap tidak selaras dengan realitas ekonomi lokal. PAD Cilegon baru 40,40 persen di semester I, sementara proyeksi PAD masih dinaikkan 1,17 persen menjadi Rp1,04 triliun. Lebih ekstrem lagi, target BPHTB dinaikkan menjadi sekitar Rp212,88 miliar padahal realisasinya baru 9,94 persen atau sekitar Rp20,511 miliar.
Di Bulungan, pemerintah daerah bahkan harus melakukan penyesuaian target pendapatan asli daerah dan pendapatan transfer dalam perubahan APBD, menandakan bahwa asumsi awal pendapatan terlalu optimistis. Sementara di Lebak, komposisi pendapatan yang sangat bergantung pada transfer—sekitar Rp1,548 triliun—menunjukkan rapuhnya basis PAD lokal. Dengan kondisi seperti ini, anggaran pendapatan belanja daerah kerap disusun untuk menyenangkan angka, bukan untuk memastikan keterjangkauan dan kepastian eksekusi.
Respon Daerah: Percepatan Kinerja atau Sekadar Mengejar Angka?
Menghadapi serapan APBD Bulungan yang tersendat, pemerintah daerah mendorong seluruh perangkat daerah meningkatkan kinerja pada semester II karena waktu pelaksanaan tinggal beberapa bulan. Bupati mengingatkan bahwa daya serap anggaran mempunyai korelasi kuat dengan pertumbuhan ekonomi daerah. Di Cilegon, DPRD meminta penyesuaian target dan penataan ulang anggaran dalam Perubahan APBD agar fokus pada pemenuhan Standar Pelayanan Minimal. Raperda perubahan APBD pun diterima untuk dibahas lebih lanjut di komisi dan Badan Anggaran, meski dengan catatan kritis terkait pendapatan dan belanja.
Lebak mengambil pendekatan yang lebih tenang namun sistematis. Sekretaris BKAD menyatakan bahwa pelaksanaan APBD masih berlangsung dan akan terus dipantau hingga akhir tahun, dengan penekanan pada transparansi serta efektivitas belanja. Pemerintah daerah menegaskan bahwa ukuran keberhasilan bukan sekadar besarnya angka terealisasi, tetapi apakah belanja tersebut tepat sasaran dan memberi dampak terhadap pelayanan publik. Perbedaan pendekatan ini memperlihatkan satu hal: tanpa disiplin pemantauan dan koreksi sejak awal tahun, percepatan di paruh kedua hanya akan menjadi sprint administratif untuk mengejar laporan, bukan perbaikan kualitas belanja.
Pelajaran dan Rekomendasi: Dari Angka ke Tata Kelola
Pelajaran utama dari Cilegon, Bulungan, dan Lebak sederhana: realisasi APBD daerah adalah cermin tata kelola, bukan sekadar hasil kerja bendahara. Ketika serapan APBD Bulungan berhenti di 35,72 persen di semester I dan Cilegon tertahan pada pendapatan 45,71 persen serta belanja 43,34 persen, masalahnya adalah kombinasi target PAD 2026 yang tidak realistis, lambatnya belanja modal, dan lemahnya koordinasi antarperangkat daerah. Sebaliknya, Lebak menunjukkan bahwa realisasi pendapatan Rp1,87 triliun dan belanja Rp1,63 triliun hingga September dapat dicapai tanpa mengorbankan prinsip kehati-hatian.
Ke depan, daerah perlu mengurangi kebiasaan menaikkan target PAD tanpa basis, memperkuat perencanaan belanja modal sejak awal tahun, dan menjadikan evaluasi triwulanan sebagai forum koreksi nyata, bukan formalitas. Serapan anggaran belanja harus ditempatkan sebagai strategi pembangunan, bukan kompetisi persentase. Jika tidak, APBD akan terus tampak besar di atas kertas, tetapi kecil dampaknya di lapangan.