
Literasi Keuangan UMKM: Fondasi Pemberdayaan, Bukan Pelengkap
Literasi keuangan UMKM adalah kemampuan pelaku usaha kecil dan menengah untuk memahami, merencanakan, dan mengendalikan arus kas usaha serta keuangan keluarga, memanfaatkan produk jasa keuangan secara sadar, dan melindungi diri dari risiko maupun penipuan, sehingga keputusan bisnis dan rumah tangga yang diambil mendukung keberlanjutan usaha dan kesejahteraan jangka panjang. Tanpa literasi, pemberdayaan perempuan pengusaha di daerah selalu setengah hati: usaha mereka bekerja keras, tetapi angka di pembukuan dan rekening tidak bergerak naik. Karena itu, program edukasi pengelolaan keuangan harus dilihat sebagai fondasi, bukan bonus. Pertanyaannya bukan lagi apakah literasi keuangan penting, melainkan siapa yang menghadirkan, seberapa konsisten, dan apakah program tersebut benar-benar membuka inklusi finansial daerah serta akses modal perempuan.
Dompet Dhuafa–Chubb Life: Mengajarkan Ibu UMKM Menguasai Angka
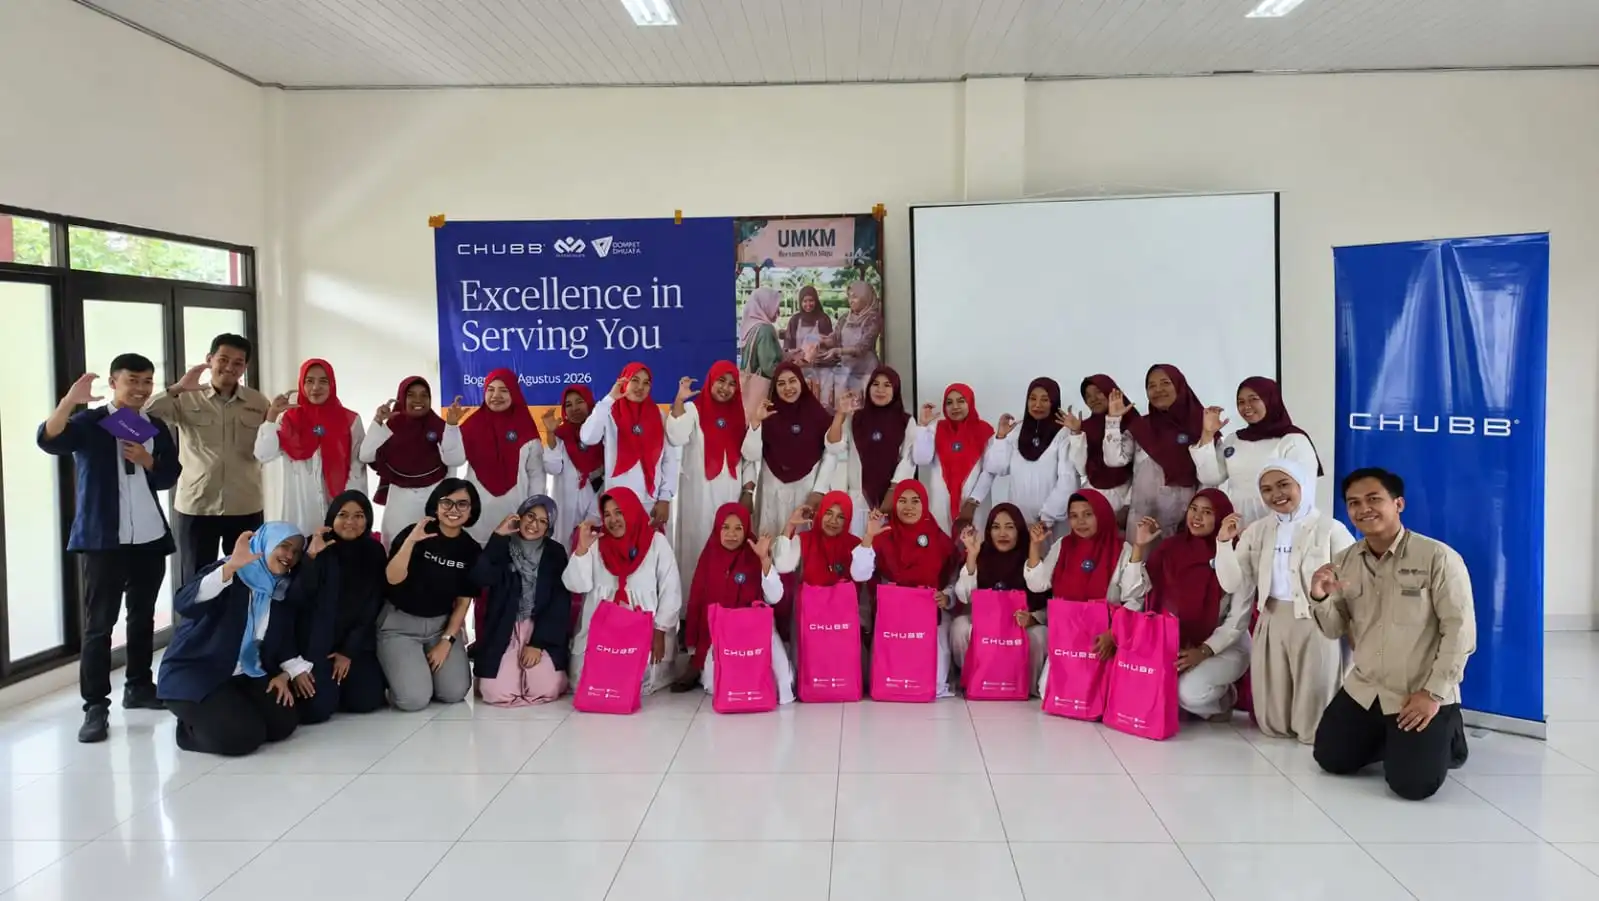
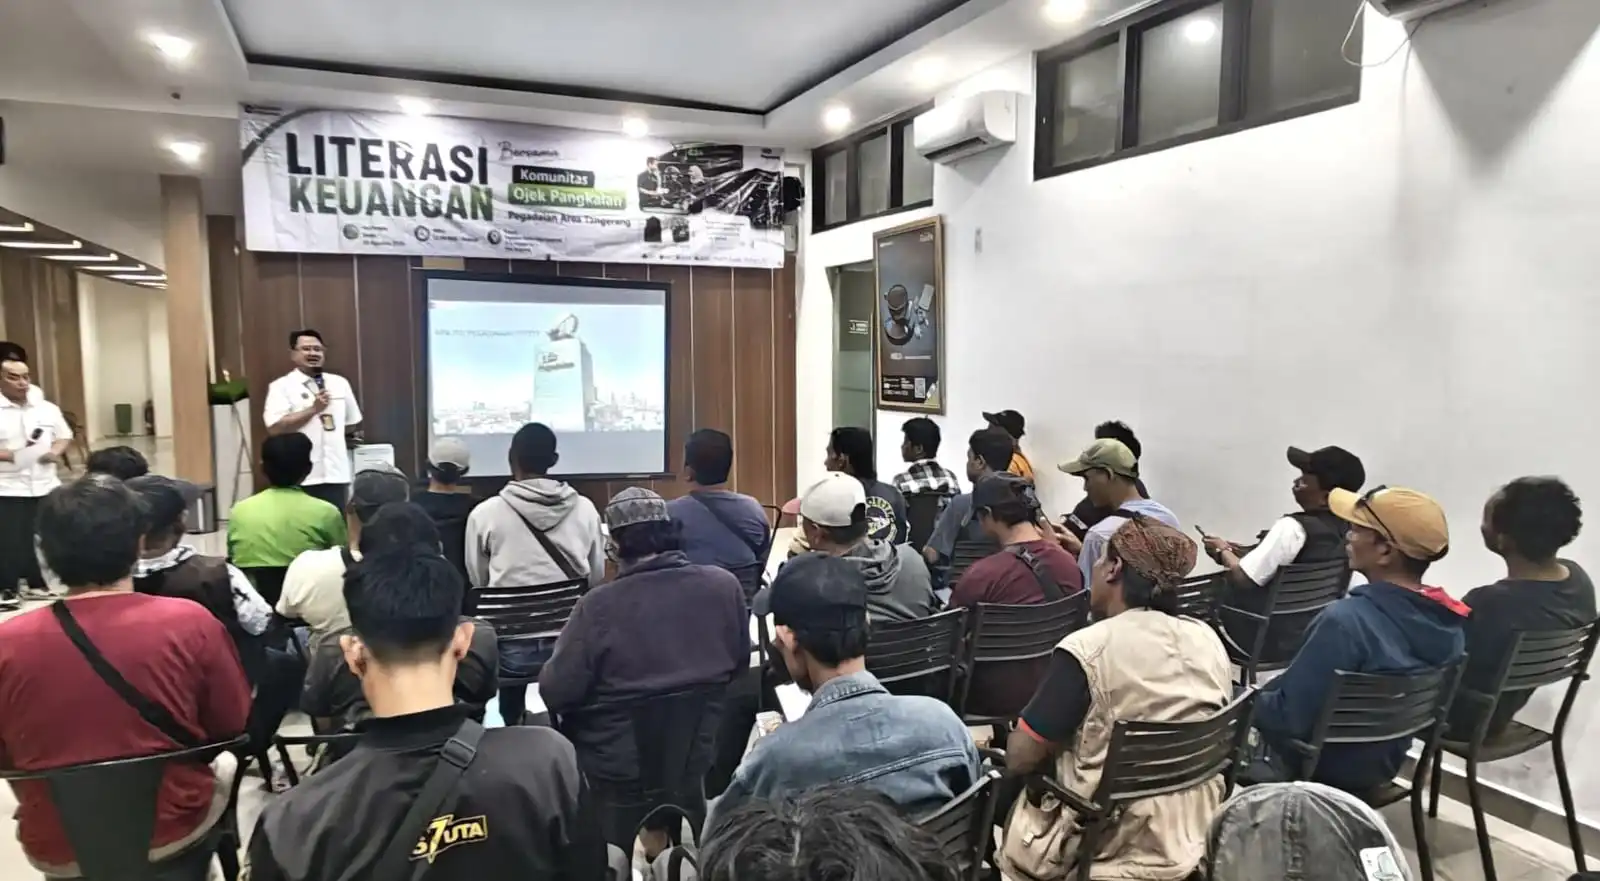
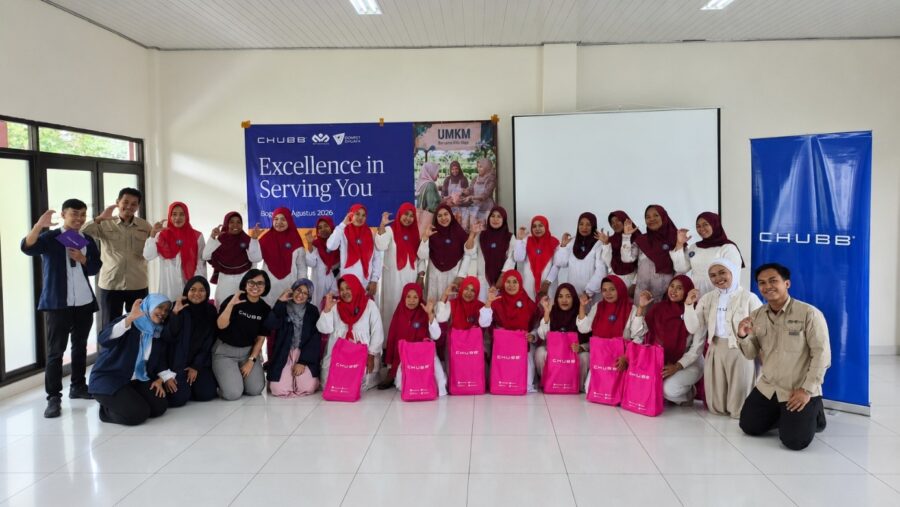
Kolaborasi ID Humanity Dompet Dhuafa dan Chubb Life Indonesia menunjukkan bahwa literasi keuangan UMKM paling efektif ketika menyentuh kehidupan sehari-hari ibu pengusaha, bukan sekadar teori di slide. Melalui pendampingan literasi pengelolaan keuangan kepada 40 ibu pegiat UMKM di Kampung Curug, Ciseeng, Bogor, dan komunitas lain, para peserta belajar dasar mengatur arus kas bisnis dan keluarga serta cara mengantisipasi risiko hidup lewat asuransi. Ini bukan pelatihan yang berhenti di ruangan; para ibu membawa contoh usaha berbasis olahan lele—dari bakso hingga keripik—untuk dikaitkan langsung dengan pencatatan dan pengelolaan uang. Ketika ibu-ibu yang selama ini mengurus dapur dan produksi mulai menguasai angka serta risiko, pemberdayaan perempuan pengusaha berubah menjadi kemandirian finansial yang nyata, bukan slogan.
OJK Maluku & PIM: Dari Edukasi ke Jalur Akses Modal Perempuan
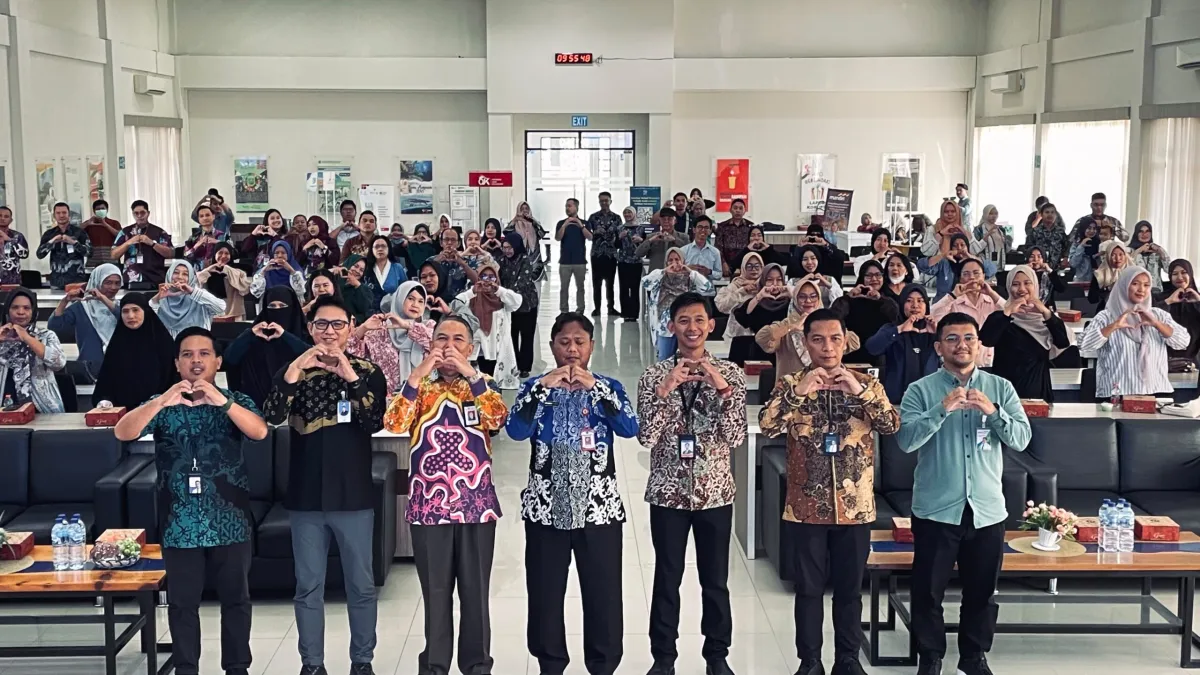
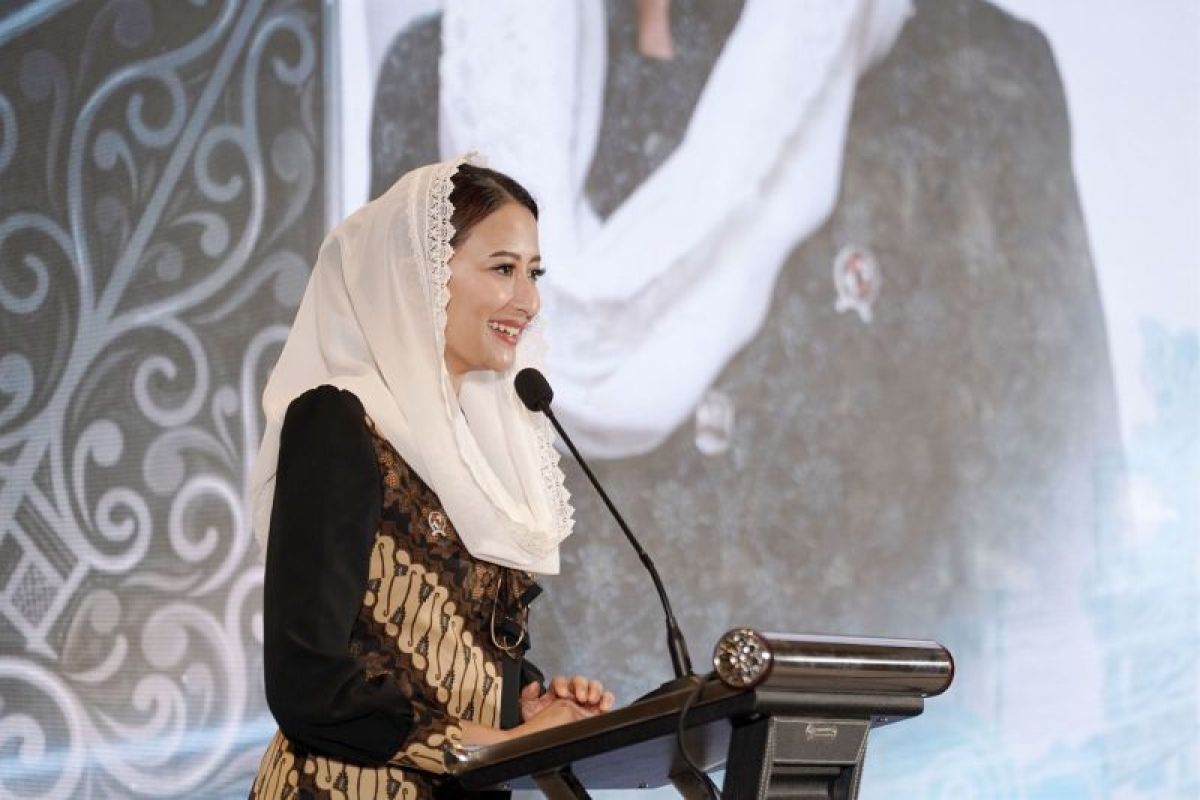
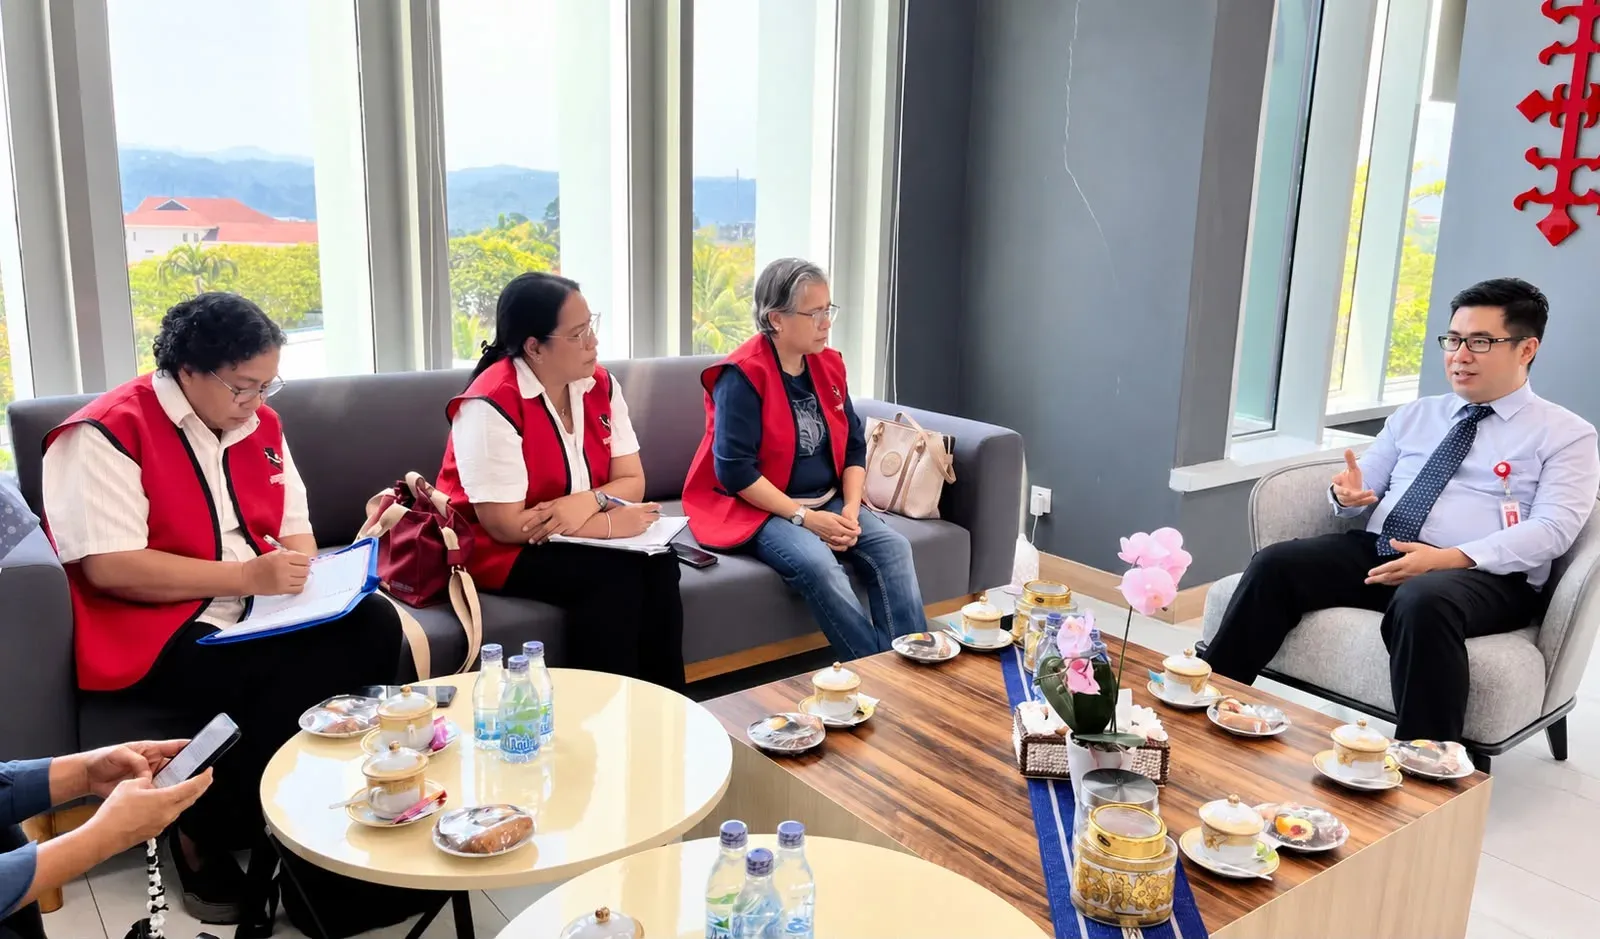
Di Maluku, peran OJK tidak berhenti pada pengawasan lembaga jasa keuangan; lembaga ini sadar bahwa perempuan adalah "menteri keuangan keluarga" dan pintu pertama perlindungan dari risiko finansial. OJK mendorong Perempuan Indonesia Maju untuk memperkuat literasi dan inklusi keuangan perempuan sekaligus mengangkat kapasitas UMKM perempuan agar lebih mudah mengakses layanan dan pembiayaan. Yang menarik, fokusnya bukan sekadar mengenalkan produk, tetapi menyiapkan pelaku usaha agar bank percaya: pencatatan keuangan rapi, histori pembiayaan baik, dan pemahaman syarat sebelum mengajukan kredit. Rencana business matching antara UMKM perempuan dan lembaga jasa keuangan adalah langkah tepat; akses modal perempuan tidak akan terbuka tanpa jembatan konkret yang menghubungkan pelaku usaha dengan pihak yang memegang keputusan pembiayaan.
Digitalisasi Pembayaran: QRIS sebagai Catatan Bisnis dan Tameng Kejahatan
Dorongan OJK Maluku agar UMKM perempuan memanfaatkan QRIS bukan sekadar mengikuti tren pembayaran digital; ini strategi membangun rekam jejak usaha yang bisa dibaca bank serta tameng dari kejahatan finansial. Pencatatan transaksi via QRIS membuat perputaran usaha terlihat lebih riil, sehingga lembaga keuangan memiliki data yang cukup ketika menilai kelayakan pembiayaan. Pada saat yang sama, edukasi tentang ciri produk ilegal dan penipuan digital—mulai dari SMS hingga tautan palsu—menjadikan perempuan benteng pertama keluarga terhadap kejahatan keuangan. Di sinilah inklusi finansial daerah bertemu dengan perlindungan konsumen: pengusaha perempuan bukan hanya pengguna layanan keuangan, tetapi juga pengguna yang kritis, berhati-hati, dan punya bukti transaksi kuat untuk memperjuangkan akses modal perempuan.
Mengapa Kolaborasi Keuangan–Komunitas Perempuan Harus Diperluas ke Luar Jawa
Garis besar dari program Dompet Dhuafa–Chubb Life dan inisiatif OJK Maluku adalah satu: literasi keuangan UMKM yang kontekstual membuka jalan inklusi finansial daerah dan akses modal yang lebih adil. Namun kesenjangan masih terasa di banyak wilayah luar Jawa, baik untuk pengusaha perempuan maupun generasi muda yang kelak akan memegang roda ekonomi. Tanpa pendampingan yang berkelanjutan, potensi usaha lokal dengan bahan baku kuat—seperti olahan lele di Kampung Curug—akan berhenti di skala kampung. Kolaborasi lembaga keuangan, regulator, dan organisasi perempuan perlu diperluas menjadi ekosistem: edukasi pengelolaan keuangan sejak dini, penguatan UMKM lewat pembukuan yang tertib, dan jembatan langsung ke pembiayaan. Kesimpulannya jelas: kalau kita ingin pengusaha perempuan di daerah naik kelas, kita wajib berhenti menganggap literasi keuangan sebagai kegiatan seremoni dan menjadikannya strategi pembangunan.