
Dari Nota Warung ke Riwayat Kredit: Mengubah Data Jadi Daya Tawar
Pencatatan transaksi digital untuk pembiayaan UMKM perempuan adalah praktik mengumpulkan, menyimpan, dan mengorganisir seluruh aktivitas jual beli harian—mulai dari nota pesanan, pembelian bahan baku, hingga transaksi QRIS—ke dalam sistem yang rapi dan dapat diverifikasi, sehingga catatan tersebut bisa diakui lembaga keuangan sebagai dasar penilaian kelayakan kredit dan akses modal formal. Banyak petani dan pelaku UMKM perempuan masih terhalang akses modal formal karena diminta jaminan sertifikat atau aset fisik yang tidak mereka miliki. Ironisnya, data paling berharga tentang usaha mereka tersebar di nota kertas, buku kas, dan aplikasi pembayaran, tetapi tidak pernah dikemas sebagai bukti kelayakan kredit. Di sinilah pencatatan transaksi digital menjadi isu politik ekonomi: siapa yang memegang data, dialah yang memegang kuasa atas pembiayaan.
Masalah Utama: Data UMKM Perempuan Terhenti di Tangan Perantara
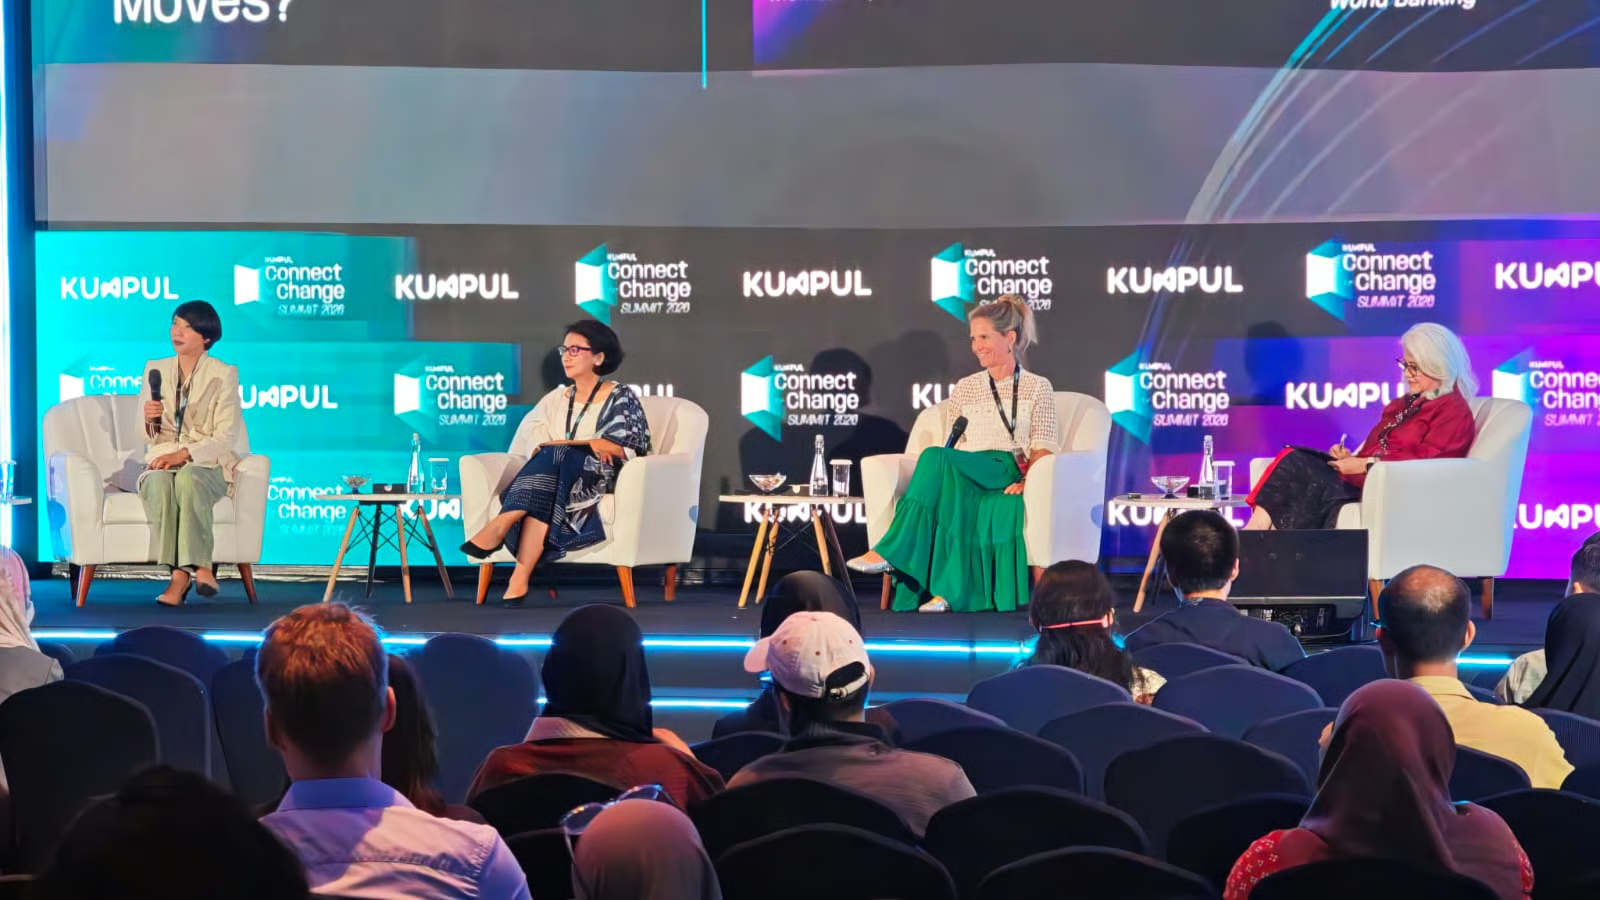
Hambatan terbesar pembiayaan UMKM perempuan bukan semata ketiadaan aset, melainkan terputusnya aliran data transaksi dari pelaku usaha ke bank. Angelique Timmer dari Women’s World Banking menyoroti bahwa selama ini pihak yang paling menikmati keuntungan di rantai pasok adalah mereka yang memegang data transaksi. Catatan penjualan dan pembelian UMKM perempuan sering berhenti di tengkulak, pengepul, atau offtaker, lalu tidak pernah sampai ke meja analis kredit bank. Akibatnya, perempuan pengusaha tampak ‘tak berjejak’ secara finansial, meski aktivitas usahanya hidup setiap hari. Di Vietnam, pencatatan transaksi sederhana terbukti membantu bank menyalurkan kredit ke 130.000 usaha kecil yang sebelumnya ditolak. Kutipan ini seharusnya menjadi tamparan: tanpa sistem yang memastikan nota pembelian berubah menjadi kontrak resmi, UMKM perempuan akan terus ditempatkan sebagai pihak yang bisa ditekan, bukan mitra yang layak dibiayai.
Pencatatan Terstruktur: Jalan Membangun Kepercayaan dan Riwayat Kredit
Solusi pembiayaan UMKM perempuan tidak akan lahir dari formulir pinjaman tambahan, tetapi dari pengakuan bahwa setiap transaksi adalah aset informasi. Aktivitas harian mereka—nota pesanan, belanja bahan baku, hingga transaksi QRIS di warung—menyimpan catatan berharga yang bisa dijadikan langkah awal dalam pinjaman modal. Ketika setiap nota pembelian diubah menjadi kontrak resmi, kontrak itu dapat berfungsi sebagai jaminan modal usaha bagi bank agar usaha kecil bisa naik kelas. Pencatatan transaksi digital yang terorganisir mengubah pola pikir bank: dari menilai jaminan fisik menjadi menilai arus kas nyata. Ini bukan sekadar teknis akuntansi, melainkan strategi politik data. Perempuan pengusaha yang memiliki rekam jejak transaksi yang terdokumentasi rapi akan lebih mudah membangun kepercayaan lembaga keuangan, sekaligus memperkuat posisi tawar mereka terhadap pembeli besar dan mitra industri.
Ekosistem Pembiayaan: Peran Amartha Financial, ICFH, dan Women’s World Banking
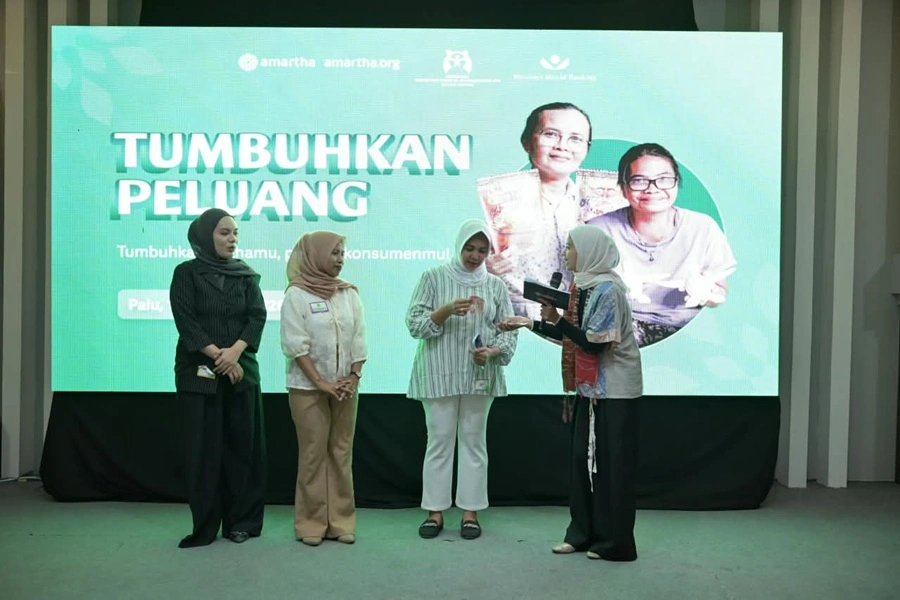
Pencatatan transaksi digital hanya efektif jika didukung ekosistem pembiayaan UMKM perempuan yang terintegrasi. Amartha Financial sebagai inisiator Koalisi Indonesia untuk Kesehatan Keuangan (ICFH) menggandeng Women’s World Banking dan Kementerian Pemberdayaan Perempuan dan Perlindungan Anak untuk menggelar program nasional ‘Tumbuhkan Peluang’ di Palu. Program ini mempertemukan sekitar 200 UMKM dengan mitra industri dan pembeli besar, sekaligus mendorong formalisasi usaha melalui edukasi dan fasilitasi NIB, sertifikasi halal, PIRT, dan pembukaan rekening bank. Kepala Sekretariat ICFH, Aria Widyanto, menegaskan bahwa penguatan UMKM perempuan tidak cukup hanya dengan membuka akses pembiayaan; mereka membutuhkan ekosistem yang membantu usaha menjadi lebih formal, mampu mengakses pasar lebih luas, dan memiliki kesehatan finansial. Di sinilah pencatatan transaksi digital harus diperlakukan sebagai infrastruktur dasar, bukan fitur tambahan.
Sulawesi Tengah: Bukti Bahwa Data dan Legalitas Bisa Mengubah Akar Rumput
Momentum pertumbuhan ekonomi Sulawesi Tengah yang mencapai 8,47 persen pada 2025 membuka peluang besar bagi UMKM lokal, terutama perempuan pengusaha. Namun peluang itu hanya akan dinikmati mereka yang memiliki legalitas dan catatan transaksi yang bisa dibaca bank dan calon pembeli. Melalui lokakarya ‘Tumbuhkan Peluang’, peserta mendapat pendampingan langsung dari DPMPTSP dalam pengurusan NIB, sehingga legalitas usaha menjadi fondasi untuk mengembangkan bisnis dan memanfaatkan peluang pasar. Formalisasi usaha menjadi langkah penting bagi UMKM perempuan untuk meningkatkan kesiapan bisnis dan menjangkau pasar yang lebih luas. Jika pencatatan transaksi digital dipadukan dengan NIB, sertifikasi, dan rekening bank, maka perempuan pelaku UMKM di daerah tidak hanya mampu bertahan, tetapi berpotensi mengubah data harian mereka menjadi pertumbuhan ekonomi berkelanjutan di level akar rumput. Kesimpulannya tegas: tanpa data yang terstruktur, keadilan pembiayaan hanya akan menjadi slogan.