
Akses Pembiayaan UMKM: Dari Slogan ke Strategi Pemberdayaan Ekonomi
Akses pembiayaan UMKM adalah upaya terstruktur untuk membuka jalan bagi pelaku usaha mikro, kecil, dan menengah mendapatkan modal kerja yang terjangkau, terukur, dan disertai pendampingan, sehingga mereka mampu mengembangkan usaha, memperluas pasar, dan menjaga keberlanjutan bisnis di tingkat lokal sebagai bagian dari strategi pemberdayaan ekonomi masyarakat. Perluasan akses ini bukan sekadar program teknis, tetapi refleksi perubahan cara pandang terhadap UMKM: dari sekadar penerima bantuan menjadi aktor utama ekonomi lokal. Pemerintah daerah di satu sisi mendorong inklusi, sementara lembaga keuangan mulai mengakui bahwa ide dan kearifan lokal butuh dukungan modal, bukan nasihat kosong. Pertanyaannya, apakah skema seperti Kredit Usaha Rakyat dan business matching keuangan mampu menjembatani jurang antara potensi dan kapasitas? Jawaban sementara: ya, asal diiringi disiplin pencatatan dan literasi keuangan lokal yang serius, bukan pelatihan seremonial yang berhenti di spanduk dan foto dokumentasi.
KUR Bank Sumsel Babel: Modal Murah Tak Cukup Tanpa Manajemen Usaha
Kredit Usaha Rakyat yang disalurkan Bank Sumsel Babel jelas menambah oksigen bagi pelaku usaha yang selama ini sesak modal. Bank ini menegaskan komitmen mendorong pertumbuhan ekonomi masyarakat melalui skema KUR yang dirancang dengan proses pengajuan mudah, persyaratan jelas, dan bunga terjangkau, sehingga setiap rupiah bisa langsung berputar dalam usaha. Namun modal murah bukan obat mujarab bila UMKM masih alergi terhadap pembukuan dan perencanaan. Pesan "Modal berkembang, usaha gemilang" terdengar manis, tetapi hanya terwujud ketika peminjam mampu menghitung arus kas, menakar risiko, dan membedakan antara uang usaha dan uang pribadi. Di titik ini, bank yang mengaku “mitra setia” seharusnya tidak berhenti pada penyaluran dana, melainkan menyediakan program pemberdayaan bisnis yang mengajarkan cara memakai KUR sebagai investasi, bukan sebagai tambalan gaya hidup konsumtif yang akhirnya menggerus keberlanjutan usaha.
Business Matching Berau: Ketika Pemerintah, BI, dan OJK Turun ke Meja Negosiasi
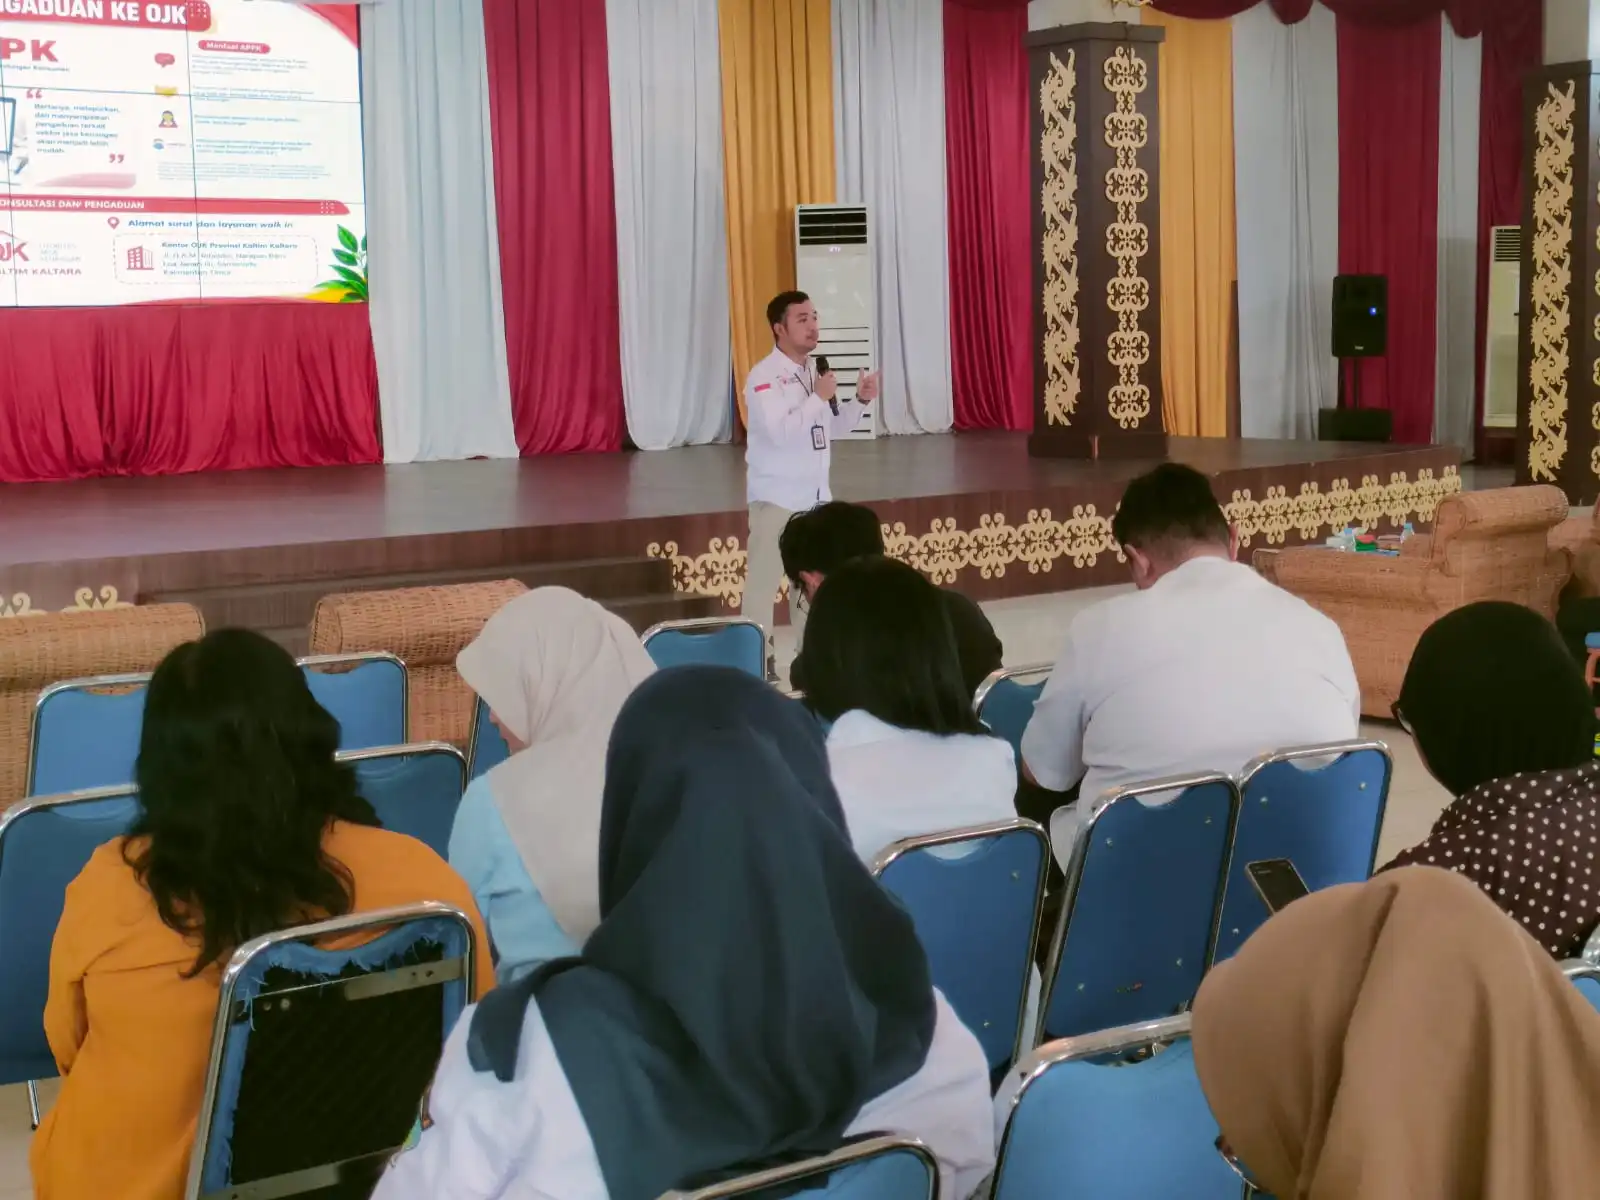
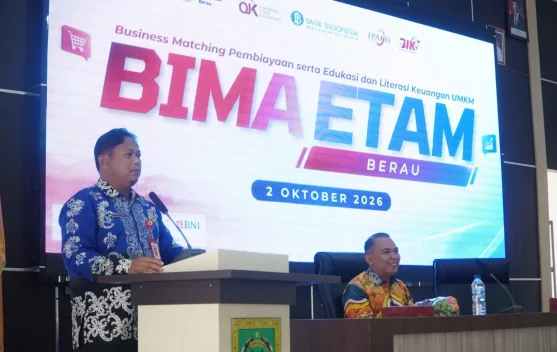
Kegiatan BIMA ETAM Seri 17 di Tanjung Redeb menandai pendekatan yang lebih proaktif terhadap akses pembiayaan UMKM: pemerintah kabupaten, otoritas keuangan, dan lembaga pembiayaan dipaksa duduk satu meja melalui agenda business matching keuangan. Sekretaris Daerah Muhammad Said menegaskan bahwa perluasan akses pembiayaan dan peningkatan literasi keuangan adalah bagian penting untuk memperkuat keberlanjutan UMKM di wilayahnya. Di Ruang RPJPD Bapelitbang, pelaku usaha tidak lagi menebak-nebak “bank mana yang mau menerima proposal”, karena mereka langsung dipertemukan dengan bank-bank dan lembaga keuangan. Ini langkah maju: pemerintah tidak hanya berbicara tentang ekonomi kerakyatan, tetapi memfasilitasi pintu permodalan dan program pemberdayaan bisnis yang nyata. Namun, keberhasilan business matching akan diuji bukan pada jumlah brosur yang dibagikan, melainkan pada berapa banyak UMKM yang pulang dengan skema pembiayaan relevan dan rencana usaha yang lebih matang.
Literasi Keuangan Lokal dan Pencatatan: Modal Sosial yang Sering Diremehkan
Pemerintah Kabupaten Berau cukup jujur mengakui bahwa akses pembiayaan harus berjalan beriring dengan kemampuan mengelola keuangan. Karena itu, business matching dirangkai dengan edukasi dan literasi keuangan lokal, layanan Desk SLIK dari otoritas jasa keuangan, serta pengenalan aplikasi pencatatan keuangan SIAPIK dari bank sentral. Langkah ini penting: pelaku UMKM diajak memahami riwayat kredit mereka sebelum buru-buru meminjam, sekaligus belajar mencatat keuangan usaha secara lebih terstruktur. Tanpa literasi, modal bank mudah terperangkap dalam usaha yang tidak pernah punya laporan sederhana pun. Di sisi lain, pemerintah mengarahkan Dinas Koperasi dan perdagangan untuk terus melakukan pendampingan agar UMKM tidak berhenti di tahap memperoleh pembiayaan, tetapi mampu mengelola modal secara produktif sehingga usaha berkembang berkelanjutan. Jika literasi keuangan lokal berhasil diperlakukan sebagai kebutuhan dasar, bukan pelengkap acara, ekosistem UMKM akan jauh lebih tahan guncangan.
Dari Akses ke Keberlanjutan: UMKM Harus Berani Menyetir Sendiri
Dalam berbagai pidato, pemerintah daerah menempatkan UMKM sebagai penggerak perekonomian dan mengikatnya pada amanat undang-undang tentang pemberdayaan yang menyeluruh, optimal, dan berkesinambungan. Kolaborasi antara pemerintah kabupaten, bank sentral, dan otoritas jasa keuangan dalam business matching keuangan menunjukkan keseriusan mengubah akses pembiayaan UMKM menjadi agenda strategis, bukan program dadakan. Menurut Muhammad Said, dengan akses pembiayaan yang optimal, UMKM mampu bergerak maju, memberi kesejahteraan bagi pelaku usaha, dan memunculkan lapangan kerja baru. Tapi pada akhirnya, keberlanjutan tidak ditentukan oleh regulasi saja. Pelaku usaha harus berani menyetir sendiri: meningkatkan kualitas produk, memanfaatkan pemasaran digital, mengadopsi pembayaran non-tunai, dan disiplin mengelola modal agar tidak bocor. Perluasan akses pembiayaan adalah pintu, bukan tujuan akhir; masa depan ekonomi lokal bergantung pada apakah UMKM mau dan mampu melangkah melewati pintu itu dengan strategi bisnis yang lebih dewasa.