
Panda Bond membuka akses pendanaan yuan
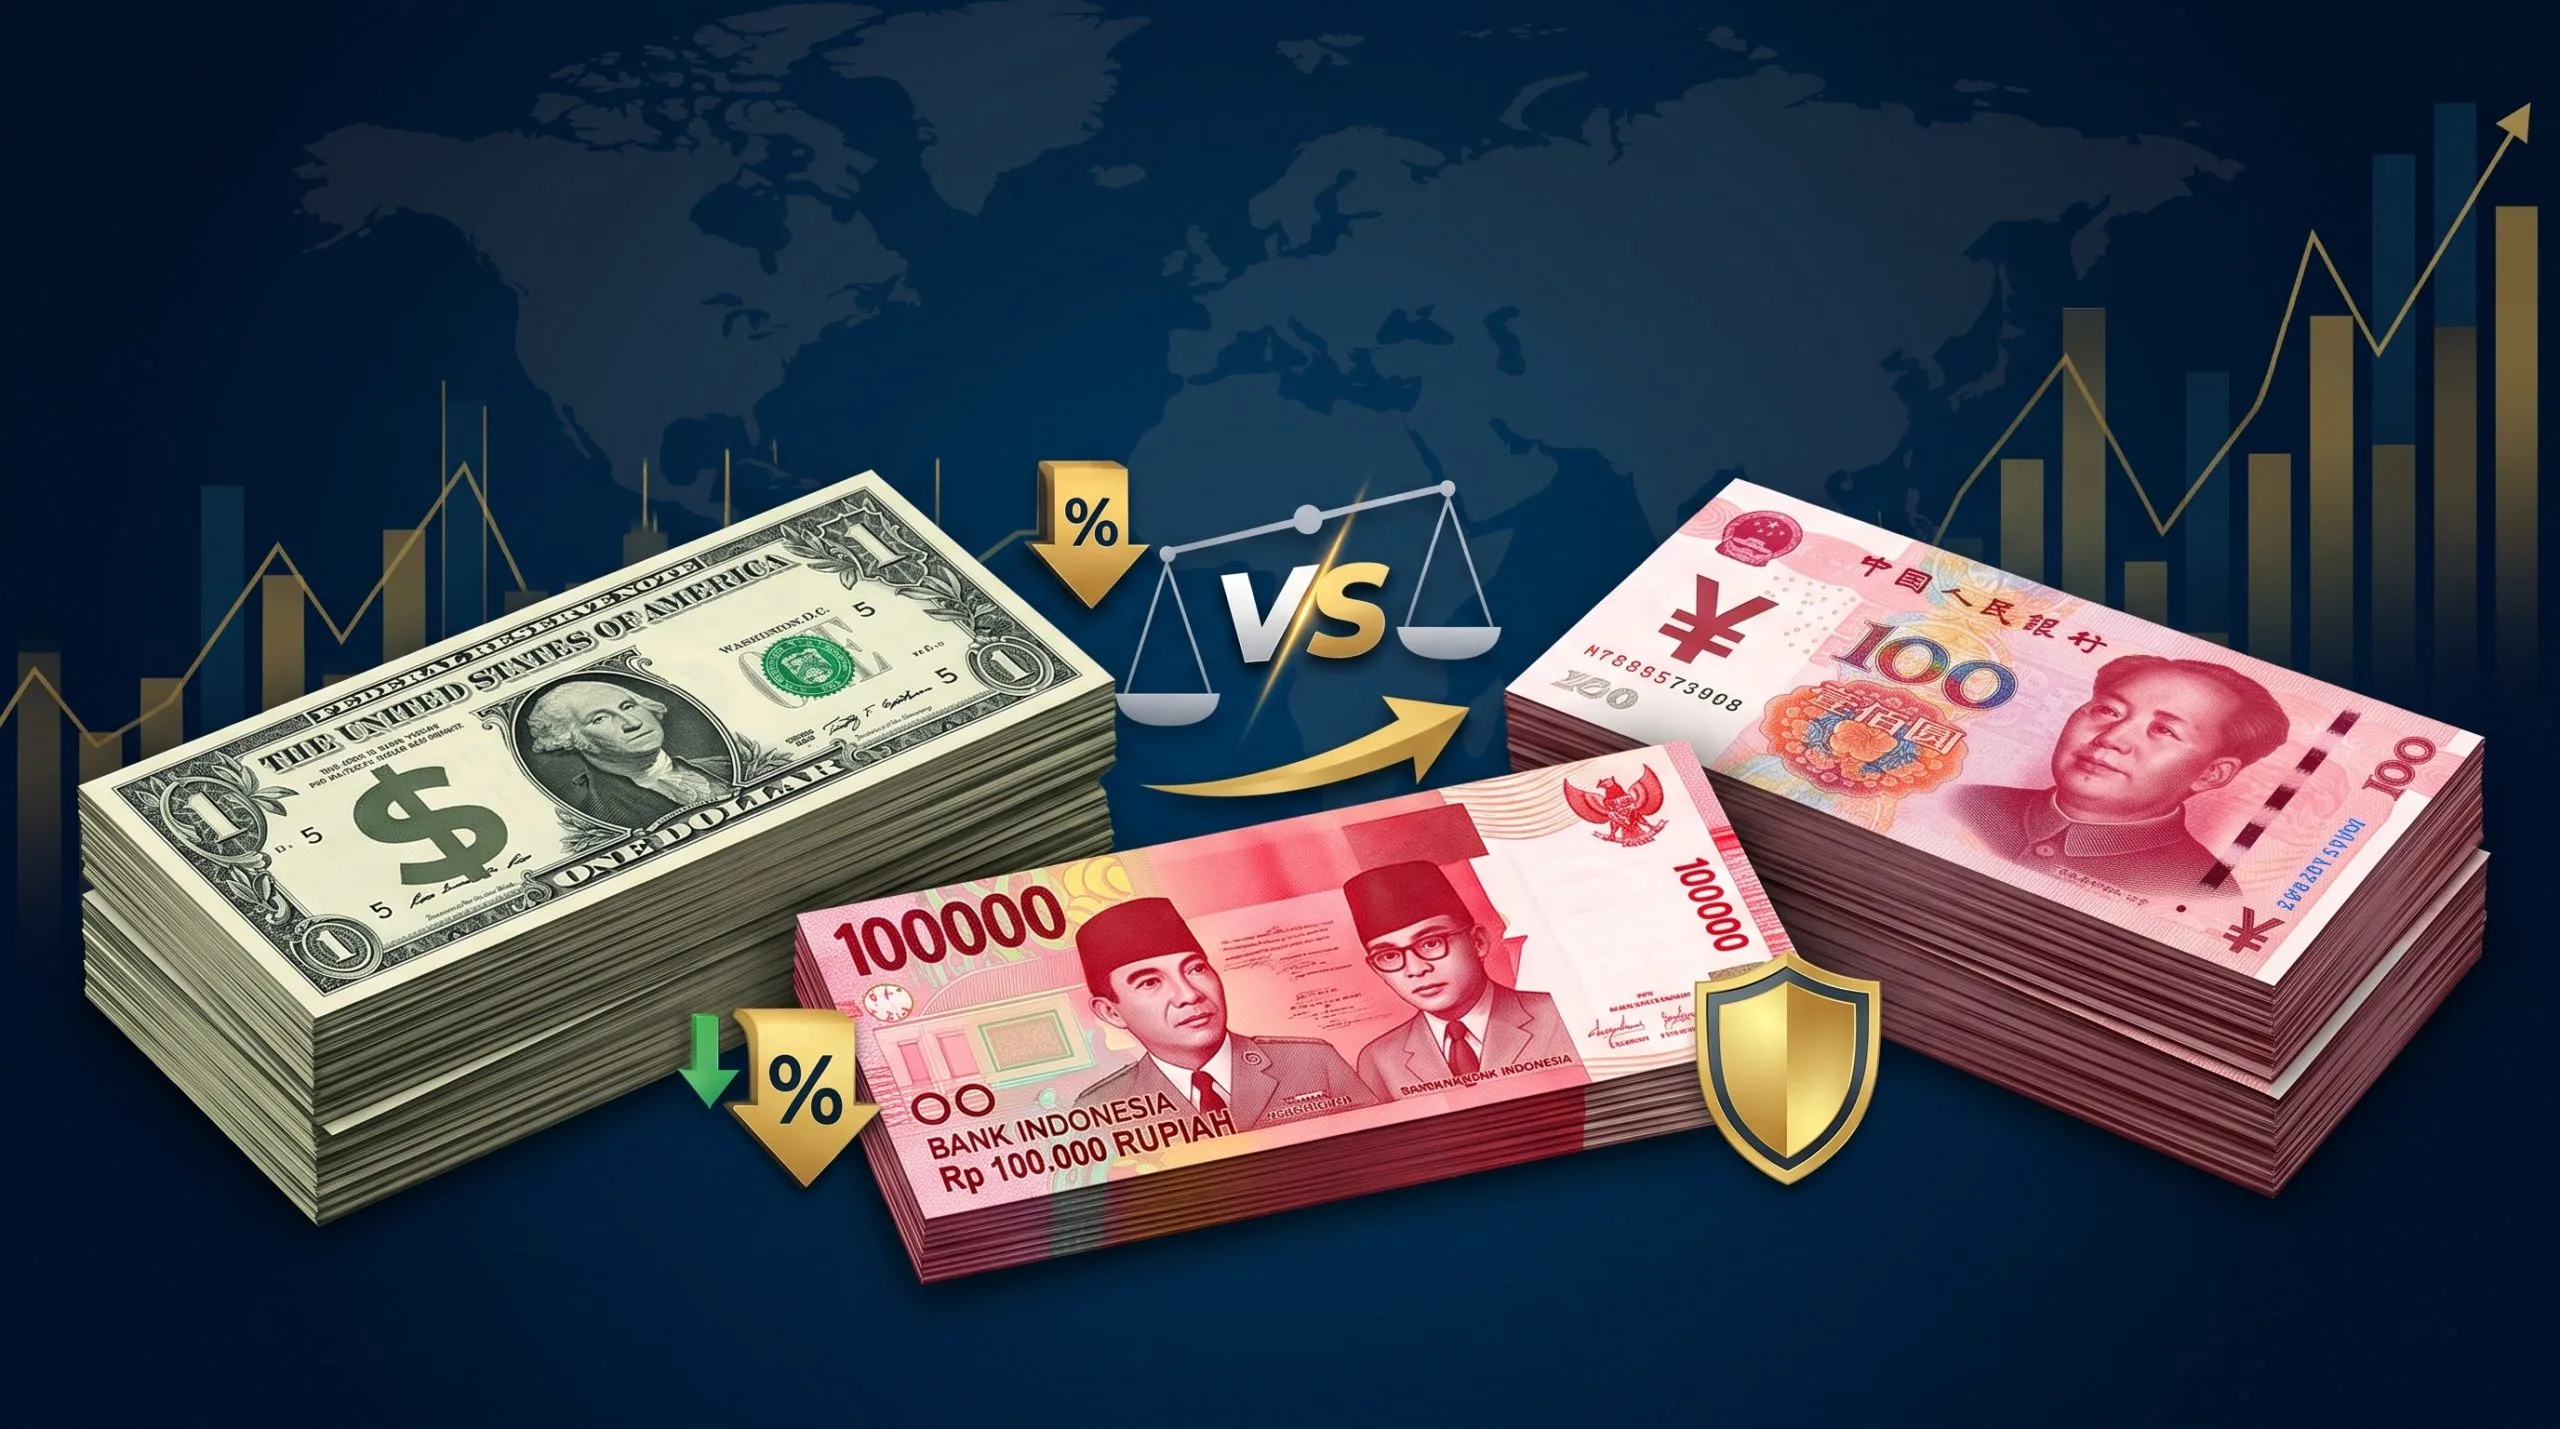
Panda Bond adalah surat utang berdenominasi yuan yang diterbitkan pemerintah atau entitas asing di pasar obligasi domestik China, sehingga memberi akses kepada kelompok investor dan sumber pendanaan di luar pasar yang biasa digunakan. Indonesia kembali menerbitkan instrumen ini pada 10 November 2026, melalui tiga seri dengan tenor tiga, lima, dan tujuh tahun. Langkah tersebut patut dibaca sebagai upaya memperluas pilihan pembiayaan, bukan sekadar mengejar penerbitan baru. Pemerintah menyebut hasil transaksi dipakai untuk memenuhi kebutuhan pembiayaan APBN 2026, sementara penyelesaiannya dijadwalkan pada 17 November 2026. Bagi masyarakat, manfaatnya tidak berupa dana yang langsung diterima, melainkan tambahan ruang bagi pemerintah untuk membiayai anggaran. Nilai tambahnya bergantung pada apakah akses baru ini benar-benar menghasilkan biaya dan risiko yang lebih baik.
Permintaan investor memberi alasan untuk kembali
Penerbitan kedua ini bernilai CNY10 miliar, meningkat dari penerbitan perdana pada Juli 2026 yang mencapai CNY7 miliar. Pesanan investor mencapai CNY17,26 miliar, atau 1,726 kali nilai yang ditawarkan. Angka tersebut menunjukkan minat yang kuat, tetapi tidak dengan sendirinya membuktikan bahwa biaya pinjaman akan selalu murah atau permintaan akan bertahan. Pemerintah membagi penerbitan ke tiga seri: CNY5,7 miliar dengan kupon 1,96% untuk tenor tiga tahun; CNY3,7 miliar dengan kupon 2,15% untuk lima tahun; serta CNY600 juta dengan kupon 2,50% untuk tujuh tahun. Seluruh seri memperoleh peringkat AAA dengan prospek stabil. Panda Bond Indonesia pun semakin diperhitungkan di pasar obligasi China. Bagi pemerintah, tantangannya ialah menjaga disiplin: memanfaatkan permintaan saat tersedia tanpa menjadikan satu pasar sebagai sandaran utama.
Rencana 2027 masih bergantung pada kondisi pasar
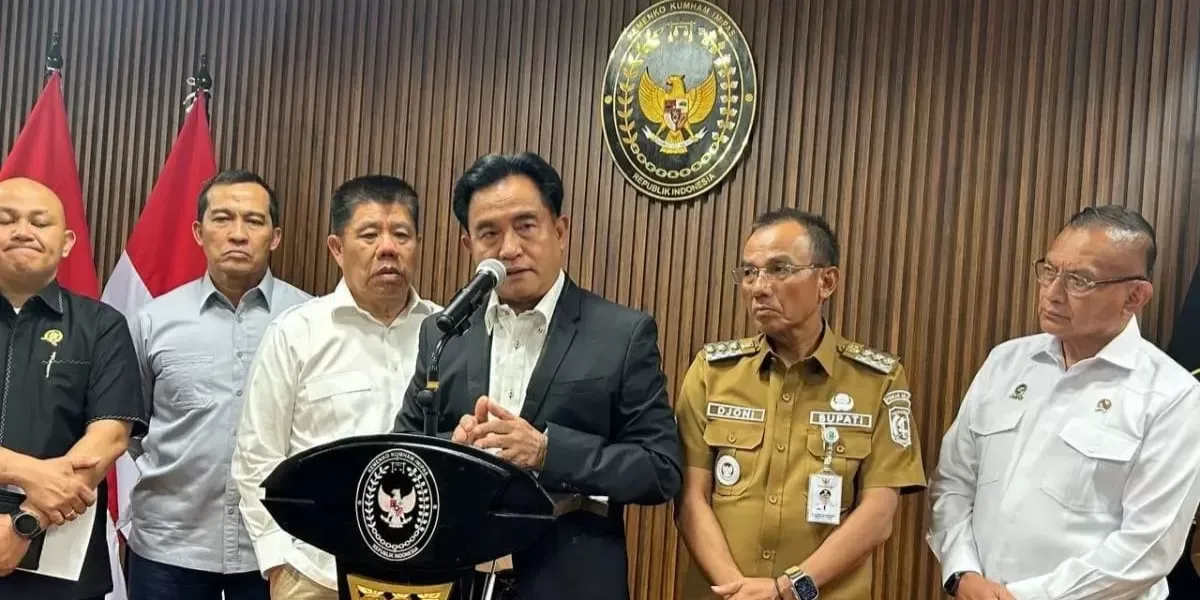
Kementerian Keuangan mempertimbangkan Panda Bond untuk pembiayaan APBN 2027 setelah respons positif atas penerbitan November. Dorongan utamanya cukup jelas: pasar keuangan China menawarkan suku bunga relatif rendah dan likuiditas yang besar, sementara perubahan ekspektasi suku bunga di negara maju, termasuk Amerika Serikat, serta risiko geopolitik dapat mendorong imbal hasil obligasi internasional naik. Suminto, Direktur Jenderal Pengelolaan Pembiayaan dan Risiko, mengatakan pemerintah ingin mempertahankan kehadiran di pasar tersebut sebagai bagian dari diversifikasi pembiayaan. Namun, belum ada jadwal maupun nilai penerbitan berikutnya. Keputusan akan mengikuti perkembangan pasar China dan kebutuhan pembiayaan pemerintah. Sikap menunggu ini tepat: akses ke sumber dana baru bermanfaat hanya jika harganya kompetitif dan risikonya dapat dikelola.
Alternatif, bukan pengganti SBN
Panda Bond bukan pengganti surat berharga negara di pasar domestik ataupun obligasi internasional lain. Perannya adalah menambah pilihan agar pemerintah dapat menyesuaikan pembiayaan dengan kebutuhan anggaran dan keadaan pasar. Diversifikasi itu penting ketika ketidakpastian global dapat menaikkan biaya pinjaman, tetapi utang berdenominasi yuan juga membawa risiko nilai tukar. Karena itu, kupon yang tampak rendah tidak cukup untuk menilai keberhasilan penerbitan; pemerintah perlu memperhitungkan keseluruhan biaya dan kewajiban pembayaran, sekaligus menjaga portofolio utang tetap terkendali. Kesimpulannya, minat investor memberi alasan masuk akal untuk mempertimbangkan penerbitan lanjutan bagi APBN 2027, bukan alasan untuk memastikan bahwa penerbitan pasti terjadi. Nilai strategis obligasi yuan Indonesia terletak pada pilihan yang ditambahkannya. Pemerintah sebaiknya masuk kembali hanya ketika kondisi pasar, kebutuhan anggaran, dan pengelolaan risiko sama-sama mendukung.