
Pertumbuhan besar menuntut keamanan yang sepadan
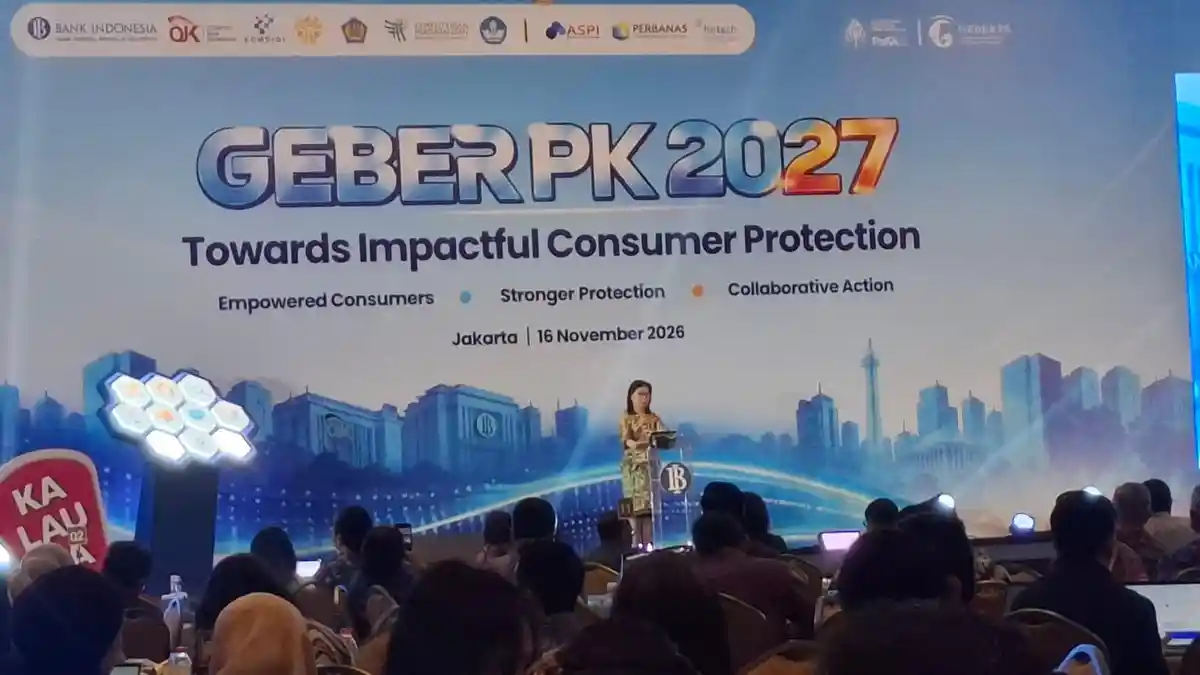
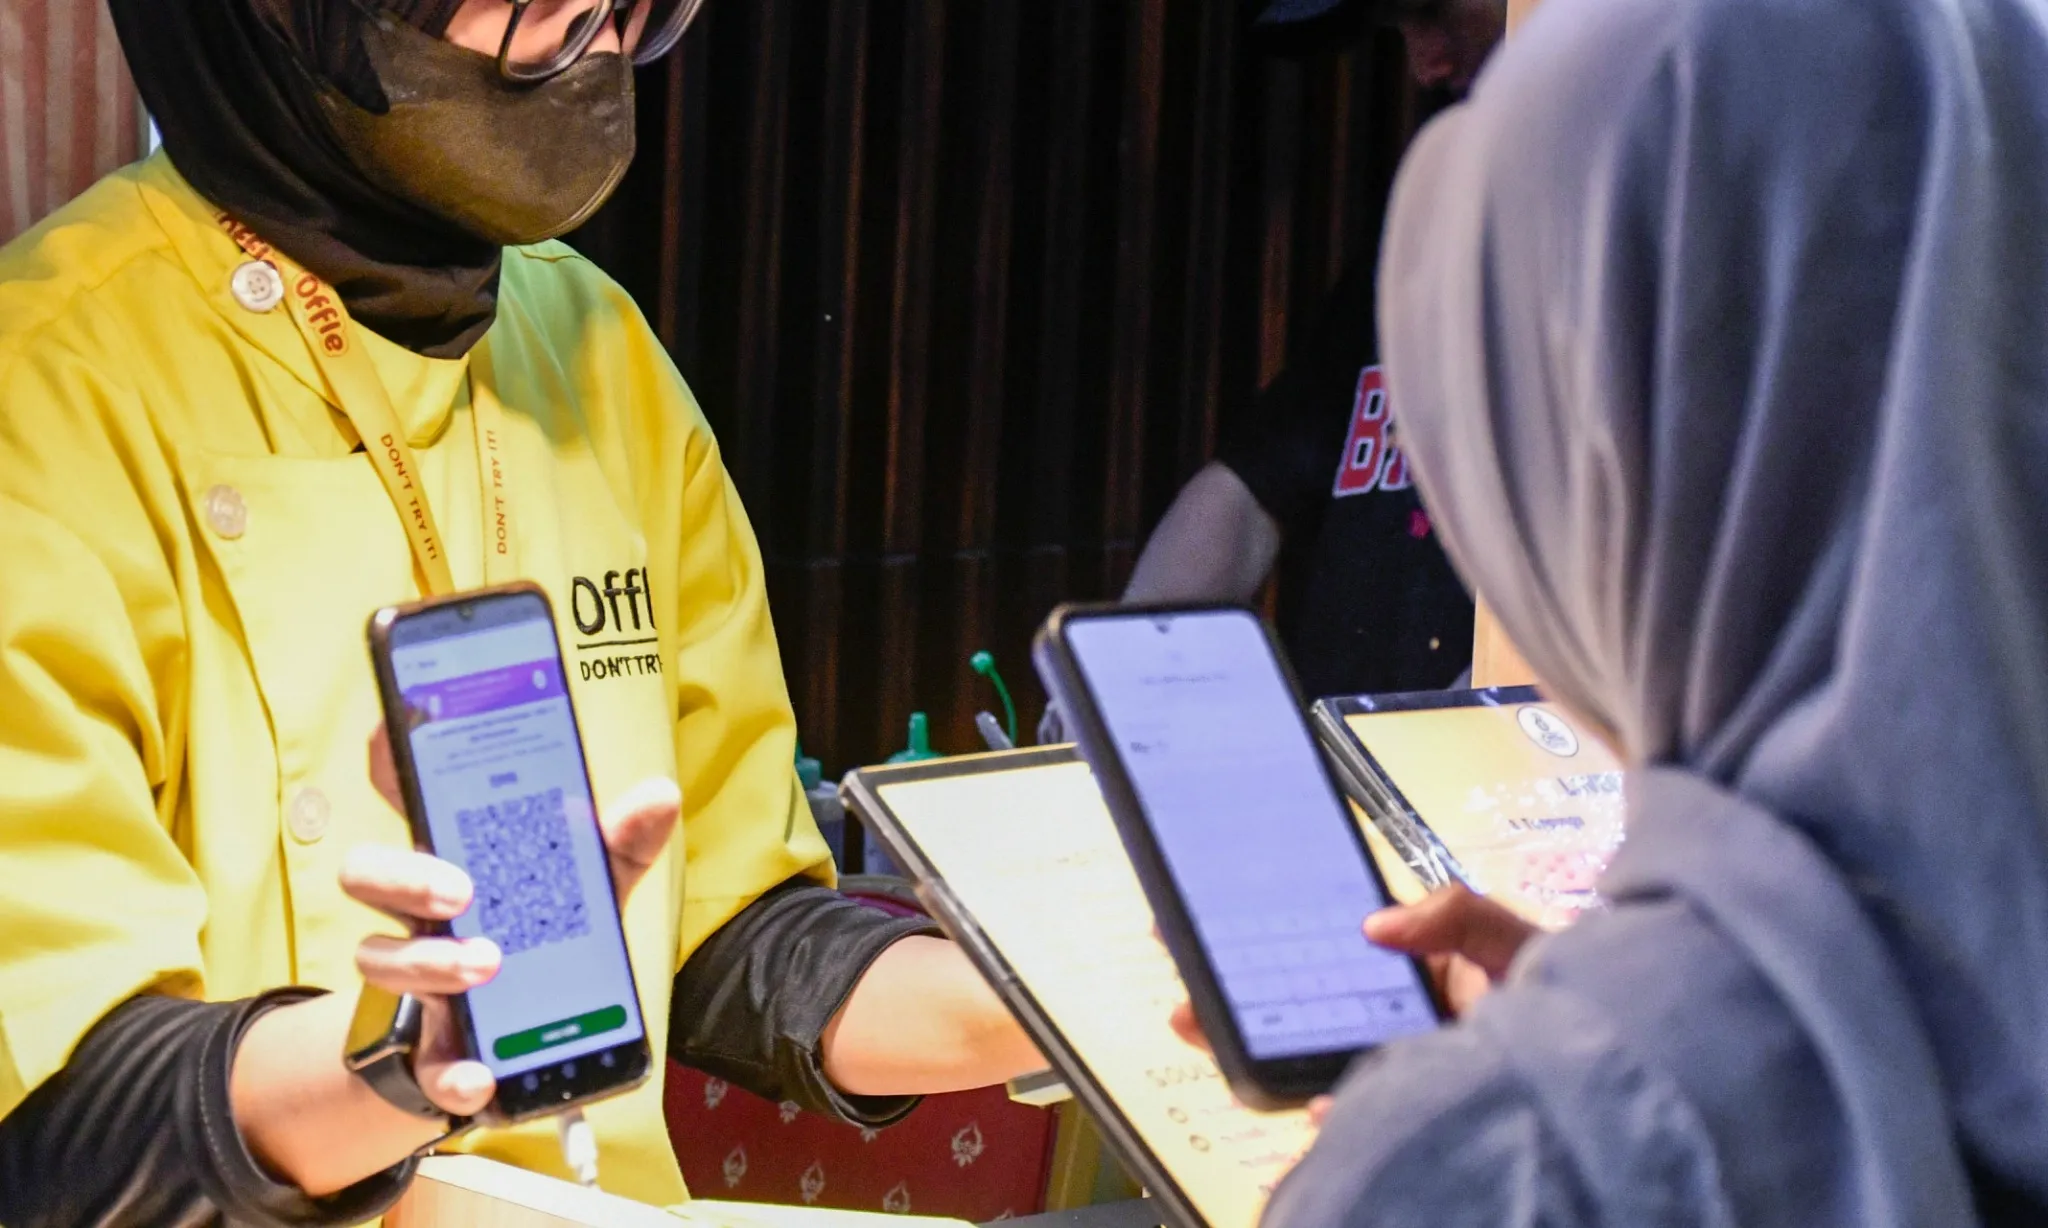
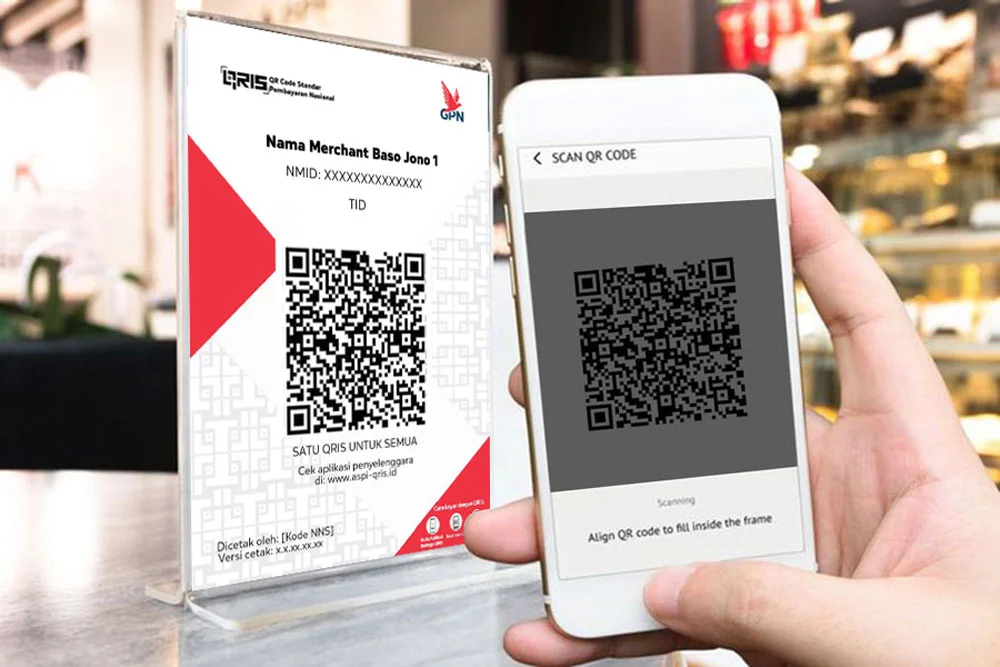
QRIS adalah standar kode respons cepat yang memungkinkan pembayaran digital lintas penyedia dengan memindai satu kode, sehingga transaksi sehari-hari dapat berlangsung lebih praktis. Namun, kemudahan itu hanya bernilai jika pengguna juga dapat bertransaksi dengan aman. Bank Indonesia mencatat transaksi QRIS secara kumulatif menembus 20 miliar hingga kuartal III 2026, dengan pertumbuhan volume 149,1 persen secara tahunan. Deputi Gubernur BI Filianingsih Hendarta menyampaikan capaian tersebut dalam acara GEBER PK di Jakarta pada 16 November 2026. Angka itu bukan sekadar tanda bahwa pembayaran digital makin lazim; ia juga menunjukkan betapa banyak interaksi yang perlu dijaga dari salah bayar, penyalahgunaan data, dan penipuan QRIS. Karena itu, keberhasilan QRIS seharusnya dinilai bukan hanya dari jumlah transaksi. Kepercayaan pengguna—yang dibangun lewat kemudahan dan kecepatan—harus tetap menjadi ukuran utama.
Jangkauan meluas, risiko ikut mendekat
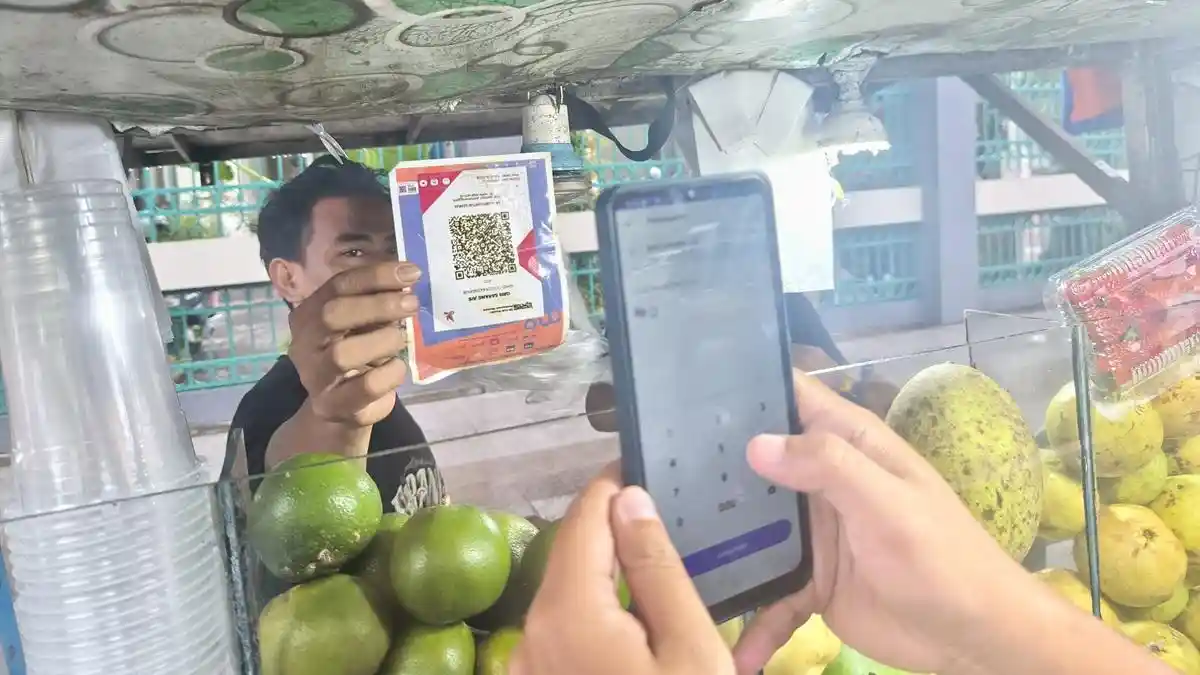
Pengguna QRIS mencapai 70,59 juta orang, naik 8,17 persen dibandingkan periode yang sama setahun sebelumnya. Jumlah merchant tercatat 49,39 juta, tumbuh 36,04 persen secara tahunan. Jangkauan ini mencakup pelaku UMKM, warga perdesaan, generasi muda, hingga kelompok lanjut usia. Semakin beragam penggunanya, semakin penting memastikan keamanan tidak hanya dirancang untuk mereka yang sudah akrab dengan teknologi. BI menyoroti bahwa penipuan digital makin terorganisasi, lintas batas, dan dapat memanfaatkan kecerdasan buatan. Risiko pembayaran digital bukan persoalan abstrak: pengalaman buruk bisa membuat masyarakat enggan menggunakan layanan tersebut, sekaligus mengikis kepercayaan yang dibangun selama bertahun-tahun. Maka, memperluas akses tanpa memperkuat perlindungan sama saja membiarkan pertumbuhan sistem bergantung pada kewaspadaan individu semata.
Perlindungan harus menjadi bagian dari sistem
BI menempatkan perlindungan konsumen sebagai unsur penting dalam pengembangan sistem pembayaran, bukan tambahan setelah inovasi berjalan. Dalam GEBER PK 2027, arah upayanya mencakup tiga pilar: Empower Consumer, Stronger Protection, dan Collaborative Action. Penguatan itu direncanakan melalui edukasi, sistem peringatan dini, pencegahan oleh penyelenggara, serta koordinasi antarlembaga. Pendekatan ini tepat: penipuan yang lintas batas dan terorganisasi tidak mungkin ditangani dengan imbauan kepada pengguna saja. Konsumen pun perlu membiasakan langkah sederhana sebelum membayar: pastikan nama merchant dan nominal yang muncul sudah benar, lalu jangan pernah membagikan PIN, kata sandi, atau kode OTP. Langkah tersebut tidak menghapus seluruh risiko, tetapi dapat menutup celah yang kerap dimanfaatkan pelaku. Tanggung jawab utama tetap harus dibagi antara regulator, penyedia layanan, lembaga keuangan, dan masyarakat.
Kepercayaan adalah ukuran kemajuan
Pertumbuhan transaksi QRIS memperlihatkan bahwa pembayaran digital telah menjadi bagian penting dari kegiatan sehari-hari. Namun, skala yang besar juga memperbesar dampak jika perlindungan tertinggal. BI mencatat Indeks Keberdayaan Konsumen Sistem Pembayaran 2026 sebesar 77,03 persen, naik 12,36 poin dari 64,67 persen pada 2023, tetapi masih berada dalam kategori kritis. Artinya, edukasi konsumen perlu terus berjalan dan tidak boleh menggantikan kewajiban penyelenggara untuk mencegah serta menangani penipuan. Kesimpulannya, capaian lebih dari 20 miliar transaksi bukan alasan untuk berpuas diri. QRIS akan tumbuh secara sehat jika pengguna merasa aman, pengaduan ditangani, dan pencegahan menjadi bagian nyata dari layanan. Perlindungan konsumen bukan rem bagi inovasi; justru itulah syarat agar kemudahan pembayaran digital dapat dipercaya dalam jangka panjang.