
MSCI Reklasifikasi Pasar: Ancaman Status dan Arus Modal
MSCI reklasifikasi pasar adalah proses peninjauan ulang status suatu bursa dalam indeks global MSCI yang dapat mengubah kategorinya, misalnya dari Emerging Market menjadi Standalone Market, dan perubahan ini berpotensi memicu reposisi besar-besaran portofolio global, mengubah arus masuk dan keluar modal asing, serta memengaruhi valuasi aset dan stabilitas nilai tukar domestik.
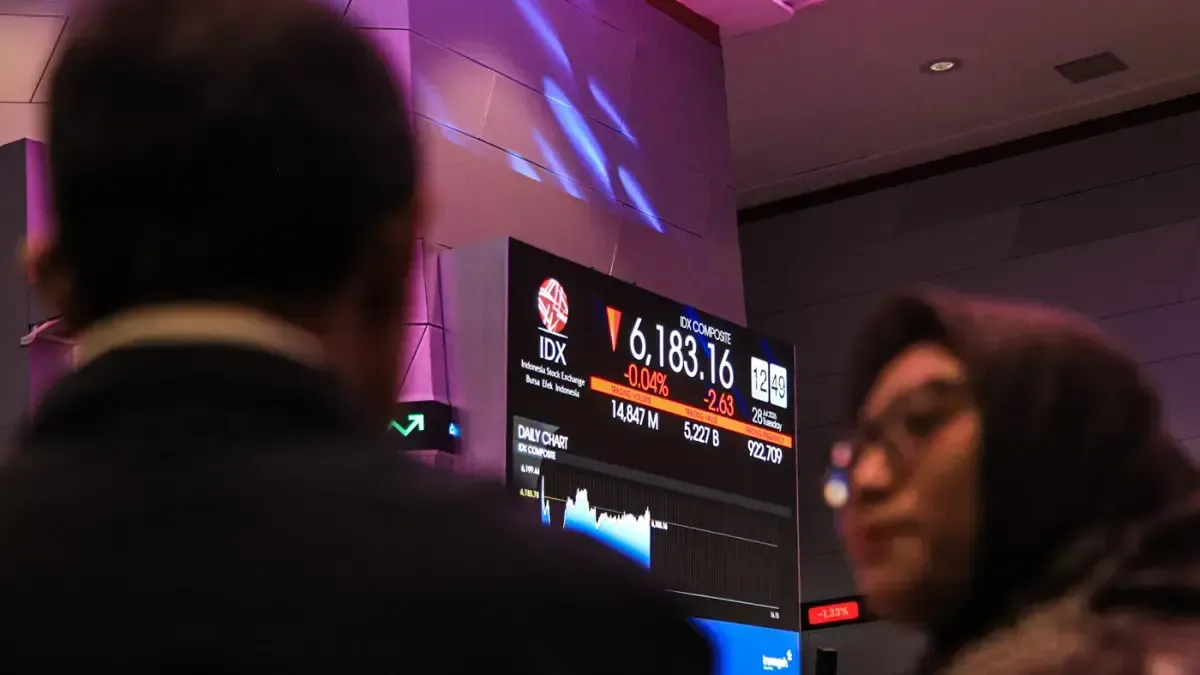
Usulan perubahan klasifikasi pasar modal dari Emerging Market menjadi Standalone Market adalah sinyal keras bahwa kualitas pasar sedang dipertanyakan. Jika status turun, banyak manajer dana global yang terikat mandat indeks berpotensi mengurangi eksposur, memicu outflow modal asing yang tidak kecil. Di sinilah letak ancaman: bukan sekadar soal gengsi, tetapi soal likuiditas dan biaya modal. Tekanan sudah terasa di pasar valuta, ketika isu reklasifikasi sempat menekan Rupiah ke kisaran Rp18.052 per dolar sebelum berangsur menguat kembali. Artinya, pasar sudah mulai mendiskon risiko ini, dan otoritas tidak punya kemewahan untuk bersikap netral.

Respons Bank Sentral: Menjaga Stabilitas Rupiah dengan Insentif Hedging
Bank sentral memilih strategi kombinasi: memantau outflow modal asing secara ketat sambil memperkuat bantalan stabilitas Rupiah. Fokusnya jelas: mencegah gejolak di pasar saham menjalar menjadi krisis nilai tukar. Gubernur menegaskan bahwa setiap sinyal outflow pasca pengumuman MSCI langsung dimonitor, dan bila arus keluar terjadi, otoritas akan berusaha menarik inflow pengganti. Ini pengakuan jujur bahwa arus modal portofolio masih menjadi penentu penting stabilitas Rupiah.
Kebijakan lindung nilai forex diperkuat melalui insentif biaya hedging Domestic Non-Deliverable Forward (DNDF). Pengurangan premi untuk tenor 6 bulan dinaikkan menjadi 40 persen dari 25 persen, sementara tenor 12 bulan menjadi 45 persen dari 30 persen. Langkah ini bukan sekadar teknis; ini pesan politik moneter bahwa bank sentral siap membayar lebih agar pelaku pasar mengunci risiko kurs, sekaligus menarik portfolio inflows, pinjaman luar negeri bank, dan FDI. Dalam konteks volatilitas IHSG dan fluktuasi regional yang masih dianggap dalam batas normal, kebijakan suku bunga dijaga stabil, sementara suku bunga fasilitas simpanan dinaikkan untuk membuat aset domestik lebih menarik.
Strategi Defensif BPJS Ketenagakerjaan: SBN sebagai Jangkar
Di sisi investor institusional, BPJS Ketenagakerjaan memilih langkah defensif yang sangat jelas: memperkuat porsi instrumen pendapatan tetap, terutama Surat Berharga Negara (SBN) dan deposito. Dengan dana kelolaan mencapai Rp946,6 triliun dan tumbuh 9,57 persen secara tahunan, prioritas utama mereka adalah keamanan dana peserta, bukan mengejar imbal hasil agresif. Ini sikap rasional ketika volatilitas IHSG meningkat dan wacana revisi status bursa oleh MSCI masih menggantung.
Portofolio BPJS-TK tetap terdiversifikasi: selain SBN dan deposito, ada surat berharga bank sentral, saham, reksadana, serta investasi langsung di properti dan perusahaan penyertaan. Namun porsi saham disaring ketat berdasarkan fundamental, likuiditas, free float, risiko per saham, dan tata kelola, dengan fokus pada 39 saham blue chip di sektor perbankan, telekomunikasi, konsumer, energi, dan infrastruktur untuk program jangka panjang. Pendekatan dynamic asset allocation yang mereka gunakan menegaskan bahwa setiap pergeseran alokasi bukan panik, melainkan penyesuaian terukur terhadap profil liabilitas peserta dan kondisi pasar modal.
Volatilitas IHSG dan Tekanan pada Investor Institusional
Volatilitas IHSG dan wacana revisi status bursa menciptakan tekanan ganda bagi investor institusional. Di satu sisi, mereka harus menjaga kinerja jangka panjang; di sisi lain, mereka tidak boleh membiarkan gejolak jangka pendek menggerus nilai dana yang diawasi publik. BPJS-TK secara eksplisit menyebut bahwa strategi alokasi aset mereka bersifat antisipatif terhadap meningkatnya volatilitas pasar saham. Ini berarti mereka mengakui risiko struktural dari potensi penurunan klasifikasi pasar, bukan menganggapnya sekadar noise.
Strategi defensif yang menambah bobot pada instrumen pendapatan tetap adalah sinyal bahwa investor besar bersiap menghadapi skenario MSCI reklasifikasi pasar ke kategori yang lebih rendah. Jika itu terjadi, tekanan jual dari dana asing bisa memukul IHSG dan memperlebar spread yield. Dengan menjadikan SBN sebagai jangkar, investor institusional berupaya menciptakan buffer terhadap koreksi ekuitas yang tajam. Target penerimaan iuran Rp118 triliun dengan proyeksi pembayaran klaim Rp78,4 triliun menambah urgensi disiplin manajemen risiko: setiap kesalahan alokasi bisa langsung berimbas pada kemampuan memenuhi klaim.
Kesimpulan: Menjaga Stabilitas Rupiah dan Pasar di Tengah Ketidakpastian
Ancaman outflow modal asing akibat MSCI reklasifikasi pasar memaksa otoritas moneter dan investor besar masuk ke mode bertahan. Bank sentral memperkuat insentif lindung nilai forex dan menjaga daya tarik aset domestik demi stabilitas Rupiah, sementara BPJS Ketenagakerjaan mengokohkan jangkar di SBN dan deposito untuk melindungi dana peserta. Volatilitas IHSG dan ketidakpastian status bursa menjadi ujian kedewasaan pasar: apakah akan terpukul oleh sentimen, atau memanfaatkan tekanan ini untuk memperbaiki tata kelola, transparansi, dan struktur kepemilikan yang selama ini dikritik. Ke depan, hingga keputusan final MSCI paling lambat akhir Juni 2027, strategi defensif yang disiplin tampak sebagai pilihan paling masuk akal: mengurangi kerentanan jangka pendek tanpa mengorbankan tujuan jangka panjang.