
Reklasifikasi MSCI: Ancaman Standalone yang Menguji Nyali BI
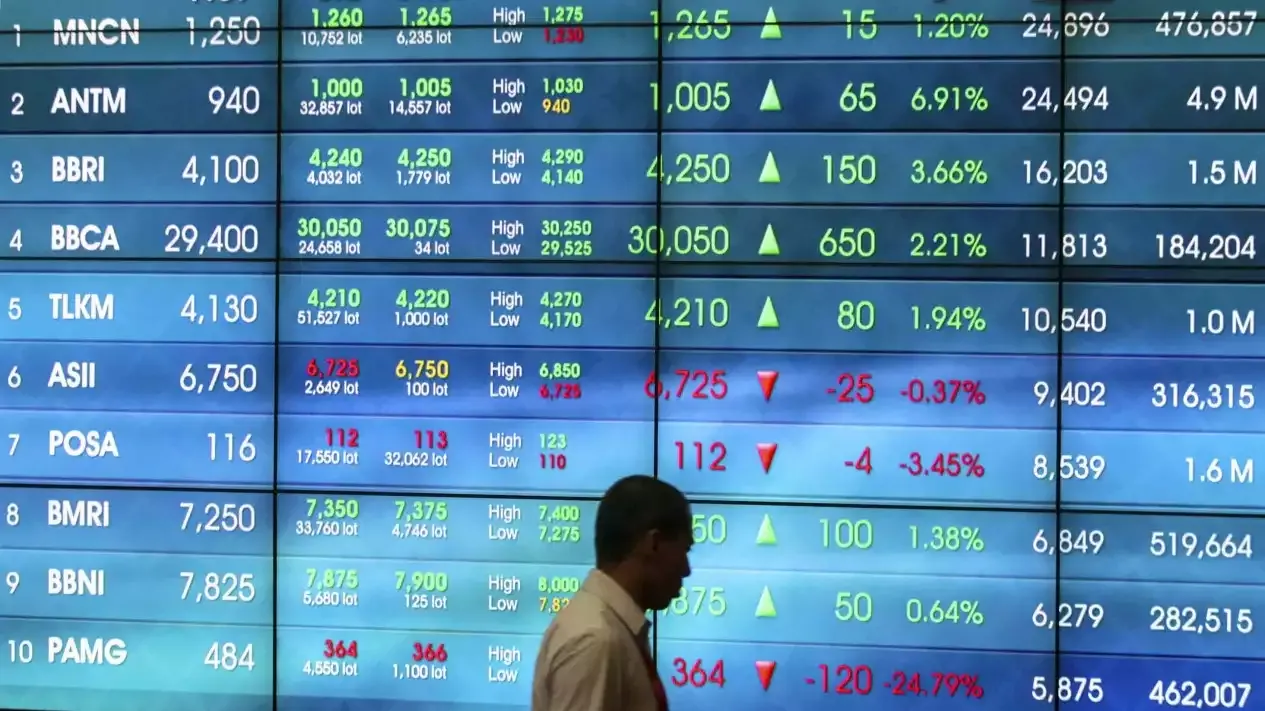
Reklasifikasi MSCI Indonesia adalah usulan perubahan klasifikasi pasar saham dari kategori Emerging Market menjadi Standalone Market, yang berpotensi mengubah peta arus modal asing rupiah, memicu outflow portofolio, dan menekan stabilitas pasar modal serta nilai tukar melalui penyesuaian indeks dan mandat investasi global. Usulan reklasifikasi MSCI Indonesia ini bukan sekadar catatan teknis; ia adalah sinyal bahwa pasar saham lokal dianggap kurang memenuhi standar aksesibilitas dan transparansi yang diharapkan investor global. Dampaknya langsung terasa pada rupiah yang sempat tertekan di pertengahan Oktober, sebelum perlahan pulih. Di titik inilah Bank Indonesia (BI) memilih sikap ofensif: bukan menunggu keputusan final MSCI, melainkan merespons dini dengan diskusi Dewan Gubernur selama dua hari dan menyiapkan kebijakan yang lebih terarah untuk menahan arus modal asing agar tidak berbalik arah secara panik.
Dua Hari Diskusi Ketat: BI Memilih Stabilitas daripada Kepanikan
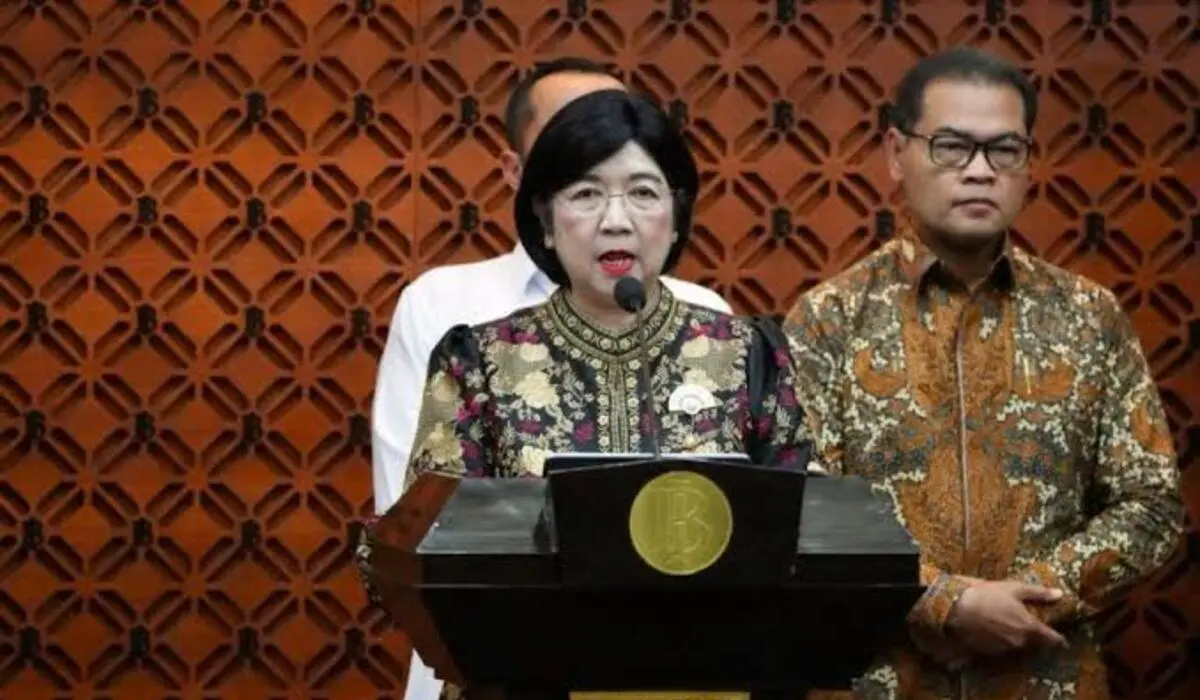
Respons BI terhadap tekanan reklasifikasi MSCI Indonesia menunjukkan bahwa bank sentral melihat isu ini sebagai risiko sistemik, bukan gangguan sementara. Selama dua hari, Dewan Gubernur menggelar diskusi ketat untuk membaca pola arus modal asing rupiah dan potensi outflow dari pasar saham. Sikap BI cukup tegas: tekanan rupiah dinilai masih dalam batas normal karena gejolak regional juga tinggi, tetapi risiko di pasar modal tidak boleh diremehkan. Pernyataan bahwa "concern stabilitas prioritas kami. Fokus kami adalah mendatangkan inflow kembali" menjadi garis besar strategi: BI tidak mau terjebak sekadar bertahan, melainkan aktif menarik kembali dana portofolio ke aset domestik. Pendekatan ini patut diapresiasi, karena bank sentral memilih komunikasi yang jelas dan cepat, sehingga ekspektasi pasar tidak dibiarkan liar di tengah ketidakpastian keputusan MSCI yang baru akan diumumkan paling lambat akhir Juni 2027.
Instrumen Moneter BI: Menjaga Rupiah Tanpa Mematikan Pertumbuhan
Kekuatan respons BI terletak pada kombinasi instrumen moneter BI dan insentif yang diarahkan secara spesifik ke titik lemah pasar. Di sisi suku bunga, BI mempertahankan BI-Rate di 5,75%, lending facility di 6,50%, dan menaikkan deposit facility menjadi 5,00%. Keputusan ini menunjukkan kehati-hatian: imbal hasil rupiah dijaga cukup menarik untuk menahan arus modal asing, tetapi tidak agresif sampai menghambat pemulihan ekonomi. Di sisi likuiditas, penurunan Giro Wajib Minimum (GWM) sebesar 2% disebut berpotensi menambah likuiditas sekitar Rp190 triliun, memberi ruang perbankan mendukung pembiayaan tanpa mengorbankan stabilitas. Menariknya, BI tidak terpaku pada satu tuas kebijakan; instrumen moneter BI digunakan sebagai kerangka stabilitas, sementara insentif portofolio diarahkan untuk mengisi celah daya tarik aset keuangan lokal. Pendekatan multi-instrumen ini jauh lebih meyakinkan dibanding sekadar intervensi kurs jangka pendek yang mudah habis efeknya.
Insentif Lindung Nilai Valuta: Senjata Utama Menahan Outflow
Jika ada satu kebijakan yang layak disebut sebagai senjata utama BI, itu adalah penguatan insentif lindung nilai valuta melalui Domestic Non-Deliverable Forward (DNDF). BI menaikkan pengurangan premi lindung nilai tenor 6 bulan menjadi 40% dan tenor 12 bulan menjadi 45%, jauh lebih besar dari sebelumnya. Secara praktis, ini memangkas biaya hedging investor yang memegang aset rupiah, sehingga risiko kurs terhadap rupiah menjadi lebih dapat ditoleransi. Kebijakan ini tidak hanya menyasar portfolio inflows, tetapi juga pinjaman luar negeri bank dan investasi langsung asing. Menurut BI, insentif DNDF yang diperkuat sejak Juni hingga Oktober sudah berkontribusi pada masuknya inflow modal asing yang tercatat mencapai 9,9 miliar dolar AS per 20 Oktober. Strategi ini cerdas: alih-alih mengemis ke investor, BI menawarkan perlindungan risiko yang konkret. Lindung nilai valuta yang lebih murah membuat SBN, SRBI, dan instrumen rupiah lain tampak lebih kompetitif dibanding aset berdenominasi dolar, terutama ketika pasar global sedang mencari imbal hasil yang lebih tinggi.
Stabilitas Pasar Modal: BI Agresif, Regulator Lain Harus Mengimbangi
Ancaman reklasifikasi MSCI Indonesia ke Standalone Market jelas berpotensi memicu tekanan global terhadap stabilitas pasar modal, karena banyak manajer aset menjadikan klasifikasi MSCI sebagai acuan mandat investasi. BI sudah bergerak cepat dengan monitoring ketat arus keluar dan fokus mendatangkan inflow kembali ke pasar keuangan. Namun, stabilitas pasar modal tidak bisa ditopang instrumen moneter BI saja. Bursa dan otoritas pengawas telah mulai menambah transparansi kepemilikan dan mengurangi konsentrasi saham, langkah yang sejalan dengan tuntutan MSCI. Ke depan, kunci keberhasilan bukan sekadar menggagalkan status Standalone, tetapi membangun pasar saham yang likuid, transparan, dan ramah investor institusi. BI sudah menempatkan dirinya sebagai penjaga stabilitas rupiah dan arus modal asing rupiah; regulator lain harus menyamai kecepatan dan ketegasan itu. Jika semua pihak konsisten, tekanan MSCI bisa berubah dari ancaman menjadi momentum reformasi yang memperkuat stabilitas pasar modal jangka panjang.