
Pergantian Menkeu: Saat Pajak Kripto Kembali Dipertanyakan
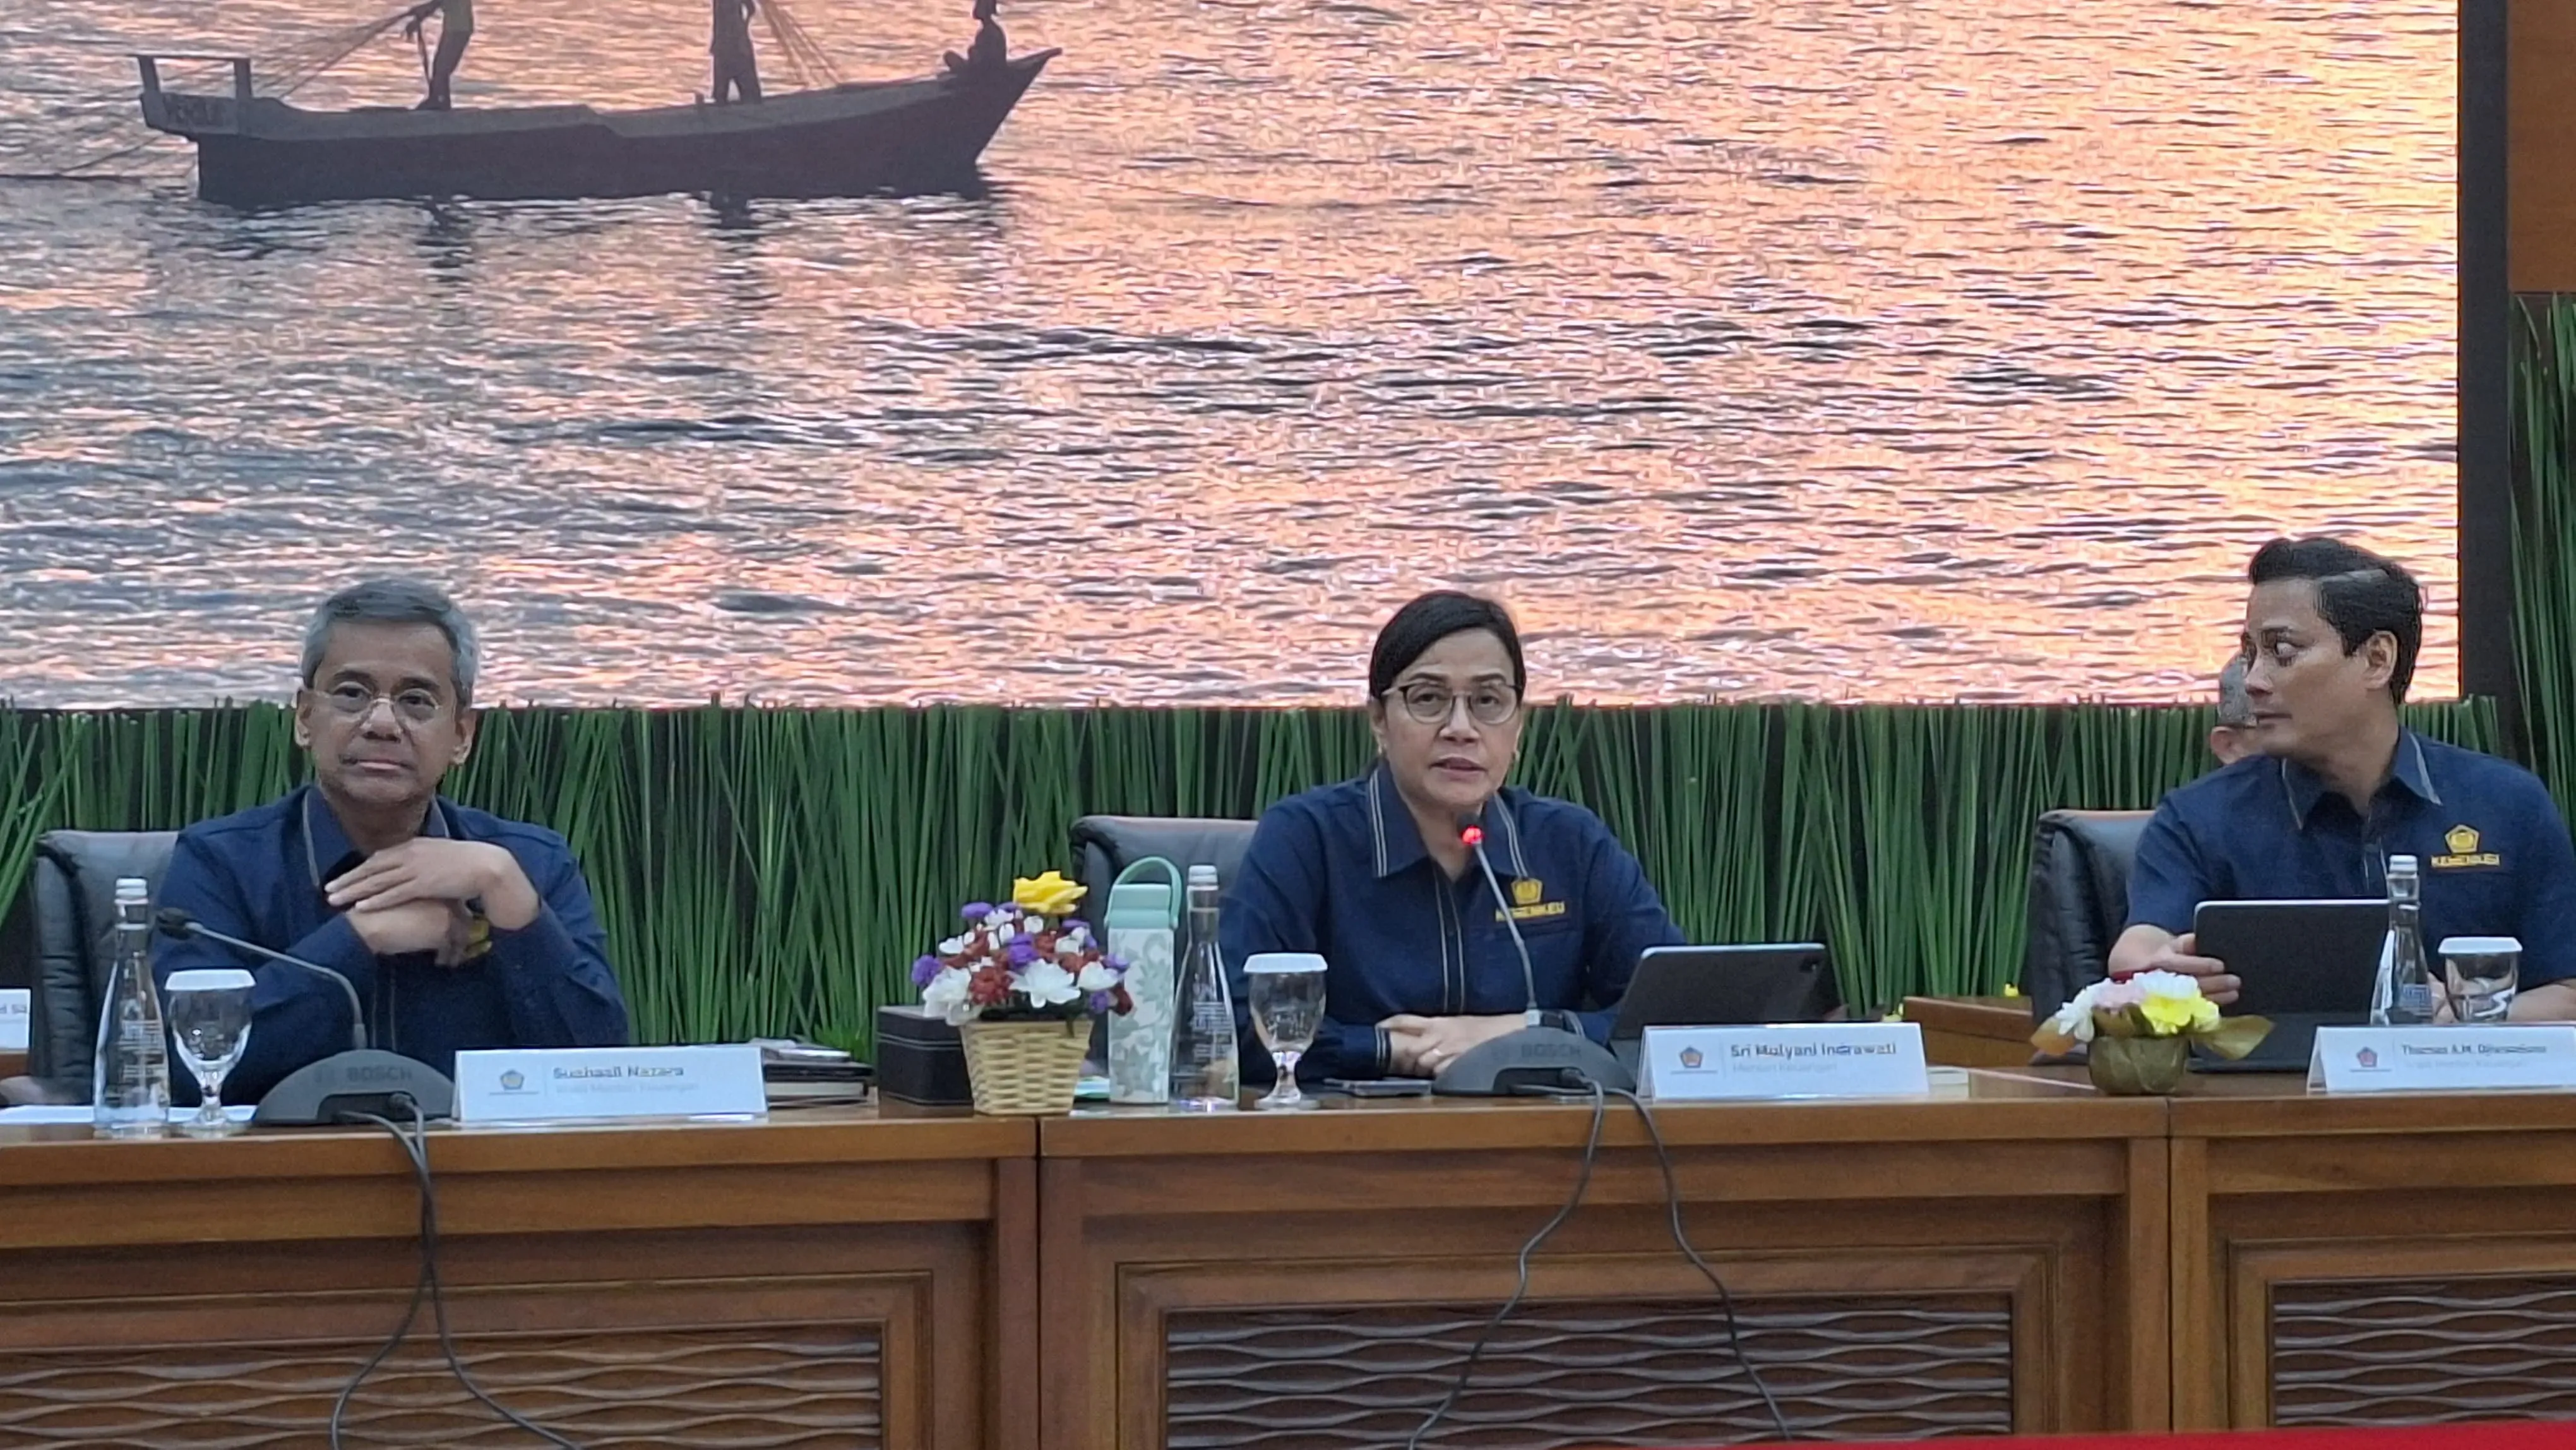
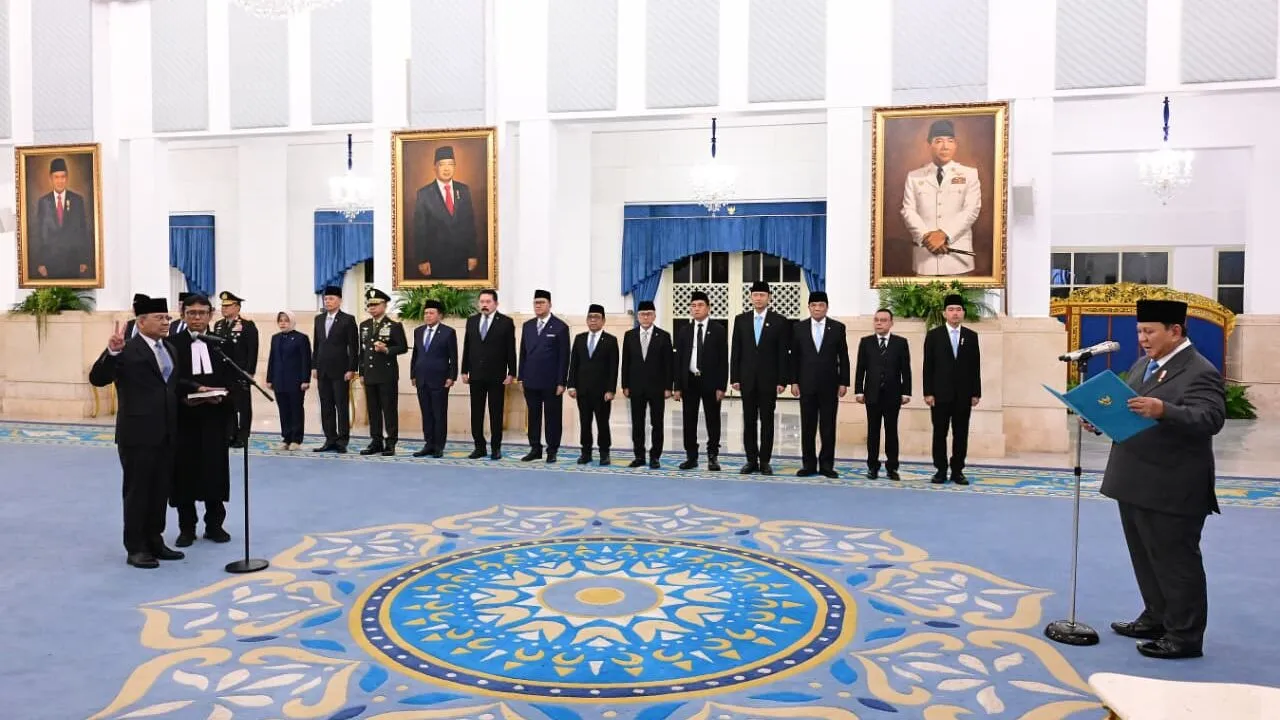
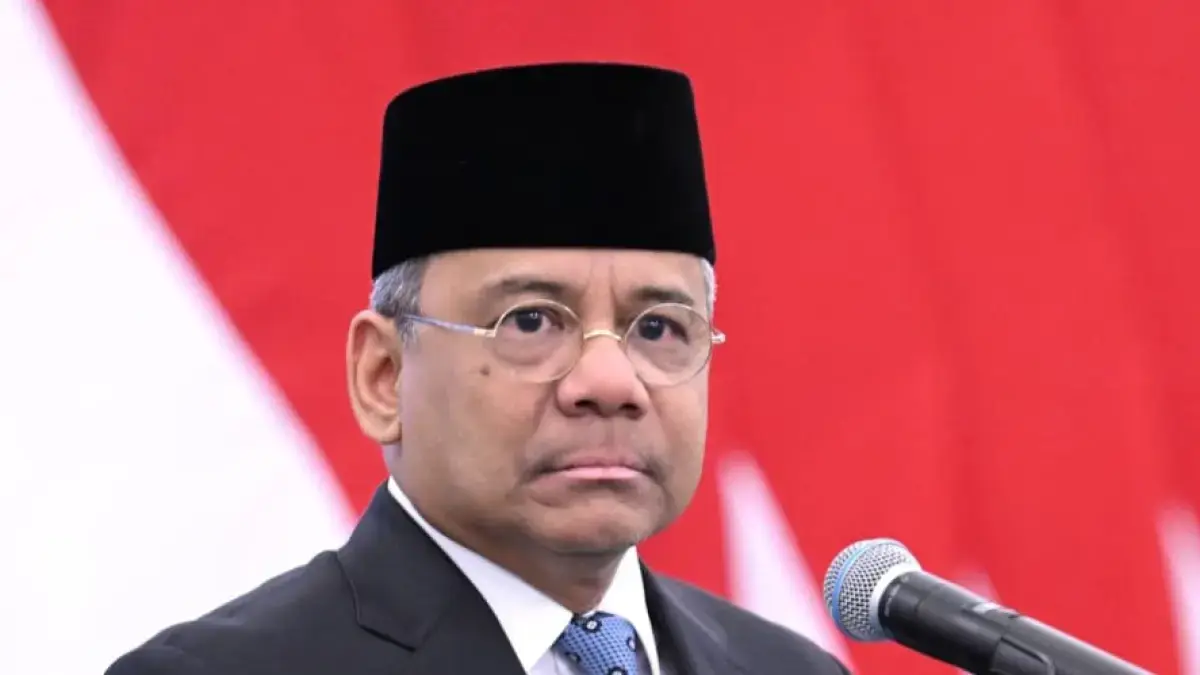
Pajak kripto Indonesia adalah kerangka kebijakan fiskal yang mengatur perlakuan pajak atas transaksi dan penyerahan aset digital, terutama aset kripto, yang dihubungkan dengan tujuan penerimaan negara sekaligus kebutuhan menjaga daya saing dan keberlanjutan ekosistem industri kripto dalam jangka panjang. Pergantian Menteri Keuangan memaksa definisi itu diuji ulang. Pelantikan Suahasil Nazara menggantikan Purbaya Yudhi Sadewa segera mengangkat arah pajak dan regulasi aset digital ke pusat perdebatan publik dan pelaku pasar. Bukan sekadar soal nama menteri, tetapi soal filosofi kebijakan: apakah pajak kripto akan diposisikan sebagai sumber penerimaan yang agresif, atau sebagai instrumen yang diatur hati-hati agar tidak memukul inovasi. Industri kripto membaca momentum ini sebagai titik belok potensial, bukan rutinitas birokrasi biasa.
Fondasi Regulasi: PMK 50/2025 Bukan Akhir Cerita
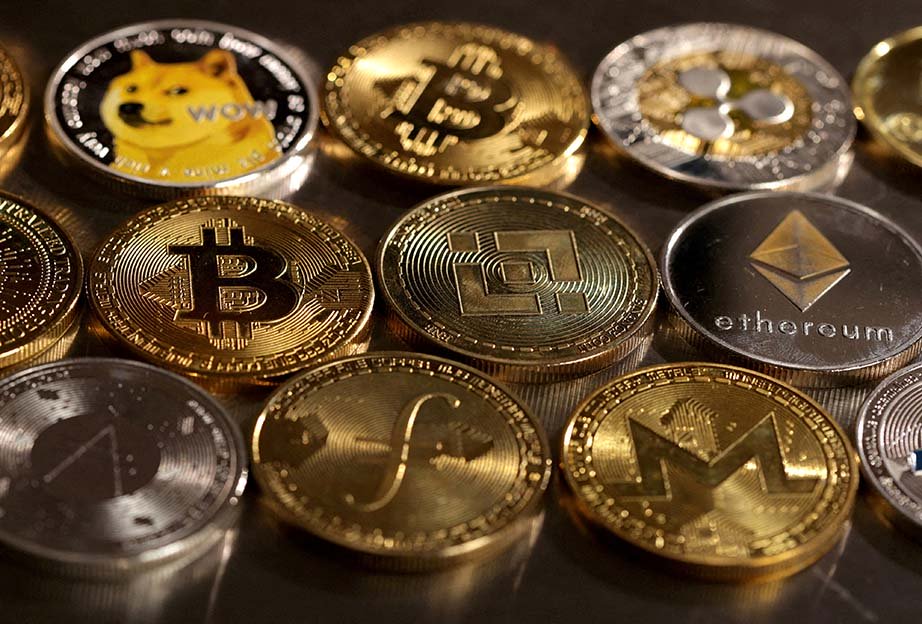
Saat ini, pajak kripto Indonesia berpatokan pada PMK Nomor 50 Tahun 2025 yang menghapus PPN atas penyerahan aset kripto, namun tetap mengenakan PPh Pasal 22 final 0,21% untuk setiap transaksi melalui Pedagang Aset Keuangan Digital (PAKD) dalam negeri. Secara teknis, aturan ini memberi kelegaan di sisi PPN tetapi menegaskan bahwa setiap klik beli-jual di platform lokal berkonsekuensi pajak penghasilan. Di atas kertas, kerangka ini tampak seimbang: negara mendapat penerimaan, platform tetap bisa beroperasi. Namun di lapangan, tarif dan struktur pajak menjadi komponen biaya yang menentukan apakah bursa lokal sanggup bersaing dengan pemain global yang mungkin menawarkan friksi regulasi lebih rendah. Dengan menkeu baru, PMK 50/2025 lebih pantas dipandang sebagai titik awal diskusi, bukan teks suci yang kebal revisi.
Peran Suahasil Nazara: Di Antara Fintech, CBDC, dan Kripto
Suahasil Nazara datang dengan rekam jejak kuat di fintech, transformasi keuangan digital, dan stabilitas sistem keuangan, termasuk keterlibatan dalam riset akademik tentang central bank digital currency (CBDC) pada 2022. Ironisnya, justru ketiadaan pernyataan eksplisit soal aset kripto membuat posisinya menarik. Ia tidak terbebani citra “pro-kripto” maupun “anti-kripto”, sehingga ruang manuver kebijakan terbuka lebar. Karena pengaturan operasional aset digital berada di bawah otoritas sektor keuangan, Kementerian Keuangan menjadi pengarah nada fiskal: seberapa berat bebannya, seberapa ketat pelaporannya. Di titik ini, pilihan Suahasil akan dibaca sebagai sinyal: apakah aset digital dipandang sebagai mitra transformasi keuangan digital yang perlu dipelihara, atau objek pajak yang harus diperas secara maksimal demi kas negara.
Industri Kripto Mengawal Kebijakan: Pajak sebagai Faktor Daya Saing
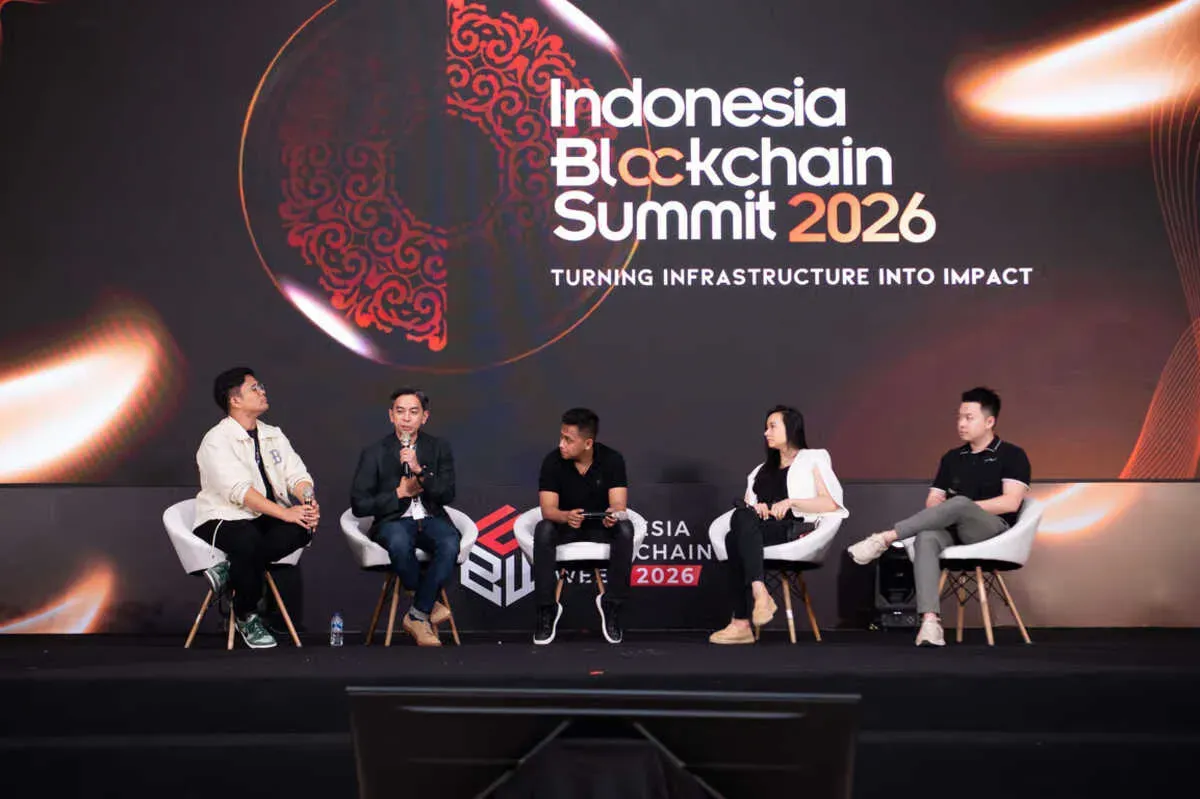
Pelaku industri kripto secara terbuka menyatakan bahwa pajak adalah variabel penentu daya saing platform domestik, terutama di tengah pasar yang lintas batas. CEO FLOQ, Yudhono Rawis, menekankan pentingnya dialog konstruktif antara industri dan regulator untuk menyempurnakan ekosistem aset digital, termasuk kebijakan perpajakan. Pernyataan itu sebetulnya kritik halus: tanpa komunikasi dua arah, pajak mudah berubah menjadi sekadar beban, bukan insentif pertumbuhan. Para pelaku pasar juga mengingatkan bahwa menjadi pasar besar tidak otomatis menjadikan suatu negara pusat industri kripto global; status tersebut menuntut produk dan ekosistem yang kompetitif. Di mata mereka, kebijakan Menteri Keuangan terhadap pajak kripto bukan hanya soal berapa persen tarif, tetapi apakah struktur fiskal memberi ruang bagi inovasi lokal untuk tumbuh, bereksperimen, dan mengekspor solusi ke dunia.
Kesimpulan: Investor Kripto Menunggu, Menkeu Harus Menegaskan Arah
Dengan potensi aktivitas aset digital yang besar dan pajak kripto yang sudah masuk radar penerimaan negara, pergantian Menteri Keuangan otomatis menjadikan arah kebijakan fiskal sektor ini sorotan utama. Investor dan penyedia platform tidak menunggu jawaban hitam-putih apakah menkeu baru “pro” atau “kontra” kripto; mereka menunggu kejelasan struktur pajak yang adil, bisa dipatuhi, dan tidak mematikan daya saing. Di sinilah pentingnya transparansi: jika pemerintah menginginkan pajak kripto sebagai sumber penerimaan yang berkelanjutan, ia wajib memperlakukan industri kripto sebagai mitra, bukan sekadar objek pungutan. Masa depan pajak kripto akan ditentukan bukan oleh satu PMK, tetapi oleh kualitas dialog dan keberanian menyesuaikan kebijakan saat data menunjukkan bahwa ekosistem lebih sehat ketika pajak, regulasi aset digital, dan inovasi berjalan seirama.