
Pajak Kripto Indonesia di Persimpangan Menteri Keuangan Baru
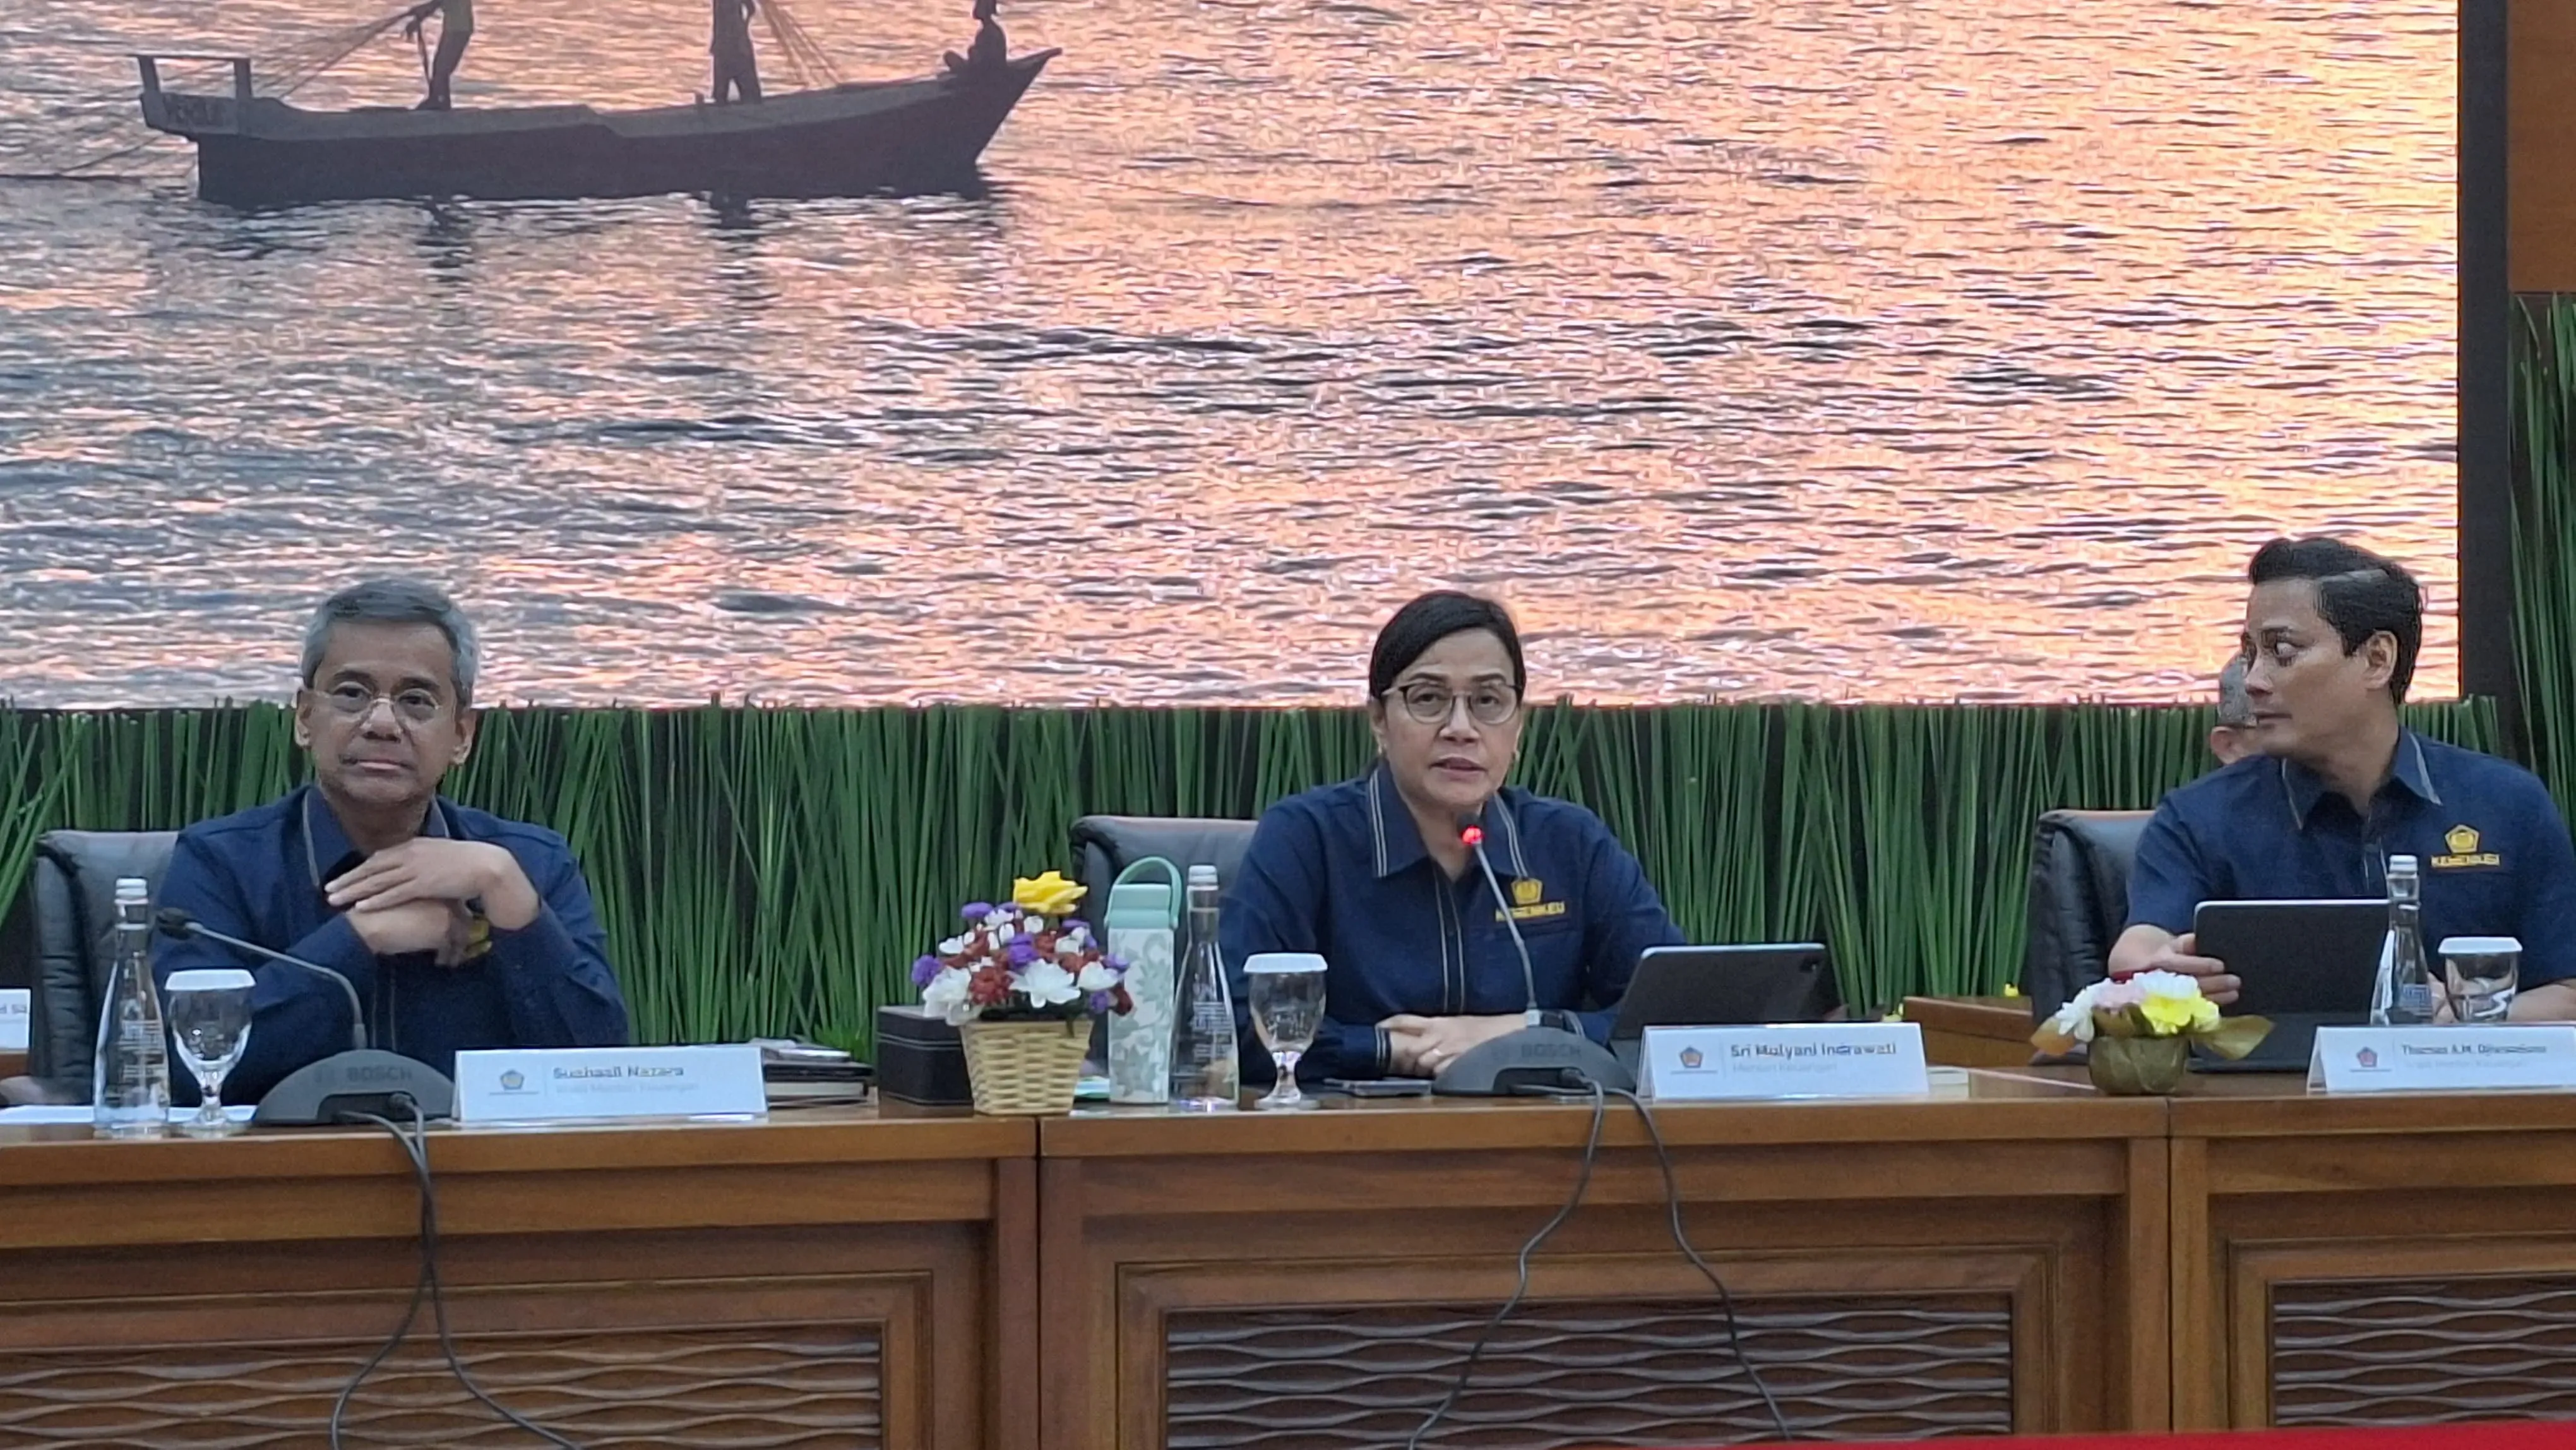
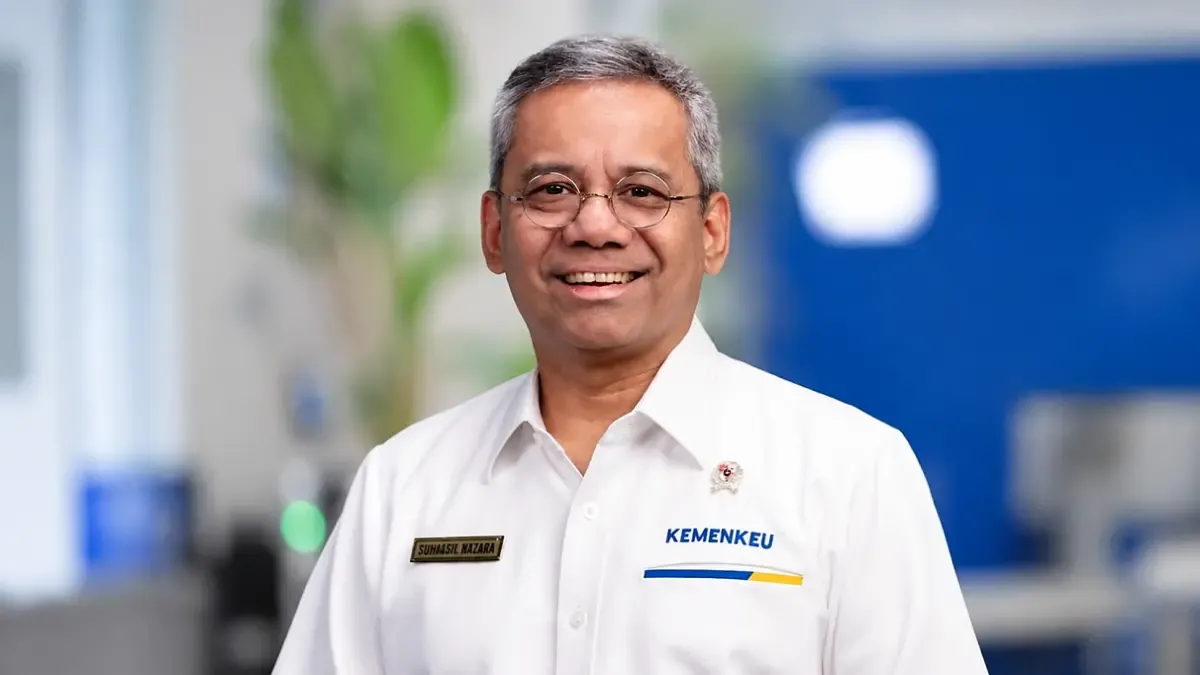
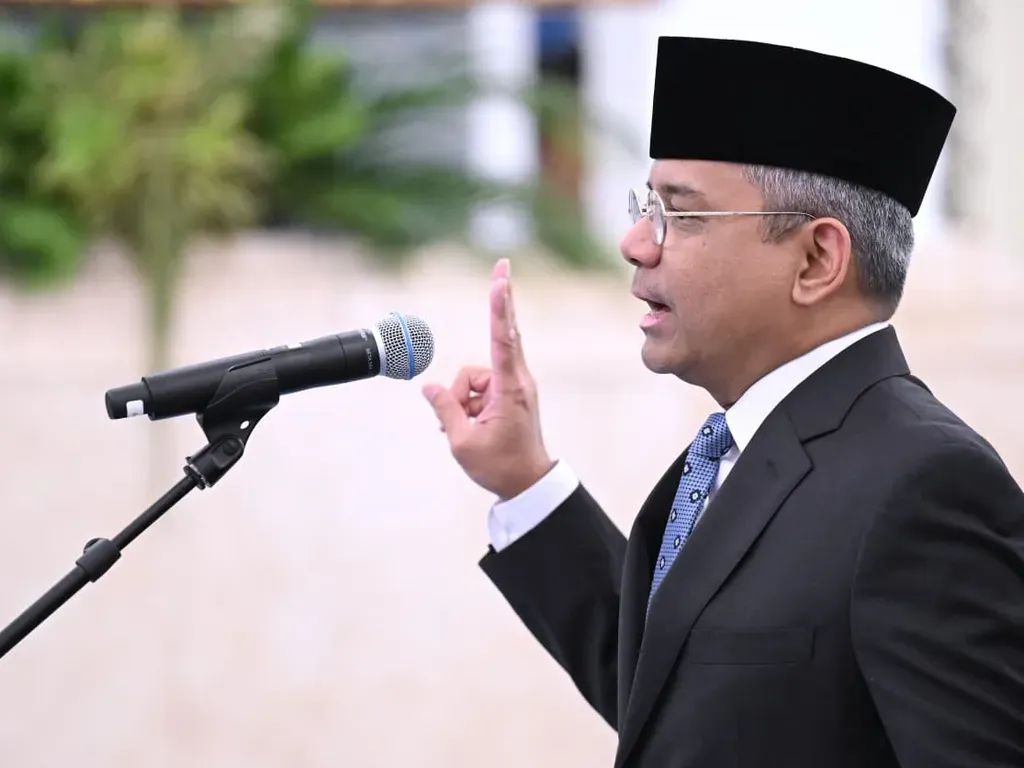
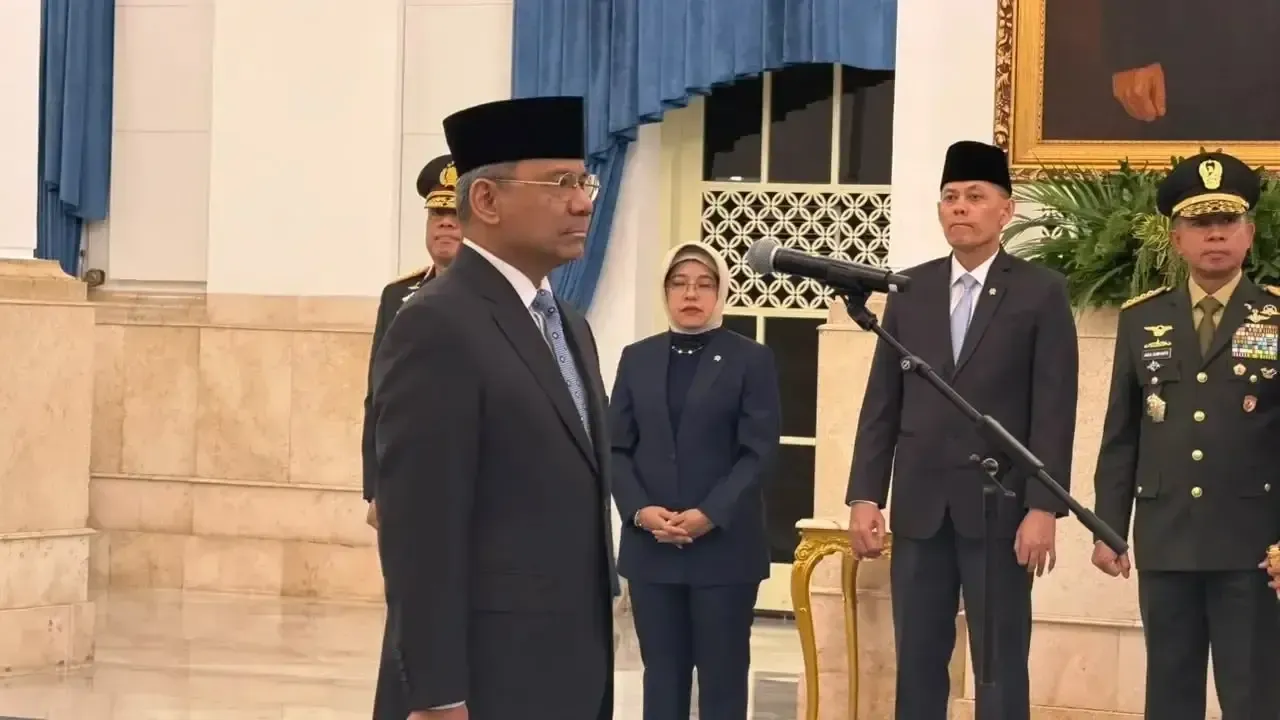
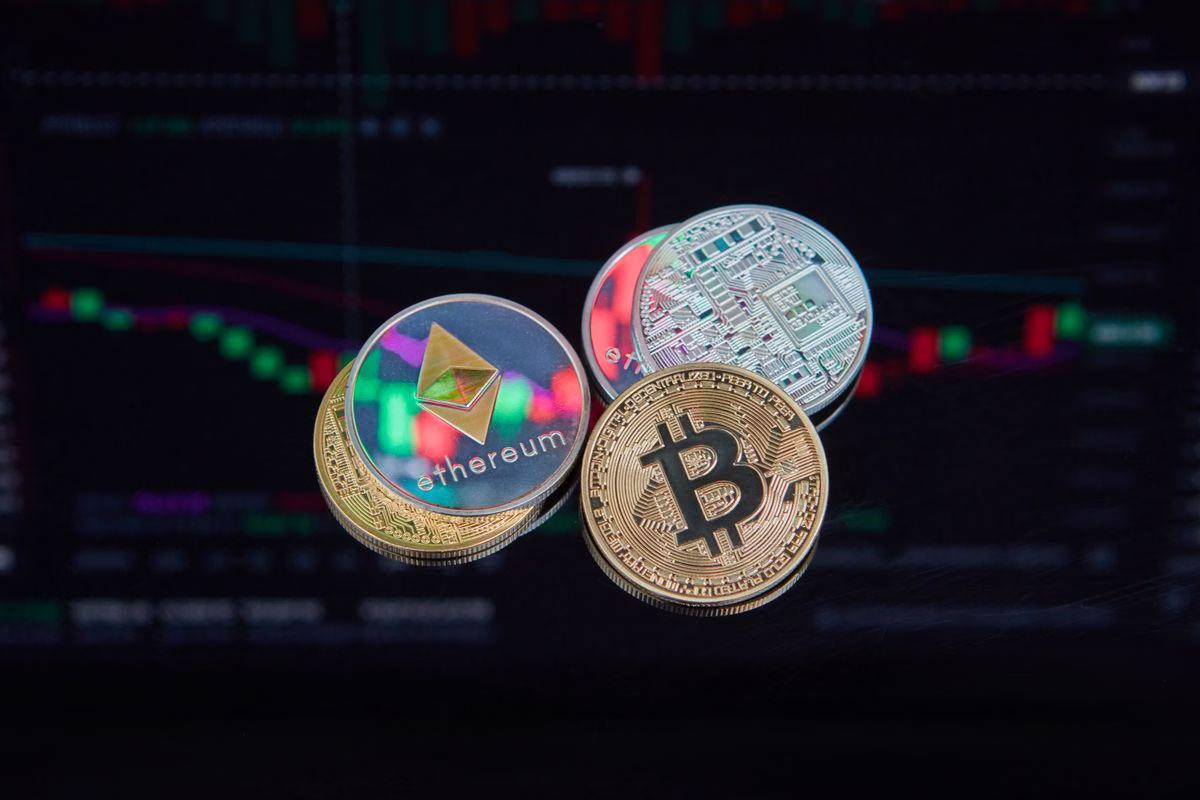
Pajak kripto Indonesia adalah kerangka perpajakan yang mengatur bagaimana keuntungan, imbal hasil, dan transaksi aset digital dikenai kewajiban pajak, sekaligus menentukan seberapa kompetitif ekosistem kripto domestik dibanding pasar global melalui struktur tarif, jenis objek pajak, dan mekanisme pelaporan yang diterapkan otoritas fiskal. Pergantian Menteri Keuangan ke Suahasil Nazara langsung mengangkat lagi perdebatan lama: apakah kebijakan aset digital akan diarahkan untuk memaksimalkan penerimaan negara, atau untuk menguatkan daya saing ekosistem kripto jangka panjang. Meski pengawasan aset kripto berada di OJK, posisi Kementerian Keuangan tetap menentukan karena di sanalah kebijakan fiskal dan pajak disusun. Artinya, setiap penyesuaian regulasi cryptocurrency—termasuk Pajak Penghasilan atas transaksi—akan sangat bergantung pada orientasi Menkeu baru. Dan inilah yang kini dikejar jawabannya oleh pelaku industri, investor ritel, hingga pembuat produk kripto.
Potensi Pajak Besar, Risiko Lari ke Luar Negeri Lebih Besar
Laporan analitik blockchain menunjukkan aktivitas kripto on-chain global yang berpotensi dikenai pajak mencapai ratusan miliar dolar sepanjang 2025, dengan Indonesia berada di peringkat ke-12 dunia untuk aktivitas kena pajak. Angka tersebut menggambarkan nilai ekonomi yang bisa menjadi objek pajak, bukan besarnya penerimaan yang otomatis masuk kas negara. Di sisi lain, kerangka pelaporan internasional seperti Crypto-Asset Reporting Framework baru menyentuh sebagian kecil aktivitas yang seharusnya kena pajak, sementara transaksi DeFi, peer-to-peer, dan self-custody wallet masih sulit dipantau. Konsekuensinya, jika pajak kripto Indonesia terlalu berat atau rancu, pengguna dan platform lokal cenderung memindahkan aktivitas ke luar yurisdiksi domestik, membuat negara kehilangan baik basis pajak maupun aktivitas ekonomi. Pemerintah sendiri dihadapkan pada dilema: mengejar penerimaan tanpa mendorong transaksi keluar dari ekosistem yang bisa diawasi.
Fondasi Regulasi Cryptocurrency dan PMK 50: Cukup Jelas atau Masih Tanggung?
Saat ini pajak aset kripto mengacu pada PMK Nomor 50, yang menghapus PPN atas penyerahan aset kripto namun tetap mengenakan PPh Pasal 22 final 0,21% untuk transaksi melalui Pedagang Aset Keuangan Digital. Di atas kertas, ini sudah memberi sinyal bahwa negara mengakui kripto sebagai objek pajak tersendiri, bukan sekadar komoditas abu-abu. Namun dari sisi pelaku, struktur pajak tersebut masih dianggap membebani biaya transaksi, terutama ketika industri kripto tidak mengenal batas negara dan harus bersaing dengan platform global yang bisa menawarkan struktur biaya lebih ringan. Regulasi cryptocurrency yang kini berdiri di atas koordinasi OJK dan Kementerian Keuangan sebenarnya sudah menjadi fondasi. Tantangannya, fondasi ini belum sepenuhnya menjawab kebutuhan kepastian: bagaimana perlakuan atas capital gain, staking, atau aktivitas DeFi yang sulit dipetakan oleh mekanisme pajak konvensional.
Ekspektasi Industri: Dari Dialog ke Kejelasan Kebijakan Aset Digital
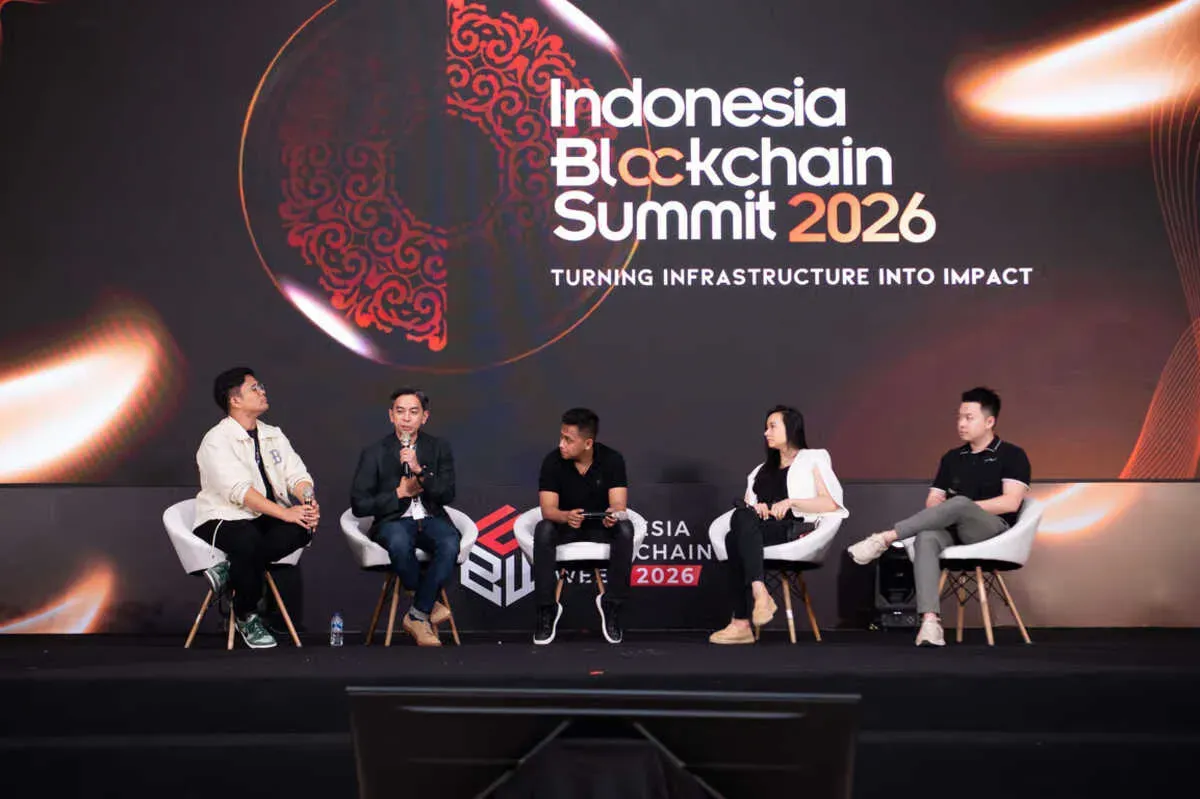
Pelaku industri kripto tidak lagi sekadar menunggu apakah Menkeu baru ‘pro’ atau ‘kontra’ kripto; yang mereka tuntut adalah kejelasan kebijakan pajak yang konsisten dan dapat diprediksi. CEO dan Founder FLOQ, Yudhono Rawis, menegaskan bahwa dialog konstruktif antara industri dan regulator adalah kunci untuk menyempurnakan ekosistem aset digital, termasuk dari sisi perpajakan. Menurutnya, menjadi pasar besar berbeda dengan menjadi pusat kripto global; diperlukan produk dan ekosistem yang kompetitif untuk menarik likuiditas dan pelaku global. Dengan fondasi regulasi aset digital yang semakin terbentuk, tahap berikutnya harus berfokus pada peningkatan daya saing ekosistem domestik sekaligus membuka ruang inovasi dan partisipasi pelaku global, selama pengembangan berjalan seiring kepastian regulasi. Bagi pengguna ritel, hasilnya akan terasa dalam bentuk biaya transaksi, ketersediaan layanan, dan perlindungan hukum yang lebih jelas.
Apa yang Seharusnya Dilakukan Menkeu Baru Selanjutnya?
Pergantian Menkeu menjadikan arah kebijakan fiskal sektor aset digital kembali menjadi sorotan utama industri. Suahasil Nazara memang belum menunjukkan sikap spesifik terhadap kripto, meski rekam jejaknya banyak terkait fintech, digital finance, dan penelitian mengenai central bank digital currency. Justru ini membuka ruang: ia bisa memosisikan kebijakan pajak kripto Indonesia sebagai kompromi seimbang antara penerimaan negara, kepatuhan pelaku usaha, dan daya saing ekosistem. Langkah realistis berikutnya adalah memperkuat kerangka pelaporan yang mampu menjangkau aktivitas on-chain tanpa mendorong pengguna ke kanal yang tidak dapat diawasi, serta meninjau kembali tarif PPh final dan perlakuan atas berbagai jenis penghasilan kripto. Jika pemerintah berhasil merancang kebijakan aset digital yang jelas, stabil, dan kompetitif, Indonesia bukan hanya menjadi pasar kripto yang besar, tetapi berpeluang mengklaim posisi sebagai pusat aset digital global yang relevan.