
Ekonomi Digital Mengguncang Pajak: Mengapa Reformasi Tidak Bisa Ditunda
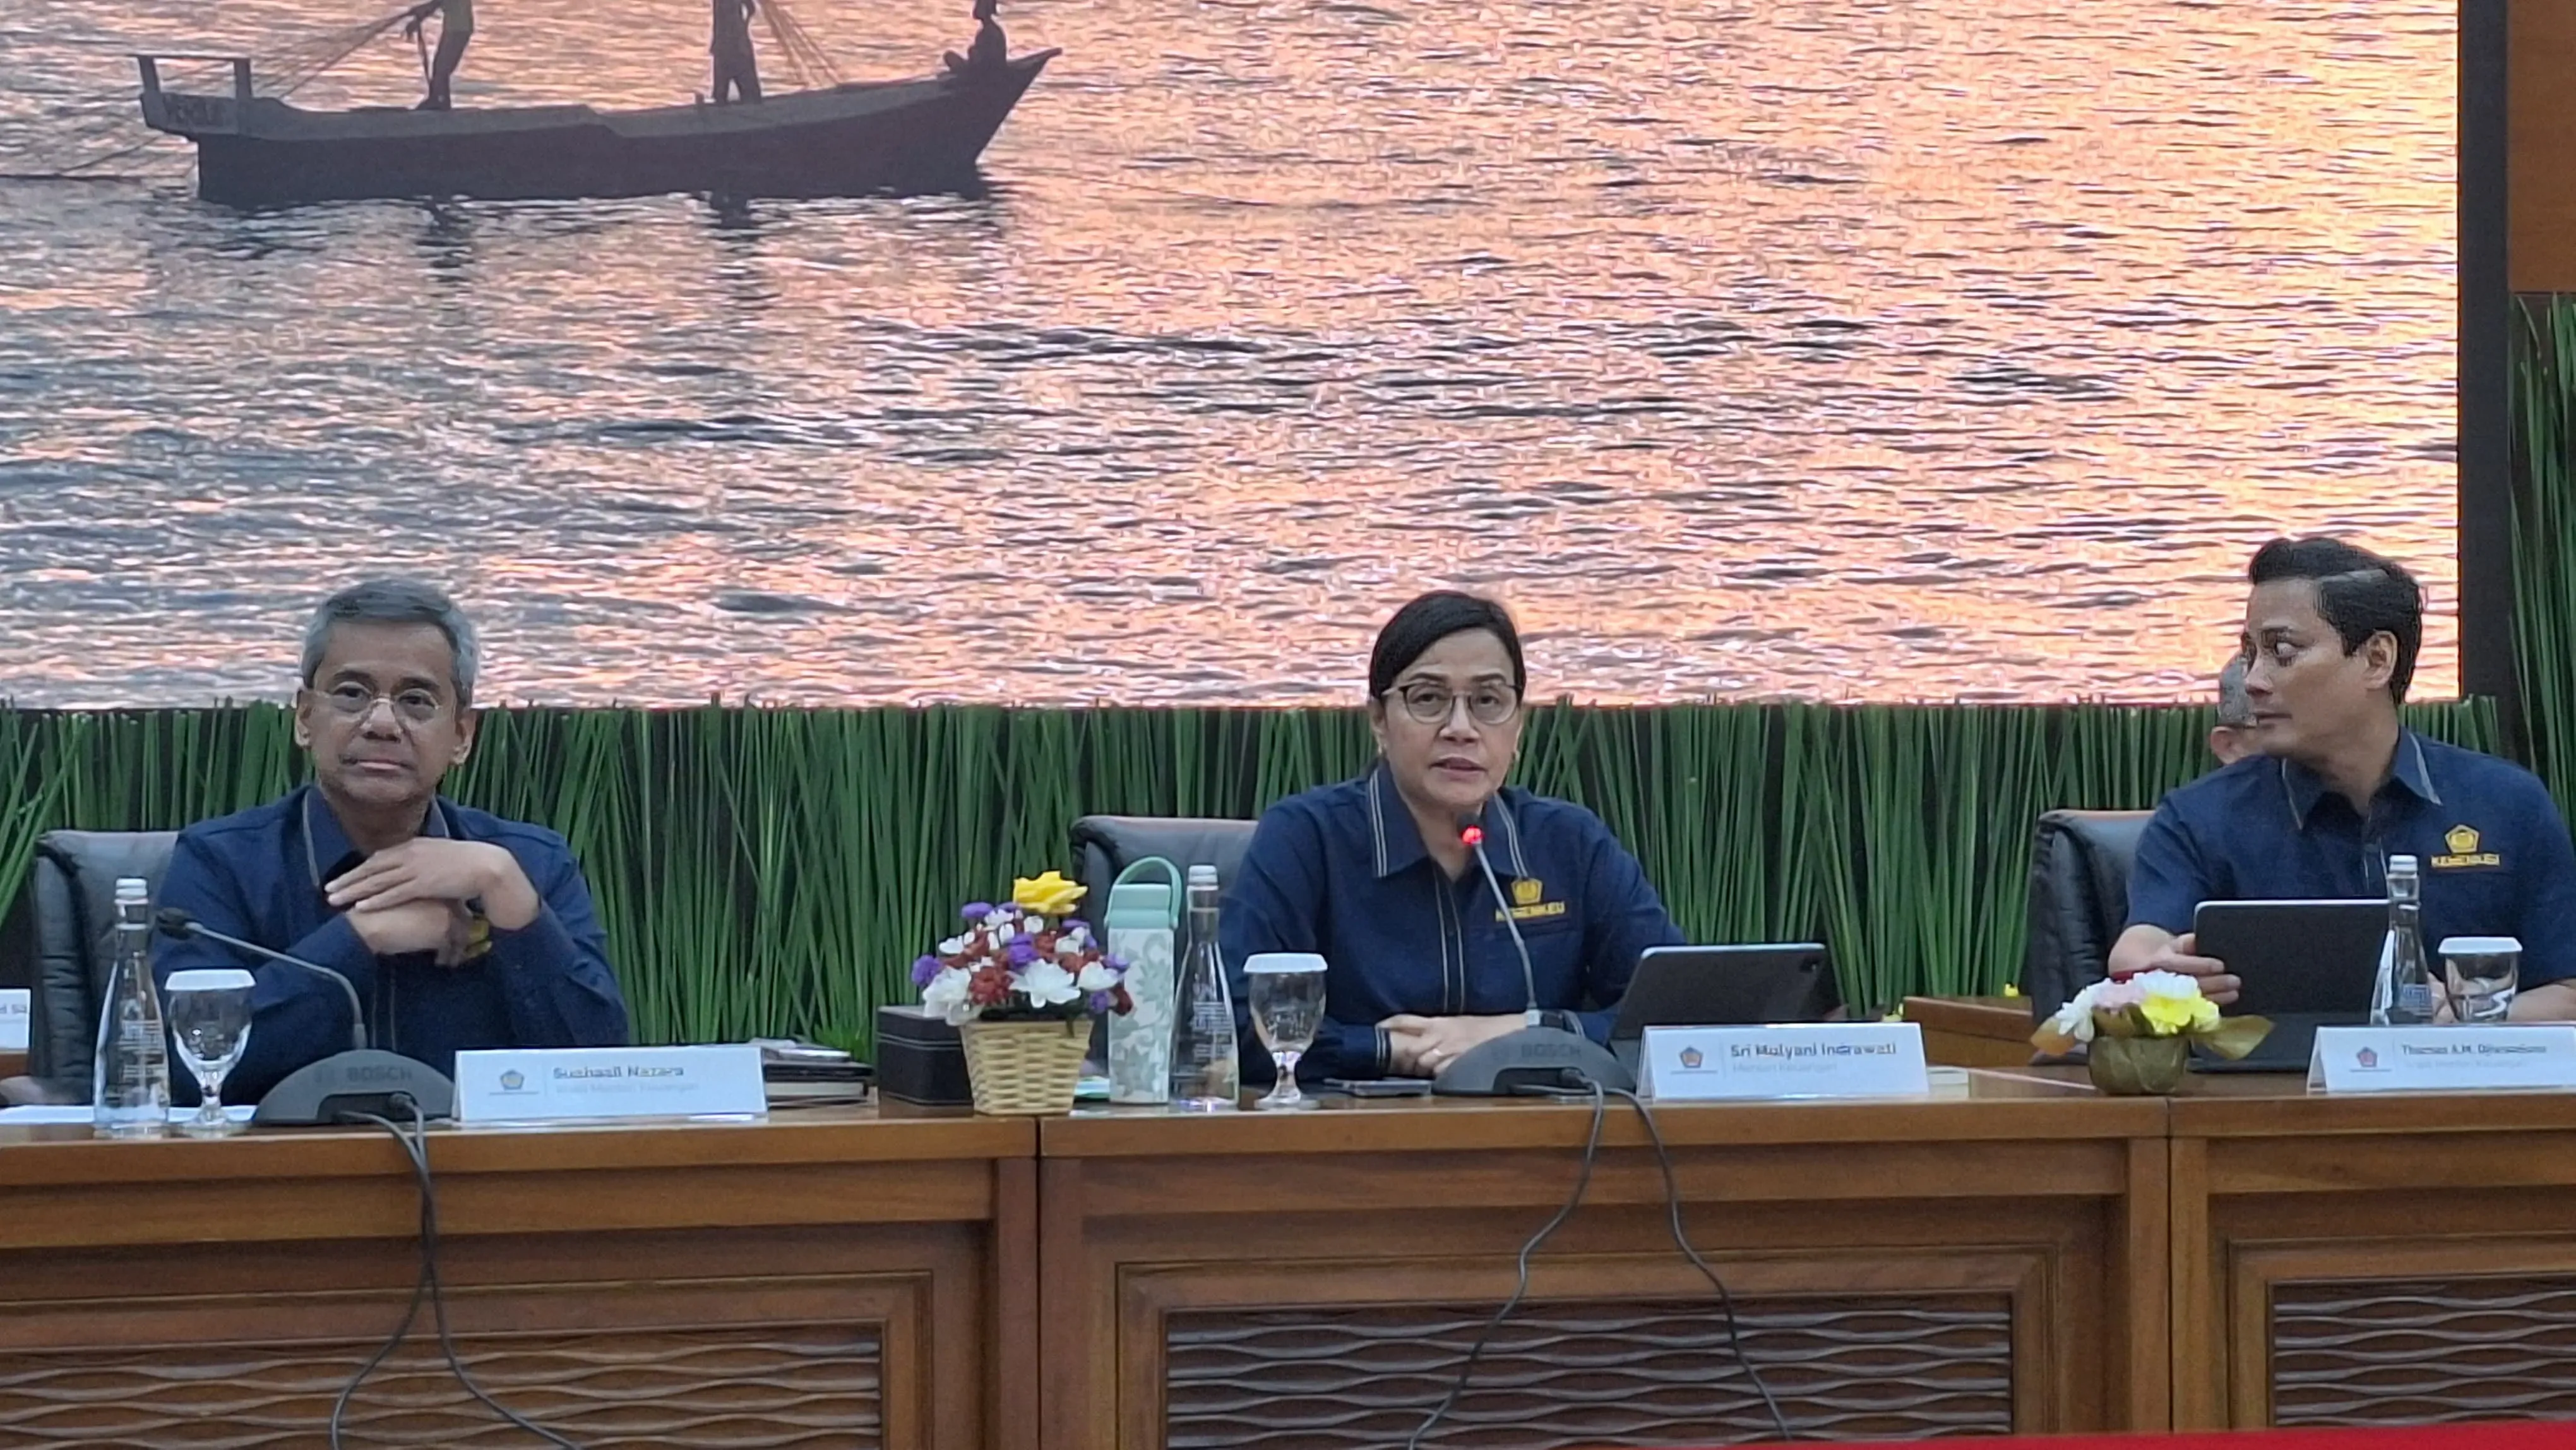
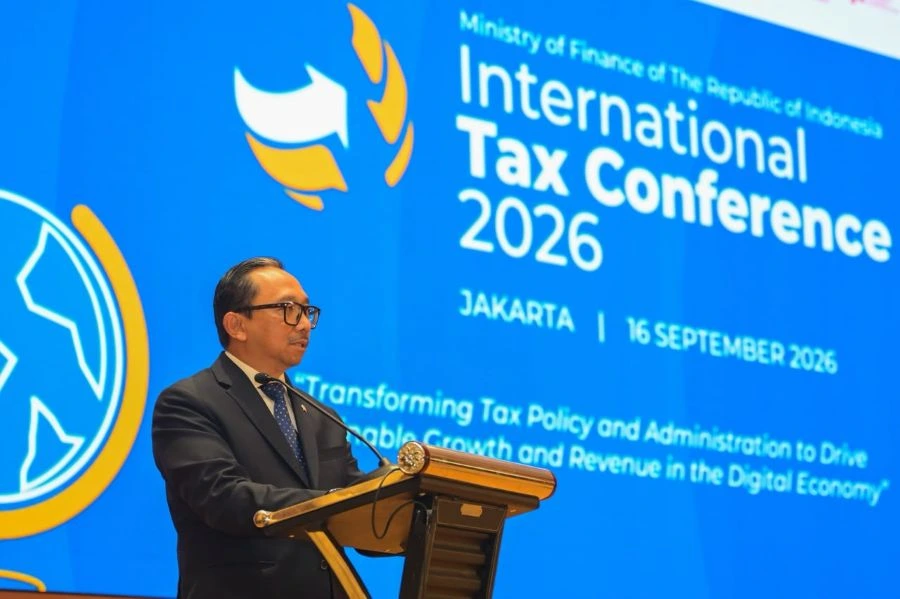
Reformasi perpajakan digital adalah proses penyesuaian kebijakan dan administrasi pajak agar mampu memungut, mengawasi, dan menegakkan kewajiban pajak dalam ekonomi yang semakin terdigitalisasi, di mana aktivitas usaha, arus data, dan nilai tambah banyak tercipta lintas batas dan platform daring, bukan lagi hanya melalui transaksi fisik di dalam yurisdiksi tradisional. Kementerian Keuangan menggelar International Tax Conference (ITC) 2026 pada Rabu 16 September sebagai forum untuk mengarahkan kembali kebijakan pajak di tengah gejolak ekonomi dan percepatan digitalisasi. Langkah ini bukan seremoni akademis, melainkan sinyal politik fiskal: pajak harus mengikuti ekonomi digital, bukan tertinggal di belakangnya. Ketegangan geopolitik, fragmentasi perdagangan, volatilitas harga komoditas, dan perubahan kondisi keuangan global telah menekan Anggaran Pendapatan dan Belanja Negara (APBN), sehingga ketahanan fiskal menuntut sistem perpajakan yang lebih adaptif dan berbasis bukti.
Evidence-Based Policy: Pajak Bukan Lagi Sekadar Target Penerimaan
Pesan paling kuat dari ITC adalah penegasan bahwa ambisi penerimaan tidak boleh mengalahkan kualitas kebijakan. Wakil Menteri Keuangan Juda Agung menolak pendekatan pajak yang hanya berorientasi target; ia menuntut perumusan berbasis bukti agar setiap perubahan tarif, insentif, atau aturan administrasi punya diagnosa masalah, kelompok terdampak, dan estimasi biaya yang jelas. Ini pendekatan yang lebih dewasa: pajak dilihat sebagai instrumen pembangunan dan perlindungan masyarakat rentan, bukan sekadar mesin kas negara. Program Call for Papers yang menjadi rangkaian ITC mengumpulkan 423 naskah penelitian, 30 di antaranya dipilih sebagai best papers dan 6 finalis dipresentasikan langsung di konferensi. "Perumusan kebijakan berbasis bukti berarti kita dapat mendiagnosis permasalahan secara tepat, memahami apa yang berhasil, untuk siapa kebijakan tersebut bekerja, dengan biaya berapa, serta terus belajar dari implementasi," ujar Juda Agung. Ini standar yang layak dituntut publik terhadap setiap reformasi perpajakan digital.
Administrasi Perpajakan Modern: Dari Tantangan Teknis ke Agenda Politik
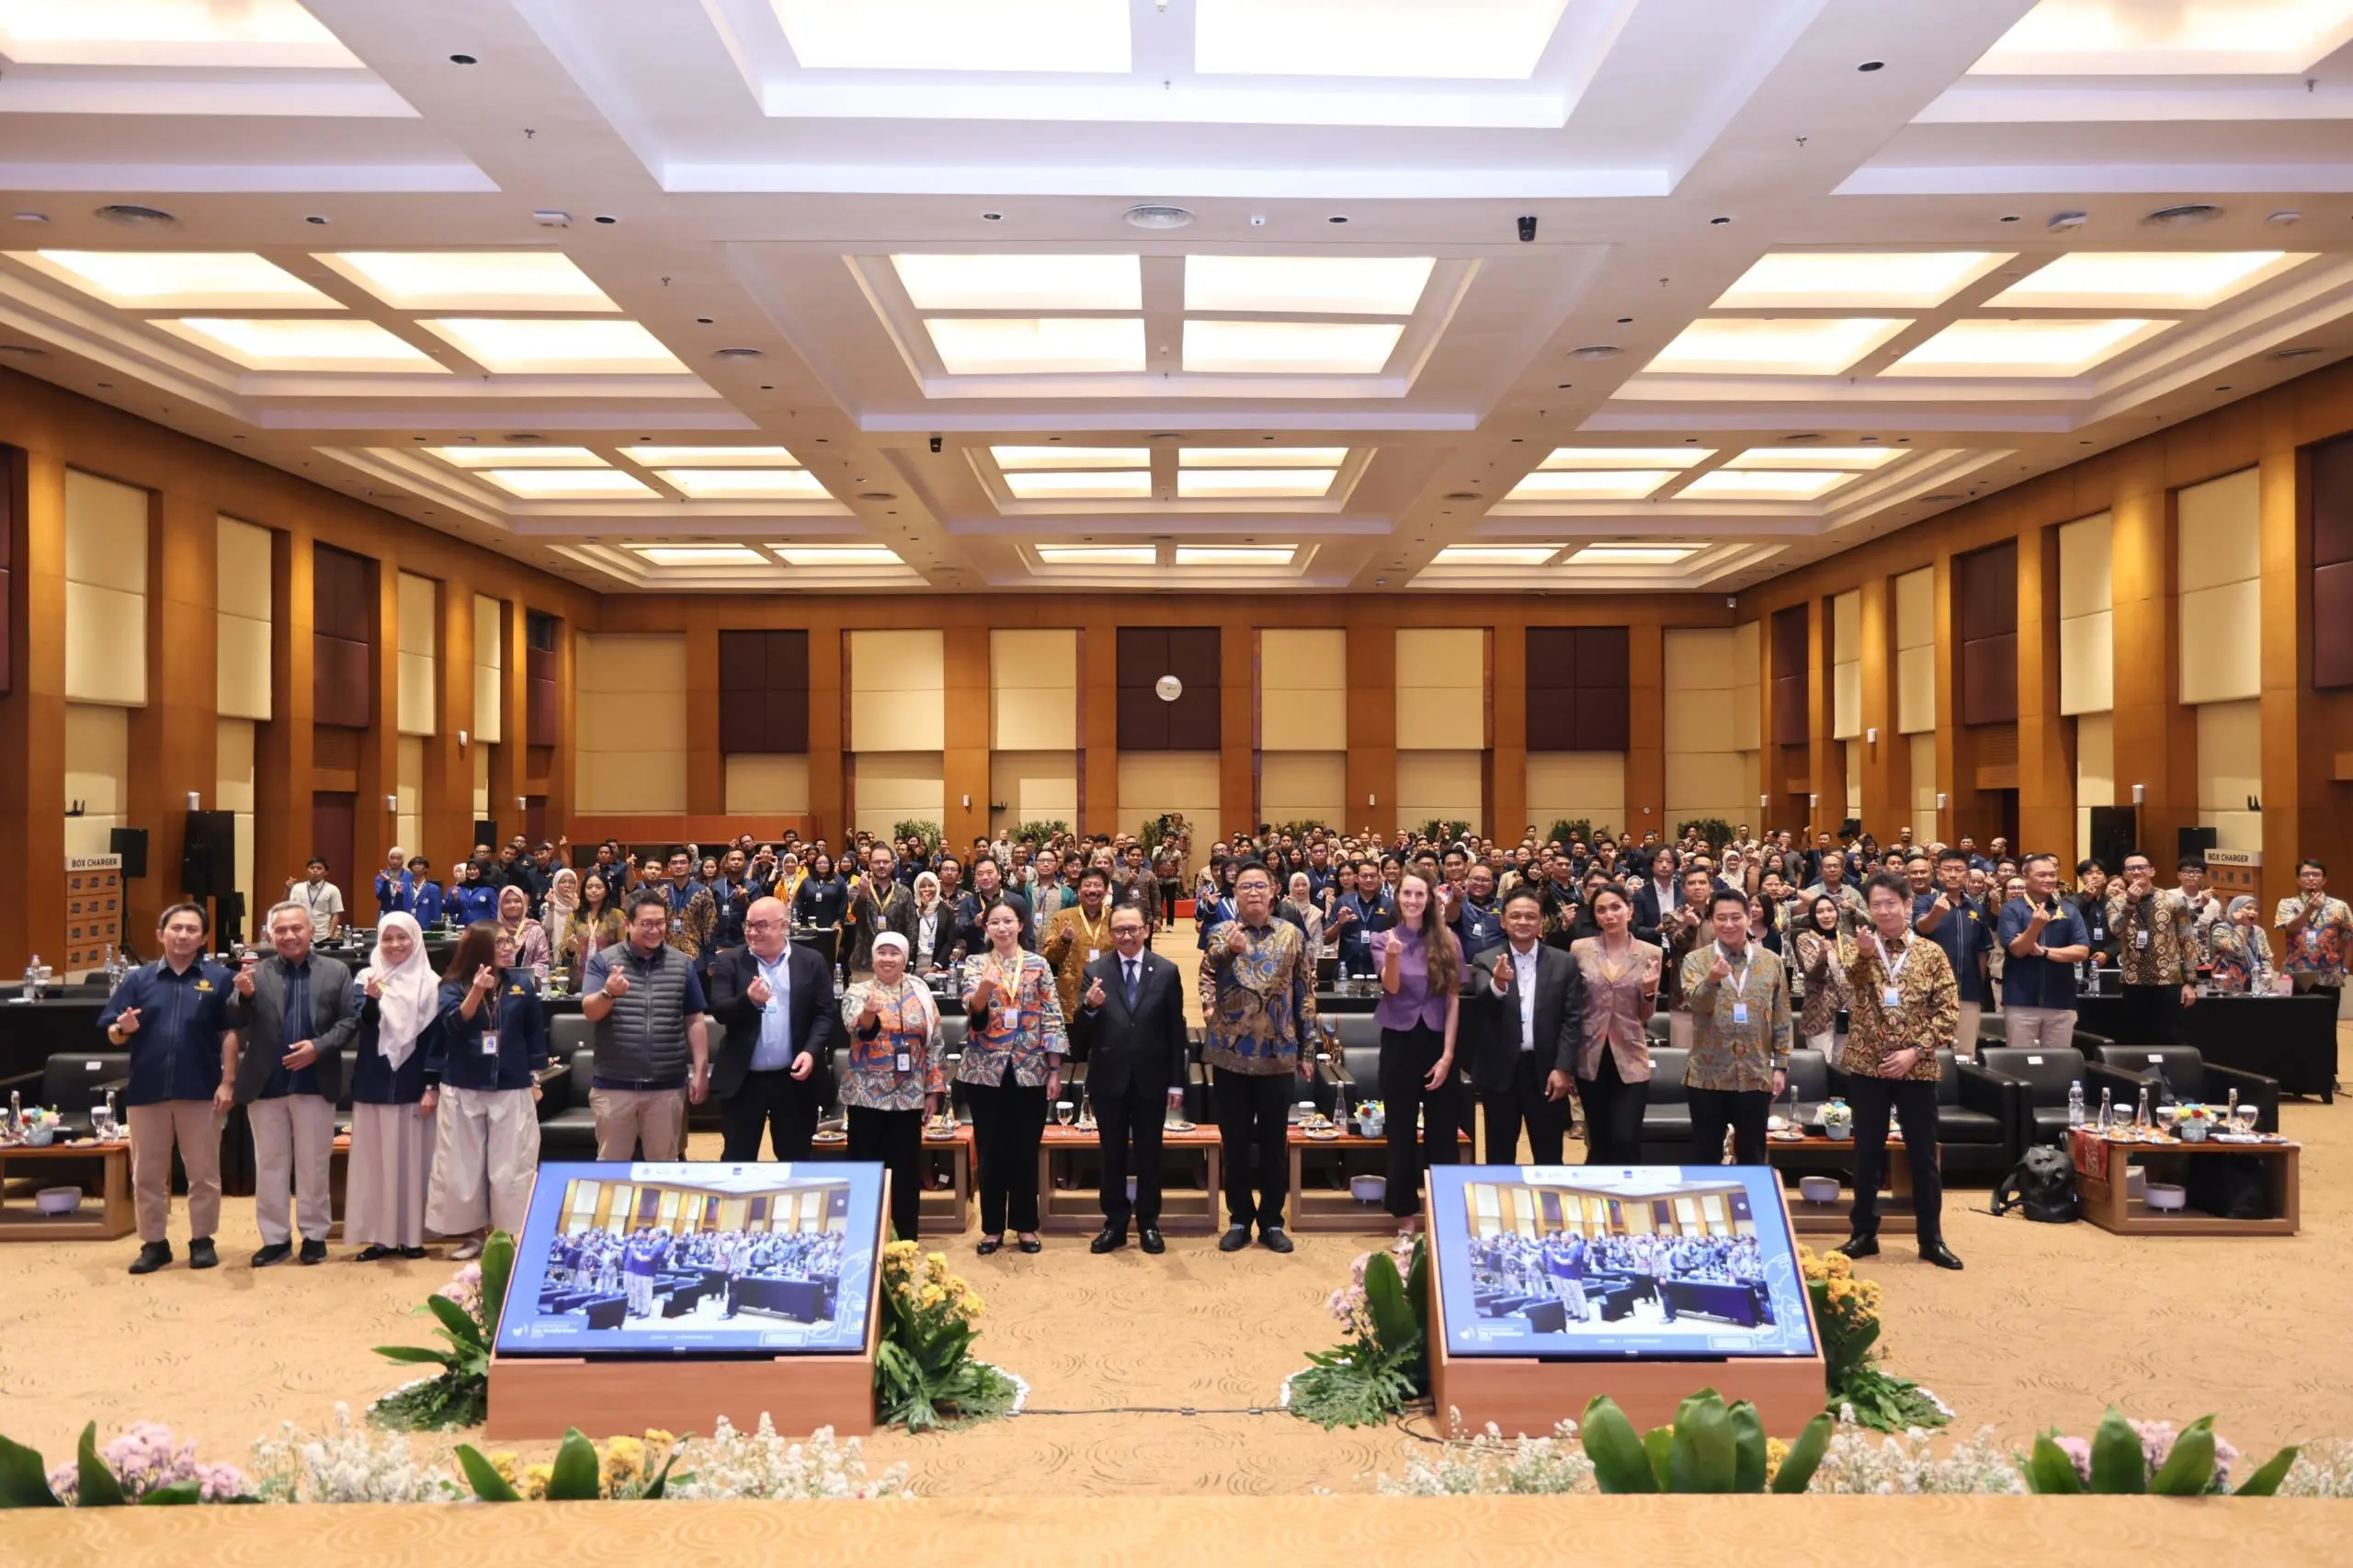
Direktur Jenderal Pajak Bimo Wijayanto mengingatkan bahwa ekonomi digital mengubah lanskap pajak menjadi persoalan sangat praktis: data tersebar, penghasilan lintas yurisdiksi, dan wajib pajak makin beragam, dari platform besar sampai pelaku usaha mikro berbasis aplikasi. Modernisasi administrasi perpajakan modern di sini bukan sekadar upgrade sistem, melainkan reposisi otoritas pajak sebagai pengelola data ekonomi digital. Bimo menilai tantangan ini "bukan pembahasan yang bersifat abstrak, tetapi realitas administrasi yang harus dihadapi secara langsung oleh otoritas perpajakan". Dorongan pemanfaatan data mikro perpajakan, dengan tetap menjaga ketentuan hukum dan tata kelola data, menunjukkan bahwa pengawasan pajak ke depan akan mengandalkan analisis data dalam skala besar, bukan lagi hanya pemeriksaan manual. Konferensi yang mempertemukan pembuat kebijakan, akademisi, dan praktisi dari berbagai lembaga fiskal internasional memperjelas bahwa modernisasi ini adalah agenda politik fiskal yang diawasi komunitas global.
Pajak Minimum Global Pilar 2: Ujian Nyata Komitmen Pajak Internasional
Di level kebijakan pajak internasional, arah reformasi paling jelas adalah dorongan penerapan pajak minimum global melalui Pilar 2. Bimo Wijayanto menekankan pentingnya menerjemahkan komitmen global ke implementasi konkret, termasuk kelanjutan kebijakan pajak minimum global dan pemanfaatan mutual assistance in the collection of taxes. Ini adalah pilihan strategis: tanpa pajak minimum global, persaingan menurunkan tarif pajak badan demi menarik investasi berisiko menggerus penerimaan negara dan menciptakan perlombaan ke dasar. Dengan bergabung pada kerangka ini, pemerintah mengirim pesan bahwa perusahaan multinasional yang mengeruk laba dari ekonomi digital harus membayar pajak yang wajar di mana pun mereka beroperasi. Namun keberhasilan pajak minimum global akan sangat bergantung pada kemampuan administrasi perpajakan modern untuk mengolah data lintas negara dan memastikan aturan diterapkan konsisten, sehingga kerja sama dengan lembaga seperti Asian Development Bank dan mitra internasional lain menjadi lebih dari sekadar simbol.
Kesimpulan: Reformasi Pajak Digital Harus Menyentuh Praktik, Bukan Hanya Wacana
International Tax Conference 2026 jelas bukan forum rutin; ia menggabungkan riset, komitmen pajak minimum global, dan ambisi membangun administrasi perpajakan modern dalam satu narasi reformasi. Namun tantangan utama justru dimulai setelah konferensi usai: menerjemahkan hasil diskusi menjadi regulasi operasional yang dapat diterapkan dan diawasi secara konsisten. Tanpa perubahan nyata di lapangan—dari integrasi data, prosedur layanan, hingga model pengawasan—reformasi perpajakan digital akan tinggal jargon. Sikap tegas untuk mengikat diri pada pajak minimum global melalui Pilar 2 menunjukkan keberpihakan terhadap basis pajak yang lebih adil, tetapi publik berhak menuntut transparansi dalam implementasinya. Kesimpulannya, arah kebijakan sudah diambil: pajak di era ekonomi digital harus berbasis bukti, mendunia lewat kebijakan pajak internasional, dan beroperasi melalui administrasi perpajakan modern. Tugas sekarang adalah memastikan semua itu terasa dalam praktik, bukan berhenti sebagai komitmen di atas panggung konferensi.