
Rupiah merespons, saham belum ikut pulih
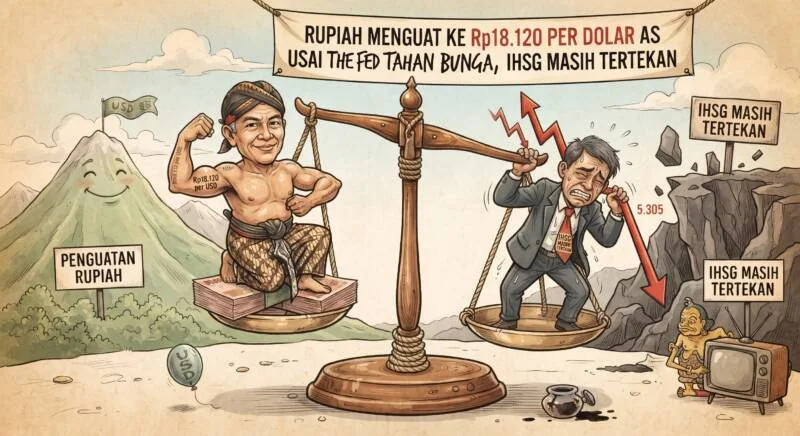
Keputusan suku bunga The Fed adalah sinyal kebijakan moneter Amerika Serikat yang dapat mengubah daya tarik aset global dan memengaruhi nilai tukar, obligasi, serta saham di pasar lain. Pada 29 Oktober, The Fed mempertahankan suku bunga acuan di level 4%, sesuai ekspektasi pasar, dan respons aset domestik pun terbelah: rupiah menguat, tetapi IHSG zona merah tetap menjadi gambaran pasar saham yang rapuh. Pada perdagangan pagi, rupiah menguat ke Rp18.120 per dolar AS. IHSG sempat menyentuh 5.305 saat pembukaan sebelum berbalik melemah. Perbedaan ini menegaskan bahwa keputusan bank sentral AS bukan tombol pemulihan serentak. Bagi rupiah, keputusan menahan bunga memberi sedikit ruang bernapas; bagi saham, dukungan itu belum cukup untuk mengalahkan tekanan lokal dan sikap hati-hati investor.
Ada alasan mengapa The Fed memilih bertahan. Ancaman inflasi di AS meningkat seiring kenaikan harga minyak, tetapi tekanan jual pada obligasi pemerintah AS mereda, memberi ruang bagi bank sentral untuk tidak mengubah suku bunga. Pengamat ekonomi Gunawan Benjamin menilai keputusan tersebut sesuai dengan perkiraan pasar. Karena keputusan itu sudah diperhitungkan, dorongan positif bagi aset Indonesia juga terbatas. Terlebih, pelemahan rupiah sebelumnya lebih banyak dikaitkan dengan tekanan jual pada obligasi domestik, bukan semata-mata kebijakan AS. Jadi, penguatan mata uang patut dicatat, tetapi belum cukup untuk menyimpulkan bahwa tekanan pasar telah berlalu.
Jalur rambatan ke modal dan obligasi
Dampak The Fed menjalar melalui perubahan selera risiko dan perbandingan imbal hasil. Ketika kebijakan AS membuat aset dolar lebih menarik, investor dapat mengurangi eksposur pada pasar berkembang; jika tekanan itu mereda, arus modal asing Indonesia berpeluang mendapat ruang. Perubahan arus tersebut bisa memengaruhi permintaan saham dan obligasi, lalu tercermin pada harga aset, imbal hasil obligasi, serta nilai tukar rupiah. Namun, keputusan menahan bunga tidak otomatis mengundang dana masuk. Di pasar domestik, tekanan jual obligasi masih menjadi sumber risiko yang disebut turut membebani rupiah. Artinya, investor perlu melihat bukan hanya keputusan suku bunga, tetapi juga arah arus dana dan kondisi pasar surat utang. Rupiah yang menguat pada satu sesi adalah sinyal positif, bukan bukti bahwa aliran modal telah berbalik secara berkelanjutan.
Respons IHSG juga ditentukan oleh sentimen yang tidak selalu bergerak seirama dengan mata uang. Indeks sempat naik pada awal perdagangan, lalu kembali melemah; pasar saham Asia yang cenderung mendatar serta tekanan domestik membuat kabar dari The Fed tidak cukup kuat mengangkat saham secara konsisten. Reformasi pasar modal pun belum sepenuhnya menjadi penopang, menurut penilaian Gunawan Benjamin. Karena itu, penguatan rupiah dan lemahnya IHSG bukan kontradiksi. Keduanya bereaksi melalui saluran berbeda: kurs sensitif terhadap dolar dan arus valas, sedangkan saham juga bergantung pada prospek laba perusahaan, sentimen sektor, dan kondisi pasar lokal.
Dampak berbeda menuntut respons BI yang terukur
Kebijakan The Fed turut membatasi atau memperluas ruang gerak Bank Indonesia. Jika tekanan terhadap rupiah meningkat, BI dapat mempertimbangkan suku bunga, intervensi valuta asing, dan instrumen moneter lain; pelonggaran yang terlalu jauh bisa menambah tekanan pada kurs, sedangkan pengetatan berlebihan dapat menaikkan biaya pembiayaan dalam negeri. Karena itu, keputusan BI harus menimbang stabilitas rupiah sekaligus kebutuhan mendukung pertumbuhan, bukan mengikuti setiap langkah AS secara otomatis. Perusahaan dan sektor pun tidak merasakan dampaknya dengan cara sama. Eksportir berpendapatan dolar memiliki paparan berbeda dari perusahaan yang mengandalkan bahan baku impor atau pinjaman berbunga mengambang; utang valuta asing dan struktur pendapatan juga mengubah sensitivitas masing-masing usaha. Bagi investor, membaca fundamental dan risiko tiap aset lebih berguna daripada menganggap seluruh saham akan naik atau turun seragam.
Perhatian berikutnya tertuju pada rilis inflasi Indonesia dan data inflasi AS. Pelaku pasar juga mencermati kemungkinan tekanan pada kinerja sektor keuangan, sementara perkembangan inflasi Amerika dapat membentuk ekspektasi terhadap langkah The Fed selanjutnya. Data-data itu penting karena keputusan suku bunga hanya satu bagian dari gambaran; kondisi ekonomi domestik, ekspektasi pasar, dan faktor global lain ikut menentukan besar kecilnya dampak terhadap aset Indonesia. Kesimpulannya, The Fed tahan bunga memberi angin segar bagi rupiah, tetapi belum menjadi alasan untuk menyatakan pasar pulih. Selama IHSG masih rentan dan obligasi domestik berada di bawah tekanan, investor sebaiknya menilai perkembangan kurs, arus modal, imbal hasil, serta fundamental perusahaan bersama-sama. Penguatan rupiah adalah kabar baik; pemulihan yang lebih luas tetap harus dibuktikan.